Банки тянут индекс вверх при слабом внешнем фоне
Обзор российского рынка акций и облигаций на 7 октября 2026 года
Key points
- Индекс МосБиржи 6 октября вырос на 0,16% до 2325 п., тогда как РТС снизился на 0,75% из‑за более слабого рубля; рост индекса обеспечили преимущественно банки и отдельные mid-cap истории.
- Сырьевые индексы (нефть и газ, химия) отставали от рынка на фоне обсуждения нового налога на сверхдоходы для горно‑металлургических компаний, который, по оценкам аналитиков, сильнее всего затронет Норникель и Полюс.
- Минфин готовится к аукциону ОФЗ‑ПД 26252 (погашение 2033 г.) при доходностях по ОФЗ 15–16% годовых, тогда как в сегменте высокодоходных облигаций нарастает волна дефолтов: с начала года зафиксировано 500+ дефолтных и технических событий, объём просрочки оценивается в 41 млрд руб.
- Совкомбанк увеличивает квартальный лимит buyback с 2 до 3 млрд руб. на фоне существенного дисконтирования к балансовой стоимости; ВТБ, Сбер и Т‑Технологии получили статусы цифровых депозитариев (и для ВТБ, Т‑Технологий также криптообменников), что усиливает позиции банковского/финтех‑сектора.
- Внешний фон смешанный: новые максимумы S&P 500 и повышенные прогнозы Минэнерго США по цене Brent сочетаются с сохраняющейся геополитической напряжённостью (Иран, Ормуз, Украина, новые санкции ЕС), что удерживает российский рынок в диапазоне и поддерживает спрос на золото.
Watch today
- Итоги аукциона Минфина по ОФЗ‑ПД 26252 (12.10.2033): объём спроса и премия к вторичному рынку как индикатор аппетита к риску и дальнейшей траектории доходностей по рублёвому долгу.
- Динамика USD/RUB и EUR/RUB после опубликованного на 7 октября ослабления рубля: баланс покупок Минфина и экспортной выручки в налоговый период.
- Любые новые комментарии Минфина, РСПП и профильных ведомств по конфигурации налога на сверхдоходы для металлургов и золотодобытчиков (Норникель, Полюс и др.).
- Реакция банковских акций (ВТБ, Сбер, Т‑Технологии, Совкомбанк, МКБ) на новости о развитии инфраструктуры цифровых валют и расширении программ обратного выкупа.
- Публикацию и интерпретацию свежих данных по инфляции: как они будут встроены в ожидания по траектории ключевой ставки и спросу на ОФЗ и ВДО.
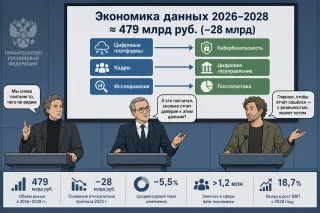
Куда утекли данные
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| CBOM | МКБ ао | 9.18 | +6.78% |
| VKCO | МКПАО "ВК" | 121.85 | +6.14% |
| VTBR | ВТБ ао | 55.85 | +5.07% |
| SVCB | Совкомбанк | 10.11 | +4.23% |
| FIXR | Фикс Прайс | 0.39 | +2.88% |
| HYDR | РусГидро | 0.39 | +2.81% |
| GCHE | ЧеркизГ-ао | 3 865.00 | +2.25% |
| NLMK | НЛМК ао | 74.40 | +1.92% |
| ELMT | iЭлемент | 0.10 | +1.90% |
| MRKS | РсетСиб ао | 0.49 | +1.65% |
| TNSE | ТНСэнрг ао | 3 500.00 | -2.10% |
| VSEH | ВИ.ру | 75.73 | -2.06% |
| MRKP | РСетиЦП ао | 0.54 | -1.44% |
| UTAR | ЮТэйр ао | 8.49 | -1.39% |
| SELG | Селигдар | 37.50 | -1.37% |
| KZOS | ОргСинт ао | 45.30 | -1.31% |
| GEMC | МКПАО ЮМГ | 591.70 | -1.14% |
| GAZP | ГАЗПРОМ ао | 96.35 | -0.92% |
| GMKN | ГМКНорНик | 118.96 | -0.83% |
| AFLT | Аэрофлот | 33.64 | -0.83% |
Банки тянут индекс вверх при слабом внешнем фоне Обзор российского рынка на 7 октября 2026 года
Рынок накануне Во вторник, 6 октября, российский рынок акций завершил сессию умеренным ростом индекса МосБиржи при ухудшении динамики в валютном сегменте. Индекс МосБиржи прибавил 0,16% до 2325,31 пункта, MCFTR вырос на 0,38% до 6667,62 пункта. Индекс РТС на фоне слабого рубля снизился на 0,75% до 854,64 пункта. Индекс волатильности RVI опустился на 3,2% до 30,87 пункта, что отражает некоторое уменьшение краткосрочных страхов, но не выход из зоны повышенной неопределённости.
Динамика носила точечный характер: широкий рынок в целом оставался в боковике, а вклад в рост индекса обеспечили отдельные истории, прежде всего банковский сектор и отдельные истории во втором эшелоне.
Рынок облигаций оставался под давлением высоких ставок: индекс государственных облигаций RGBITR снизился на 0,14% до 763,55 пункта. Индексы корпоративных облигаций RUCBTRNS и RUMBTRNS почти не изменились (–0,03% и –0,13% соответственно), отражая баланс между высоким купонным доходом и растущими кредитными рисками в сегменте высокодоходных бумаг.
Валюты, нефть, золото и ОФЗ Официальные курсы ЦБ, действовавшие на 6 октября по данным на 3 октября, были стабильны: USD/RUB — 83,48, EUR/RUB — 94,32, CNY/RUB — 12,43 (изменение 0% по всем трём парам). При этом уже после закрытия рынка на 6 октября Банк России опубликовал курсы на 7 октября: доллар 85,71 руб., евро 96,03 руб., юань 12,80 руб. Это свидетельствует об ослаблении рубля после торгов вторника, что создаёт дополнительный внешний фон для сегодняшней сессии.
Цены на сырьевые активы на Московской бирже скорректировались разнонаправленно. Фьючерс BRENT_MOEX (ближайший) снизился на 2,1% до 99,2 доллара США за баррель, оставаясь при этом выше уровня 99 долларов. Оборот по инструменту составил около 82,1 млрд руб. Фьючерс GOLD_MOEX подорожал на 0,62% до 4223 долларов США за тройскую унцию, оборот — порядка 47,5 млрд руб. Рост золота при высоких ставках и сохраняющихся геополитических рисках дополняется устойчивым спросом со стороны мировых центробанков: в августе, по данным WGC, они купили 39 тонн золота против 23 тонн в июле, крупнейшими покупателями стали Китай, Польша и Узбекистан, тогда как Россия в том месяце продала 6 тонн.
На кривой ОФЗ доходности остаются двузначными. По состоянию на утро 7 октября, уже после закрытия рынка акций, прокси-выпуски ОФЗ показывают: для 2-летнего бенчмарка yield около 14,75%, для 5-летнего — 15,81%, для 10-летнего — порядка 16,5%. Движения цен по этим выпускам за сутки были незначительными. Высокий уровень безрисковой ставки поддерживает привлекательность рублевых долговых инструментов, но одновременно усиливает давление на заёмщиков, особенно в сегменте ВДО.
Секторная картина: банки в фокусе, сырьё в коррекции Секторные индексы МосБиржи показали смешанную динамику.
• Индекс финансов MOEXFN вырос на 1,82% до 8499,86 пунктов и стал ключевым драйвером роста рынка. • Индекс недвижимости MOEXRE прибавил 0,83% до 3227,04 пунктов, продолжая отыгрывать сильную статистику по ипотеке и сохранение высокой активности в стройкомплексе. • Индекс транспорта MOEXTN вырос на 0,46%, электроэнергетика MOEXEU — на 0,24%, потребительский сектор MOEXCN — на 0,21%, IT и телеком MOEXIT — на 0,76%. • Сырьевые индексы выглядели слабее рынка: нефть и газ MOEXOG снизился на 0,33%, металлы и добыча MOEXMM — почти без изменений (–0,03%), химия и нефтехимия MOEXCH — минус 0,62%.
На сектор сырьевых компаний продолжает давить обсуждение нового налога на сверхдоходы для горно-металлургических компаний. По подсчётам аналитиков «Эйлер», озвученным в прессе, налог может сильнее всего затронуть «Норникель» и «Полюс». Для Норникеля при росте цен на металлы на 10% государство, по оценкам, сможет забирать около 51% дополнительной выручки, связанной с этим ростом, сам налог за 2026 год оценивается в 62–69 млрд руб., а доходность свободного денежного потока может снизиться на 3–4 п.п. Для Полюса при росте цен на золото на 10% государство, по оценкам, будет забирать около 41% прироста выручки, налоговая нагрузка примерно соответствует 2% капитализации, а рентабельность свободного денежного потока может упасть на 2–4 п.п. На этом фоне акции ГМК НорНикель 6 октября потеряли 0,83%, Полюс — 0,61%.
Параллельно Российский союз промышленников и предпринимателей через своего главу Александра Шохина продвигает альтернативный подход: вместо точечного налога на сверхдоходы предлагается обсудить временное повышение базовой ставки налога на прибыль на 0,5–1 п.п., а также устранить различие ставок (30% для большинства видов полезных ископаемых против 20% для золота). Переговорный процесс по конфигурации налоговой нагрузки продолжается; консенсус пока не достигнут.
Лидеры и аутсайдеры среди акций Список дневных лидеров роста был сконцентрирован вокруг банков и отдельных mid-cap историй:
• МКБ (CBOM) +6,78%, капитализация около 281 млрд руб. • VK (VKCO) +6,14%, капитализация около 64,6 млрд руб. • ВТБ (VTBR) +5,07%, капитализация порядка 672 млрд руб. • Совкомбанк (SVCB) +4,23%, капитализация около 215 млрд руб. • Среди наиболее ликвидных «голубых фишек» позитивно выделился НЛМК (NLMK) +1,92%.
Среди средних и мелких имитентов в плюсе были Fix Price (+2,88%), РусГидро (+2,81%), Черкизово (+2,25%), а также IT-сектор: Т-Технологии (T) +1,65%, Астра (ASTR) +1,53%.
В аутсайдерах дня оказались:
• ТНС энерго (TNSE) –2,10% на фоне продолжающегося негативного новостного фона вокруг бывшего менеджмента. • ВИ.ру (VSEH) –2,06%. • Селигдар (SELG) –1,37%, Оргсинтез (KZOS) –1,31%, ЮМГ (GEMC) –1,14%. • Среди крупных ликвидных бумаг умеренно снижались Газпром (GAZP) –0,92%, НорНикель (GMKN) –0,83%, Аэрофлот (AFLT) –0,83%, МосБиржа (MOEX) –0,71%, Татнефть (TATN) –0,69%.
Факт того, что энергетика и часть металлургов при этом проигрывали индексу, вписывается в описываемую участниками рынка картину: индексу не хватает широкого синхронного спроса, а движение вверх обеспечивается отдельными бумагами на корпоративных драйверах.
Корпоративные новости и события Банки и финтех
Совкомбанк. Банк объявил о планах с 7 октября 2026 года увеличить квартальный лимит программы обратного выкупа акций с 2 до 3 млрд руб. В третьем квартале лимит в 2 млрд руб. был полностью выбран. По состоянию на 27 сентября на МосБирже обращалось 22,52 млрд обыкновенных акций банка. По данным на 1 октября акционная цена около 9,40 руб. соответствовала примерно 0,49 балансовой стоимости (МСФО капитал на конец июня — 19 руб. на акцию). ROE за первое полугодие 2026 года составил 21,1%. Банк заявил, что не планирует возвращать выкупленные бумаги на рынок; выкуп осуществляется за счёт средств страховых компаний группы, с ограничением заявок 10% от среднедневного оборота. На этом фоне акции Совкомбанка прибавили 4,23% до 10,105 руб.
ВТБ. Банк стал первым участником рынка, который одновременно получил статусы цифрового депозитария и организации по обмену цифровых валют. Это реализовано в рамках вступившего в силу с 1 сентября закона «О цифровых валютах и цифровых правах». Статус позволяет ВТБ открывать клиентам цифровые счета для учёта криптоактивов и предоставлять сервисы по покупке и продаже цифровых валют. По заявлениям менеджмента, доступ к торговле цифровыми валютами через «ВТБ Мои Инвестиции» и отдельный обменник планируется открыть в ноябре–декабре 2026 года. На этом фоне акции ВТБ выросли на 5,07%.
Сбербанк. Банк также внесён ЦБ в реестр цифровых депозитариев и объявил о планах запустить первые продукты с цифровыми валютами с 1 декабря 2026 года. Статус цифрового депозитария позволяет учитывать цифровые валюты и права под надзором регулятора. Акции Сбера 6 октября прибавили 0,17% до 282,54 руб., капитализация достигла около 5,95 трлн руб.
Т-Технологии. Структуры группы получили лицензии как цифровой депозитарий (платформа «Атомайз») и криптообменник («Т-Инвест Лаб»). Это усиливает позиционирование группы на рынке цифровых активов и дополняет банковский и финтех-бизнес. Акции Т-Технологий выросли на 1,65% до 271,2 руб.
Телеком, интернет и ИТ
Ростелеком. Компания объявила о завершении строительства трансъевразийской волоконно-оптической линии связи TEA NEXT, соединившей западные и восточные границы России с выходами в Монголию и Китай. Линия позиционируется как инфраструктура для организации высокоскоростных каналов между Европой и Азией, что теоретически расширяет экспортный потенциал российской телеком-инфраструктуры. На этом фоне акции Ростелекома (RTKM) выросли на 1,26% до 40,34 руб.
VK. Холдинг оказался в числе лучших бумаг дня (+6,14% до 121,85 руб.). На новостном фоне: национальный мессенджер MAX, связанный с VK, запустил функционал опросов в каналах; это развитие продукта, нацеленное на повышение вовлечённости пользователей. Также публичные высказывания высокопоставленных лиц о личном использовании сервисов VK (VK Видео, MAX) поддерживают информационный фон вокруг экосистемы.
Яндекс. В технологическом секторе на настроения инвесторов повлиял факт активного использования нейросетевых решений (в частности, «Алисы») со стороны госструктур, о чём заявлялось на форуме «Цифровые решения». Кроме того, в публичном пространстве обсуждается стратегический взгляд ряда брокеров на Яндекс как на ключевую IT-историю с ожидаемым ростом выручки около 20% в год и скорректированной EBITDA более чем на 24%, при регулярных дивидендных выплатах. Акции Яндекса (YDEX) выросли на 0,64% до 3705 руб.
Макро и долговой рынок: волна дефолтов в ВДО На фоне высоких ставок усиливается обсуждение кредитных рисков в сегменте корпоративных облигаций, прежде всего высокодоходных. По данным, приводимым в прессе со ссылкой на «Известия», с начала года было зафиксировано более 500 дефолтных и технических событий, просрочку допустили не менее 30 уникальных эмитентов, впервые техдефолт возник у 20 компаний, из которых 17 так и не восстановили платежи. Объём просрочки оценивается в 41 млрд руб. (против 34 млрд руб. в 2025 г.), доля дефолтных бумаг выросла с 0,69% до 1,77%. В зоне основного риска — небольшие эмитенты ВДО, но есть и крупные кейсы, включая технический дефолт Самолёта по одному из выпусков.
Прогнозы, цитируемые в материале, допускают рост числа проблемных эмитентов до более чем 50 к концу года и увеличение доли дефолтов до 5% портфеля ВДО. При этом системного кризиса на рынке облигаций, по приведённым оценкам, пока не наблюдается, но для инвесторов в высокодоходные бумаги риск-профиль заметно ужесточился на фоне медленного ожидаемого снижения ключевой ставки (ориентиры 13,75% к концу 2026 года и 10% к концу 2027 года, при прогнозе роста ВВП около 0,5%).
В этом контексте особенно важным выглядит аукцион Минфина по размещению ОФЗ-ПД 26252 (погашение 12 октября 2033 г.), запланированный на 7 октября. Объём размещения будет зависеть от спроса и величины требуемой премии к вторичному рынку. Рынок госдолга, по доступным данным, остаётся эталоном для оценки доходностей по корпоративным выпускам; при текущих ставках Минфину приходится балансировать между бюджетными потребностями и премиями, приемлемыми для долгосрочных инвесторов.
Внешний фон и геополитика Внешний фон для российского рынка сохраняется неоднородным. На стороне поддержки — новые исторические максимумы американского рынка акций: индекс S&P 500 и его фьючерсы в последние сессии обновляют рекорды, на фоне сильной динамики технологического сектора и ожидаемой рекордной прибыли Уолл-стрит более 90 млрд долларов в текущем году (по оценкам Bloomberg, против 65,1 млрд годом ранее).
Для сырьевых рынков ключевым остаётся конфликт вокруг Ирана и ситуации в Ормузском и Баб-эль-Мандебском проливах. Сообщается о росте числа атак на танкеры в Ормузском проливе, а также о боевых эпизодах в Красном море и акватории Чёрного моря. Одновременно нефтяные компании, по данным Reuters, готовятся инвестировать в альтернативные трубопроводные маршруты в обход Ормуза. Минэнерго США повысило прогноз средней цены Brent на 2026 год с 91,0 до 96,3 доллара за баррель и на 2027 год — с 73,7 до 83,7 доллара, пересмотрев одновременно прогнозы по спросу и добыче.
В политической плоскости внимание рынков сосредоточено на сигналах вокруг Украины и возможных контактов на высшем уровне. Дональд Трамп в публичных заявлениях вновь обозначил ожидания скорого завершения конфликта, однако представители администрации США (в частности, Марко Рубио) на это указывают, что ситуация на данный момент развивается не в сторону скорого урегулирования. Одновременно ЕС готовит 22-й пакет санкций против РФ с расширением персонального санкционного списка примерно на 1570 физических и юридических лиц без существенных новых экономических мер, по сообщениям Reuters.
Для российского рынка эти факторы формируют фон повышенной, но уже во многом привычной геополитической неопределённости. Участники торгов в своих комментариях отмечают отсутствие единого драйвера и ожидание «большого события», которое могло бы переломить боковой тренд индекса.
На что смотреть сегодня
1. Аукцион ОФЗ 26252. Итоги сегодняшнего размещения Минфина по ОФЗ-ПД 26252 (погашение 2033 г.) дадут важный сигнал по требуемой премии к кривой и глубине спроса со стороны локальных инвесторов при доходностях 15–16% годовых. Это будет индикатором для корпоративного долгового рынка на фоне обсуждаемой волны дефолтов в ВДО.
2. Курсовая динамика рубля. После публикации официальных курсов на 7 октября с заметным ослаблением рубля к доллару и евро внимание будет приковано к балансу спроса и предложения валюты на фоне возросших покупок Минфина и встречного потока экспортёров под налоговый период. Комментарии аналитиков указывают на ожидание стабилизации пары USD/RUB в диапазоне 83–85 в октябре, но краткосрочные колебания остаются значимыми для нефтяного и экспортно-ориентированного сектора.
3. Налоговая дискуссия по сверхдоходам. Любые новые сообщения из Минфина, РСПП или профильных ведомств относительно параметров налога на сверхдоходы для горно-металлургического и золотодобывающего секторов будут напрямую влиять на оценку бумаг Норникеля, Полюса и, в меньшей степени, других представителей отрасли.
4. Сектор банков и цифровые активы. На фоне новостей о допуске ВТБ, Сбера и Т-Технологий к рынку цифровых валют возможно дальнейшее смещение интереса частных инвесторов в сторону банковского и финтех-сектора. Дополнительный импульс может дать развитие программ buyback (Совкомбанк) и любые новые корпоративные сообщения.
5. Макро- и инфляционные данные. В ряде аналитических комментариев на 7 октября ожидалось ускорение инфляции за счёт индексации тарифов в районе 0,7% за месяц. Публикация фактических данных и последующие комментарии ЦБ будут важны для ожиданий по траектории ключевой ставки и, соответственно, для всего долгового рынка и чувствительных к ставке секторов (ипотека, девелоперы, потребкредитование).
Краткий вывод Торги 6 октября подтвердили, что при текущем уровне геополитической и процентной неопределённости российский рынок остаётся в фазе ограниченного бокового движения. Индекс МосБиржи удерживается над отметкой 2300 пунктов, но широкой волны спроса по-прежнему не наблюдается: локальные драйверы (банки, IT, отдельные истории в недвижимости и промышленности) компенсируют слабость сырьевых и части инфраструктурных бумаг.
Высокие ставки продолжают одновременно поддерживать доходности рублевых инструментов и наращивать риски в сегменте ВДО, что отражается в статистике по дефолтам и внимании регулятора к структурным вопросам долгового рынка. Обсуждение новых налоговых инициатив добавляет неопределённости для металлургов и золотодобытчиков.
С точки зрения баланса факторов, среднесрочная картина по-прежнему определяется сочетанием дорогой нефти, высокой ключевой ставки и непрекращающегося геополитического фона. Без появления нового крупного триггера (жёсткий поворот в денежно-кредитной политике или значимый политический сдвиг) рынку, по доступным данным, будет сложно выйти из текущего диапазона, и основное внимание участники, вероятно, продолжат уделять выбору отдельных корпоративных историй и управлению риском ликвидности и кредитного качества.
Data notes
- Все рыночные данные (индексы, котировки акций, курсы валют, товары, индексы облигаций) приведены по состоянию на закрытие торгов 6 октября 2026 года, если явно не указано иное.
- Курсы доллара, евро и юаня ЦБ на 6 октября в исходных данных датированы 3 октября и не отражают последующее ослабление рубля; отдельно упомянуты курсы ЦБ на 7 октября из новостной ленты.
- Доходности по прокси‑ОФЗ (2Y, 5Y, 10Y) взяты из утренних котировок 7 октября и относятся к рынку госдолга после завершения торговым днём 6 октября.
- Оценки влияния налога на сверхдоходы на Норникель и Полюс (объём налога, доля изъятия прироста выручки, влияние на FCF) взяты из аналитического материала, приведённого в новостном блоке, и являются оценками сторонних аналитиков, а не официальным прогнозом эмитентов или регуляторов.
- Статистика по дефолтам и техническим событиям на рынке облигаций, а также прогнозы доли дефолтных бумаг и траектории ключевой ставки приведены по данным аналитического обзора, цитируемого в новостях, и отражают точку зрения его автора.