Нефть и металлурги тянут рынок вверх при ускоряющейся инфляции
Обзор российского рынка на 8 октября 2026
Key points
- Индекс МосБиржи 7 октября вырос на 0,55% до 2338 п., РТС — на 0,83%; лучше рынка выглядели металлурги, нефтегаз, недвижимость и IT, а финансовый сектор и транспорт скорректировались.
- Нефть Brent на MOEX поднялась до 101 долл./барр., при этом средняя цена Urals в сентябре оценивается около 85 долл., ESPO — 104 долл.; дорогая нефть и логистический стресс в Ормузском проливе поддерживают российский сырьевой сектор.
- Инфляция в РФ за неделю до 5 октября ускорилась до 0,96%, годовой показатель достиг 7,08–7,17%, превысив прогнозный диапазон ЦБ, что сохраняет высокие доходности ОФЗ (примерно 16,5–16,6% годовых по длинным выпускам).
- Лидерами роста стали металлурги (Северсталь, НЛМК, ММК), а также ЛУКОЙЛ и Ozon; по металлургам недельный рост достигает около 10% на ожиданиях улучшения конъюнктуры и при отсутствии новых налогов.
- Среди корпоративных событий: рост долговой нагрузки и падение чистой прибыли у ЭЛ5-Энерго после реорганизации, продвижение проектов Селигдара (Кючус, Бета Минерал), усиление роли Северстали и ММК в продукции более высокой добавленной стоимости.
- Капитализация российского рынка акций, по оценкам Госдумы, упала до 19,5% ВВП против цели 66% к 2030 г.; обсуждаются меры по стимулированию региональных IPO на фоне сохраняющихся санкций и структурных ограничений.
Watch today
- Рынок ОФЗ и банковские/финансовые акции в контексте резкого ускорения инфляции и ожиданий по дальнейшей траектории ключевой ставки ЦБ.
- Нефтегаз и металлурги (ЛУКОЙЛ, Северсталь, НЛМК, ММК, Татнефть, Газпром нефть) на фоне дорогой нефти, роста фрахтовых ставок и рисков вокруг Ормузского пролива.
- E-commerce и IT (Ozon, Яндекс, VK) с учетом данных по трафику маркетплейсов, новостей о сбоях в дата-центрах и регулировании цифровой сферы.
- Электрогенерация и сети (ЭЛ5-Энерго, Русгидро, Россети и дочки) в связи с высокими ставками, инвестиционными программами и дивидендными ожиданиями до 2027 г.
- Динамика рубля и активность экспортеров на валютном рынке на подходе к налоговому периоду конца октября, а также операции Минфина по покупке валюты.
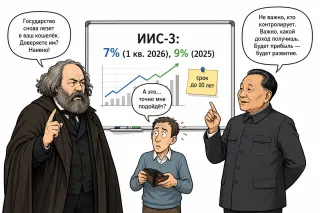
ИИС-3: между рынком и утопией
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| FEES | Россети | 0.05 | +2.71% |
| CNRU | iЦиан | 668.80 | +2.42% |
| CHMF | СевСт-ао | 695.00 | +2.18% |
| OZON | Озон | 3 223.50 | +1.85% |
| RENI | Ренессанс | 71.30 | +1.77% |
| LSRG | ЛСР ао | 492.40 | +1.53% |
| NLMK | НЛМК ао | 75.50 | +1.48% |
| TNSE | ТНСэнрг ао | 3 550.00 | +1.43% |
| LKOH | ЛУКОЙЛ | 5 660.00 | +1.34% |
| MAGN | ММК | 22.35 | +1.22% |
| VTBR | ВТБ ао | 54.75 | -1.97% |
| FLOT | Совкомфлот | 79.40 | -1.91% |
| ELMT | iЭлемент | 0.10 | -1.71% |
| SVCB | Совкомбанк | 9.98 | -1.29% |
| POSI | iПозитив | 1 083.80 | -1.11% |
| MRKP | РСетиЦП ао | 0.54 | -1.07% |
| MSRS | РСетиМР ао | 1.65 | -1.05% |
| MRKV | РсетВол ао | 0.21 | -1.03% |
| VSEH | ВИ.ру | 75.00 | -0.96% |
| MRKU | Россети Ур | 0.67 | -0.91% |
Нефть и металлурги тянут рынок вверх при ускоряющейся инфляции Обзор российского рынка на 8 октября 2026
Рынок накануне 7 октября российские акции завершили сессию в плюсе на фоне дорогой нефти и сильного спроса на металлургов. Индекс МосБиржи вырос на 0,55% до 2338,21 пункта, индекс РТС прибавил 0,83% до 861,70 пункта. Индекс полной доходности MCFTR +0,38%. Индекс гособлигаций RGBITR практически не изменился (+0,06%).
Секторная динамика была неоднородной. Лучше рынка смотрелись металлурги и добывающие компании: индекс металлов и добычи прибавил 0,91%, нефтегазовый индекс — 0,67%. Существенный рост показал индекс недвижимости (+2,26%), IT и телеком также поддержали рынок (+0,86%). Сектор электроэнергетики вырос на 0,39%, химия и нефтехимия — на 0,54%. В минусе закрылись финансовый сектор (‑0,44%) и транспорт (‑0,69%). Индекс RVI волатильности снизился на 3,6% до 29,75 пункта, отражая умеренное снижение краткосрочных рисков после периода повышенной турбулентности.
Валюты, нефть, золото, облигации По состоянию на фиксацию курсов ЦБ на 6 октября рубль ослабел ко всем основным валютам. Курс доллара составил 84,93 руб. (+1,73% за день), евро — 95,33 руб. (+1,08%), юаня — 12,65 руб. (+1,74%). Уже после закрытия торгов 7 октября ЦБ объявил официальные курсы на 8 октября: 85,48 руб. за доллар, 96,33 руб. за евро и 12,75 руб. за юань, что указывает на продолжение давления на рубль.
Нефть Brent на Московской бирже 7 октября подорожала до 101,01 долл. за баррель (+1,82% за день, оборот свыше 73 млрд руб.). Высокий ценовой уровень российских сортов подтверждает опубликованные утром оценки: по данным одного из обзоров, средняя цена Urals в сентябре выросла на 28,6% м/м до 85 долл. за баррель, ESPO — на 33,3% до 104 долл. Основным фактором называется дефицит ближневосточной нефти и высокий спрос в Азии на фоне проблем с поставками через Ормузский пролив.
На этом фоне стоимость фрахта морских перевозок резко выросла: аренда крупного танкера для перевозки американской нефти в Азию, по данным Bloomberg, достигла около 77 млн долл. против средней величины 9,2 млн долл. в 2025 г. Участившиеся атаки на танкеры и заявления КСИР о закрытии Ормузского пролива усиливают риски для мировой логистики нефти и поддерживают ценовой фон, что позитивно для российских экспортеров, но усиливает геополитическую премию в ценах активов.
Золото на Московской бирже отступило: ближайший фьючерс GOLD_MOEX снизился на 1,45% до 4161,9 долл. за тройскую унцию (оборот около 68,7 млрд руб.). Вне России, по данным вечерней сводки, котировки в моменте опускались ниже 4100 долл., минимальных уровней с начала августа. На этом фоне бумаги российских золотодобытчиков демонстрировали смешанную динамику: отдельные эмитенты (например, Селигдар) снижались, у части компаний коррекция была умеренной.
На рынке ОФЗ доходности остаются двузначными. По состоянию на утро 8 октября индикативная доходность бенчмарка 10-летнего выпуска (26240) оценивается около 16,5% годовых (цена около 56,6% от номинала). Минфин 7 октября дополнительно разместил ОФЗ-ПД выпуска 26252 на 41,9 млрд руб. по цене 85,56% от номинала с доходностью 16,63% годовых, что закрепляет высокий уровень требуемой доходности инвесторов к госдолгу.
Акции: лидеры и аутсайдеры Среди наиболее ликвидных бумаг лучшую динамику показали металлурги и отдельные представители нефтегазового и e-commerce секторов.
В топ‑10 рост лидеров вошли: - Россети (FEES) +2,71% при капитализации около 115 млрд руб.; - Севеpсталь (CHMF) +2,18%, капитализация 544 млрд руб.; - НЛМК (NLMK) +1,48%, капитализация 416 млрд руб.; - ММК (MAGN) +1,22%, капитализация 233 млрд руб.; - ЛУКОЙЛ (LKOH) +1,34%, капитализация 3,76 трлн руб.; - Ozon (OZON) +1,85%, капитализация 680 млрд руб.; - ЛСР (LSRG) +1,53%; - Интер РАО (IRAO) +1,18%.
Металлургический сектор в целом показывает наилучшие результаты за неделю: по данным сводки, Северсталь, НЛМК и ММК по итогам последних пяти торговых сессий прибавили порядка 10%. Поддержку сектору оказывают ожидания разворота в ценах на металл и отсутствие дополнительных налоговых решений, при этом фундаментальные драйверы в представленных данных напрямую не раскрываются.
Ozon продолжил опережать рынок на фоне позитивной статистики по трафику: по данным Mediascope, в августе–сентябре ежедневный охват площадки вырос на 26% г/г, а время на платформе — на 27%. Для сравнения, у Wildberries охват снизился на 10%, у «Яндекс Маркета» — на 8%. Аналитики связывают расхождение с различиями в маркетинговой активности и последствиями атак на логистическую инфраструктуру отдельных игроков.
ЛУКОЙЛ растет на фоне сильной дивидендной и корпоративной истории. Один из утренних обзоров отмечает, что с конца августа бумаги прибавили более 35% от минимумов, а рынок обсуждает возможный дивиденд в диапазоне 500–700 руб. на акцию по итогам полугодия и перспективы сделки по зарубежным активам. При этом подчеркивается, что часть сильных финансовых результатов за 1П2026 обеспечена разовыми факторами, а ожидаемый денежный поток и эффект от продажи активов остаются неопределенными.
В аутсайдерах дня — главным образом финансовый сектор и отдельные инфраструктурные и IT‑истории: - ВТБ (VTBR) ‑1,97% при высоком обороте более 5,1 млрд руб.; - Совкомфлот (FLOT) ‑1,91%; - Совкомбанк (SVCB) ‑1,29%; - Позитив Текнолоджиз (POSI) ‑1,11%; - несколько дочек Россетей (MRKP, MRKS, MRKV, MRKU) теряли около 1%.
По Совкомбанку накануне вышел комментарий одного из брокеров, который отмечает расширение программы обратного выкупа: квартальный объем buyback увеличен до 3 млрд руб. (с 2 млрд). При условии сохранения программы в течение четырех кварталов совокупный объем может превысить 5% текущей капитализации. Одновременно подчеркиваются ограничения со стороны капитала и отсутствие объявленных планов по погашению квазиказначейского пакета. На 7 октября бумаги торговались с прогнозным P/E 2026 около 2,7x.
Из инфраструктурных бумаг под давлением находился НМТП (NMTP, ‑0,52%), что происходит на фоне сохраняющейся геополитической неопределенности вокруг черноморской логистики. Индия, согласно сообщениям Bloomberg, ведет переговоры с Россией и Украиной по обеспечению безопасности судоходства для поставок зерна и энергоносителей.
Корпоративные новости и отчетности Нефтегаз и переработка. Публикация аналитического обзора по топливному демпферу напоминает о нагрузке на бюджет от поддержания внутренних цен на топливо: по приведенным оценкам, выплаты нефтяным компаниям по механизму в сентябре составили 306 млрд руб., что почти в 10 раз выше прошлогоднего уровня за тот же месяц, а совокупный объем с начала года — 1,22 трлн руб. (около 3% плановых расходов бюджета). В материале указывается, что в текущей конфигурации бюджет несет существенные издержки, и в перспективе возможна корректировка демпфера в сторону снижения выплат при сохранении ограничений на экспорт. На коротком горизонте высокие компенсации поддерживают переработчиков (в частности, Татнефть и Газпром нефть), но растет риск изменения правил.
ЛУКОЙЛ дополнительно в фокусе новостей из Казахстана. Президент страны Касым-Жомарт Токаев обсудил с основателем компании Вагитом Алекперовым текущие проекты и планы расширения сотрудничества. ЛУКОЙЛ участвует в ряде ключевых месторождений (доли в Карачаганаке, Тенгизе, Кумколе, КТК). При этом компания находится под санкциями Минфина США, но ряд казахстанских проектов выведен из-под ограничений до октября 2027 г., что зафиксировано в американских лицензиях.
Металлурги. Северсталь остается в новостной повестке сразу по двум линиям. Во‑первых, 7 октября Яковлевский ГОК подвергся атаке БПЛА, повреждена электроподстанция. По сообщению компании, пострадавших нет, персонал эвакуирован, оперативные службы работают на месте. Во‑вторых, Яковлевский ГОК объявил о планах увеличить объем переработки руды в сушильный сезон 2026/27 до 1,8 млн т против 1,4 млн т годом ранее (+29%). Снижение влажности руды при сушке позволяет обеспечить бесперебойную отгрузку на Череповецкий металлургический комбинат зимой.
ММК сообщил об освоении производства проката из атмосферостойкой стали, которая формирует защитную «патину» и не требует окраски или дополнительной антикоррозионной защиты. Основные области применения — мостостроение, судостроение, промышленное и гражданское строительство, а также архитектурные и ландшафтные решения. Это расширяет продуктовую линейку комбината в сегментах с более высокой добавленной стоимостью, однако экономические эффекты в цифрах пока не раскрываются.
Золото и цветная металлургия. Селигдар одновременно ведет несколько крупных проектов. Совет директоров одобрил реализацию put-опциона на продажу 75% Бета Минерал структуре Росгеологии (через РГ Партнер), владеющей 24,75% компании. Бета Минерал держит лицензию на Хатыстахскую перспективную площадь в Якутии. Финансовые параметры и сроки закрытия сделки не раскрыты. Параллельно Селигдар сообщил о переходе к проектированию горно-металлургического комплекса Кючус в Якутии: завершены геологоразведочные работы и получены необходимые согласования, идет выбор подрядчика строительства. В отдельных новостях указывается также на проработку еще двух проектов ГОК (в Якутии и на Чукотке) и металлургического комбината в Хабаровском крае, но количественные параметры пока ограничены общими оценками.
Электроэнергетика и инфраструктура. ЭЛ5-Энерго опубликовала сокращенную отчетность по МСФО за 1 полугодие 2026 г. по данным аналитического разбора: выручка составила 56,7 млрд руб. (+50,2% г/г), EBITDA — 8,8 млрд руб. (‑1,5% г/г), чистая прибыль сократилась до 1,6 млрд руб. (‑48,2% г/г). Рост выручки обеспечен расширением периметра после реорганизации (новые генерирующие активы) и повышением продаж электро- и теплоэнергии, в том числе за счет более холодной зимы. Однако операционные расходы выросли быстрее (+67,6% г/г), прежде всего из‑за удорожания газа и увеличения затрат на персонал и амортизацию. Долг компании увеличился до 35,1 млрд руб. (с 23,1 млрд руб. на конец 2025 г.), показатель Чистый долг/EBITDA — около 1,7x. Свободный денежный поток, по оценке автора, достиг 4,2 млрд руб. (+20% г/г), но компания фокусируется на снижении долга и финансировании двух крупных проектов (модернизация блока на Среднеуральской ГРЭС и строительство нового блока на Краснодарской ТЭЦ), поэтому дивидендные выплаты в ближайшие годы не ожидаются.
Русгидро продвигается с проектом Нижне-Зейской ГЭС в Амурской области мощностью 428 МВт и среднемноголетней выработкой 2,25 млрд кВт·ч. По словам главного инженера компании, стадия проработки проекта близка к завершению, определены створ, параметры водохранилища и предполагаемое оборудование, что позволяет переходить к рабочему проектированию.
Финансовый сектор и рынок капитала. Сбербанк, по словам Германа Грефа, продолжит развивать офлайн-отделения, несмотря на общий тренд к цифровизации: клиенты остаются чувствительны к сокращению физической сети. Сбер также продолжает судебные споры по заблокированным выплатам через Euroclear: Арбитражный суд отложил до 18 ноября рассмотрение кассации Euroclear по делу на сумму около 28 млрд руб. (эквивалент в долларах, евро и фунтах). Ранее суды двух инстанций частично удовлетворили требования Сбербанка о взыскании убытков и упущенной выгоды.
Московская биржа подала иск в Общий суд ЕС, оспаривая санкции Совета ЕС, введенные в июле 2026 г. Детали исковых требований пока не раскрыты. Напомним, что НРД, входящий в группу, ранее безуспешно пытался оспорить санкции в судах ЕС.
Отдельно стоит отметить данные Банка России по финансам домохозяйств. В августе вложения населения в финансовые активы сократились до 721 млрд руб. (против 1,1 трлн руб. в июле), тогда как обязательства выросли на 333 млрд руб., главным образом за счет потребкредитов (+179 млрд руб.) и ипотеки (+114 млрд руб.). Годовой прирост долгов за 12 месяцев достиг 2,7 трлн руб. Это дополняет картину по росту денежной массы М2, которая в сентябре увеличилась на 0,6% м/м; годовой темп ускорился до 13,2%.
Макроэкономика и политика: ускорение инфляции и глобальные риски Ключевым внутренним макрофактором дня стало резкое ускорение инфляции. По данным Росстата, с 29 сентября по 5 октября цены выросли на 0,96% против 0,12% неделей ранее. Годовая инфляция по оценке службы на 5 октября достигла 7,08%, что уже выше целевого диапазона прогноза ЦБ на 2026 г. (6–7%). Минэкономразвития оценивает годовой показатель на уровне 7,17%. Основной драйвер всплеска — индексация тарифов ЖКХ, однако в ряде аналитических комментариев подчеркивается, что на фоне роста денежной массы и инфляционных ожиданий реальная ключевая ставка снижается: по отдельным оценкам, с около 8% до 7%, и с учетом дальнейшего повышения регулируемых тарифов может опуститься до 6,5%. Это оставляет ЦБ пространство для постепенного снижения номинальной ставки, но одновременно усиливает внимание к динамике цен.
Международный фон остается напряженным. МВФ накануне предупредил о «коктейле рисков» для мировой экономики: неравномерный эффект от внедрения генеративного ИИ, затянутый энергетический шок из-за конфликтов на Ближнем Востоке и в Украине и рекордные уровни глобального долга. В сочетании с геополитическими новостями (новые санкции ЕС против России, обсуждение дополнительных мер США, риск эскалации вокруг Ирана и Ормузского пролива) это поддерживает высокую премию за риск на развивающихся рынках, в том числе российском.
Системные показатели российского рынка капитала остаются слабыми. По оценке профильного комитета Госдумы, капитализация фондового рынка РФ на конец августа снизилась до 19,5% ВВП с 26,6% ВВП в 1П2025 г., при целевом показателе 66% к 2030 г. Для повышения роли рынка акций в финансировании экономики обсуждается стимулирование IPO региональных компаний (по одному эмитенту от субъекта РФ) и внесение поправок, разрешающих публичное размещение для компаний с региональным участием в капитале.
На что смотреть сегодня 1. Реакция рынка ОФЗ и акции чувствительных к ставке секторов на всплеск инфляции: новые данные повышают неопределенность вокруг траектории ключевой ставки ЦБ в конце 2026 — начале 2027 гг. 2. Продолжение движения в нефтегазе и металлургах на фоне дорогой нефти, рекордного фрахта и новостей по Ормузскому проливу: устойчивость высоких котировок Brent и российских сортов будет определять дальнейший спрос на сектор. 3. Развитие ситуаций вокруг логистики и инфраструктуры: атаки на логистику в Черном и Персидском заливах, новости по безопасности судоходства могут повлиять на портовые активы, судоходные компании и нефтяников. 4. Корпоративный поток: дополнительные детали по программам инвестиций и дивидендной политике в электроэнергетике и сетевом секторе, с учетом сохраняющихся двузначных ставок доходности госдолга. 5. Валютный рынок и ожидания по рублю в преддверии пиковой части налогового периода во второй половине октября, на фоне высоких нефтегазовых поступлений и активных покупок валюты Минфином.
Краткий вывод Российский рынок завершил 7 октября умеренным ростом благодаря сильным секторам нефти и металлов на фоне дорогой нефти и улучшения экспортных условий для российских сортов. В то же время макрофон становится более сложным: ускорение инфляции выше прогнозного диапазона ЦБ и двузначные доходности ОФЗ удерживают высокую альтернативную стоимость для акций. Внешняя среда характеризуется сочетанием энергетического и геополитического рисков, что поддерживает сырьевые цены, но усиливает волатильность. На ближайшие сессии баланс между высокой доходностью фиксированного дохода и дивидендным потенциалом отдельных эмитентов, прежде всего в сырьевом, металлургическом и инфраструктурном секторах, останется ключевым драйвером относительной динамики российских активов.
Data notes
- Все рыночные данные (индексы, курсы валют, котировки нефти и золота, показатели ОФЗ) приведены по состоянию на закрытие торгов 7 октября 2026 г. или по официальным курсам ЦБ РФ на ближайшую доступную дату, отдельно оговорено, где используются значения на 8 октября.
- По корпоративным историям и макроиндикаторам использованы только цифры и формулировки, содержащиеся в доступных текстах и выдержках; возможные интерпретации драйверов и рисков даны как оценочные суждения на их основе.
- Упомянутые долгосрочные сценарии, оценки доходностей, мультипликаторов и дивидендных выплат в сторонних аналитических материалах приведены описательно и не являются расчетами автора обзора; конкретные числовые прогнозы за рамками процитированных значений намеренно не восстанавливались.