Рынок под давлением геополитики при нефти выше $105
Индекс МосБиржи ушёл ниже 2320 п. на фоне усиления рисков, спрос розницы на акции и ПИФы заметно ослабевает
Key points
- 8 октября индекс МосБиржи снизился на 1,18% до 2310,65 п., РТС — на 1,11% до 852,17 п., падение было широким по секторам при единственном явном аутперформере — недвижимости (MOEXRE +2,26%).
- Нефть Brent на МосБирже выросла на 4,5% до $105,56 за баррель на сочетании погодного фактора в Мексиканском заливе и эскалации на Ближнем Востоке; золото почти не отреагировало (+0,15%).
- Рубль ослаб к доллару, евро и юаню, но уже на 9 октября ЦБ зафиксировал небольшое укрепление; Сбер оценивает текущее ослабление как «достаточное» и ожидает в 2027 г. лишь плавную девальвацию.
- Доходности ОФЗ по ключевым бенчмаркам 2–10 лет остаются в диапазоне 14,8–16,6% годовых; ЦБ фиксирует рост объёма и числа дефолтов по корпоративным облигациям и ЦФА, но без системного риска.
- Крупнейшие потери на рынке акций понесли Яндекс (на фоне неопределённости вокруг повреждённого ЦОДа), металлурги (ММК, НЛМК, Северсталь, Норникель) и ряд потребительских и энергетических имитентов.
- Сбербанк сообщил о рекордных ипотечных выдачах в сентябре (445,5 млрд руб.), планах по секьюритизации автокредитов и оценил долгую высокую ставку как риск для экономики; Совкомбанк обновил дивидендную политику техническими правками.
- Лукойл получил подтверждение срыва сделки с Carlyle по зарубежным активам из‑за отсутствия одобрения OFAC, на первый план выходит альтернативный консорциум инвесторов во главе с Тоддом Боэли и участием DFC.
- ЦБ и Коммерсант отмечают резкое ослабление спроса розничных инвесторов: нетто‑покупки физлиц на бирже в сентябре упали до 6,9 млрд руб. (с 29 млрд в августе), чистый приток в ПИФы сократился почти вдвое, особенно сильны оттоки из облигационных фондов.
- Инфляция в начале октября ускорилась (оценочно 0,96% за неделю и 7,08% г/г), что усиливает ожидания длительного периода высокой ключевой ставки и давит на оценку риск‑активов.
- Внешний фон остаётся напряжённым: война с Ираном, новые санкции США против «теневого флота», обсуждение планов ударов по Ирану, низкая заполненность ПХГ Европы и подготовка переговоров по Украине при отсутствии видимых перспектив быстрого урегулирования.
Watch today
- Публикация официальной инфляции за сентябрь и реакция рынка ОФЗ и курса рубля на подтверждение (или опровержение) ускорения цен до уровней выше траектории прогноза ЦБ.
- Ожидаемая отчётность Сбербанка за 9 месяцев 2026 года: динамика прибыли, качества активов и комментарии по дивидендам и траектории ключевой ставки.
- Дальнейшие сообщения Яндекса о масштабах ущерба и планах по восстановлению дата‑центра в Сасово, а также оценка рынком капитальных затрат и возможных ограничений роста ИИ‑инфраструктуры.
- Новые детали по структуре сделки с зарубежными активами Лукойла, включая параметры участия консорциума Тодда Боэли и DFC, и возможные политические условия.
- Динамика цен на нефть после скачка выше $105 за Brent и новости по иранскому треку, включая санкции против «теневого флота» и обсуждаемые военные сценарии США.
- Курсы рубля и активность экспортеров на валютном рынке на фоне минимальных за несколько лет объёмов продаж валюты крупнейшими компаниями и комментариев Сбера о достаточном ослаблении рубля.
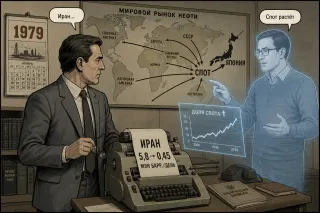
Форс‑мажор: сноска, которая всем правит
Советский нефтяник, 1979: «У нас в договоре одна строчка: форс‑мажор. И вот Иран упал с 5,8 до 0,45 миллиона баррелей в день, Кувейт режет нам 80 %, Ливия “по технике” отменяет… и вдруг вся планета на споте по двойной цене.» Китаист‑экономист: «Тогда спот был 8 % рынка, после отмен контрактов — уже цена для всех. Япония побежала за баррелями, панически накапливая запасы и удваивая реальный дефицит. Маленькая сноска решила, кто идёт на спот, а кто остаётся в очереди.»
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| KFBA | ИНГРАД ао | 1 635.00 | +8.64% |
| MGTS | МГТС-5ао | 1 476.00 | +2.22% |
| LSRG | ЛСР ао | 501.00 | +1.75% |
| VJGZ | Варьеган | 2 615.00 | +1.55% |
| SELG | Селигдар | 37.74 | +1.18% |
| PLZL | Полюс | 976.00 | +0.62% |
| ELMT | iЭлемент | 0.10 | +0.56% |
| OZPH | iОзонФарм | 45.43 | +0.29% |
| LEAS | Европлан | 672.50 | +0.21% |
| UTAR | ЮТэйр ао | 8.53 | +0.12% |
| YDEX | ЯНДЕКС | 3 584.50 | -3.36% |
| MAGN | ММК | 21.64 | -3.16% |
| CHMF | СевСт-ао | 674.00 | -3.02% |
| RENI | Ренессанс | 69.16 | -3.00% |
| GCHE | ЧеркизГ-ао | 3 761.00 | -2.72% |
| MRKU | Россети Ур | 0.65 | -2.68% |
| RGSS | РГС СК ао | 0.18 | -2.59% |
| MRKV | РсетВол ао | 0.21 | -2.52% |
| NLMK | НЛМК ао | 73.64 | -2.46% |
| GMKN | ГМКНорНик | 115.32 | -2.44% |
Рынок накануне 8 октября российские акции закрылись в минусе по всем основным индексам, несмотря на сильный рост нефти и стабильный внешний спрос на сырьё. Индекс МосБиржи снизился на 1,18% до 2310,65 п., почти вплотную протестировав зону 2300 п. Индекс РТС потерял 1,11% и закрылся на 852,17 п. Индекс полной доходности MCFTR просел на 1,07%. Волатильность по индексу RVI выросла: индикатор опустился на 2,9% до 28,88 п., оставаясь в повышенном диапазоне.
Долговой рынок также двигался вниз: индекс государственных облигаций RGBITR сократился на 0,39%. Индексы корпоративных облигаций RUCBTRNS и RUMBTRNS снизились символически (–0,05% и –0,06%), но общий фон остаётся сдержанным на фоне высокой ключевой ставки и информации ЦБ о продолжающемся росте дефолтов по корпоративным бондам и ЦФА в сентябре.
Секторная картина Снижение носило широкий характер, но неоднородное по отраслям: - нефть и газ: MOEXOG –0,66%; - металлы и добыча: MOEXMM –1,81%; - финансы: MOEXFN –1,48%; - потребительский сектор: MOEXCN –0,99%; - электроэнергетика: MOEXEU –1,27%; - химия и нефтехимия: MOEXCH –0,44%; - IT и телеком: MOEXIT –1,68%; - транспорт: MOEXTN –1,66%; - девелоперы: MOEXRE единственный заметный аутперформер, +2,26% за день.
Лучше рынка выглядели отдельные истории в недвижимости и отдельных сырьевых нишах, но в целом распродажа затронула как циклические, так и защитные сегменты. Отдельного внимания заслуживает продолжение слабости металлургии и IT на фоне новостей и роста доходностей.
Валюты, нефть, золото, ОФЗ Рубль к вечеру 8 октября оставался под умеренным давлением. По доступным данным по курсам ЦБ на 7 октября, доллар укрепился примерно на 0,9% до 85,71 руб., евро — на 0,73% до 96,03 руб., юань — на 1,18% до 12,80 руб. При этом уже на 9 октября Банк России установил официальный курс доллара ниже — 85,42 руб., евро — 95,47 руб., юаня — 12,73 руб., что отражает частичную коррекцию рубля утром пятницы после всплеска геополитических рисков накануне.
Сырьё усилило контраст между внешним и внутренним фоном. Ближайший фьючерс на нефть Brent на МосБирже подскочил на 4,5% до $105,56 за баррель (оборот свыше 112 млрд руб.) на сочетании: - военной эскалации на Ближнем Востоке (удары по танкерам, ужесточение санкций США против «теневого флота» Ирана, обсуждение новых ударов по Ирану); - погодного фактора: по данным утреннего обзора AucTrace, первый ураган сезона в Мексиканском заливе остановил до двух третей морской добычи США.
Золото двигалось намного спокойнее: ближайший фьючерс на GOLD_MOEX прибавил лишь 0,15% до $4168 за унцию (оборот около 51,7 млрд руб.), несмотря на ночной рост мировых котировок на заявления представителя ФРС о большей гибкости в дальнейшем повышении ставки и откат доходностей казначейских бумаг США с локальных максимумов.
Долгосрочная кривая ОФЗ остаётся двузначной. По состоянию на утро 9 октября ориентиры доходности: - 2‑летний выпуск (26236) — 14,78%; - 5‑летний (26218) — 15,97%; - 10‑летний (26240) — 16,62% годовых.
ЦБ в вечернем обзоре по рискам финансового рынка за сентябрь зафиксировал дальнейший рост объёма и числа дефолтов по корпоративным облигациям и ЦФА (6,5 млрд руб. против 4,5 млрд руб. в августе, 32 эмитента за месяц против 27 месяцем ранее), хотя текущий уровень (0,08% объёма рынка за 9 месяцев 2026 года) регулятор оценивает как несистемный. Однако сочетание высокой ключевой ставки, усиливающегося кредитного риска в сегменте ВДО и растущего бюджета заимствований (Минфин планирует до 6,5 трлн руб. в ОФЗ в 2026 г.) задаёт жёсткое ограничение для оценки долговых бумаг.
Лидеры и аутсайдеры акций В списке лидеров дня преобладали девелоперы и отдельные «золотые» и ресурсные истории: - ИНГРАД ао: +8,64% (бумага малого веса в индексе, рыночная капитализация ~63 млрд руб.); - МГТС: +2,22%; - ЛСР: +1,75%; - Варьеган: +1,55%; - Селигдар: +1,18%; - Полюс: +0,62%; - Роснефть: +0,04% при общем снижении нефтегаза.
Выделяется рост сектора недвижимости: индекс MOEXRE +2,26%, на фоне тяжёлой недели для строительных и девелоперских бумаг в целом. Позитивный день у ЛСР и ИНГРАДа вписывается в публикации о том, что по отдельным крупным игрокам рынок ожидает поддержки банков и реструктуризации долгов, но непосредственных новых корпоративных триггеров в ленте по этим имитентам в четверг не было.
Список аутсайдеров дня: - Яндекс (YDEX): –3,36%; - ММК (MAGN): –3,16%; - Северсталь: –3,02%; - Норникель (GMKN): –2,44%; - НЛМК: –2,46%; - Черкизово: –2,72%; - ряд сетевых энергокомпаний и розницы (Лента –2,36%).
Снижение по Яндексу сопровождалось существенным новостным фоном. Компания подтвердила Forbes, что пока не может оценить возможность восстановления оборудования в дата‑центре в Сасово после пожара вследствие атаки БПЛА; масштаб ущерба инфраструктуре всё ещё оценивается. Отдельно РБК оценивает потенциальную стоимость строительства аналогичного ЦОДа в 12–15 млрд руб. без учёта серверов; при серьёзном повреждении машинных залов восстановительные работы могут растянуться до года, а строительство нового крупного ЦОДа в России сейчас может занимать около двух лет. Для Яндекса это создаёт риски задержек по наращиванию мощностей для ИИ и облачных сервисов, что рынок заложил в цену.
В металлургии давление усиливают сразу два фактора. С одной стороны, секторно индекс металлов и добычи (MOEXMM) потерял 1,8% за день, а ранее ЦБ отмечал, что по итогам сентября бумаги металлургов в среднем входили в число худших по доходности за год (–34,9% с начала 2026 года). С другой — свежий корпоративный поток: ММК сообщила о значительном росте онлайн-продаж через корпоративный маркетплейс (275,6 тыс. тонн за 9 месяцев 2026 г., почти +50% г/г), однако эта позитивная операционная динамика рынком вчера была проигнорирована на фоне макро- и отраслевых рисков. Норникель, несмотря на обновлённый ориентир по выручке от драгметаллов на 2026 год около $4 млрд (при $8,3 млрд общей выручки за первое полугодие), также оказался в числе лидеров снижения.
Финансовый сектор снижался шире рынка (MOEXFN –1,48%). Сбербанк потерял 0,73%, ВТБ — около 1,4%, Совкомбанк — 1,65%. На котировки давит сочетание высокой ставки и растущего внимания ЦБ к рискам секьюритизации, ВДО и потребительского кредитования. При этом внутри сектора вышло много значимой информации, важной для оценки устойчивости бизнес‑моделей и будущих дивидендных потоков.
Корпоративные новости и отчётности Банки и секьюритизация. ЦБ в обзоре рисков финансового рынка за сентябрь отдельно выделил рост объёмов секьюритизации потребительских кредитов и планирует с 15 октября изменить режим пруденциального учета этих бумаг, делая их менее выгодными для банков. На этом фоне Сбербанк подтвердил планы диверсификации источников фондирования через структурированные инструменты: - первый пилотный выпуск секьюритизации автокредитов запланирован на конец ноября — начало декабря 2026 года; - в 2027 году банк рассчитывает масштабировать практику и выстроить для инвесторов «календарь» регулярных сделок по пулам потребительских, ипотечных и автокредитов. По словам первого зампреда правления Кирилла Царёва, Сбер уже разместил старшие транши по ряду сделок неипотечной секьюритизации, а развитие этого сегмента рассматривает как устойчивый элемент продуктовой линейки для розничных инвесторов.
Сбер также дал ряд комментариев по макро и рынку капитала: - финдиректор Тарас Скворцов считает, что длительное сохранение ключевой ставки на текущем повышенном уровне приведёт к негативным последствиям для экономики; по его оценке, дальнейшее снижение ставки способно поддержать бизнес и бюджет без риска резкого кредитного перегрева, поскольку рост кредитования будет естественным образом ограничиваться капиталом банков и высокой стоимостью фондирования; - Скворцов также отметил, что «рубль уже достаточно ослаб», и существенных фундаментальных факторов для дальнейшей резкой девальвации он не видит; в 2027 году ожидает плавное ослабление на несколько процентов без скачков; - по ипотеке банк зафиксировал рекордный месяц: в сентябре выдано 445,5 млрд руб. (+65,8% м/м и +62,2% г/г) на фоне завершения старых условий «Семейной ипотеки»; доля новостроек в выдачах выросла до 62% . На рынке облигаций внимание инвесторов привлекли комментарии Иволга Capital по сегменту ВДО и сигналам стресса у эмитентов МФО (блокировка счетов МФК «Лайм‑Займ» ФНС). В сочетании с данными ЦБ по росту дефолтности это усиливает расхождение между качественными и «пограничными» кредитами, что было заметно по разнонаправленной динамике индексов корпоративных облигаций разных рейтинговых классов в сентябре (AA/AAA в плюсе, A/BBB — в минусе).
IT и телеком. Помимо инцидента с ЦОД Яндекса, широкий IT‑сектор (MOEXIT –1,68%) оставался под давлением: рынок закладывает одновременно риски по инфраструктуре, регуляторное ужесточение для цифровых сервисов (новые правила AML для цифровых депозитариев и криптообменников от ЦБ) и высокие ставки дисконтирования для быстрорастущих компаний.
Нефть и газ. Для Лукойла день сопровождался сразу двумя блоками новостей: - Bloomberg со ссылкой на Lukoil International сообщила, что Управление по контролю за иностранными активами Минфина США (OFAC) не одобрило январское соглашение с инвесткомпанией Carlyle о покупке части зарубежных активов, в результате чего договорённости утратили силу в конце июля; - параллельно The New York Times и другие источники описывают продвижение альтернативной сделки консорциума инвесторов во главе с Тоддом Боэли, где значительные доли могут получить ближневосточные инвесторы и американская DFC (до 15% без авансовых вложений). Это вплетено в более широкий контекст переговоров между Россией и США, в том числе по Украине.
Секторально нефтегаз в сентябре, по данным ЦБ, был одним из лучших сегментов (средняя доходность +9,1% на фоне роста нефти), и даже 8 октября бумаги мейджоров держались лучше рынка: Роснефть закрылась около нуля, Газпром и Новатэк потеряли менее 1,1% каждый, ЛУКОЙЛ — около 0,5%. При этом регулятор отмечает, что акции нефтегаза остаются одними из самых дешёвых по мультипликаторам (средний P/E ~5,3x) на фоне двузначной дивидендной доходности, но зависят от высоковолатильной геополитической премии в нефти.
Потребительский сектор и девелоперы. Из розницы заметных корпоративных отчётов по итогам четверга по российским эмитентам не выходило, однако в ленте есть прогноз аналитиков по X5 Retail Group на 3‑й квартал: ожидается ускорение роста выручки до 12,2% г/г (до 1,30 трлн руб.) и рост LfL-продаж на 7,1% г/г. Важным драйвером для оценки X5 остаётся перспектива дивидендов ближе к концу года: в качестве рабочего ориентира называется диапазон порядка 200 руб. на акцию (около 10% доходности к текущей цене), но это остаётся мнением аналитиков, а не официальным руководством компании.
В секторе коллективных инвестиций Коммерсант со ссылкой на Investfunds приводит слабую статистику по ПИФам: чистый приток в открытые и биржевые фонды в сентябре составил лишь 44,6 млрд руб., что почти вдвое меньше августа и на 41% ниже сентября 2025 г. Особо выделяется отток 35,5 млрд руб. из облигационных фондов на фоне роста доходностей ОФЗ и падения цен классических бондов. Часть средств уходит в фонды денежного рынка (до 73 млрд руб. вложений) и облигации с плавающим купоном, а из фондов акций выведено ещё 4,1 млрд руб. Эти данные хорошо коррелируют с цифрами ЦБ о сокращении чистых покупок розничных инвесторов на бирже в сентябре (6,9 млрд руб. против 29 млрд в августе).
Макро, политика и внешний фон Макровнутренний фон сочетает ускоряющуюся инфляцию и жёсткий бюджет: - по оценкам, основанным на недельных данных Росстата, CPI в период 29 сентября — 5 октября прибавил 0,96% (против 0,12% и 0,06% в предыдущие недели), годовая инфляция поднялась до 7,08% и находится выше обновлённого среднесрочного прогноза ЦБ (6–7% на 2026 г.); - скачок цен связан прежде всего с повышением тарифов ЖКХ и РЖД, ростом стоимости услуг и топлива, а также эффектом ослабления рубля на импортные товары; - дефицит федерального бюджета за январь–август достиг 5,8 трлн руб. (2,5% ВВП) при плановом дефиците 7,3 трлн руб. на год (3,2% ВВП); расходы опережают доходы, и Минфин опирается на масштабную программу размещения ОФЗ.
На этом фоне ЦБ и эксперты обсуждают траекторию ключевой ставки в 2027 г. Оценки сильно расходятся: Софья Донец (Т‑Инвестиции) говорит о средней ставке около 13%, Олег Вьюгин — о 10% «если всё пойдёт по плану», при этом оба отмечают существенные риски отклонений сценария. Сам ЦБ на последнем заседании ставку оставил без изменений и дал понять, что снижение будет очень осторожным.
Внешний фон для России остаётся крайне волатильным: - на Ближнем Востоке продолжается война с участием Ирана, США ввели новые санкции против «теневого флота» (17 судов и ряд структур), Пентагон по данным NYT готовит варианты трёхдневных ударов по иранской инфраструктуре; при этом Трамп публично заявил, что до промежуточных выборов атаковать Иран не намерен и ведёт «продуктивные переговоры» с Тегераном; - ВТО отмечает резкое сокращение экспорта СПГ (–47% г/г) и нефти (–24% г/г) с Ближнего Востока в первом полугодии 2026 г., частично компенсированное ростом поставок из США, Норвегии и Бразилии; Азия спешно наращивает стратегические запасы и ускоряет переход к ВИЭ; - по линии Украины идёт подготовка к контактам: украинская переговорная группа (с участием высокопоставленных лиц) заявила о двухдневной встрече в США с Джаредом Кушнером и Стивом Уиткоффом, к которой должна присоединиться европейская делегация; параллельно Reuters пишет о возможных поездках Уиткоффа и Кушнера в Москву в октябре; - при этом госсекретарь США Марко Рубио публично усомнился в перспективах скорого дипломатического урегулирования, а Кремль, со слов Дмитрия Пескова, с этой оценкой согласился, констатировав отсутствие реальных мирных траекторий со стороны Киева.
Суммарно внешний поток поддерживает дорогую нефть, но усиливает дисконты и рисковые надбавки для российских активов, особенно в части санкционно чувствительных историй и экспортёров.
На что смотреть сегодня 9 октября фокус для российского рынка смещается к внутренним данным и корпоративному фону: - статистика по инфляции за сентябрь: участники будут сопоставлять месячный пересчёт с недельными данными, уже показавшими ускорение до 0,31% за месяц и 7,08% год к году; сильный отчёт по ценам укрепит ожидания длительного периода высокой ключевой ставки; - ожидаемая отчётность Сбербанка за 9 месяцев 2026 г. (по утреннему обзору AucTrace, банк должен представить результаты в пятницу): ключевой вопрос — динамика чистой прибыли на фоне высокой ставки и рекордного спроса на ипотеку в сентябре, а также обновлённое управление по дивидендам; - реакция рынка на новости по Яндексу и ухудшение видимости по восстановлению ЦОД: инвесторы будут оценивать, насколько текущая капитализация уже учитывает возможные капитальные затраты и временные ограничения по росту облачных и ИИ‑сервисов; - продолжение обсуждения сделки по зарубежным активам Лукойла и её вплетения в политический контекст американо‑российских переговоров: возможные уточнения структуры консорциума инвесторов и участия DFC; - поведение рубля и ОФЗ на фоне свежих данных ЦБ по валютным продажам экспортеров (минимумы за несколько лет) и комментариев Сбера о «достаточном» ослаблении национальной валюты; - внешний фон: динамика нефти после погодного и геополитического рывка выше $105 за Brent и возможная фиксация прибыли, а также новости по иранскому треку и переговорам США–Иран.
Выводы Российский рынок вошёл в октябрь под сильным встречным ветром: ускоряющаяся инфляция, высокая ставка, ослабевающий рубль, рост кредитного риска в корпобондах и насыщенный негативный внешний фон совпали с охлаждением спроса розничных инвесторов. При Brent выше $105 российские индексы торгуются существенно ниже максимумов года, а капитализация рынка (по оценке ЦБ около 19,5% ВВП на конец августа) далека от целевых 66% ВВП к 2030 году, что сам регулятор уже называет малореалистичным без масштабного расширения предложения акций и соответствующего спроса.
Краткосрочно баланс для рынка остаётся хрупким. Дорогая нефть и сильная отчётность отдельных эмитентов (банки, нефтегаз, отдельные экспортеры драгметаллов) формируют фундаментальную поддержку. Но она во многом компенсируется повышенными дисконтом за риск, ростом кривой доходности, слабым аппетитом розницы к риску и новостями по инфраструктуре (ЦОДы, кибер/дрон‑риски). В таких условиях рынок, скорее всего, продолжит остро реагировать на точечные корпоративные и политические триггеры, а внутридневная волатильность останется повышенной, особенно вокруг уровней 2300 п. по индексу МосБиржи.
Data notes
- Все рыночные данные (индексы, курсы, фьючерсы, доходности ОФЗ) приведены по состоянию на закрытие торгов 8 октября 2026 года, если явно не указана иная дата/время.
- Курсы валют ЦБ РФ на 9 октября 2026 года (85,4173 руб. за доллар, 95,4709 руб. за евро, 12,7320 руб. за юань) используются для описания утренней динамики рубля уже после закрытия рынка 8 октября.
- Доходности ОФЗ 2Y, 5Y и 10Y взяты по репрезентативным выпускам‑прокси (26236, 26218, 26240) на утро 9 октября и отражают уровень доходности к погашению, а не внутридневную доходность 8 октября.
- Для ряда сюжетов (инфляция, дефолты по облигациям, притоки/оттоки в ПИФы, активность розничных инвесторов, секторные доходности) используются агрегированные данные и оценки Банка России и отраслевой статистики за сентябрь, опубликованные после завершения торгов 8 октября.
- Комментарии по ожидаемой отчётности Сбербанка и дивидендам X5 основаны на опубликованных мнениях аналитиков и менеджмента и не являются фактическими результатами или официальными прогнозами компаний.