Рынок под давлением внешнего фона и налоговых дискуссий
Российские акции откатились после серии ростов; долговой рынок сохраняет устойчивый спрос на фоне ожиданий решений ЦБ
Key points
- Индекс МосБиржи 14 октября снизился на 0,53% до 2413,68 пункта, РТС потерял 0,63%; сильнее рынка просели металлы и добыча, финансы и недвижимость.
- Рубль умеренно укрепился, Brent на МосБирже вырос до 106,18 долл./барр., золото скорректировалось на 1,8%; Минфин разместил длинные ОФЗ с доходностью около 16,8% при высоком спросе.
- Лидерами роста стали VEON, ряд бумаг электроэнергетики и потребсектора; среди аутсайдеров — Распадская, Газпром нефть, Норникель, РУСАЛ, ВТБ и Транснефть‑преф.
- Сбер по РПБУ за сентябрь показал рост чистой прибыли на 12% г/г и двузначный рост кредитного портфеля, несмотря на повышенные налоги и резервирование.
- Новатэк показал рост добычи углеводородов при небольшом снижении реализации газа, продолжает усиливать арктический флот; внешне формируется более конкурентный фон в СПГ.
- Инциденты с ЦОДами усилили внимание к устойчивости цифровой инфраструктуры: Яндекс и Циан восстанавливают сервисы, Минцифры и Ростелеком говорят о необходимости резервных мощностей.
- Инфляция в РФ по неделе замедлилась до 0,11%, годовой показатель достиг 7,22%; ЦБ прямо увязывает возврат инфляции к 4% в 2027 г. с выверенной траекторией ключевой ставки.
- РСПП критикует элементы нового налогового пакета (налог на сверхдоходы сырьевого сектора, расширение прогрессивного НДФЛ), что повышает регуляторную неопределённость для ряда отраслей.
- Объём размещений облигаций в сентябре на МосБирже вырос на 67% г/г до 2,4 трлн руб., драйвером выступил рынок ОФЗ; интерес частных инвесторов смещён в долговой сегмент.
- Внешний фон формируют риски дефицита дизеля и планируемое высвобождение 100 млн баррелей резервов МЭА, обсуждение смягчения санкций по «теневому флоту» и политические сигналы из ЕС и США.
Watch today
- Риторика и комментарии ЦБ РФ по инфляции и экономической активности в преддверии заседания по ставке, а также реакция рынка ОФЗ на свежие данные Росстата.
- Развитие обсуждения налогового пакета и ответ правительства на предложения РСПП по налогу на сверхдоходы и прогрессивному НДФЛ.
- Новостной фон в энергетике: детали поставок российского дизеля в США, возможный интерес Европы к этим объёмам и дальнейшие шаги МЭА по использованию резервов.
- Темпы восстановления облачных и ИИ‑сервисов Яндекса и других ИТ‑компаний, регуляторные предложения по созданию резервных «ЦОДов судного дня».
- Динамика спроса на аукционах ОФЗ и корпоративных облигаций на МосБирже на фоне доходностей 15–17% и сохраняющихся высоких банковских ставок.
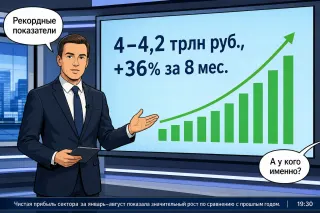
Кому проценты поют
Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| VEON-RX | VEON | 78.90 | +4.37% |
| ELMT | iЭлемент | 0.10 | +1.91% |
| MRKP | РСетиЦП ао | 0.55 | +1.56% |
| SGZH | Сегежа | 0.73 | +1.24% |
| EVRZ | ЕВРАЗ | 48.60 | +1.14% |
| USBN | УралСиб ао | 0.12 | +1.04% |
| CNRU | iЦиан | 671.00 | +1.02% |
| UNAC | iАвиастКао | 0.44 | +0.92% |
| OZON | Озон | 3 514.00 | +0.85% |
| AFLT | Аэрофлот | 35.71 | +0.79% |
| RASP | Распадская | 132.65 | -4.91% |
| SIBN | Газпрнефть | 580.00 | -4.12% |
| LSNG | РСетиЛЭ | 14.01 | -3.11% |
| FEES | Россети | 0.06 | -2.91% |
| RUAL | РУСАЛ ао | 24.26 | -2.71% |
| BANE | Башнефт ао | 1 303.50 | -2.58% |
| KAZT | Куйбазот | 368.80 | -2.54% |
| GMKN | ГМКНорНик | 115.58 | -2.38% |
| ALRS | АЛРОСА ао | 20.17 | -2.37% |
| KMAZ | КАМАЗ | 58.30 | -2.18% |
Рынок накануне
14 октября российский рынок акций ушёл в умеренную коррекцию после трёхдневного роста. Индекс МосБиржи снизился на 0,53% до 2413,68 пункта, индекс РТС потерял 0,63% и опустился до 905,73 пункта. Полная доходность по индексу MCFTR практически не изменилась (+0,11%), что отражает продолжающийся вклад дивидендов на фоне слабой ценовой динамики.
Отраслевые индексы показали преимущественно отрицательную динамику. Наиболее сильно просели металлы и добыча (MOEXMM, −1,75%), финансовый сектор (MOEXFN, −1,06%) и недвижимость (MOEXRE, −1,19%). Нефтегазовый индекс MOEXOG потерял 0,35%. Позитивно выделился только химический и нефтехимический сектор (MOEXCH, +0,20%), тогда как электроэнергетика (−0,99%), потребительский сектор (−0,59%), транспорт (−0,58%) и IT&Telecom (−0,29%) также завершили день в минусе.
Одновременно долговой рынок оставался устойчивым: индекс государственных облигаций RGBITR вырос на 0,27%. Спрос на первичных аукционах Минфина по ОФЗ подтверждает готовность инвесторов принимать длительный процентный риск на текущих уровнях доходности.
Валюты, нефть, золото, облигации
Рубль в среду укрепился ко всем основным валютам. По данным срочного рынка МосБиржи, декабрьский фьючерс на доллар США (Si-12.26) снизился на 0,8% до 84,70 руб., фьючерс на евро (Eu-12.26) упал на 1,41% до 94,38 руб., спот CNY/RUB TOM опустился на 0,94% до 12,446 руб. Официальные курсы ЦБ РФ на 15 октября зафиксированы на уровне 83,95 руб. за доллар, 93,92 руб. за евро и 12,5358 руб. за юань, что также отражает умеренное укрепление рубля.
На сырьевом рынке нефть сохраняет высокие уровни. Ближайший фьючерс на Brent на МосБирже подрос на 0,21% до 106,18 долл. США за баррель при значительном рублёвом обороте (почти 47 млрд руб.). На этом фоне отдельные новости (заявление о возобновлении атак на российские НПЗ, обсуждение смягчения санкций против «теневого флота», планы МЭА высвободить до 100 млн баррелей нефти и дизтоплива из резервов) формируют разнонаправленный новостной фон, но внутри дня существенного ценового разворота по Brent в российских котировках не зафиксировано.
Золото скорректировалось: ближайший фьючерс на золото на МосБирже упал на 1,82% до 4135,7 долл. за тройскую унцию при высоком обороте (свыше 66 млрд руб.). На внешних рынках динамика золота, по утренним обзорам, была волатильной на фоне данных по инфляции в США и движения доходностей Treasuries, что передалось и в российские котировки.
Ставки по ОФЗ остаются на повышенных уровнях, отражая текущую ключевую ставку ЦБ (14%) и ожидания рынка. По индикативным выпускам на утро 15 октября доходности составляют примерно 14,6% по 2‑летнему бенчмарку, 15,77% по 5‑летнему и 16,33% по 10‑летнему. 14 октября Минфин на аукционе ОФЗ‑ПД 26245 с погашением в 2035 году разместил 73,5 млрд руб. при спросе 187,3 млрд руб.; средневзвешенная доходность составила 16,77% годовых. Сильный спрос при высокой доходности подтверждает, что инвесторы готовы фиксировать длинные ставки, но требуют за это существенную премию к текущей ключевой.
Акции: лидеры и аутсайдеры
Рынок акций торговался в режиме общей фиксации прибыли, но внутри дня сохранилась выраженная дифференциация по эмитентам.
В лидерах роста по итогам дня оказались: - VEON (+4,37% до 78,90 руб.) — при небольшом обороте, без специфических корпоративных новостей в предоставленном контексте. - «iЭлемент» (+1,91%), «Росети Центра и Приволжья» (РСетиЦП, +1,56%), Сегежа (+1,24%), ЕВРАЗ (+1,14%) — умеренное восстановление после предыдущих движений, без сильного новостного драйвера по данным на утро. - Уралсиб (+1,04%), Циан (+1,02%), «Авиасткарго» (iАвиастКао, +0,92%), Ozon (+0,85%), Аэрофлот (+0,79%), «Сургутнефтегаз» ао (+0,78%), «Авангард» ао (+0,74%).
Часть движения по Циану можно связать с операционным апдейтом: компания сообщила, что с 13 октября все ключевые сервисы восстановлены и работают в штатном режиме после проблем у инфраструктурного партнёра; затраты на перераспределение сервисов и данных в другие ЦОДы Циан оценивает как незначительные и не видит влияния ситуации на бизнес‑модель и финансовое положение.
В аутсайдерах дня оказались: - Распадская (−4,91%), Газпрнефть (−4,12%), Россети (−2,91%), РСетиЛЭ (−3,11%) — давление в угольном и электроэнергетическом сегментах, а также заметная просадка в Газпром нефти на фоне усиления новостного шума вокруг атак на НПЗ и обсуждения поставок российского дизеля за рубеж. - РУСАЛ (−2,71%), Башнефть ао (−2,58%), КуйбышевАзот (−2,54%), ГМК «Норникель» (−2,38%), Алроса (−2,37%), КАМАЗ (−2,18%), ВТБ (−2,16%), Астра (−2,16%), привилегированные акции Транснефти (−2,05%).
По Норникелю и РУСАЛу негативный фон добавляет обсуждаемая налоговая нагрузка. РСПП направил премьер‑министру письмо с критикой предлагаемого налога на сверхдоходы горнодобывающей отрасли (по сути, «налога с оборота» для сырьевого сектора). Бизнес предлагает взамен временно повысить налог на прибыль на 0,5–1 п.п. на три года. Для Норникеля добавочным фактором давления остаётся опубликованный прогноз International Nickel Study Group: по их оценке, мировой рынок первичного никеля останется профицитным в 2026–2027 годах (избыток порядка 19 тыс. т в 2026 г. и 70 тыс. т в 2027 г.), что формирует умеренно неблагоприятный среднесрочный ценовой фон для производителей.
В банковском секторе Сбер и ВТБ закрылись снижением. ВТБ потерял 2,16%, Сбер снизился на 0,57% до 285,52 руб. при крупнейшей капитализации на рынке. Давление на банки в целом укладывается в общерыночную коррекцию, но по Сберу добавился фактор новостей об атаке на дата‑центр (по сообщениям, все сервисы работают штатно, задействованы резервные мощности). При этом фундаментальный фон по Сберу остаётся сильным: за сентябрь по РПБУ банк показал рост чистой прибыли на 12,1% г/г до 168,5 млрд руб., чистый процентный доход вырос на 19,4% г/г до 327,3 млрд руб., а кредитный портфель продолжил расти во всех ключевых сегментах. Сильный спрос на ипотеку (445 млрд руб. в сентябре, +58,9% г/г) и потребкредитование (243 млрд руб., +60,9% г/г) отражают передислокацию спроса перед ужесточением условий семейной ипотеки с 1 октября.
В IT‑секторе и e‑commerce динамика неоднородная. Яндекс (YDEX) практически не изменился (+0,03%), оставаясь под влиянием новостей о повреждении ЦОДов в результате атак БПЛА. Минцифры сообщило о помощи компании в поиске резервных площадок и переносе ключевых систем; сам Яндекс подтверждает постепенное восстановление корпоративных ИИ‑сервисов в Yandex Cloud, хотя часть функциональности пока ограничена. Аналитики Совкомбанка на этом фоне отозвали рекомендацию «покупать» по акциям и пересматривают оценку, указывая на риски отрицательного свободного денежного потока, снижение выручки и EBITDA в B2B‑сегментах и повышенные капитальные расходы на восстановление инфраструктуры.
Ozon прибавил 0,85% на фоне относительно нейтрального новостного фона по самой компании, хотя по сектору обсуждается возможная отмена пониженных региональных ставок УСН для торговли с 2027 года. Ассоциация цифровых платформ просит Минфин сохранить льготы, указывая, что около 76% продавцов на маркетплейсах работают по УСН и повышение налоговой нагрузки сильно ударит по селлерам, уже пострадавшим от атак на логистическую инфраструктуру.
Корпоративные новости и отчётность
Сбербанк
Сбер опубликовал сокращённые результаты по РПБУ за сентябрь 2026 года. Ключевые показатели (по данным представленного обзора): - чистый процентный доход: 327,3 млрд руб. (+19,4% г/г); - чистый комиссионный доход: 58,7 млрд руб. (−7,2% г/г) — под давлением изменений в программе лояльности и тарифах на транзакционные сервисы; - чистая прибыль: 168,5 млрд руб. (+12,1% г/г); - расходы на резервы и переоценку кредитов: −48,4 млрд руб. (−40,6% г/г), при этом, по расчётам автора анализа, чистое резервирование составило около 52,8 млрд руб. против 62,5 млрд руб. годом ранее; - операционные расходы: 108,4 млрд руб. (+12,4% г/г); - достаточность капитала по РПБУ: 13,2% (на 0,3 п.п. выше уровня год назад, без учёта нераспределённой прибыли 9М‑2026, которую Сбер оценивает как +2,2 п.п.).
Кредитный портфель продолжил рост: ипотека (+2,3% м/м до 13,5 трлн руб.), потребительские кредиты (+1,4% м/м до 3,3 трлн руб.), корпоративный портфель (+1,2% м/м до 32,8 трлн руб.). Менеджмент при этом ранее предупреждал о росте резервирования и замедлении темпов роста прибыли во втором полугодии, на фоне повышенных налоговых выплат и возможного роста кредитного риска.
Новатэк
По Новатэку вышла серия сообщений. Операционные результаты за 9М‑2026 аналитики «Цифры» оценивают как нейтральные: добыча углеводородов достигла 514,4 млн баррелей нефтяного эквивалента (+3,3% г/г), в том числе природный газ 64,8 млрд куб. м (+3,4% г/г), жидкие углеводороды 10,71 млн т (+2,6%). В III квартале добыча выросла на 4,2% г/г, но реализация газа включая СПГ немного снизилась (−1,1% г/г до 55,2 млрд куб. м), тогда как продажи жидких углеводородов выросли на 1% до 13,8 млн т. На реализации негативно сказались августовские атаки на инфраструктуру.
Отдельно Reuters сообщило о приобретении Новатэком как минимум двух газовозов Arc4 (North Ocean и North Moon) для арктических проектов, что важно с учётом санкционных ограничений на специализированный флот для «Арктик СПГ‑2». Дополнительно президент США объявил о старте проекта Alaska LNG на 50 млрд долл. с участием Кореи и Тайваня, что формирует долгосрочный конкурентный фон на мировом рынке СПГ, но прямых количественных эффектов для Новатэка в новостях не приводится.
IT и цифровая инфраструктура
По Яндексу, помимо уже упомянутых новостей о резервных площадках и восстановлении облачных сервисов, стоит отметить общий регуляторный фон. Минцифры работает над повышением устойчивости критической цифровой инфраструктуры (одновременно прозвучали идеи Ростелекома о создании «ЦОДов судного дня» для резервного копирования и быстрого восстановления сервисов). В совокупности это подчёркивает структурное повышение капиталоёмкости и требований к отказоустойчивости для крупнейших ИТ‑игроков.
Циан сообщил о полном восстановлении ключевых сервисов с 13 октября и переходе к более распределённой инфраструктуре с дублирующими площадками и гео‑распределённым хранением. Компания оценивает финансовые последствия инцидента как несущественные.
Облигационный рынок и корпоративный долг
На фоне высоких ставок и сильного интереса к фиксированному доходу МосБиржа сообщила, что объём размещений облигаций в сентябре (без однодневных выпусков) вырос на 67% г/г до 2,4 трлн руб. Основной драйвер — рынок ОФЗ, где размещения увеличились в 3,3 раза г/г до 1,2 трлн руб. Корпоративные и региональные размещения составили ещё 1,2 трлн руб. (+12% г/г). Частные инвесторы вложили в облигации в сентябре 210,6 млрд руб., из которых около 77% пришлось на корпоративные бумаги, 23% — на ОФЗ и региональный долг.
На рынке высокодоходного долга (ВДО) управляющие продолжают ужесточать отбор. Отмечено, что Иволга Капитал обновила список «устойчивых» ВДО‑эмитентов, исключив РДВ Технолоджи не из‑за дефолтных признаков, а по причине близкой put‑оферты и связанных с ней рисков концентрации выкупа.
Макро и внешний фон
Внутренний макроэкономический фон в целом поддерживает ожидания постепенного перехода ЦБ к более мягкому тону, но не даёт оснований ждать быстрых снижений ключевой ставки.
Росстат сообщил, что инфляция за неделю с 6 по 12 октября замедлилась до 0,11% после «тарифной» недели (0,96%). Годовая инфляция на 12 октября ускорилась до 7,22%, а инфляция с начала года достигла 6,10%, превысив нижнюю границу прогноза ЦБ на 2026 год (6–7%). ЦБ в бюллетене «О чём говорят тренды» и региональном обзоре отмечает умеренное повышение экономической активности и снижение темпов роста потребительских цен по сравнению с летом, но подчёркивает, что рост цен остаётся заметно выше цели. Аналитики ЦБ прямо указывают, что возвращение инфляции к 4% в 2027 году потребует «выверенных решений по дальнейшей траектории ключевой ставки».
Показатели бизнес‑климата ЦБ в октябре улучшились: индикатор вырос до +1,2 пункта против −2,4 в сентябре, улучшились как оценки текущего спроса и производства, так и ожидания на ближайшие три месяца. При этом краткосрочные ценовые ожидания бизнеса снизились, а инвестиционная активность, по оценкам компаний, в III квартале осталась на уровне II квартала с улучшением ожиданий на IV квартал.
Вместе с тем остаются структурные вызовы. Обсуждаемый налоговый пакет (прогрессивный НДФЛ 13–22%, налог на сверхдоход в сырьевом секторе, возможные изменения по личным фондам) вызывает сопротивление бизнеса, РСПП просит правительство скорректировать ряд норм ко второму чтению. Параллельно на уровне экспертного сообщества обсуждаются идеи обложения процентов по вкладам и дивидендов дополнительными социальными взносами, но эти инициативы пока носят характер предложений и не отражены в принятых документах.
По госдолгу Министерство финансов и представители правительства подчеркивают устойчивость позиций: по словам Антона Силуанова, уровень госдолга России к 2030 году не превысит 25% ВВП, дефицит бюджета в 2027–2029 годах планируется около 2% ВВП.
Внешний фон остаётся сложным. В новостной повестке: - продолжение обсуждения сделки по поставкам российского дизеля на рынок США и возможность того, что часть объёмов может быть перепродана в Европу для сглаживания зимнего дефицита топлива; - намерение МЭА координировать высвобождение до 100 млн баррелей нефти и дизеля из резервов для стабилизации цен на фоне дефицита дизтоплива и рисков жёсткой зимы; - обсуждение в США частичного смягчения санкций против «теневого флота» для снижения ставок фрахта, при заявлении, что это не должно облегчать экспорт российской нефти, — фактический эффект будет зависеть от конечных параметров режима; - атаки на инфраструктуру Saudi Aramco и коммерческие суда в Чёрном и Ормузском морях, повышающие премию за риск в энергетике; - политические сигналы из ЕС (саммит 15–16 октября по бюджету и поддержке Украины) и дискуссии о возможности частичной разморозки российских активов в контексте будущих договорённостей.
На что смотреть сегодня
Сегодня внимание рынка будет сосредоточено на нескольких направлениях:
1) Решения и риторика ЦБ РФ. До заседания остаётся чуть более недели, и любые новые комментарии регулятора по инфляции, региональной активности и кредитованию будут внимательно отслеживаться. Важным контекстом являются свежие данные Росстата и доклады ЦБ о трендах и региональной экономике.
2) Налоговый пакет и предложения бизнеса. Реакция правительства и Минфина на письмо РСПП по налогообложению горнодобывающих компаний и пассивных доходов будет иметь значение для сырьевого сектора, высокодоходных сегментов рынка и повестки по личным финансам.
3) Энергетика и топливный рынок. Рынок продолжит отслеживать: - развитие истории с российским дизелем в США и возможным интересом европейских стран к этим объёмам; - дискуссии вокруг моратория на обнуление топливного демпфера в России; - последствия атак на российские НПЗ и инфраструктуру Saudi Aramco; - дальнейшие шаги МЭА по использованию стратегических резервов.
4) Цифровая инфраструктура и ИТ‑сектор. Инвесторы будут оценивать темпы восстановления сервисов Яндекса и других компаний после атак на ЦОДы, а также регуляторные инициативы по развитию резервной инфраструктуры (ЦОДы «судного дня» и пр.). Это напрямую влияет на капитальные затраты и устойчивость бизнес‑моделей крупнейших ИТ‑и облачных игроков.
5) Внешний риск‑аппетит. На глобальных рынках сохраняется расхождение между фундаментальными инвесторами, сокращающими экспозицию к акциям США на фоне высоких доходностей Treasuries и геополитических рисков, и количественными фондами, которые продолжают наращивать позиции благодаря техническим сигналам. Баланс этих сил важен для общего уровня риск‑аппетита по развивающимся рынкам, включая Россию.
Вывод
14 октября российский рынок акций перешёл в фазу аккуратной фиксации прибыли после нескольких дней роста, при этом долговой рынок демонстрирует устойчивый спрос на ОФЗ при доходностях 16–17% годовых по длинному концу. Умеренное укрепление рубля, высокая нефть и сильные отчёты отдельных эмитентов (прежде всего Сбера) поддерживают базовый сценарий, но налоговая дискуссия, инфляционное давление и рост геополитических рисков в энергетике задают повышенную премию за риск.
В краткосрочной перспективе рынок, по доступным данным, будет балансировать между внутренней денежно‑кредитной повесткой (ожидания по ставке ЦБ), налоговыми решениями и внешней энергетической конъюнктурой. Дифференциация по секторам и отдельным историям, вероятно, сохранится, а устойчивый спрос в длинном сегменте ОФЗ может и дальше выступать якорем для оценок на фондовом рынке.
Data notes
- Все процентные изменения индексов, валют и сырьевых активов указаны по сравнению с предыдущим торговым днём по данным МосБиржи за 14 октября 2026 года.
- Доходности ОФЗ приведены по индикативным выпускам и аукционным результатам Минфина; это оценка текущего уровня кривой, а не полная структура ставок.
- По отдельным новостям (смягчение санкций против «теневого флота», поставки дизеля в США, атаки на инфраструктуру) использованы только формулировки и количественные оценки, прямо присутствующие в новостных сообщениях.
- Финансовые показатели Сбербанка и операционные результаты Новатэка взяты из аналитических разборов, приведённых в новостях, и могут отличаться от официальной отчётности по методологии МСФО/РСБУ.
- Секторальные сдвиги и выводы по влиянию налоговых инициатив на компании сырьевого сектора основаны на описании содержания письма РСПП и прогнозов профильных организаций, без дополнительных допущений.
- Все оценки влияния макро- и политических факторов на рынок носят описательный характер и не являются инвестиционной рекомендацией.