Российский рынок акций корректируется на фоне жесткой риторики по ставке и геополитических рисков
IMOEX –0,9%, РТС –0,7%; рубль слабеет, золото обновляет локальные максимумы, ОФЗ стабилизируются перед решением ЦБ
Key points
- 15 октября индекс МосБиржи снизился на 0,91%, РТС – на 0,68%; падение носило широкий, но умеренный характер, без признаков паники.
- Рубль слабеет к основным валютам, несмотря на рост профицита счета текущих операций; долларовый фьючерс на МосБирже прибавил 0,6%.
- Brent на МосБирже консолидируется около 106 долл./барр., золото на отечественной площадке выросло до ~4196 долл. за унцию на фоне снижения доходностей трежерис и геополитических рисков.
- Доходности ОФЗ остаются двузначными (10‑летний ориентир ~16,2%), но рынок госдолга демонстрирует признаки стабилизации после обвала.
- Лучшими бумагами дня стали Совкомфлот, отдельные энергетики и золотодобытчики; сильнее рынка падали Татнефть, Юнипро, ЛСР, Аэрофлот, МосБиржа, Роснефть и Яндекс.
- Whoosh по итогам 9М2026 показал падение числа поездок на 5% при росте управленческой выручки на 2% и повысил фокус на эффективности; годовые ориентиры по выручке и EBITDA скорректированы вниз.
- Распадская фиксирует чистый убыток за 1П2026 и объявляет стратегию «управляемой консолидации» (закрытие нерентабельных шахт, рост открытой добычи), рассчитывая на доступ к льготному финансированию.
- ЦБ РФ и аналитики повышают прогнозы по инфляции и ставке, при этом платежный баланс остается устойчивым, а реальный эффективный курс рубля с начала года снизился на 7,4%.
- Президент и ЦБ синхронно акцентируют курс на развитие внутреннего рынка капитала, «длинных денег», налоговых стимулов для инвестиций и защиту средств граждан.
- Фон на ближайшие сессии определят выступление главы ФРС, сигналы ЦБ РФ перед заседанием по ставке, геополитика вокруг нефти/инфраструктуры и динамика интереса к ОФЗ.
Watch today
- Риторика ФРС США (последние комментарии перед «неделей молчания») и реакция на нее мировых облигаций, доллара, нефти и золота.
- Любые заявления Банка России по инфляции, ставке и бюджету накануне заседания по ключевой ставке.
- Геополитические новости: удары по НПЗ, логистическим объектам и аэропортам, обсуждение санкций против нефтяного и судоходного секторов.
- Дальнейшее восстановление IT‑инфраструктуры Яндекса и прояснение ситуации со страховым покрытием по террористическим рискам.
- Потоки в ОФЗ и кредитный спред в корпоративных бумагах, особенно в высокодоходном сегменте.
- Новостной фон по нефтегазовым компаниям (налоги, санкции, импорт топлива) и по финансовому сектору (инфраструктурные риски, темпы кредитования).
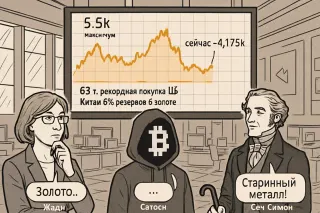
«Это вам не принтер, а шахта»
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| FLOT | Совкомфлот | 88.25 | +4.55% |
| KFBA | ИНГРАД ао | 1 570.00 | +2.61% |
| MRKP | РСетиЦП ао | 0.56 | +1.49% |
| HYDR | РусГидро | 0.43 | +1.33% |
| FEES | Россети | 0.06 | +1.29% |
| PLZL | Полюс | 1 093.60 | +1.24% |
| UNAC | iАвиастКао | 0.44 | +1.14% |
| FESH | ДВМП ао | 62.96 | +1.09% |
| UTAR | ЮТэйр ао | 8.60 | +0.82% |
| VSEH | ВИ.ру | 81.35 | +0.82% |
| TATN | Татнфт 3ао | 628.40 | -3.19% |
| UWGN | ОВК ао | 20.30 | -2.78% |
| TATNP | Татнфт 3ап | 607.00 | -2.76% |
| UPRO | Юнипро ао | 1.08 | -2.48% |
| LSRG | ЛСР ао | 517.00 | -2.27% |
| AFLT | Аэрофлот | 34.97 | -2.07% |
| MOEX | МосБиржа | 153.51 | -1.91% |
| MAGN | ММК | 22.47 | -1.88% |
| ROSN | Роснефть | 368.90 | -1.86% |
| IRAO | ИнтерРАОао | 2.50 | -1.85% |
Коррекция без паники Обзор российского рынка на 16 октября 2026 года
Рынок накануне В четверг, 15 октября, российские акции продолжили начатую днем ранее коррекцию. Индекс МосБиржи снизился на 0,91% до 2391,72 пункта, индекс РТС потерял 0,68%, закрывшись на уровне 899,53 пункта. С учетом совокупного тотал-ретерн-индекса MCFTR падение оказалось глубже (–1,43%), что отражает просадку ряда дивидендных историй.
При этом долговой рынок оставался относительно устойчив: индекс государственных облигаций RGBITR вырос на 0,18%. Индексы корпоративных облигаций RUCBTRNS и RUMBTRNS прибавили около 0,1–0,2%, что указывает на частичное восстановление после недавнего обвала ОФЗ.
Фокус участников — сочетание жесткого внутреннего макрофона (ускорение инфляционных ожиданий, пересмотр прогноза ЦБ по инфляции и ставке) и внешних рисков: сильная американская инфляционная статистика, нервозность вокруг Ближнего Востока и нефтяного рынка, а также эскалация конфликта вокруг Украины. На этом фоне российский рынок провел худшую за последние недели сессию (оценка по утреннему обзору на 16 октября), хотя масштаб снижения по индексам пока остается умеренным.
Валюты, нефть, золото, облигации Рубль в четверг ослабел к основным валютам. По официальным курсам ЦБ на 15 октября доллар вырос до 83,95 руб. (+0,10% за день), евро — до 93,92 руб. (+0,16%), юань — до 12,54 руб. (+0,26%).
На бирже (через ближайшие фьючерсы) ослабление выглядело более заметным: долларовый контракт (Si-12.26) поднялся на 0,61% до 85,22, евроконтракт (Eu-12.26) — на 1,36% до 95,66, юань на споте CNYRUB_TOM — на 0,29% до 12,48. Спрос на валюту поддерживается ожиданиями длительного периода высоких ставок в РФ и повышенной геополитической премией, несмотря на растущее положительное сальдо счета текущих операций.
Нефть Brent на МосБирже практически не изменилась: ближайший фьючерс снизился на 0,13% до 106,04 доллара США за баррель. По внешним данным утреннего обзора на 16 октября, к началу дня декабрьский Brent консолидировался чуть выше 105 долларов после обновления месячного максимума и подтверждения крупного падения коммерческих запасов нефти в США. Поддержка цен идет от дефицитного физического рынка и геополитики (Иран, атаки на инфраструктуру), давление сверху — от решения МЭА ускорить высвобождение оставшихся 100 млн баррелей из резервов и обсуждений смягчения американских санкций против «теневого флота».
Золото остается одним из ключевых бенефициаров смены глобального риска. Ближайший фьючерс на золото на МосБирже вырос на 1,46% до 4196 долларов США за тройскую унцию. По внешним котировкам XAU/USD металл находится в районе 4180–4200 долларов, отыгрывая падение доходностей американских казначейских облигаций и рост спроса на защитные активы на фоне инфляционных сюрпризов в США и геополитических рисков. Это поддержало и российские золоторудные компании.
Сегмент ОФЗ после резкого пересмотра ожидаемой траектории ставки смотрится более устойчивым. По состоянию на утро 16 октября ориентировочная доходность: - 2‑летний бенчмарк (ОФЗ 26237) — около 14,9%; - 5‑летний (26218) — около 15,8%; - 10‑летний (26240) — около 16,2%.
Цены по бенчмаркам за сутки практически не изменились (движения в пределах ±0,3 п.п. от номинала), что говорит о частичной стабилизации после сильной распродажи предыдущих недель. На фоне обсуждения возможности сохранения ключевой ставки на 14% как минимум до начала 2027 года (оценки СберИнвестиций, макроопрос ЦБ) интерес к длинным бумагам остается сдержанным, но на рынке усиливается дискуссия о формировании локального дна в ОФЗ.
Секторная динамика и отдельные акции Отраслевые индексы МосБиржи в четверг в основном снижались: - нефть и газ: –1,27%; - металлы и добыча: –0,41%; - финансы: –0,81%; - потребительский сектор: –0,25%; - электроэнергетика: –0,20%; - химия и нефтехимия: –0,40%; - IT и телеком: –0,87%; - недвижимость: –1,60%; - транспорт: единственный значимый плюс, +0,89%.
Таким образом, давление было довольно широким, с явным акцентом на сырьевые и финансовые истории, при этом транспортные компании чувствовали себя лучше рынка.
Лидеры роста среди ликвидных бумаг: - Совкомфлот (FLOT) +4,5%, капитализация ~202 млрд руб. Рост совпал по времени с новостями о возможном ослаблении санкций США в отношении «теневого флота». По оценке Reuters (через комментарии трейдеров), потенциальный эффект для мирового флота ограничен, но сам факт обсуждения ослабления давления на подсанкционные танкеры поддерживает восприятие рисков отрасли и спрос на бумаги судоходных компаний. - Инград (KFBA) +2,6% на малом объеме. - РусГидро (HYDR) +1,3% и Россети (FEES) +1,3%, а также Россети Центр и Приволжье (MRKP) +1,5%. В новостях — договоренности «СУАЛ Партнерс» и РусГидро по разделу алюминия БоАЗа и обсуждение возможности допуска сетевых компаний к майнингу криптовалют (для Россетей). Влияние этих сюжетов на фундаментал требует времени для оценки, но сектор в целом выглядел устойчивее рынка. - Полюс (PLZL) +1,24% и ЮГК (UGLD) +0,29% на фоне роста мировых цен на золото и обновления прогнозов по возможным рекордным котировкам металла в ближайшие 12–18 месяцев (оценки FT со ссылкой на WGC и управляющих активами).
Среди аутсайдеров дня: - Татнефть обыкновенная (TATN) –3,19% и привилегированная (TATNP) –2,76%. Снижение идет на фоне отсутствия ясности с дальнейшей дивидендной политикой в условиях нестабильной внешней среды и давления на сектор со стороны геополитики и дискуссии о налоговой нагрузке. - Юнипро (UPRO) –2,48%, продолжение волатильности вокруг энергетики на фоне регуляторных и инфраструктурных рисков. - ЛСР (LSRG) –2,27%, Cian (CNRU) +0,69%: на фоне оценок рынка недвижимости это укладывается в картину дифференциации между девелоперами и инфраструктурными/цифровыми игроками. Главный аналитик «Циана» ожидает по итогам 2026 года рост цен на новостройки на 7% — минимальный темп за восемь лет, что может снижать ожидания маржинальности отдельных застройщиков. - Аэрофлот (AFLT) –2,07%. В информационном поле — материале The Atlantic о возможном резком усилении атак на российские аэропорты; по доступным данным, это усиливает ощущение риск-премии в секторе, хотя прямой оценки финансовых последствий пока нет. - Московская биржа (MOEX) –1,91%. На дневном горизонте это выглядит частью общей коррекции по индексу и фиксации прибыли после сильного роста с минимума, дополнительные значимые корпоративные триггеры в новости дня не выходили. - Роснефть (ROSN) –1,86%, Лукойл (LKOH) –0,97%. Сектор в целом под давлением на фоне геополитических комментариев (удары по НПЗ, обсуждение импорта бензина, решение МЭА по резервам), при этом OFAC продлил до апреля 2027 года действие лицензии, позволяющей проводить операции с болгарскими структурами Лукойла — фактор, скорей, снижающий санкционную неопределенность по отдельным активам, но не снимающий общих рисков. - Яндекс (YDEX) –1,72%. После атак на дата-центры компания восстановила доступ к личным кабинетам ключевых рекламных сервисов, но пока в режиме ограниченной функциональности; одновременно появились сообщения, что на момент атак страховое покрытие террористических рисков по части инфраструктуры уже истекло. Объем возможного возмещения ущерба и условия договоренностей со страховщиками остаются неопределенными, что рынок, судя по движениям, закладывает в дисконт.
Корпоративные новости и отчетности
Whoosh (WUSH) Компания опубликовала подробную операционную статистику за 9 месяцев 2026 года. По предварительным управленческим данным: - количество поездок по группе — 113 млн (–5% г/г); - управленческая выручка группы выросла на 2% г/г, выручка на поездку +~7%; - количество поездок на активного пользователя увеличилось на 12%.
По регионам: - Россия и СНГ: поездки –7% г/г, парк –12% (до 206,2 тыс. СИМ), в т.ч. за счет планового переноса части флота в Латинскую Америку и ужесточения регулирования в Казахстане (эффект около 3 млн поездок). При этом вклад СНГ в консолидированную выручку за 1П2026 был менее 4%. - Латинская Америка: поездки +25% г/г до 10,5 млн; в 3 кв. 2026 рост ускорился до 30%. Парк увеличен до 27,8 тыс. СИМ (с 11 тыс. годом ранее), ввод части флота идет медленнее первоначальных ожиданий, что ограничило вклад региона в результаты 9M.
Финансовые ориентиры на 2026 год пересмотрены: - выручка кикшеринга — около 13 млрд руб.; - EBITDA кикшеринга — около 4,3 млрд руб., ожидаемая рентабельность ~33%; - целевой коэффициент чистый долг/EBITDA — ниже 3х по итогам года.
По итогам 1П2026 компания уже показывала рост EBITDA российского и СНГ-бизнеса на 73% г/г за счет повышения эффективности флота и жесткого контроля затрат. Основной фокус на ближайшие месяцы — загрузка парка и оптимизация процессов в межсезонье; менеджмент ожидает существенный вклад Латинской Америки в выручку и EBITDA в период активного сезона (октябрь–март). Бумага на сессии 15 октября, по доступным данным, снижалась (–1,4% согласно вечернему комментариям), что можно трактовать как реакцию на понижение годовых ориентиров на фоне неплохой операционной картины.
Распадская (RASP) Менеджмент на РЭН‑2026 обозначил переход к стратегии «управляемой консолидации»: - закрытие старых нерентабельных шахт; - расширение перспективных активов за счет увеличения числа действующих лав при использовании существующей инфраструктуры (снижение удельных постоянных затрат и себестоимости); - рост доли открытой добычи как более производительного и менее затратного способа выемки угля.
Отмечается, что: - большинство подземных угольных активов в Кузбассе «остаются за гранью рентабельности» из‑за удаленности от экспортных рынков, изношенной инфраструктуры и сложной геологии; - мировой спрос на коксующийся уголь, по оценке компании, в целом останется на текущем уровне, без ярко выраженного роста, при этом лидерство по потреблению смещается от Китая к Индии; - финансовые результаты 1П2026: чистый убыток 8,3 млрд руб., EBITDA 610 млн руб.; - финансирование закрытия шахт планируется за счет операционного потока действующих активов, тогда как для развития (новые лавы, открытая добыча) компании, по словам менеджмента, потребуется доступ к дешевому капиталу и, вероятно, льготному проектному финансированию при поддержке государства.
Ситуация осложняется временной остановкой крупнейшей шахты «Распадская» по предписанию Ростехнадзора на 90 суток после возгорания и планами по консервации шахты «Осинниковская». На этом фоне бумага 15 октября снизилась примерно на 1%, что отражает настороженное отношение рынка к рискам сектора.
Сбербанк (SBER) Аналитики ряда компаний (РенКап, Альфа‑Инвестиции, Freedom Global и др.) в комментариях для РБК расценивают снижение акций Сбера после атак дронов на один из дата‑центров как краткосрочную рыночную реакцию, не меняющую фундаментальную оценку бизнеса. Указывается, что: - атакованный центр не был основным, ключевые операции шли через другие узлы, имеется резервный ЦОД в Казахстане; - оценка затрат на восстановление на фоне прибыли 1,5 трлн руб. за 9 месяцев выглядит для многих экспертов некритичной; - часть аналитиков, тем не менее, отмечает, что инвесторы теперь могут включать премию за инфраструктурные риски в оценку Сбера и сектора в целом.
В центре макровнимания также остается кредитная и инфляционная динамика: Сбер в сентябре продолжал быстро наращивать портфель розничных кредитов (ипотека +58,9% г/г по выдачам; потребкредиты +60,9% г/г), что, по оценкам отдельных аналитиков, подталкивает ЦБ к сохранению жесткого курса по ставке.
Агросектор и потребительский рынок Ряд сообщений Центрального банка и профильных ведомств по сельскому хозяйству и продовольствию задает умеренно позитивный фон для части потребительских и аграрных историй: - Минсельхоз ожидает рост валового сбора масличных до 35 млн т (+1,9% к рекордному 2025 году) за счет расширения посевов подсолнечника и рапса; уже собрано около 15 млн т. На этом фоне цены производителей на семена подсолнечника в августе росли на фоне сокращения запасов, что вносит вклад в повышение цен на растительные масла. - По сахару прогнозируется производство около 6,3 млн т в сезоне 2026/27 при сахаристости урожая 13,3% (практически как годом ранее). Несмотря на отставание темпов уборки, урожай ожидается выше прошлогоднего, что позволит сохранить высокий экспортный потенциал. Одновременно отмечен рост внутренних цен на сахар в сентябре из‑за сокращения запасов и роста экспорта на фоне подорожания на внешних рынках.
Эти данные в сочетании с заявлениями президента о росте эффективности российских аграриев и вхождении России в топ‑20 мировых экспортеров продовольствия поддерживают интерес к отдельным эмитентам сектора (Русагро, RAGR +0,8% на сессии), но одновременно усиливают опасения по инфляционной компоненте продуктов питания.
Макро, политика и внешний фон Внутренний макрофон в четверг был насыщенным: - По опросу аналитиков ЦБ РФ ожидания по инфляции на 2026 год повышены с 6,6% до 7,1%, по ключевой ставке — с 14,5% до 14,6%, по росту ВВП — с 0,5% до 0,6%. - Реальный эффективный курс рубля в сентябре снизился на 2,4%, с начала года — на 7,4%. - Банк России опубликовал предварительную оценку платежного баланса: профицит счета текущих операций за январь–август 2026 года составил 35 млрд долл. против 21 млрд годом ранее, в основном за счет увеличения стоимостного объема экспорта товаров. В августе профицит счета текущих операций — 3,3 млрд долл., профицит по товарам — 11,7 млрд долл., при этом дефицит по услугам и первичным/вторичным доходам остается значительным. - Международные резервы РФ за неделю до 9 октября сократились на 9,7 млрд долл. до 723,5 млрд долл. Без дополнительных раскрытий судить о причинах движения (переоценка, операции) по доступным данным нельзя.
На политико‑экономическом треке ключевые сигналы прозвучали на форуме «Деловая Россия» и встречах президента с бизнесом и ЦБ: - Владимир Путин подтвердил курс на запуск нового инвестиционного цикла, пообещал продолжение поддержки деловой и инвестиционной активности и поручил правительству и ЦБ проработать создание «экосистемы длинных денег» для инвестиций. - Президент отдельно подчеркнул задачу стимулирования и укрепления российского фондового рынка, признав, что пока цель выполняется не полностью, хотя рынок «устойчиво функционирует». Он акцентировал необходимость надежной защиты средств граждан на рынке (пенсионные фонды, частные инвесторы), предложил разработать регламенты для паевых фондов и поддержал идею отложенного инвестиционного налогового вычета, поручив правительству проработать параметры такого инструмента. - Глава ЦБ Эльвира Набиуллина со своей стороны акцентировала, что финансирование развития экономики должно опираться не только на долг, но и на капитал, включая долевой, и что выбывший иностранный капитал необходимо замещать внутренними источниками.
Дополнительный негативный фон формируют новые оценки инвестиционной активности бизнеса: по опросу 11,5 тыс. предприятий, в III квартале инвестиционный баланс ушел в минус; прогноз Минэкономразвития предполагает падение инвестиций по итогам 2026 года на 5,4% (после –9,9% в 1П), а дефицит собственных средств и неопределенность экономической политики названы ключевыми ограничителями. Это укрепляет ожидания продолжительно высоких ставок и сдержанности по корпоративным планам капвложений.
Внешний фон остается смешанным: - в США вышел второй подряд сильный инфляционный сигнал (PPI за сентябрь значительно превысил ожидания), но реакция рынка была нетипичной: рост спроса на облигации и золото на фоне переоценки рисков роста и устойчивости «бума ИИ»; доходности трежерис отступили от максимумов, доллар ослаб с полуторагодового пика индекса; - геополитика в зоне Иран — Ормузский пролив — Йемен усиливает премию в нефти, хотя решение МЭА высвободить оставшиеся 100 млн баррелей из координированной интервенции и рассматриваемое США частичное ослабление санкций против «теневого флота» некоторым образом ограничивают верхнюю планку цен; - словесные интервенции Дональда Трампа по Ирану, Украине и поставкам вооружений, а также дискуссия о трансформации НАТО и перераспределении военного присутствия США в Европе добавляют неопределенности, но прямого немедленного рыночного триггера для российских активов пока не формируют.
На что смотреть сегодня 1. Речь главы ФРС США и реакция глобального рынка. От того, как будет расставлен акцент между борьбой с инфляцией и рисками для роста, будет зависеть кривая трежерис, доллар и, как следствие, аппетит к риску на развивающихся рынках и сырье. 2. Коммуникации ЦБ РФ перед заседанием по ставке. Любые комментарии по оценке недельной инфляции (после скачка и частичного замедления), бюджету и кредитной динамике будут внимательно отфильтрованы участниками рынков ОФЗ и рубля. 3. Геополитические новости по Ближнему Востоку и Украине, в том числе связанные с ударами по НПЗ, логистике, энергетической инфраструктуре и аэропортам. Они напрямую влияют на премию в нефти, дизель, фрахт и на риск‑премию для российского рынка. 4. Продолжение реакции на корпоративные сюжеты: - Яндекс — восстановление IT‑инфраструктуры и обсуждение страхового покрытия; - нефтегаз — новости по санкционному режиму, импорту топлива, НПЗ; - высокодоходный долговой рынок — динамика бумаг эмитентов с повышенной долговой нагрузкой (по доступным аналитическим обзорам по отдельным выпускам виден рост риска‑премий). 5. Потоки в ОФЗ и корпоративные облигации. После частичной стабилизации доходностей и усиления публичной риторики власти о «длинных деньгах» интерес к рублевому долгу может начать структурно возвращаться, но в условиях высокой ключевой ставки и крупного плана заимствований Минфина рынок остается чувствителен к любым макросюрпризам.
Вывод Коррекция российского рынка акций, начавшаяся со второй половины недели, пока носит упорядоченный характер: падение широкой, но умеренной амплитуды, без признаков паники ни в акциях, ни в рублевом долге. Давление формируют сочетание: - пересмотра инфляционных и процентных ожиданий вверх, - усиливающихся геополитических рисков, - признаков охлаждения инвестиционной активности внутри страны.
Одновременно власти демонстрируют готовность выстраивать инфраструктуру внутреннего капитала (налоговые стимулы, ПИФы, «длинные деньги»), а платежный баланс и цены на сырье поддерживают базовую устойчивость макрорамки. В этих условиях краткосрочная волатильность может оставаться повышенной, особенно в чувствительных к геополитике и ставке секторах, тогда как долговой рынок постепенно находит новую точку равновесия вокруг двузначных реальных доходностей.
Data notes
- Рыночные данные по индексам, валютам, сырью и ОФЗ приведены на конец основной сессии 15 октября 2026 года (для ОФЗ — по утреннему срезу 16 октября, отдельно отмечено).
- Движения отдельных акций (проценты и капитализация) основаны на данных МосБиржи на 15 октября 2026 года; для части бумаг использованы также указанные в новостях оценки динамики в течение дня.
- Комментарии по нефти, золоту, доходностям трежерис, инфляции PPI США и глобальному фону основаны на утреннем обзоре на 16 октября 2026 года и отражают внешнюю конъюнктуру после закрытия российского рынка.
- Информация по Whoosh, Распадской, Сбербанку, аграрному и сахарному рынкам и платежному балансу РФ взята из опубликованных корпоративных материалов, докладов ЦБ и профильных новостей; использованы только количественные показатели, явно присутствующие в текстах.
- Любые оценки причин движения отдельных бумаг, где в новостях нет прямой связки «факт–реакция», сформулированы осторожно и не претендуют на установление причинно‑следственной связи.
- Обзор не содержит инвестиционных рекомендаций и не учитывает сделки на вечерней сессии, утренние торги 16 октября и последующие события.