Рынок растет на оборонительных секторах при жесткой ставке
Итоги торгов 26 октября и утренний фон 27 октября 2026 года
Key points
- 26 октября индекс МосБиржи вырос на 0,91%, РТС на 0,97%; наиболее сильный рост показали электроэнергетика, недвижимость, финансы и потребительский сектор, тогда как химия и нефтехимия просели.
- На фоне ранее укрепившегося рубля в понедельник на срочном рынке наблюдалась его локальная коррекция; нефть Brent держится выше $110 за баррель, золото — выше $4000 за унцию, доходности ОФЗ остаются двузначными (10-летние около 16,1%).
- Среди отдельных акций выделялись ЛСР (+7,9% за день, более 15% за два дня) и Сургутнефтегаз (+5,5%); явных новых фундаментальных драйверов по ним в новостях нет, по ЛСР обсуждаются ожидания дивидендов, но с оговорками по МСФО.
- Северсталь показала рост EBITDA и прибыли в 3 квартале при снижении выручки г/г, продолжила сокращение инвестпрограммы и вновь не рекомендовала дивиденды; дополнительно на компанию влияет атака БПЛА на Яковлевский ГОК.
- Счетная палата в заключении по налогу на сверхдоходы указала на потенциал повышения НДПИ для драгметаллов, цветных металлов и сырья для удобрений и раскритиковала льготную ставку для золотодобытчиков, усилив дискуссию о налоговой нагрузке сектора.
- Банковский сектор демонстрирует высокую прибыль по РСБУ за 9 месяцев 2026 г., при этом ЦБ фиксирует ускорение ипотечного кредитования в сентябре (эффект семейной ипотеки до ужесточения) и замедление потребкредитования.
- Ипотечный рынок в сентябре обновил максимум по выдачам с начала года, но после ужесточения условий семейной ипотеки в октябре наблюдается почти двукратное падение заявок; президент поручил проработать дифференциацию лимитов кредита по числу детей.
- Мосгорломбард стал главным аутсайдером дня с падением около 15% на фоне сообщений о блокировке ФНС счетов ПАО и «дочек» и резкой критической аналитики по структуре сделок, что повышает регуляторные и корпоративные риски по эмитенту.
- ВО внешнем контуре сохраняется напряженность вокруг санкций и поставок российских нефти и газа (отказ ЕС от российского газа, суд Словакии, смена структуры поставок нефти в Индию, газовый саммит ФСЭГ), что поддерживает общую волатильность сырьевых рынков.
Watch today
- Публикации и комментарии по семейной ипотеке и строительному сектору (ДОМ.РФ, профильные ведомства), включая возможную конкретизацию поручения президента о дифференциации лимитов.
- Дальнейшая реакция Северстали и других металлургов/добытчиков на сочетание отчетности, инцидента на Яковлевском ГОК и сигналы Счетной палаты по НДПИ и налогу на сверхдоходы.
- Новости и официальные раскрытия по МГКЛ и его дочерним структурам в части претензий ФНС и статуса заблокированных счетов.
- Поведение банковских акций (Сбер, ВТБ, ДОМ.РФ, Совкомбанк, Т‑Банк, МКБ, Банк СПБ) после публикации сильных результатов по РСБУ и обзора ЦБ по банковскому сектору.
- Реакция нефтегазовых бумаг (Лукойл, Роснефть, Новатэк, Газпром) на новости о поставках в ЕС и Индию и итоги участия России в саммите Форума стран‑экспортеров газа.
- Ликвидность и спрэды по юаневым БПИФ (AKMC, AMNY) в утренней сессии Мосбиржи и на торгах выходного дня после их допуска к расширенным торговым режимам.
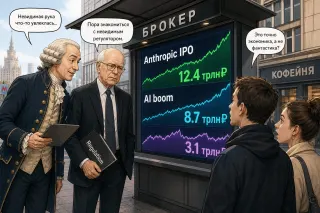
IPO Anthropic: в небо или в пропасть?
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| LSRG | ЛСР ао | 627.20 | +7.88% |
| SNGS | Сургнфгз | 18.19 | +5.45% |
| LENT | Лента ао | 1 832.50 | +5.35% |
| FEES | Россети | 0.06 | +4.82% |
| MRKV | РсетВол ао | 0.23 | +4.06% |
| ENPG | ЭН+ГРУП ао | 334.50 | +3.87% |
| FLOT | Совкомфлот | 92.49 | +3.76% |
| PLZL | Полюс | 1 130.80 | +2.97% |
| VKCO | iМКПАО ВК | 138.15 | +2.91% |
| USBN | УралСиб ао | 0.12 | +2.81% |
| PHOR | ФосАгро ао | 5 662.00 | -1.87% |
| VJGZ | Варьеган | 2 575.00 | -1.53% |
| FESH | ДВМП ао | 71.55 | -1.32% |
| UGLD | ЮГК | 0.71 | -1.14% |
| AKRN | Акрон | 19 002.00 | -1.10% |
| EVRZ | ЕВРАЗ | 47.40 | -0.52% |
| NMTP | НМТП ао | 6.97 | -0.43% |
| GAZP | ГАЗПРОМ ао | 114.36 | -0.34% |
| KFBA | ИНГРАД ао | 1 635.00 | -0.30% |
| ROSN | Роснефть | 388.90 | -0.29% |
Рынок накануне
В понедельник 26 октября российский рынок акций продолжил восходящее движение. Индекс МосБиржи прибавил 0,91% до 2491,83 пункта, индекс РТС вырос на 0,97% до 975,24 пункта. С учетом дивидендов индекс полной доходности MCFTR увеличился на 1,09% (до 7182,01 пункта). Волатильность по индикатору RVI осталась умеренной (рост до 29,76). Гособлигации также торговались в «зеленой зоне»: индекс Мосбиржи государственных облигаций RGBITR вырос на 0,18%. На кредитном рынке интерес к бумагам с плавающим купоном поддерживает текущий уровень ключевой ставки.
Валюты, нефть, золото, долговой рынок
На срочном валютном рынке Мосбиржи рубль немного ослабел к основным валютам. Фьючерс на доллар (Si-12.26) вырос на 0,47% до 81,72 руб., фьючерс на евро (Eu-12.26) — на 0,27% до 91,31 руб. Курс юаня на спот-рынке (CNY/RUB TOM) прибавил 0,18% до 12,09 руб. Оборот по долларовым фьючерсам был высоким (свыше 137 млрд руб.), по евро — скромным. Официальные курсы ЦБ РФ, действующие с 27 октября, отражают некоторую коррекцию рубля в сторону укрепления относительно пятницы: доллар установлен на уровне 80,4909 руб., евро — 90,0935 руб., юань — 12,068 руб. По сравнению с котировками ЦБ на 24 октября доллар и евро официально снизились примерно на 0,7–1%, юань — на 0,7%. То есть внутридневное ослабление рубля на срочном рынке 26 октября пока не отменяет более сильного движения в сторону укрепления, зафиксированного ранее.
Цены на сырьевые активы в понедельник в целом держались на повышенных уровнях, но без явного дополнительного импульса. Нефть Brent (ближайший фьючерс на Мосбирже) снизилась на 0,32% до 116,6 доллара США за баррель, при заметном обороте около 68 млрд руб. Золото на Мосбирже подорожало на 0,21% до 4062,9 доллара США за тройскую унцию, объем торгов составил почти 49 млрд руб. Высокие уровни цен на золото поддерживают интерес к «золотым» бумагам, что отражено в динамике Полюса.
По кривой ОФЗ (данные по состоянию на утро 27 октября) доходности остаются двузначными. Ориентир по 2‑летним выпускам (26237) — доходность около 14,87% годовых, 5‑летние (26218) — около 15,57%, 10‑летние (26240) — примерно 16,10%. Цены отдельных бенчмарков изменились несущественно (колебания в пределах ±0,03 пункта), торговая активность в утренние часы 27 октября невысокая. В сочетании с комментариями по флоатерам это подтверждает: рынок по-прежнему исходит из длительного периода жесткой денежно-кредитной политики, без быстрого снижения ставки.
Секторная картина рынка акций
Рост индекса МосБиржи в понедельник был достаточно широким по секторам, за исключением химии и нефтехимии: - Индекс электроэнергетики стал лидером, +2,19% до 1694,61 пункта. Интерес к защитным и инфраструктурным историям поддерживается на фоне высокой ставки и стабильного денежного потока в отрасли. - Индекс недвижимости прибавил 4,26% до 3787,52 пункта, заметно опережая рынок. Это происходит на фоне сильной статистики выданной ипотеки за сентябрь и дискуссии о дальнейших параметрах семейной ипотеки. - Потребительский сектор вырос на 1,49% (до 5441,8 пункта), что отражается, в том числе, в динамике Магнита и отдельных ритейлеров. - Финансовый сектор +1,29% (8829,62 пункта), в фокусе — сильные результаты банков по РСБУ за девять месяцев и обновленный обзор ЦБ по сектору. - Металлы и добыча +1,41% (4657,11 пункта), при этом внутри сегмента заметен разнобой: Полюс и Норникель в плюсе, ФосАгро и отдельные удобренщики/металлурги под давлением из-за ожиданий возможного повышения НДПИ и обсуждения налога на сверхдоходы. - Нефть и газ +0,60% (7124,27 пункта) — умеренный рост на фоне стабильной нефти и противоречивого новостного потока по экспорту в Европу и Азию. - IT и телеком (+1,25%) и транспорт (+0,90%) двигались в русле общего рынка. Единственным явным слабым звеном стал индекс химии и нефтехимии (–1,14% до 26010,68 пункта), во многом за счет снижения ФосАгро.
Акции – лидеры роста и падения
Среди ликвидных бумаг лидером роста стала Группа ЛСР (LSRG): +7,88% до 627,2 руб. за акцию. За два дня рост превышает 15%. По данным рынка, в стакане 26 октября проходили крупные заявки, сопоставимые по объему с капитализацией эмитента, что придало дополнительный импульс котировкам. Аналитики, комментировавшие ситуацию, не видят на текущий момент фундаментальных новостей, прямо объясняющих такой скачок, особенно после слабого операционного отчета за 3 кв. В качестве возможного фактора упоминаются ожидания промежуточных дивидендов до изменения налогового режима с 2027 г., при этом вероятность их выплаты в ближайшее время оценивается участниками осторожно, с учетом убытка по МСФО за 1‑е полугодие и жестких формулировок дивполитики.
Сургутнефтегаз (SNGS) подорожал на 5,45% до 18,19 руб., став одним из крупнейших вкладчиков в рост индекса. На уровне отдельных комментариев в ленте обсуждаются долгосрочные сценарии дивидендов компании на 2026–2030 гг., исходя из операционной прибыли и динамики курса рубля, но это оценки авторов и не официальные прогнозы эмитента. Фундаментальный фон по бумаге в краткосрочном горизонте по доступным данным не изменился, однако рынок в целом восприимчив к идеям о будущей дивидендной доходности на фоне дорогих ставок по ОФЗ.
Хорошо выглядел ряд бумаг электроэнергетики и коммунальной инфраструктуры. Обыкновенные Россети (FEES) выросли на 4,82% при умеренном обороте, Россети Волги (MRKV) — на 4,06%. Дополнительную поддержку сектору оказали ожидания сезонного роста спроса и восприятие отрасли как защитной.
В потребительском сегменте Лента (LENT) прибавила 5,35%, Магнит (MGNT) — 2,39%. Специфических корпоративных новостей по Ленте и Магниту в ленте за день не проходило; движение выглядит в большей степени как продолжение ротации в ритейл на фоне позитивной статистики по рознице и устойчивой марже отдельных игроков.
Среди голубых фишек в плюсе закрылись Полюс (PLZL, +2,97% до 1130,8 руб.), Норникель (GMKN, +1,05% до 115,5 руб.) и Русагро (RAGR, +2,27% до 74,8 руб.). Дополнительным фактором для золотодобытчиков и производителей удобрений стала публикация заключения Счетной палаты по законопроекту о налоге на сверхдоходы и НДПИ: ведомство указало на потенциал дополнительного повышения налога на добычу драгметаллов, цветных металлов и сырья для удобрений и отметило, что текущий уровень НДПИ по этим ресурсам, по его мнению, недостаточен. Также Счетная палата сочла льготную ставку налога на сверхдоходы для золотодобытчиков (20% против 30%) необоснованной с учетом роста мировой цены на золото. Эти сигналы усиливают дискуссию по налоговой нагрузке на отрасль в среднесрочном горизонте, хотя прямых решений пока нет.
Совкомфлот (FLOT) вырос на 3,76%, EN+ Group (ENPG) — на 3,87%. VK (VKCO) и Циан (CNRU) прибавили около 2,8–2,9%, что вписывается в общий спрос на IT/онлайн‑сегмент.
На стороне аутсайдеров дня оказались преимущественно представители химии и отдельных промышленных ниш. ФосАгро (PHOR) потеряла 1,87%, Акрон (AKRN) — 1,10%. Давление на сектор удобрений сочетается с вышеупомянутой позицией Счетной палаты по НДПИ. Из прочих бумаг снижались Варьеган (VJGZ, –1,53%), ДВМП (FESH, –1,32%), ЮГК (UGLD, –1,14%). Газпром (GAZP) закрылся в небольшом минусе (–0,34% до 114,36 руб.), Роснефть (ROSN) — –0,29% до 388,9 руб.
Отдельного внимания заслуживает Мосгорломбард (MGKL), не входящий в топ по капитализации, но попавший в новостной центр. По итогам дня акция потеряла около 15% (по сообщениям рынка — лидеры снижения), на фоне информации о блокировке ФНС счетов ПАО и части дочерних компаний. В аналитических комментариях указывается, что по состоянию на 26 октября под блокировкой могли находиться счета восьми из одиннадцати дочерних структур. Плюс на рынок вышла подробная критическая аналитика по структуре сделок и долговой нагрузке эмитента. Подтвержденной реакции самой компании по этим сюжетам в рассматриваемой ленте пока нет; риски носят регуляторный и корпоративный характер и требуют мониторинга дальнейших раскрытий Эмитента и ФНС.
Корпоративные новости и отчетность
Металлургия и горнодобыча Северсталь (CHMF) опубликовала финансовые результаты за 3‑й квартал и 9 месяцев 2026 г. по МСФО. Основные показатели по данным обзора аналитика: - Выручка за 3 кв. — 173,5 млрд руб. (–3% г/г), за 9 мес. — 488,4 млрд руб. (–10% г/г). - EBITDA за 3 кв. — 40 млрд руб. (+13% г/г), за 9 мес. — 82,3 млрд руб. (–28% г/г). - Чистая прибыль за 3 кв. — 15,2 млрд руб. (+17% г/г), за 9 мес. — 19,3 млрд руб. (–61% г/г). Производство чугуна и стали за 3 кв. выросло по сравнению с прошлым годом на фоне низкой базы, продажи металлопродукции сократились на 9% г/г, особенно по продукции с высокой добавленной стоимостью. Себестоимость продаж снизилась быстрее выручки (–8% г/г), что поддержало операционную прибыль. Свободный денежный поток за 9 мес. стал заметно положительным за счет снижения капвложений (–42% г/г) и притока средств в оборотный капитал. Совет директоров в восьмой раз подряд рекомендовал не выплачивать дивиденды, фокусируя ресурсы на сокращении риска, большой инвестпрограмме и поддержании баланса (net debt/EBITDA около 0,47x). Дополнительным фактором риска остается атака БПЛА на Яковлевский ГОК в Белгородской области 26 октября: по сообщению компании, электроподстанция выведена из строя, предприятие частично обесточено, пострадавших нет, после восстановления электроснабжения ГOK должен вернуться к штатному режиму.
АЛРОСА (ALRS) утвердила обновленную дивидендную политику. Основные параметры не изменились: при отрицательном чистом долге — выплата 100% FCF, при соотношении чистый долг/EBITDA до 1х — 70–100% FCF, при 1–1,5х — 50–70% FCF, но не менее 50% чистой прибыли по МСФО. Ключевое условие — чистый долг/EBITDA не выше 1,5х. На конец 1‑го полугодия 2026 г. показатель составлял 3,2х, что предполагает отсутствие дивидендов до существенного укрепления баланса. Региональные власти (Якутия) уже планируют бюджет 2027–2029 гг. исходя из сценария без дивидендов АЛРОСА. Бумага на новости прибавила около 2,1%.
Русолово (ROLO, не входит в основные индексы) представило операционные результаты за 9 мес. 2026 г.: производство олова в концентрате достигло рекордных 3121 т (+20% г/г), меди в концентрате — 2074 т (+20% г/г), вольфрама — 95 т (~+1% г/г). При этом добыча руды сократилась на 11% г/г, переработка — на 5%. Рост выпуска металлов объясняется реализацией долгосрочной программы модернизации активов и повышением извлечения. Дополнительно компания сообщила о запуске третьего рудника «Перевальный» в Хабаровском крае, что создает задел мощности на следующие годы.
Селигдар (SELG) прокомментировал возможное введение утилизационного сбора на буровое оборудование и пересмотр шкалы по карьерным экскаваторам. По оценке компании, такое решение может привести к росту капитальных затрат, прежде всего за счет удорожания машин среднего и тяжелого класса, которые составляют основу парка.
Энергетика ТГК‑1 (TGKA) опубликовала операционную статистику за 9 мес. 2026 г.: выработка электроэнергии Группой сократилась на 9,8% г/г до 19,38 млрд кВт·ч. Тепловые станции снизили выработку на 15,6% на фоне режимно‑балансовых решений, ремонтной кампании и более короткого отопительного сезона. Сопоставимая выработка ГЭС уменьшилась на 3% из‑за низкой водности в Ленинградской области и Карелии. Отпуск тепла, напротив, вырос на 4,8% г/г до 17,2 млн Гкал, что компания связывает с климатическими факторами. Информация по финансовым результатам пока не раскрыта.
Финансовый сектор Блок отчетов банков по РСБУ за 9 месяцев 2026 г. подтвердил высокую прибыльность сектора на фоне дорогих ставок: - ВТБ (VTBR): чистая прибыль 412,9 млрд руб., рост в 1,6 раза г/г. - Совкомбанк (SVCB): 97,06 млрд руб., +4,2 раза г/г. - Банк ДОМ.РФ (DOMRF): 85,47 млрд руб., +1,7 раза г/г. - Т‑Банк (бывший Тинькофф‑банк, данные по юрлицу): 156,64 млрд руб., +3,3 раза г/г. - Росдорбанк (RDRB, неликвидная бумага): 333,64 млн руб., рост в 10 раз г/г. - Банк Санкт‑Петербург (BSPB): 24,29 млрд руб., –28% г/г. - МКБ (CBOM): 19,48 млрд руб., снижение в 1,5 раза г/г. - МТС‑Банк (MBNK): 11,21 млрд руб., –2% г/г.
ЦБ РФ в ежемесячном обзоре отмечает, что кредитование компаний (включая облигации) в сентябре выросло на 0,7% м/м, ипотека — на 1,4% м/м (почти втрое быстрее августа) за счет всплеска выдач до ужесточения семейной ипотеки с 1 октября, тогда как потребительское кредитование замедлилось до +0,9% м/м. Средства населения и бизнеса в банках в сентябре практически не росли. Чистая прибыль банковского сектора за месяц составила 414 млрд руб., что на 5,9% ниже августа; ЦБ связывает это, в частности, с меньшими дивидендами от «дочек» и убытками по операциям с ценными бумагами.
Параллельно аналитики опубликовали обновленную таблицу долговой нагрузки (net debt/EBITDA) по 84 эмитентам за 1‑е полугодие 2026 г. В красную зону (выше 2,5x) перешли ФосАгро, Инарктика, ЛСР, Аэрофлот и Алроса, а «зеленый» список компаний с отрицательным чистым долгом пополнили Диасофт, ЕМС и КуйбышевАзот. Для застройщиков отдельно приводятся оценки долговой нагрузки без учета эффекта эскроу, показывающие более высокие значения leverage.
Девелоперы и ипотека Аналитический центр ДОМ.РФ сообщил, что в сентябре 2026 г. выдача ипотеки достигла максимума с начала года: 125 тыс. кредитов на 614 млрд руб. (+38% м/м по количеству и +54% м/м по объему в пересчете на рабочий день). За 9 месяцев выдано 0,8 млн кредитов на 3,6 трлн руб. (+33% и +35% г/г). На льготные программы пришлось 47% сделок по числу и 63% по объему. При этом уже в октябре, после изменения условий семейной ипотеки, фиксируется адаптационный спад спроса: число сделок по новой конфигурации программы за неделю 12–18 октября оказалось на 48% ниже средних значений июля–августа. Отдельно РБК, со ссылкой на данные ДОМ.РФ, оценивает сокращение числа заявок по семейной ипотеке после 1 октября примерно вдвое относительно среднего уровня 2026 г., с возвращением показателя к минимумам конца 2022 — начала 2023 гг.
На фоне этого президент РФ поручил правительству рассмотреть дифференциацию максимального размера кредита по семейной ипотеке в зависимости от числа детей. Конкретные параметры не объявлены, но направление дискуссии подчеркивает, что регуляторный контур программ господдержки будет донастраиваться.
Банк ДОМ.РФ опубликовал также консенсус‑прогноз 13 инвестдомов по прибыли по МСФО за 9 мес. 2026 г.: средняя оценка — 86,3 млрд руб. (+39% г/г), прогнозная рентабельность капитала — выше 23,5%. 29 октября компания раскроет фактические результаты и проведет телеконференцию.
Инарктика (AQUA) по РСБУ за 9 мес. 2026 г. показала резкий рост масштаба: выручка 2,2 млрд руб. (+179,6% г/г), чистая прибыль 1,83 млрд руб. (рост в 3,1 раза г/г). Детальная структура драйверов не раскрыта в краткой заметке, но показатели демонстрируют существенное улучшение маржинальности бизнеса.
Мосбиржа и рыночная инфраструктура Мосбиржа с 27 октября допускает два юаневых БПИФ — «Альфа Денежный рынок Юани» (AKMC) и «АТОН – Накопительный в юанях» (AMNY) — к утренним торгам (6:50–9:00 мск), а с 31 октября — и к сессиям выходного дня. Это продолжение тренда на развитие утренних и выходных торгов, а также расширение продуктовой линейки в юанях. Отдельное исследование по статистике сделок на Мосбирже за 3,7 года показывает, что резкое падение акций «на объеме» (оборот ≥3х медианного за 20 дней) в среднем не выкупается в течение ближайших 5–10 дней и бумаги продолжают отставать от рынка. Для падений без всплеска объема подобного устойчивого эффекта не выявлено. Авторы подчеркивают, что это статистика по массиву наблюдений, а не торговый сигнал для конкретной бумаги.
Макроэкономика и внешний фон Внутри страны Минэкономразвития и экономический блок правительства на совещании у вице‑премьера Александра Новака оценили рост ВВП за январь–август 2026 г. в 0,6% г/г. Август к августу 2025 г. показал ускорение до +0,8% после +0,6% в июле. Выпуск промышленности за 8 месяцев в целом на уровне прошлого года, обрабатывающая отрасль +0,4%, машиностроение +6%. Потребительский спрос поддерживает экономику: оборот розницы, общепита и платных услуг за 8 месяцев вырос на 4,5%. Реальная заработная плата за 7 месяцев увеличилась на 6%, безработица удерживается на минимальных уровнях (2,2%).
Банк России, со своей стороны, опубликовал разъяснения по операциям с крупными суммами наличных: кредитным организациям рекомендовано тщательнее анализировать источники средств при внесении гражданами от 5 млн руб. единовременно или суммарно в месяц. Регулятор подчеркивает, что рекомендации нацелены на узкий сегмент операций и не должны затрагивать добросовестных клиентов.
Во внешнем контуре продолжается напряженный фон по газу и нефти: - Еврокомиссия подтверждает курс на полный отказ от российского газа к концу 2027 г., при этом Словакия оспаривает в суде регламент ЕС, ссылаясь на историческую зависимость от российских поставок. - Кремль подчеркивает, что Россия продолжает диверсификацию экспорта газа на Восток, расширяет ресурсную базу, мощности магистральных газопроводов и СПГ. - На 27 октября запланировано участие президента РФ в саммите Форума стран‑экспортеров газа, где ожидается обсуждение долгосрочного спроса и роли СПГ. - На нефтяном рынке индо‑российский трек испытывает давление со стороны более дешевой нефти из Персидского залива: по данным Bloomberg, часть ближневосточных сортов предлагается индийским НПЗ с существенными скидками к дубайскому эталону, тогда как российская нефть торгуется ближе к эталонным уровням, что ухудшает ценовую привлекательность поставок на дальние расстояния при высоком фрахте.
Геополитические риски остаются повышенными: продолжается дискуссия вокруг сделки США и России по дизельному топливу и возможных расследований в Конгрессе, обострение на Ближнем Востоке сопровождается активной посреднической дипломатией стран региона (Иран, Саудовская Аравия, Турция, Пакистан), а европейские и натовские сюжеты (подготовка спецподразделений, запросы Украины по ПВО, споры в ЕС о финансировании Киева) формируют неоднородный новостной фон. Для рынка нефти важны сообщения о низкой вероятности превентивных ударов Ирана и хуситов по оценкам разведки США, но высокой вероятности ответных действий в случае атак со стороны США или Израиля.
На что смотреть сегодня
Во вторник 27 октября участникам рынка следует обратить внимание на: - Публикации статистики по ипотеке и строительству (развивается адаптация к новым условиям семейной ипотеки), а также возможные дополнительные комментарии правительства по изменению параметров программ. - Реакцию Северстали и других металлургов на сочетание квартальной отчетности, сообщения о повреждении инфраструктуры на Яковлевском ГОК и обсуждение налоговых инициатив (НДПИ, налог на сверхдоходы) в части драгметаллов и удобрений. - Продолжение истории вокруг МГКЛ в части официальных раскрытий компании и ФНС — регуляторный риск уже спровоцировал существенную переоценку бумаги. - Финансовый сектор: динамику Сбера, ВТБ, ДОМ.РФ, Т‑Банка и МКБ на фоне сильной прибыли по РСБУ и обзора ЦБ по сектору, а также возможные комментарии регулятора по траектории процентной политики. - Эмитентов, чувствительных к курсу рубля и нефти (Лукойл, Роснефть, Новатэк, газовые компании) — с учетом продолжающейся волатильности на глобальном сырьевом рынке и новостного фона по санкциям и поставкам в ЕС/Индию. - Вечернюю и утреннюю ликвидность в новых юаневых инструментах (БПИФы AKMC, AMNY) в связи с расширением торговых сессий на Мосбирже.
Вывод
Рынок начал неделю с умеренного роста индексов при устойчиво высокой доходности ОФЗ и укрепившемся ранее рубле. Структура движения указывает на сочетание спроса на защитные и дивидендные сектора (электроэнергетика, недвижимость, отдельные потребительские и горнодобывающие компании) с точечной переоценкой историй, чувствительных к ставке и налоговому режиму. Макроэкономические данные за 8 месяцев подтверждают слабый, но положительный рост экономики на фоне жесткой ДКП и высокого кредитного спроса в ипотеке при охлаждении потребкредитования.
Ключевые источники риска остаются прежними: внешнеполитическая неопределенность, возможность изменений в налоговом режиме для добывающих отраслей и высокая процентная ставка, ограничивающая мультипли экспансии. В ближайшие дни внимание участников будет сосредоточено на продолжении сезона корпоративной отчетности, сигналах по ставке и параметрам бюджетно‑налоговой политики, а также на устойчивости недавнего ралли в ряде узких историй, где фундаментальное обоснование движения пока выглядит неоднозначно по доступным данным.
Data notes
- Все процентные изменения и уровни индексов, валют и сырьевых контрактов приведены по состоянию на закрытие торгов 26 октября 2026 г., курсы ЦБ — по официальным публикациям на 24 и 27 октября 2026 г.
- Доходности ОФЗ (2Y, 5Y, 10Y) указаны по репрезентативным выпускам-прокси на утро 27 октября 2026 г.; данные по предыдущему дню по ряду выпусков отсутствуют, поэтому динамика указана только там, где возможно.
- По многим корпоративным новостям и аналитическим материалам использованы данные кратких выжимок; подробные значения и допущения авторов приведены в их исходных публикациях и не являются официальными прогнозами самих эмитентов.
- Отчетность банков и компаний, упомянутая как РСБУ или МСФО, основана на раскрытых агрегированных показателях (выручка, прибыль, EBITDA и т.п.), доступных в краткой форме; детали структуры прибыли и резервов могут отличаться в полных отчетах.
- Упоминания потенциальных налоговых изменений (НДПИ, налог на сверхдоходы) основаны на заключении Счетной палаты к законопроекту и носят характер оценки ведомства; окончательные параметры налогообложения будут зависеть от решений законодателя.
- Комментарии об ипотечном рынке и семейной ипотеке базируются на еженедельном и ежемесячном обзорах ДОМ.РФ и ЦБ РФ, а также на новостных сообщениях; фактическая динамика выдач в ноябре–декабре может отличаться от предварительных ожиданий.
- Оценка влияния геополитических событий на рынок носит качественный характер; прямой количественной связи с динамикой отдельных активов в тексте не проводится ввиду ограниченности доступных данных.