Рынок берет паузу после новостного ралли
IMOEX консолидируется на фоне сильной отчетности потребительского сектора и напряженного внешнего фона
Key points
- IMOEX 28 октября практически не изменился (-0,04%, 2522,93 п.), РТС снизился на 0,46% до 982,83 п.; индекс MCFTR вырос на 0,64%, рынок перешел к консолидации после новостного ралли.
- Рубль на бирже немного укрепился к доллару и евро; Brent на Мосбирже выросла на 2,0% до 116,19 долл./барр., золото скорректировалось на 0,58% до 4084 долл./унц.; Минфин разместил ОФЗ-26244 под 16,41% годовых при высоком спросе.
- Секторно лидировали потребительский сектор (MOEXCN +1,2%), IT и телеком (MOEXIT +1,1%) и недвижимость (MOEXRE +6,2%), тогда как электроэнергетика и химия показывали слабость.
- Лидеры роста: ЛСР (+7,1%) на анонсе байбэка по 675 руб., ЮТэйр (+6,6%), Ozon (+3,8%) на сильной отчетности (GMV +42% г/г, EBITDA +124%), а также бумаги потребительского и IT-секторов; среди аутсайдеров – ряд «дочек» Россетей, «Совкомфлот», отдельные химические и металлургические компании.
- Макростатистика указывает на замедление роста ВВП РФ до 0,6% г/г в III квартале и недельное ускорение инфляции до 0,08% при годовом уровне 7,11%; доходности ОФЗ остаются двузначными, ФРС США сохранила ставку на уровне 3,75–4%.
Watch today
- Новостной поток по трехсторонним переговорам РФ–США–Украина в Абу-Даби (даты, формат, состав делегаций) и возможное влияние на санкционно-чувствительные бумаги и индекс МосБиржи.
- Реакция долгового рынка на результаты аукциона ОФЗ-26244 (доходность 16,41%) и свежие данные по инфляции и ВВП РФ в контексте ожиданий по ключевой ставке ЦБ.
- Развитие корпоративных историй: подготовка к дивидендным решениям «Русала» и «Роснефти», решение совета директоров Яндекса по цене допэмиссии для программы мотивации.
- Дальнейшая динамика девелоперов (ЛСР, «Самолет», «Эталон») и индекса недвижимости после шорт-сквиза на фоне высокой ключевой ставки и обсуждений господдержки отрасли.
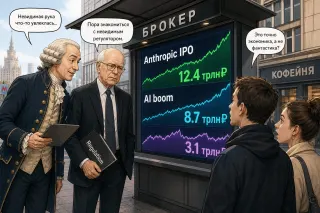
IPO Anthropic: в небо или в пропасть?
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
IMOEX and RGBITR
USD/RUB and Brent
Sector index changes
| LSRG | ЛСР ао | 709.20 | +7.10% |
| UTAR | ЮТэйр ао | 9.69 | +6.60% |
| OZON | Озон | 3 774.00 | +3.82% |
| AFKS | Система ао | 8.22 | +3.59% |
| APTK | Аптеки36и6 | 6.63 | +3.56% |
| USBN | УралСиб ао | 0.14 | +3.21% |
| LENT | Лента ао | 1 887.50 | +3.14% |
| MBNK | МТС Банк | 979.50 | +3.05% |
| CNRU | iЦиан | 709.20 | +2.72% |
| VSEH | ВИ.ру | 81.18 | +2.59% |
| MRKU | Россети Ур | 0.70 | -2.35% |
| MRKV | РсетВол ао | 0.23 | -2.32% |
| AKRN | Акрон | 18 730.00 | -2.31% |
| FLOT | Совкомфлот | 90.28 | -2.27% |
| EVRZ | ЕВРАЗ | 47.50 | -2.16% |
| PHOR | ФосАгро ао | 5 590.00 | -1.64% |
| FEES | Россети | 0.06 | -1.53% |
| HYDR | РусГидро | 0.46 | -1.42% |
| RTKM | Ростел -ао | 43.73 | -1.40% |
| MSRS | РСетиМР ао | 1.80 | -1.37% |
Рынок накануне Российский рынок акций в среду 28 октября перешел в фазу передышки после мощного роста предыдущих дней. Индекс МосБиржи практически не изменился, снизившись на 0,04% до 2522,93 п., индекс РТС потерял 0,46% и закрылся на отметке 982,83 п. С поправкой на валюту рублевые активы в целом выглядели устойчиво. Индекс широкого рынка MCFTR, учитывающий дивиденды, прибавил 0,64%, что отражает локальный спрос на отдельные истории.
Долговой рынок оставался спокойным: индекс государственных облигаций RGBITR вырос на 0,11%. Индексы корпоративных и муниципальных бондов (RUCBTRNS и RUMBTRNS) прибавили около 0,1%, что укладывается в картину стабилизации доходностей после насыщенного аукционного дня во вторник.
Секторная динамика была неоднородной, что хорошо вписывается в описанную в утренних комментариях картину: общее ралли на ожиданиях переговоров и корпоративных новостях постепенно выдыхается, рынок переходит к выборочной реакции на отчеты и спецсобытия.
Валюты, нефть, золото, облигации Рубль на бирже немного укрепился к основным валютам. По результатам торгов 28 октября ближайший фьючерс на доллар (Si-12.26) на Мосбирже закрылся на уровне 81,28 руб. (-0,30% за день), евро — 90,55 руб. (-0,29%). Юань в споте CNY/RUB TOM снизился до 12,03 руб. (-0,43%).
Официальные курсы ЦБ РФ, установленные на 29 октября, зафиксировали лишь символические изменения: доллар 80,53 руб. (+0,05% к предыдущему дню), евро 90,10 руб. (почти без изменения), юань 12,0677 руб. (также без заметного движения). Это подтверждает, что валютный рынок перешел в режим краткосрочного баланса в диапазоне 80–81 по доллару.
Нефть марки Brent на Мосбирже продолжила расти: ближайший фьючерс поднялся на 2,0%, до 116,19 долл. США за баррель. Торги проходили на фоне устойчивых экспортных объемов Саудовской Аравии, несмотря на риски в Ормузском проливе, и рекомендаций ВМС США судам избегать лишних транзитов в этом районе. В совокупности это поддерживает премию за риск в котировках нефти.
Золото скорректировалось: фьючерс на Мосбирже снизился на 0,58%, до 4084,3 долл. США за тройскую унцию. На фоне роста нефти и сохранения высокой глобальной инфляции спрос на защитные активы в целом поддержан, но локально инвесторы, вероятно, фиксировали часть прибыли.
На рынке ОФЗ доходности останутся двузначными. Минфин 28 октября разместил выпуск ОФЗ-ПД 26244 с погашением в 2034 г. объемом 73,7 млрд руб. при спросе 108,4 млрд руб., по средней доходности 16,41% годовых. На вторичном рынке бенчмарки (по доступным котировкам прокси-выпусков) торгуются в диапазоне около 14,8% для 2-летних и 15,5–15,9% для 5–10-летних бумаг. Индекс RGBITR при такой кривой ведет себя устойчиво, но потенциал ценового роста очевидно ограничен высокой базовой ставкой.
Секторы и отдельные акции Секторная картина отражает ротацию в пользу внутреннего спроса и отдельных историй с корпоративными драйверами.
– Нефтегаз: индекс MOEXOG снизился на 0,18%. «Газпром» потерял около 0,4% (116,8 руб.), «Роснефть» — 0,49% (388,7 руб.), «Лукойл» — 0,79% (6291,5 руб.). Геополитический новостной фон по Ормузскому проливу и Ирану поддерживает цены на нефть, но бумаги российских мейджоров консолидируются после недавнего роста и в ожидании решений по дивидендам.
– Металлы и добыча: индекс MOEXMM просел на 0,44%. С поправкой на опубликованный прогноз Kept по мировым ценам на цветные металлы до 2030 г. (умеренное снижение по меди и алюминию, умеренный рост по никелю) интерес к сектору умеренный. Локально в числе аутсайдеров дня «Акрон» (-2,31%), «ФосАгро» (-1,64%), «Полюс» (-1,26%), «Евраз» (-2,16%). Это вписывается в идею частичной фиксации прибыли после ралли на сырьевом росте и ставочных ожиданиях.
– Финансовый сектор (MOEXFN) прибавил символические 0,03%. Сбербанк закрылся практически без изменений (-0,07%, 297,98 руб.), ВТБ снизился на 0,21% (57,95 руб.). Дополнительным фоном стал комментарий ЦБ о сохранении антициклической надбавки к капиталу на уровне 0,5 п.п. и макролимитов по ипотеке и потребкредитам на I кв. 2027 г. Параллельно обсуждается структура пассивов: по оценке «Коммерсанта», в сентябре вклады физлиц в банках сократились на 85,9 млрд руб. до 45 трлн руб., но эксперты ожидают восстановления притока в IV квартале, а прибыль сектора за 2026 г. может достигнуть рекордных 4–4,2 трлн руб.
– Потребительский сектор: один из явных лидеров. Индекс MOEXCN вырос на 1,20%. На этом фоне заметно укрепились «Магнит» (+2,51%, 1836 руб.) и «Лента» (+3,14%, 1887,5 руб.). Поддержкой служит сильный новостной поток по e-commerce и ритейлу.
– IT и телеком: индекс MOEXIT прибавил 1,12%. Среди бенефициаров – Ozon (+3,82%, 3774 руб.) на фоне сильной отчетности за III квартал, а также бумаги компаний онлайн-сервисов (iЦиан +2,72%, VseInstrumenty.ru +2,59%). Отдельно стоит выделить Яндекс: на уровне корпоративных новостей Совет директоров 3 ноября должен определить цену размещения допэмиссии для программы долгосрочной мотивации сотрудников.
– Недвижимость: наиболее сильный сектор дня. MOEXRE вырос на 6,24% — резкий отскок после высокой волатильности на фоне новостей по ЛСР и девелоперам. ЛСР стала абсолютным лидером роста (+7,10%, 709,2 руб.), при том что внутридневная динамика была крайне нервной.
– Электроэнергетика: индекс MOEXEU снизился на 0,82%. В числе аутсайдеров дня — «РусГидро» (-1,42%), несколько «дочек» Россетей (от -1,3% до -2,35%).
Лидеры роста и падения Среди наиболее ликвидных бумаг лидерами роста стали:
– ЛСР (LSRG): +7,10%, 709,2 руб. Эмитент объявил программу выкупа до 5,15 млн акций по 675 руб. за бумагу, приеме заявок с 18 ноября по 17 декабря. Сразу после анонса цена в моменте проседала примерно на 10%, биржа проводила дискретный аукцион, но по итогам дня бумага закрылась заметным плюсом. Часть движения, судя по рыночным комментариям, объясняется закрытием коротких позиций и низкой ликвидностью.
– ЮТэйр (UTAR): +6,60%, 9,69 руб., на фоне противоречивого фундаментального фона по сектору. Росстат сообщил о снижении пассажиропотока российских авиакомпаний в сентябре на 10,2% г/г, одновременно обсуждается возможный с 2027 г. введенный авиасбор (500 руб. по РФ, 1000 руб. на международных рейсах) для поддержки поставок 258 отечественных самолетов. Реакция рынка на новости разнонаправленная: бумаги «Аэрофлота» прибавили 1,44%.
– Ozon (OZON): +3,82%, 3774 руб. Поддержка пришла от сильной отчетности за III квартал: по данным аналитических разборов, торговый оборот (GMV) вырос на 42% г/г до 1,6 трлн руб., скорректированная EBITDA — на 124%, до 93 млрд руб. При этом компания столкнулась с атаками на 11 объектов, убытки от которых оцениваются в 30,1 млрд руб., но менеджмент рассчитывает на значительное страховое покрытие и отмечает улучшение операционных метрик, включая снижение себестоимости доставки на заказ до порядка 150 руб.
– АФК «Система» (AFKS): +3,59%, 8,224 руб. Бумага традиционно чувствительна к ставочным ожиданиям и общему аппетиту к риску, при этом допфоном служат новости о технологических проектах группы (в частности, развитие ИИ-решений партнерами портфельных компаний).
Среди аутсайдеров:
– Несколько «дочек» Россетей: Россети Урал (MRKU, -2,35%), Россети Волга (MRKV, -2,32%), Россети (FEES, -1,53%), Россети Московский регион (MSRS, -1,37%), Россети Сибирь (MRKS, -1,33%). На рынке нет свежих корпоративных драйверов, а сектор в целом под давлением на фоне роста доходностей и ротации в более «короткие» истории.
– «Совкомфлот» (FLOT): -2,27%, 90,28 руб., на фоне общего усиления геополитических рисков для судоходства (включая Ормузский пролив) и пригласов США судоходным компаниям ограничить транзит через рискованные зоны.
– «ФосАгро» (PHOR): -1,64%, 5590 руб., «Акрон» (AKRN): -2,31%, 18 730 руб. и «Полюс» (PLZL): -1,26%, 1098,4 руб. Комбинация коррекции цен на золото, умеренно осторожных среднесрочных прогнозов по цветным металлам и общей фиксации прибыли по дивидендным защитным бумагам.
Корпоративные новости и отчетность Среди корпоративных событий 28 октября и утренних релизов 29 октября выделяются:
– Ozon: сильная отчетность за III кв. 2026 г. GMV вырос на 42% г/г до 1,6 трлн руб., скорректированная EBITDA — до 93 млрд руб. (+124% г/г). Несмотря на существенный разовый ущерб от атак БПЛА (30,1 млрд руб.), компания демонстрирует улучшение операционной эффективности, включая снижение себестоимости доставки. Рынок воспринял отчет позитивно, что поддержало весь сегмент e-commerce и потребительского сектора.
– ЛСР (LSRG): Совет директоров одобрил выкуп до 5,15 млн обыкновенных акций по 675 руб. за штуку с выкупом по пропорциональному принципу в случае превышения лимита. Реакция рынка была крайне волатильной: сначала резкое падение по факту объявления, затем отскок и выход бумаги в лидеры дня. Одновременно в рыночных обсуждениях сохраняется внимание к долговой нагрузке девелоперов и роли господдержки отрасли.
– «Роснефть» (ROSN): Совет директоров 6 ноября рассмотрит вопрос о рекомендациях по размеру промежуточных дивидендов и порядке их выплаты. Дополнительно компания сообщила о разработке и испытании нового эмульсионно-полимерного геля для ремонта нефтяных скважин, который обеспечивает прирост дебита в среднем на 5 т/сутки, что по данным компании на 75% выше результатов стандартных ремонтно-изоляционных работ.
– «Русал» (RUAL): SUAL Partners потребовал созыва внеочередного общего собрания акционеров с повесткой о дивидендах по итогам 9 мес. 2026 г. Совет директоров рассмотрит требование 30 октября, а 9 ноября обсудит параметры ВОСА и рекомендации по дивидендам.
– Сбербанк (SBER): CFO Тарас Скворцов в эфире РБК подтвердил, что банк не планирует переходить на квартальные дивиденды и не собирается входить в капитал девелопера «Самолет». По макрооценкам менеджмента, в 4 кв. 2026 г. Сбер ожидает курс рубля в диапазоне 80–85 за доллар, не исключает сохранения ключевой ставки на декабрьском заседании с возможностью ее снижения на 0,25 п.п., а также не ждет значимого перетока средств со вкладов на рынок акций при возможном поэтапном снижении ставки в 2027 г.
– РЖД: по РСБУ за 9 мес. 2026 г. выручка выросла на 18,4% г/г до 2,7 трлн руб., чистая прибыль достигла 75 млрд руб. против убытка 4,2 млрд руб. годом ранее.
– «Красный Октябрь» (КROT): по РСБУ за 9 мес. 2026 г. выручка увеличилась на 22,2% г/г до 15,43 млрд руб., компания вышла на чистую прибыль 26,6 млн руб. против убытка 1,32 млрд руб. годом ранее.
– УК «Арсагера» (ARSA): по РСБУ за 9 мес. 2026 г. выручка составила 56,6 млн руб. (-2,1% г/г), чистый убыток увеличился до 31,9 млн руб. против 5,6 млн руб. годом ранее.
– Газпром (GAZP): Председатель совета директоров Виктор Зубков сообщил, что компания планирует к 2030 г. перевести на метан 29,4 тыс. собственных автомобилей, ожидая кумулятивную экономию около 41 млрд руб. за счет разницы в стоимости топлива.
Кроме того, ряд эмитентов опубликовали отчеты по РСБУ (Белон, ДЭК, Сахалинэнерго, Камчатскэнерго и др.), но без детализации в доступном корпусе данных, поэтому оценка влияния на котировки затруднена.
Макро, политика и внешний фон Макроэкономическая статистика по РФ:
– Минэкономразвития оценило рост ВВП в III квартале 2026 г. в +0,6% г/г (замедление с +1,3% во II квартале). По итогам января–сентября экономика также выросла на 0,6% г/г. В сентябре прирост ВВП составил 0,5% г/г после 0,8% в августе.
– По данным Росстата, инфляция за неделю 20–26 октября ускорилась до 0,08% против 0,05% неделей ранее, при этом годовая инфляция на 26 октября слегка замедлилась до 7,11% с 7,15% на 19 октября. С начала года цены выросли на 6,24%. На этом фоне Банк России сохраняет жесткую риторику, а рынок ОФЗ — двузначные доходности.
– Отдельно Росстат сообщил о снижении пассажиропотока авиакомпаний РФ в сентябре на 10,2% г/г, что накладывается на обсуждение возможного авиасбора с 2027 г. для поддержки поставок отечественных ВС.
Геополитика и внешние рынки остаются в фокусе:
– По линии Украины и потенциальных переговоров: Кремль, Офис президента Украины и США через медиа продолжают формировать ожидания трехсторонних контактов в Абу-Даби. Юрий Ушаков и Дмитрий Песков подчеркивают, что переговоры пройдут после 4 ноября, точные даты согласуются, европейские страны к формату не привлекаются. На стол среди прочего выносятся взаимные гарантии безопасности. В то же время отдельные заявления Киева остаются противоречивыми, и рынок уже менее импульсивно реагирует на каждую новостную ленту, чем в начале недели.
– На Ближнем Востоке и вокруг Ирана продолжается дипломатический трек: обсуждаются форматы контактов США–Иран, посредничество Катара, возможная встреча в Турции до 4 ноября и частичное смягчение санкций в обмен на допуск инспекторов МАГАТЭ. В Ормузском проливе сохраняются риски для судоходства, но, по оценкам аналитических агентств, экспорт нефти из Саудовской Аравии пока держится вблизи максимумов.
– ФРС США 28 октября сохранила ставку федеральных фондов в диапазоне 3,75–4%, отметив высокие темпы роста экономики и сохраняющуюся высокую инфляцию. Председатель Кевин Уорш также анонсировал изменение графика заседаний FOMC со следующей осени: одно из заседаний будет посвящено исключительно стратегическим вопросам.
Наконец, Всемирный банк обновил прогноз по мировым ценам на сырье, ожидая в 2026 г. их роста на 23% под воздействием войны на Ближнем Востоке, логистических сбоев и факторов «Эль-Ниньо». Для российского рынка это потенциально означает устойчиво высокую внешнюю ценовую конъюнктуру для экспортеров при одновременных инфляционных рисках.
На что смотреть сегодня 1) Переговорная повестка РФ–США–Украина. Любые уточнения дат и состава делегаций по линии Абу-Даби могут снова спровоцировать краткосрочные импульсы в индексе МосБиржи и чувствительных к санкционным ожиданиям бумагах.
2) Решения и сигналы регуляторов. Реакция участников долгового рынка на аукцион 26244 (16,41% годовых) и текущую конфигурацию инфляции/ВВП, а также комментарии ЦБ по ключевой ставке будут определять спрос на длинную дюрацию и интерес к акциям финансового сектора.
3) Корпоративный поток: развитие истории с дивидендами «Русала», подготовка к заседаниям советов директоров «Роснефти» (6 ноября, промежуточные дивиденды) и Яндекса (3 ноября, цена размещения допэмиссии), дальнейшая реакция рынка на отчет Ozon и заявления менеджмента по ожиданиям IV квартала.
4) Девелоперы и недвижимость. Волатильность ЛСР, «Самолета», «Эталона» и всего индекса недвижимости после шорт-сквиза, а также обсуждаемые в экспертном сообществе риски долговой модели отрасли при высокой ставке и сокращении льготной ипотеки.
Краткий вывод Российский рынок акций 28 октября фактически взял паузу после мощного новостного ралли начала недели: индексы немного отступили, но внутренняя структура движения показывает, что активность перетекла из широкого рынка в отдельные истории — прежде всего потребительский сектор, e-commerce и недвижимость. Сильная корпоративная отчетность (Ozon, крупные банки, отдельные промышленные эмитенты) компенсирует замедление макроэкономики и жесткую процентную среду.
Дальнейшая динамика в ближайшие дни во многом будет определяться тональностью новостей о переговорах по Украине и Ирану, а также сигналами регуляторов по ставке и долговому рынку. При отсутствии новых сильных драйверов базовый сценарий на коротком отрезке — продолжение консолидации с повышенной внутридневной волатильностью и выборочной реакцией на корпоративные события.
Data notes
- Все числовые показатели по индексам, валютам, сырью и ОФЗ основаны на доступных на 28–29 октября 2026 г. рыночных данных; для части ОФЗ используются прокси-выпуски, поэтому отражены ориентиры доходности, а не полная кривая.
- По ряду корпоративных отчетов (Белон, ДЭК, Сахалинэнерго, Камчатскэнерго и др.) в доступном массиве содержится лишь факт публикации без финансовых деталей; оценка влияния на их инвестиционный профиль не приводится.
- Макрооценки ВВП и инфляции взяты из материалов Минэкономразвития и Росстата на 28 октября 2026 г.; дальнейшие пересмотры и уточнения в обзоре не учтены.
- Для зарубежного фона (ФРС США, Иран, Ормузский пролив, Всемирный банк) использованы только те параметры и формулировки, которые явно присутствуют в доступных новостных сообщениях; дополнительных допущений по масштабам влияния не делалось.