
Ованес Оганисян
intro
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
Новый комикс Ovanex
Итоги промежуточных выборов в США
«Сотрудничество» по‑трамповски
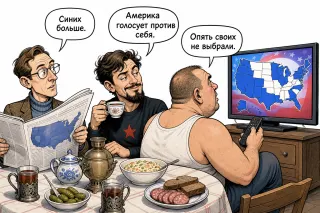
Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Bank Public Footprint
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
КБ "ЭНЕРГОТРАНСБАНК" (АО)
REGN 1307
Score
43
2026-11-10
HTTP 200
Products
26
News
10
Contacts
2
Channels
2
Банк ИПБ (АО)
REGN 600
Score
42
2026-11-10
HTTP 200
Products
28
News
5
Contacts
1
Channels
2
АО "ГОРБАНК"
REGN 2982
Score
22
2026-11-11
HTTP 200
Products
1
News
4
Contacts
1
Channels
0
MidLincoln Research
Платные исследования
Партнерское предложение
Атон
Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера
@ovanex · 05.07.2026 14:38
На агрегированном уровне российский рынок акций вошел в 2026 год уже не как «дешевый» по мультипликаторам, а как рынок с проваленной прибылью.
По одной и той же выборке из 196 обыкновенных акций совокупная чистая прибыль за 2025 год упала с 8,60 до 4,59 трлн руб., то есть на 46,6%. При индексе около 3000 пунктов условная капитализация этой же базы соответствовала примерно 53,1 трлн руб., что давало около 6,2x P/E на прибыли 2024 года. После падения рынка капитализация снизилась примерно до 39,7 трлн руб., но прибыль упала еще сильнее: на отчетах за 2025 год агрегированный P/E все равно вырос примерно до 8,7x.
Наблюдение: падение прибыли концентрируется в крупных экспортерах и цикликах. Наибольший вклад в ухудшение дают Surgutneftegaz (с +923,3 млрд до –251,2 млрд руб.), Rosneft (1 084 → 293 млрд), Lukoil (792,5 → 92,5 млрд), Novatek, Gazprom Neft, а также Rusal, Severstal и несколько стрессовых историй (AFK и др.). Сбербанк, напротив, увеличил прибыль с 1 582 до 1 707 млрд руб.
Интерпретация: «подорожание» рынка – это в первую очередь эффект снижения прибыли, а не роста цен. Ключевой вопрос для оценки потенциала MOEX теперь – считать ли 2025 год циклическим дном по прибыли или новой нормой, и не спорить о том, дорог ли рынок на условные 8–9x.
По одной и той же выборке из 196 обыкновенных акций совокупная чистая прибыль за 2025 год упала с 8,60 до 4,59 трлн руб., то есть на 46,6%. При индексе около 3000 пунктов условная капитализация этой же базы соответствовала примерно 53,1 трлн руб., что давало около 6,2x P/E на прибыли 2024 года. После падения рынка капитализация снизилась примерно до 39,7 трлн руб., но прибыль упала еще сильнее: на отчетах за 2025 год агрегированный P/E все равно вырос примерно до 8,7x.
Наблюдение: падение прибыли концентрируется в крупных экспортерах и цикликах. Наибольший вклад в ухудшение дают Surgutneftegaz (с +923,3 млрд до –251,2 млрд руб.), Rosneft (1 084 → 293 млрд), Lukoil (792,5 → 92,5 млрд), Novatek, Gazprom Neft, а также Rusal, Severstal и несколько стрессовых историй (AFK и др.). Сбербанк, напротив, увеличил прибыль с 1 582 до 1 707 млрд руб.
Интерпретация: «подорожание» рынка – это в первую очередь эффект снижения прибыли, а не роста цен. Ключевой вопрос для оценки потенциала MOEX теперь – считать ли 2025 год циклическим дном по прибыли или новой нормой, и не спорить о том, дорог ли рынок на условные 8–9x.
Асмик Карапетян
Уточнение к расчету: в первой версии агрегата был пропущен Газпром. Если брать именно базу IMOEX без префов,…
Асмик Карапетян
Для сравнения: по более широкой базе российских акций, где есть годовая чистая прибыль и текущая капитализаци…
Открыть обсуждение (2) →