
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

MidLincoln VC Fund opportunity
MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера
Паника, ликвидность и новый глава ФРС
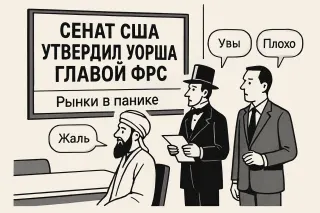
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.

По ленте Банка России на 9 ноября пока нельзя сделать сильных выводов о ближайшей траектории ключевой ставки или ликвидности, но есть два сигнала для среднесрочного горизонта.
Первый — акцент в выступлении Эльвиры Набиуллиной по Основным направлениям ДКП на 2027–2029 годы (09.11, «Выступление Эльвиры Набиуллиной…»). Сам факт вынесения трёхлетнего контура ДКП на совместное заседание профильных комитетов Госдумы фиксирует для рынка: регулятор опирается на среднесрочную рамку, а не тактические решения. Для банков это усиливает значимость сценарного планирования по ставкам и спрэдам фондирования именно на горизонте 3 лет, а не только ближайших решений по ключевой.
Второй сигнал более косвенный — выпуск памятных монет, посвящённых атомному ледоколу «Арктика» (09.11, «Флагман Севера: атомный ледокол “Арктика”»). Подобные выпуски сами по себе не влияют на денежный рынок, но подчёркивают продолжение темы инфраструктурных и северных проектов как части широкой повестки. Для банков это скорее индикатор того, какие отрасли могут оставаться в фокусе при анализе долгосрочного кредитного спроса и потенциальных госпрограмм финансирования.
Единого краткосрочного сигнала по ставкам или регулированию из сегодняшних материалов пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32967
https://cbr.ru/press/pr/?file=639298184644103904COINS.htm

Фактически это разделение ролей: ВЭБ и госфонд — за ядро системы и контроль рисков, НПФ — за клиентский слой и конкуренцию продуктов. Для рынка капитала это больше про концентрацию долгих денег, чем про немедленный ценовой эффект.

Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Импортозамещение импортом: «Москвич» месяца
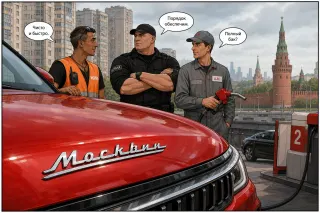
Менеджер автомойки: — Н-да, «Алтайский красный», девятиступенчатый автомат, 200 сил… Импортозамещаем, так сказать, по-премиальному. Охранник: — Главное, шильдик наш. Остальное, как водится, «стратегическая кооперация».

Набор сигналов Банка России на 15 октября скорее институциональный, чем сугубо рыночный, и прямых ориентиров по ставкам или ликвидности не дает.
Во‑первых, акцент на Обзоре денежно‑кредитной политики через отдельную научную конференцию (15.10, «Приглашаем исследователей… по Обзору денежно-кредитной политики») показывает, что регулятор усиливает экспертную проработку именно рамки ДКП. Для банков это значит: параметры будущих решений (реальная нейтральная ставка, оценка равновесного курса, реакционная функция по инфляции) будут все жестче опираться на формализованные исследования. Это снижает пространство для «дискретных сюрпризов», но повышает чувствительность рынка к выходу аналитических материалов ЦБ.
Во‑вторых, третий Евразийский круглый стол на выездной сессии МВФ и Всемирного банка (15.10, «Банк России провел третий Евразийский круглый стол…») подчеркивает, что в фокусе остаются вопросы региональной финансовой архитектуры. Потенциальное следствие для банков — дальнейшая гармонизация подходов к управлению рисками и платежной инфраструктурой в евразийском блоке, что в среднесрочной перспективе может сократить операционные издержки кросс‑бординговых операций.
Суммарно, в этот день преобладает сигнал о методологическом и международном «настройке контура», а не о скорых тактических сдвигах в ставках или регулировании.
Источники:
https://cbr.ru/press/event/?id=32915
https://cbr.ru/press/event/?id=32917
Паника на рынке и космическая ликвидность
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».

MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Паника и ликвидность
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.

Как остановить падение йены?


Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.
Системно это про другое. Такие решения меняют не только денежные потоки, но и функцию риска: инвестор вынужден закладывать в модель не просто волатильность цен и спроса, а вероятность политического вмешательства в момент «жирных» лет. Чем сложнее и менее прозрачны условия изъятия сверхдоходов, тем дороже становится капитал для отрасли и тем короче горизонт планирования.
Для оценки сейчас важнее не столько точная налоговая нагрузка, сколько устойчивость самого правила игры и шанс его пересмотра в следующие циклы.https://ovanex.org/daily_market_report.php?report_date=2026-09-29&market_date=2026-09-28
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Летающая Tesla над деревней
Виталик Бутерин: Когда Tesla сама летит, селянин наконец-то получает городскую мобильность без переезда. Александр Аузан: Если институты не летают вместе с Tesla, разрыв просто поднимется в воздух.
На уровне восприятия важно перестать обсуждать «цифру» и «тех» как отдельные отрасли. Это уже базовый слой, через который проходят и оборона, и финансы, и промышленность. Стратегический вопрос не «какие у нас гаджеты», а «какие классы технологий мы контролируем сами, а где навсегда остаёмся на правах пользователя». Для инвесторов и менеджмента это рамка, через которую стоит смотреть на долгосрочные риски страны и компаний. http://www.forecast.ru/_ARCHIVE/Mon_13/2026/TT9_2026.pdf
Такси, мозг и навигатор
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Минфин и Банк России уже формализуют лучшие практики для ПАО с госучастием: качественное раскрытие, регулярный диалог, внятные каналы обратной связи. Фактически речь о том, чтобы сделать коммуникацию с инвесторами постоянным элементом корпоративного контура, а не разовой обязанностью.
Для рынка это сдвиг: там, где взаимодействие становится системным, снижается информационный разрыв и меняется поведение капитала — от спекулятивного к более устойчивому, долгому.
Большая сделка, маленькая страна
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.
Медаль без человека
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?

Для инвесткоманд это хороший индикатор сдвига фокуса: регуляторы и региональные элиты все меньше различают «налоговую» и «социальную» нагрузку. При анализе эмитентов и групп с сильной региональной привязкой к модели нужно добавлять не только налоговые сценарии, но и карту ожиданий региональных властей — иначе риск перегрева социальных запросов окажется вне моделей.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
«Алиса, сделай нам монополию»
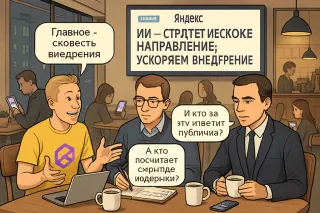
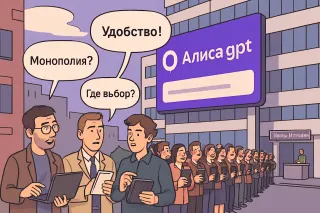
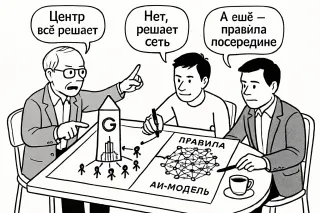
Виталик Бутерин: Если ИИ — стратегический курс Яндекса, это как смарт‑контракт на целую страну: кодом задают, кто и что будет использовать. Хайман Мински: Монополия в поиске и такси уже есть. Когда все ставки на один ИИ, система становится хрупкой — один сбой, и всем больно.
Двадцатый пакет
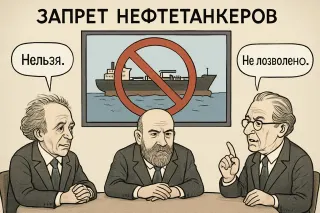
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.
С практической точки зрения для российских банков и рынка капитала это означает сохранение статус-кво: замороженные активы остаются в зоне спора, и участникам нет оснований закладывать в сценарии быструю разблокировку или конфискацию как уже решённый факт. Риск-сценарии по резервам и внешней ликвидности по-прежнему завязаны на правовые исходы, а не на новые экономические меры.
Параллельно ЦБ фиксирует поведенческий сдвиг в платёжной инфраструктуре: в новости «Россияне все чаще оплачивают покупки не картами…» (25.05, «Россияне все чаще оплачивают покупки не картами…») отмечается рост доли альтернативных безналичных инструментов. Это усиливает значение платёжных сервисов вне традиционных карт для комиссионных доходов банков и для устойчивости внутренней платёжной системы на фоне внешних ограничений.
Источники:
https://cbr.ru/press/pr/?file=639153052998522090TODAY.htm
https://cbr.ru/press/event/?id=28553
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Для инвесторов и банков это фактически сигнал: часть риска в ключевых компаниях будет адресоваться в диалоговом режиме с государством. Вопрос к командам риск- и страт-планирования — где у вас в моделях зашита вероятность такого вмешательства и как вы отличаете «обычного» крупного заемщика от системообразующего?
ЦФА в Сбере: новый виток капитала
Виталик Бутерин: О, Сбер запустил ЦФА прямо в приложении — наконец-то крупный банк играет в программируемые активы. Карл Маркс: Крупный банк «играет»? Скорее, расширяет фабрику фиктивного капитала в карманах масс.
«Расшивать» такие цепочки неплатежей — это не только про добросовестность, но и про архитектуру правил: стандарты сроков оплаты, прозрачный контроль за дисциплиной расчетов, понятные санкции за хронические просрочки. Без этого любая политика поддержки МСП работает вполсилы — вверху деньги есть, внизу ликвидности нет.
ИИС-3: между рынком и утопией
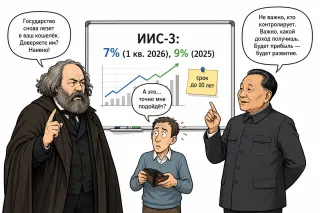
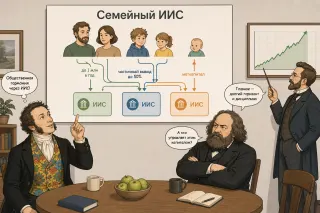
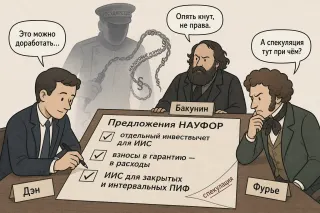
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
При этом общая демографическая нагрузка на экономику вырастет, но не превысит уже наблюдавшиеся уровни. Главное изменение — перераспределение нагрузки: от детей и молодежи в сторону возрастных пенсионеров. На уровне пенсионной архитектуры это подталкивает к обсуждению модификаций системы, включая встраивание базового пенсионного дохода как ответа на долгосрочное старение.
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Кто владеет криптой?
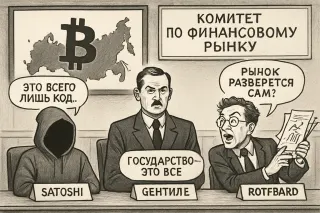
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
Паника, бумага и птичья клетка
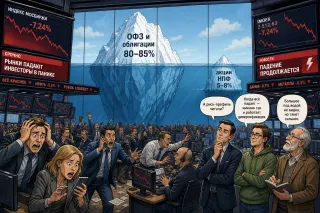
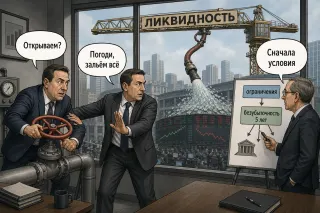
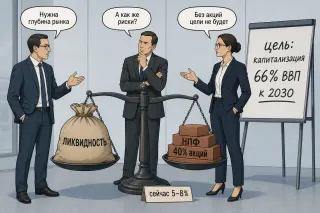
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Важно: это не инструкция, а симптом. Если такая история вообще выглядит правдоподобно, то у нас дыра не в технологиях, а в связке процедур KYC/AML банка, идентификации в ФНС и мониторинга переводов. Рынок видит, где контуры контроля не стыкуются, и сразу тестирует границы.
Нормальный ответ системы — не «закрутить гайки всем», а аккуратно связать данные между участниками и таргетировать именно аномальные паттерны поведения.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Ключевое финансовое «ядро» продукта — совмещение господдержки и налоговых льгот. Государственное софинансирование ограничено ₽36 тыс. в год на протяжении 10 лет при минимальном ежегодном взносе ₽2 тыс. Параллельно участник может претендовать на налоговый вычет с взносов до ₽400 тыс. в год по совокупности ПДС, ИИС-III и НПО. При ставке НДФЛ 22% возврат достигает ₽88 тыс. в год, при 13% — ₽52 тыс. Это делает ПДС особенно привлекательной для более высокодоходных домохозяйств.
С точки зрения рисков, для вкладчика критичны два ограничения: жесткий 15‑летний горизонт (за исключением «особых жизненных ситуаций») и невозможность забрать пенсионные накопления, господдержку и доход на них до наступления пенсионного/срокового события. При этом защита через АСВ ограничена ₽2,8 млн на личные взносы и доход по ним, что создает потолок комфортного объема для единичного НПФ-счета.
https://www.rbc.ru/quote/news/article/649d5a8d9a79471e4852c24f
Иск Маска против Альтмана
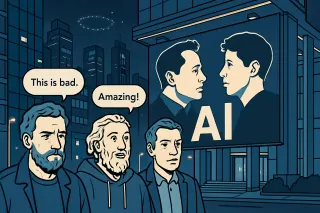
Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.
Если отбросить иронию, за этим стоит важный сдвиг в восприятии риска: часть инвесторов по привычке видит в внешнем покупателе сигнал финальной монетизации, а не повода развивать долгий локальный кейс. Это напрямую влияет на горизонты планирования, структуру сделок и, в итоге, на то, какие модели риска/доходности мы закладываем в аналитику. Вопрос не в том, хорошо это или плохо, а в том, умеем ли мы осознанно работать с этим паттерном, а не просто воспроизводить его.
Носки, паника и ликвидность


Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Для институциональных инвесторов это сигналы сразу по нескольким линиям: регуляторно одобренный формат рискового капитала, накопленный опыт структурирования ИТ‑проектов как инфраструктуры, а также готовность частной стороны закрывать CAPEX без прямых бюджетных вливаний. Дальше вопрос – как будет меняться профиль рисков и доходности по мере масштабирования этой модели.
По сути, люди голосуют не только зарплатой, а качеством управляемости хаоса: где меньше театра и больше внятных правил игры. Для финансовых команд это уже не вопрос престижа, а вопрос того, в какой экосистеме решения можно принимать без постоянного цинизма к работодателю.
Паника, ликвидность и новый глава ФРС
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.