
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

MidLincoln VC Fund opportunity
MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера

Ключевой сигнал последних дней — ужесточение рамок для розничного риска при параллельном удержании жесткой процентной риторики.
Во‑первых, в резюме обсуждения ключевой ставки (05.11, «Резюме обсуждения ключевой ставки по итогам заседания 23 октября») Банк России подчеркивает сохранение проинфляционных рисков и готовность дольше удерживать ставку вблизи текущих уровней. Для банков это означает более длительный период дорогого фондирования: стоимость пассивов по вкладам и облигациям останется высокой, что будет сдерживать и объем, и срок новой кредитной выдачи, особенно в сегменте длинной ипотеки и корпоративных проектов с низкой маржей.
Во‑вторых, указание по криптовалютам для неквалифицированных инвесторов (06.11, «Криптовалюта для неквалов: указание Банка России») усиливает структурные ограничения для наиболее волатильных активов в розничных портфелях. Это снижает регуляторный и репутационный риск банков и брокеров, но одновременно ограничивает комиссионный доход от высокорискованных продуктов и подталкивает игроков к развитию более стандартизированной линейки инструментов.
Совокупно сигнал для рынка — продолжение консервативного курса в отношении и ставок, и розничного риска; быстрых послаблений для ликвидности и риск-профиля ожидать не стоит.
Источники:
https://cbr.ru/press/event/?id=32960
https://cbr.ru/press/event/?id=32964
Носки, паника и ликвидность


Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».
Ключевой сигнал — сохраняющееся жесткое процентное окружение. По результатам мониторинга максимальных ставок (21.10, «Результаты мониторинга максимальных процентных ставок кредитных организаций») Банк России фиксирует уровень средних максимальных ставок топ‑10 банков, который остается близким к ключевой ставке. Это ограничивает потенциал быстрого удешевления пассивов и будет удерживать стоимость фондирования и кредитные ставки на повышенных уровнях. Для банков это означает продолжение конкуренции за розничные депозиты и необходимость аккуратно балансировать маржу и риск‑аппетит.
Второй блок сигналов касается инфраструктуры рынка и регулирования профучастников. Новость (21.10, «Профучастников "пересчитают" по-новому») указывает на пересмотр подходов к классификации профессиональных участников — это способно переформатировать лицензионный ландшафт и требования к капиталу и отчётности для брокеров, НФО и потенциально части финтех‑структур. Параллельно пресс-релиз о неправомерном использовании инсайда (21.10, «Установлены факты неправомерного использования инсайдерской информации…») сигнализирует о повышенном внимании к поведенческим рискам и комплаенсу на рынке акций.
Совокупно это указывает на продолжение линии на ужесточение дисциплины рынка при уже сформировавшемся высоком уровне ставок, без явных сигналов скорого смягчения.
Источники:
https://cbr.ru/press/pr/?file=639281806781687368BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32927
https://cbr.ru/press/pr/?file=639281939787093652PNP.htm
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Из наблюдаемого можно сделать лишь один ограниченный вывод: регулятор продолжает институционализировать трек киберрисков как постоянную часть финансовой повестки. Однако в новости нет ни количественных ориентиров (например, потери от киберинцидентов, доля операций, подпавших под атаки), ни указаний на ужесточение требований или новые нормативы. Следовательно, на горизонте ближайших кварталов у нас нет оснований пересматривать базовые предпосылки по затратам банков на ИТ‑безопасность или по регуляторной нагрузке именно на основании данного релиза.
Для оценки влияния на рентабельность капитала, стоимость фондирования или динамику кредитования потребуются более детализированные документы: проекты указаний, статистика инцидентов, аналитические обзоры ЦБ. Сегодняшняя публикация таких данных не содержит, и общий сигнальный фон по сектору нейтрален.
Источники:
https://cbr.ru/press/event/?id=32893
Манипуляции рынком и стандарты аналитики
Adam Smith: Каждый такой скандал — напоминание, что аналитика без стандартов превращается в рекламу риска. Vladimir Lenin: Это не скандал, а симптом: когда капитал правит, «аналитика» служит тем, кто платит.
На фоне этого кредитного «охлаждения» данные мониторинга предприятий (15.09, «Мониторинг предприятий: деловые настроения не изменились, ожидания улучшились») показывают отсутствие ухудшения текущих настроений при некотором улучшении ожиданий. В сочетании с ростом отраслевых поступлений в августе (14.09, «Мониторинг отраслевых финансовых потоков: рост поступлений в августе») это снижает риск резкого спада кредитного спроса со стороны реального сектора, но не отменяет точечного ужесточения именно в потребительском сегменте.
Источники:
https://cbr.ru/press/pr/?file=639249886251446341FINSTAB.htm
https://cbr.ru/press/event/?id=32844
https://cbr.ru/press/event/?id=32835
Во‑первых, Банк России зафиксировал результаты мониторинга максимальных процентных ставок по вкладам за июль (31.07, «Результаты мониторинга максимальных процентных ставок…»). По данным ЦБ, средние максимальные ставки по крупным банкам остаются вблизи верхней границы коридора, используемого для оценки «повышенных процентных ставок». Это ограничивает банкам пространство для ценовой конкуренции за пассивы и сохраняет давление на маржу, особенно у агрессивных розничных игроков.
Во‑вторых, регулятор описал ближайшие изменения в нормативке (30.07, «Обзор банковского регулирования: ближайшие планы и реализованные инициативы»). Из обзора следует, что акцент смещается к настройке уже действующих требований (капитал, риск‑менеджмент, раскрытие информации), а не к введению принципиально новых буферов. Это снижает вероятность резких скачков потребности в капитале, но повышает значение операционной и комплаенс‑готовности.
Отдельно важно для финрынка решение по маржинальной торговле криптоактивами и ЦФА (29.07, «…определил правила маржинальной торговли криптовалютой и цифровыми правами»): формализация правил снижает регуляторную неопределенность для брокеров и банковских групп, но одновременно ужесточает требования к риск‑контролю и IT‑инфраструктуре, что может ограничить быстрый рост этого сегмента.
Источники:
https://cbr.ru/press/pr/?file=639211010190059603BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32725
https://cbr.ru/press/event/?id=32734
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.

Во‑первых, изменение методики расчёта ренкинга банков по числу жалоб на кредитование (30.06, «Банк России изменил методику расчета ренкинга банков по числу жалоб на кредитование») и запуск первого ренкинга МФО по жалобам (13.07, «Банк России составил первый ренкинг МФО по числу жалоб») формируют новую «витрину качества» розничного кредитования. Для банков и МФО это усиливает репутационный и регуляторный риск: даже небольшое ухудшение клиентского сервиса теперь быстрее конвертируется в формализованный сигнал для надзора. Ожидаемый эффект — перераспределение спроса в пользу игроков с более низкой частотой жалоб и ужесточение внутренних процедур продаж.
Во‑вторых, новость о совершенствовании регулирования рыночного риска кредитных организаций (30.06, «Банк России совершенствует регулирование рыночного риска кредитных организаций») означает, что капитальные требования под рыночные позиции станут более чувствительными к волатильности. Для банков это повышает стоимость риска по длинным позициям в ОФЗ и валютных инструментах и может стимулировать укорочение дюрации портфелей.
Общий сигнал: акцент ЦБ смещается от ценовой к «качественной» стороне финансовой стабильности — через клиентоцентричный надзор и более точную оценку рыночного риска.
Источники:
https://cbr.ru/press/event/?id=32673
https://cbr.ru/press/event/?id=32692
https://cbr.ru/press/event/?id=32675
https://cbr.ru/press/event/?id=32677
Во‑первых, уточненная концепция оценки экономического положения банков (25.06, «Изменение подхода к оценке экономического положения банков…») означает, что надзор всё больше уходит от формального набора коэффициентов к более риск-ориентированной и дифференцированной модели. Для банков это повышает значимость качества бизнес-модели и риск-менеджмента относительно «среднерыночных» нормативов. Практический вывод для менеджмента и инвесторов: возрастает регуляторная премия за прозрачность, устойчивость фондирования и структурную прибыльность, а не только за текущий уровень капитала.
Во‑вторых, консультативный доклад о стейблкоинах (25.06, «Стейблкоины в России…») фиксирует, что ЦБ видит необходимость отдельного режима для таких инструментов. Непосредственных цифр пока нет, но сам формат доклада указывает на раннюю стадию формализации правил обращения и рисков для платежей и инвестиций. До появления детальных норм влияние на банковскую ликвидность и депозитную базу будет опосредованным, однако банкам и финтеху уже сейчас стоит закладывать сценарии сосуществования стейблкоинов с традиционными безналичными деньгами.
При этом денежная статистика (25.06, «Денежная масса в мае росла тем же темпом, что и в апреле») не дает нового сигнала для ставок: стабильный темп расширения агрегатов пока не меняет картину краткосрочных процентных ожиданий.
Источники:
https://cbr.ru/press/event/?id=32659
https://cbr.ru/press/event/?id=32664
https://cbr.ru/press/event/?id=32660
https://cbr.ru/press/event/?id=32662
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Набор именно «рекомендаций», а не точечных разъяснений по одному кейсу, указывает на формирование базового стандарта работы с ИИ‑моделями: от управления данными до контроля ошибок алгоритмов. Для банков это означает рост значимости risk governance вокруг моделей скоринга, антифрода, чат‑ботов и инвестиционных советников. Вероятны:
* ужесточение внутренних процедур валидации моделей;
* рост затрат на ИТ‑безопасность и аудит алгоритмов;
* более консервативный подход к полностью автоматизированным решениям в розничном кредитовании.
Параллельно ЦБ публикует обновленные показатели по ОСАГО (15.06, «Банк России опубликовал значения финансовых показателей по ОСАГО»). Без конкретных метрик по убыточности и марже из релиза трудно делать выводы о системных рисках: для банковских и долговых рынков это на текущем этапе скорее нейтральный сигнал.
В совокупности поток новостей разнонаправленный и прямого сигнала по ставкам или ликвидности не дает: основная тема — технологический и регуляторный периметр.
Источники:
https://cbr.ru/press/event/?id=32627
https://cbr.ru/press/event/?id=32624
Большая сделка, маленькая страна
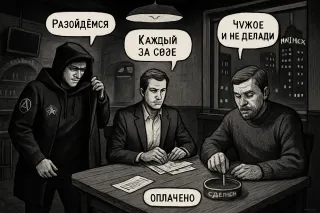
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.

Паника на рынке и космическая ликвидность
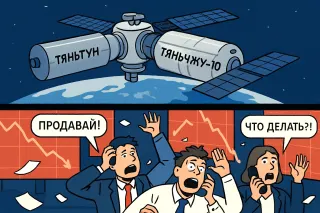
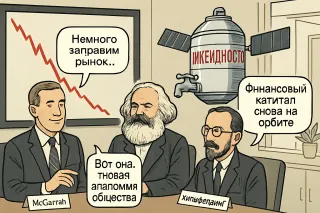
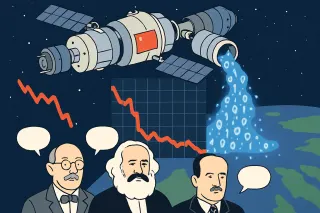
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».


Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
ИИС-3: между рынком и утопией
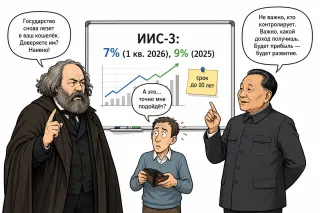
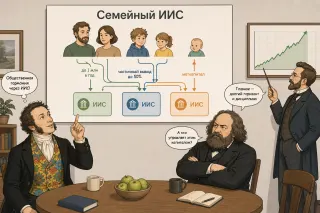
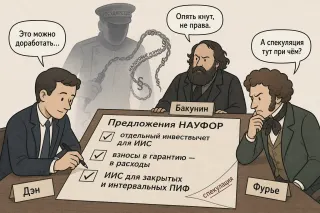
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
Для профучастников это не про «придумали лишнюю бюрократию», а про то, что любая точечная формулировка в публичных каналах де-факто становится элементом клиентского процесса. И продукт, и коммуникация теперь нужно проектировать как единую регуляторно-совместимую систему, а не как два параллельных мира.
Когда кувейтский чайник свистит
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.

Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Наблюдение: формально речь идет о процессуальном изменении, но затрагивается базовый пласт KYC/AML‑практик и операционных рисков. Дополнительная проверка, скорее всего, удлинит цикл рассмотрения части спорных кейсов и потребует от банков более качественной документальной базы при подаче заявлений на исключение записей.
Интерпретация: для банков это означает необходимость пересмотра внутренних регламентов по работе с жалобами клиентов на блокировки/маркировку операций, усиление взаимодействия служб комплаенса и контакт‑центров, а также потенциальный рост операционных издержек на сопровождение таких кейсов. На ставках, ликвидности и объеме кредитования мера прямого эффекта не оказывает, но может несколько повысить «трение» при обслуживании транзакционной активности части розничных и малого бизнеса клиентов.
Источники:
https://cbr.ru/press/event/?id=28498
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
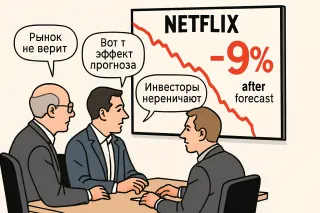
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
Наблюдение: решение напрямую не затрагивает ставки, ликвидность или объемы кредитования, но создает регуляторную неопределенность для профучастников. Отрасли придется перестроить внутренние процедуры подтверждения компетенций и комплаенса. Для банков с крупными блоками брокерского и доверительного бизнеса это операционный и правовой риск: отсутствие централизованного реестра повышает стоимость проверки персонала и потенциально удлиняет запуск новых продуктов/команд.
Интерпретация: в краткосрочной перспективе следует заложить рост транзакционных издержек на HR и комплаенс в инвестиционных подразделениях, а также риск разнородной практики по рынку. До появления устойчивой замены реестру (если она вообще будет) финансовым группам целесообразно усиливать собственные внутренние реестры и процедуры due diligence персонала. Прямого системного сигнала для денежно-кредитной политики или ликвидности этот шаг сейчас не формирует; влияние локализуется в плоскости операционного и регуляторного риска профучастников.
Источники:
https://cbr.ru/press/event/?id=28497
Сейчас поле меняется: крупный бизнес уже заметно ушел в белую, ФНС видит гораздо больше, чем успевает доказывать. Риск смещается: быть самым «серым» становится опаснее, чем быть на пару процентов дороже. Стратегия выживания — не героический выход из тени за один день, а плановый дрейф к прозрачности с учетом того, как быстро догоняет регулятор.
Летающая Tesla над деревней
Виталик Бутерин: Когда Tesla сама летит, селянин наконец-то получает городскую мобильность без переезда. Александр Аузан: Если институты не летают вместе с Tesla, разрыв просто поднимется в воздух.
Для бизнеса это сигнал: страхование все меньше про формальную обязанность и все больше про стратегическое управление риском и доступ к новым форматам защиты капитала и сотрудников.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.
Для банков это означает, во‑первых, потенциальное перераспределение бюджета в пользу комплаенса и клиентского сервиса, во‑вторых, рост значимости показателей NPS/жалоб в надзорном взаимодействии. В условиях уже высокой ключевой ставки даже умеренный рост фиксированных издержек ограничивает возможность ценовой конкуренции по ставкам и тарифам без ухудшения маржи.
Общий макро‑ и процентный сигнал из сегодняшнего блока материалов слабый: прямых указаний на изменение подхода к ключевой ставке, нормам ликвидности или к рефинансированию не содержится. Основной фокус — на снижении юридических и репутационных рисков через унификацию процедур работы с клиентскими обращениями.
Источники:
https://cbr.ru/press/event/?id=28474
Фонды Залива и иранская буря
Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Наблюдение: ЦБ демонстрирует готовность квалифицировать как манипулирование не только транзакционную, но и информационную активность в соцсетях/мессенджерах.
Интерпретация последствий:
- Для банков и профучастников вырастает комплаенс-риск вокруг аналитики и публичных комментариев, особенно если они могут быть интерпретированы как торговые сигналы. Это может привести к ужесточению внутренних процедур одобрения коммуникаций и к более консервативному поведению на вторичном рынке.
- Для рынка в целом ожидаемо усиление фильтрации розничных инфоканалов и потенциальное снижение «шумовой» волатильности, но при этом растут операционные издержки на мониторинг коммуникаций клиентов и сотрудников.
Общего сигнала по ставкам, ликвидности или кредитованию сегодняшние материалы не формируют.
Источники:
https://cbr.ru/press/pr/?file=639116712917163472PNP.htm
https://cbr.ru/press/event/?id=28470