
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски
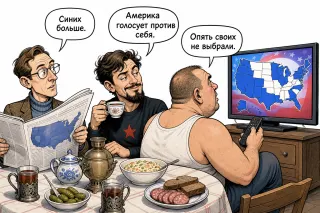
Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера
По данным объявления о результатах за девять месяцев 2026 года, Совкомбанк показывает резкое улучшение прибыльности и эффективности. Чистая прибыль за 9М 2026 по МСФО удвоилась до 71,9 млрд руб., при этом регулярная прибыль выросла ещё сильнее, до 81,2 млрд руб., а вклад разовых статей стал отрицательным. Менеджмент подчёркивает, что основная часть заработка носит устойчивый характер. В III квартале 2026 года Группа заработала 26,6 млрд руб. чистой прибыли (+4% кв/кв и +49% г/г), квартальный ROE составил 23,4%. Чистая процентная маржа выросла до 7,5% по 9М и до 8,0% в III квартале, продолжая шестиквартальный тренд расширения на фоне снижения стоимости фондирования до 12,2%. CIR снизился до 46% несмотря на консолидацию двух страховых компаний. Капитал акционеров увеличился до 446 млрд руб. (20,1 руб. на акцию), менеджмент и страховщики наращивают выкуп акций.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=acebc1fb696bb8f2ce463bb00c9ead23
#SVCB
Кто владеет криптой?
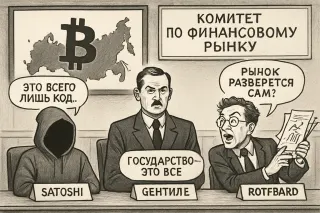
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
В Q3 2026 ЛСР заключила новые контракты на 130 тыс. кв. м и 37 млрд руб. По сравнению с Q3 2025 площадь продаж снизилась на 11%, стоимость контрактов — на 5,1%. Средняя цена составила 284,6 тыс. руб. за кв. м, увеличившись на 6,5% год к году. Относительно Q2 картина смешанная: площадь выросла с 124 до 130 тыс. кв. м (+4,8%), стоимость контрактов уменьшилась с 38 до 37 млрд руб. (-2,6%), а средняя цена снизилась с 306,4 до 284,6 тыс. руб. за кв. м (-7,1%). Поэтому характеризовать квартал как общее падение спроса относительно Q2 было бы слишком однозначно. За 9М 2026 заключено контрактов на 372 тыс. кв. м (-7% г/г) и 105 млрд руб. (-1,9% г/г). Это операционные продажи, а не признанная выручка по МСФО. Пояснения автора исходной статьи об ипотеке и рассрочках рассматриваются отдельно как гипотезы; новый прогноз прибыли или сроков восстановления выручки из них не следует.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=2d9c4eae1860e14c3acb1980f9227cee
#LSRG
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
По сообщению о результатах за Q3 2026 выручка Группы составила 10,966 млрд руб. и осталась примерно на уровне прошлого года. Скорректированная EBITDA — 5,984 млрд руб., маржа — 54,6%; в заголовке сообщения указано снижение EBITDA на 8,8% г/г. Чистая прибыль по МСФО составила 4,796 млрд руб.; заявленное снижение — 16,5% г/г. Выручка HRtech выросла на 35,1%, до 843 млн руб., а скорректированная EBITDA сегмента стала положительной — 89 млн руб. Это улучшение показателя EBITDA; вывод о положительной операционной прибыли по МСФО из этих данных сделать нельзя. По чистой прибыли есть расхождение сопоставимой базы: значение Q3 2025 в базе Ovanex — 6,13 млрд руб. — предполагает снижение на 21,8%, а не на заявленные 16,5%. До сверки исходных отчетов эти две оценки нельзя считать согласованным сравнением.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=3e53f0b5cd832231de285e3db66def9d
#HEAD
Медаль без человека
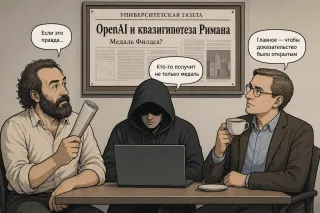
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?
За 9М 2026 ОГК‑2 по МСФО показала рост выручки до ₽134,2 млрд (+6,8% г/г), однако итогом периода остаётся чистый убыток ₽0,61 млрд против сопоставимого убытка ₽0,05 млрд годом ранее. Таким образом, операционный масштаб бизнеса увеличивается, но прибыльность по‑прежнему под давлением. Отчёт за Q3 2026 демонстрирует слабый квартал: выручка ₽38,8 млрд снизилась на 15% г/г, чистый убыток составил ₽2,08 млрд против убытка ₽2,12 млрд годом ранее. Маржинальность низкая, EBITDA за квартал ₽2,08 млрд (маржа 5,4%), при этом долговая нагрузка остаётся существенной (чистый долг ₽58,3 млрд, долг/EBITDA 5,2х), а свободный денежный поток резко отрицательный.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=af8d8689dbc52d85b5d7ff3fbc2afdad
#OGKB

«Пахнет крахом»
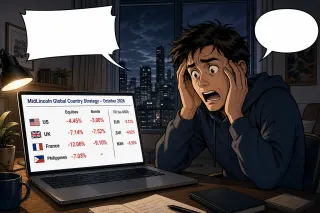
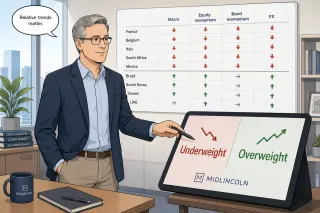
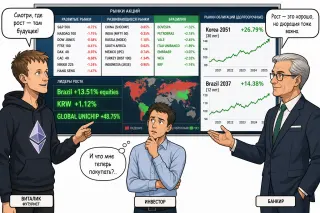
Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?


MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

По ощущениям, это продолжение сценария, где инвесторы готовы сидеть в рублевом кэше «с купоном», пока не появится более внятный драйвер для расширения риска в акции. https://ovanex.org/daily_market_report.php?report_date=2026-11-10&market_date=2026-11-09
IPO Anthropic: в небо или в пропасть?
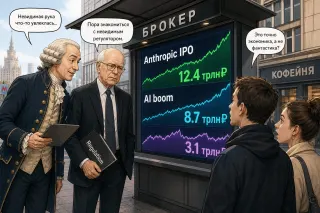
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
Совет директоров ПАО НК «Роснефть» рекомендовал промежуточные дивиденды за 9 месяцев 2026 года в размере 9,44 руб. на обыкновенную акцию. Окончательное решение будет принято внеочередным общим собранием акционеров 23 декабря 2026 года. Теоретический валовой объём дивидендов по рекомендациям совета директоров оценивается примерно в 100 млрд руб. (на основе количества выпущенных акций по данным MOEX ISS), что составляет около 68% от полной годовой дивидендной выплаты за 2025 год и не является сопоставлением одинаковых по структуре выплат. Текущий объём дивидендов, приходящийся на 2026 год, объявлен не полностью и может быть скорректирован последующими решениями органов управления. На дату объявления расчётная дивидендная доходность к цене 362,7 руб. за акцию составляет около 2,6%. На фоне действующей дивидендной политики (не менее 50% чистой прибыли по МСФО, выплаты не реже двух раз в год)
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=61c277484d5f44b72fdb3b7f09ee6ef6
#ROSN
За 9М 2026 года по РСБУ выручка ГК «Самолет» выросла на 18,1% г/г до ₽12,8 млрд, а операционная прибыль – на 20,7% г/г до ₽12,53 млрд. Маржинальность по РСБУ на уровне 9М остается высокой: валовая маржа 100%, операционная маржа около 98%. Одновременно процентные расходы за период снизились на 13,3% г/г. При этом чистая прибыль по РСБУ за 9М 2026 года упала на 64,5% г/г до ₽0,37 млрд, что отражается резким сжатием чистой рентабельности до 2,9% против 9,6% годом ранее. Последний квартал (Q3 2026) выглядит заметно лучше Q2 2026 по чистой прибыли (возврат к плюсу), однако годовые тренды по итоговой рентабельности остаются слабыми на фоне высокого долгового бремени и чувствительности к процентным расходам.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=363a2605130551196c61451f30ea9840
#SMLT
За 9М 2026 года по РСБУ «Элемент» показал существенное ухудшение финансовых результатов на фоне сильной базы 2025 года. Выручка за 9М сократилась до ₽0,814 млрд против ₽1,487 млрд годом ранее (–45% г/г), а чистая прибыль – до ₽0,714 млрд против ₽1,525 млрд (–53% г/г). Операционная прибыль за 9М сменилась с положительных ₽0,271 млрд на небольшой убыток ₽0,017 млрд. Q3 2026 стал слабым кварталом после очень сильного Q2: выручка рухнула до ₽0,026 млрд с ₽0,776 млрд в Q2, операционная прибыль вернулась в минус (–₽0,222 млрд против +₽0,501 млрд), а чистая прибыль уменьшилась до ₽0,021 млрд с ₽0,717 млрд. Негативный квартальный сигнал формируется сочетанием резкого падения квартальных показателей и ухудшения кумулятивных 9М-результатов при одновременном сокращении процентных и персональных расходов г/г.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=a2082f1bd72adf33e031ee02350d3825
#ELMT
IR-директор ХЭНДЕРСОН Константин Гедымин на «Дне инвестора» представил ориентиры по динамике ключевых показателей до 2028 года. По его словам, компания ожидает в 2026 году рост выручки на 7–8% и чистой прибыли на 8–12% при уровне выручки около 25,5 млрд руб. Этот диапазон обозначен как внутренний консервативный сценарий с учётом валютных и прочих факторов. Дополнительно компания раскрыла целевые темпы роста выручки на 2027–2028 годы (около 10% и 12% соответственно), а также ожидаемое увеличение рыночной доли на российском рынке одежды и обуви с текущих 2,9% до 3,1% к 2028 году. По EBITDA на 2026 год дан отдельный ориентир: по IFRS 16 рост 30–34%, по IFRS 17 — 20–24%, что подчёркивает различия методологий и влияние учётных стандартов на показатель.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=b3a97f4bbe198ffceca79766e77e4c40
#HNFG
Носки, паника и ликвидность


Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».
Выручка X5 по МСФО до применения IFRS 16 в 3 кв. 2026 г. выросла на 13,0% г/г до 1 311 млрд руб. благодаря росту LFL-продаж на 7,4% и расширению торговой площади на 5,7%. Существенный вклад внесли цифровые бизнесы: их выручка увеличилась на 34,0% г/г до 84,4 млрд руб. (6,4% консолидированной выручки). Рентабельность скорр. EBITDA до применения IFRS 16 улучшилась до 6,7% (+28 б.п. г/г), операционная прибыль выросла на 16,0% г/г, а чистая прибыль – на 3,8% г/г при снижении рентабельности чистой прибыли до 2,2%. По итогам 9 мес. 2026 г. выручка увеличилась на 11,4% г/г, однако чистая прибыль сократилась на 16,5% г/г. Менеджмент уточнил прогноз на 2026 г.: рост выручки около 12%, рентабельность скорр. EBITDA около 6%, CAPEX около 4% выручки. Чистый долг до применения IFRS 16 на 30.09.2026 г. составил 361 млрд руб., отношение чистый долг/EBITDA – 1,20х, что укладывается в ориентир 1,2–1,4х. Н
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=8b66b4693e8f883e896fcb710c1e4532
#X5
С точки зрения риск-профиля важно другое: такие дни часто маскируют перераспределение стресса, а не его исчезновение. Доходности в «защите» сжимаются, и часть будущей волатильности просто перекладывается в более узкий сегмент. Для долгового инвестора это сигнал внимательнее смотреть не на лидеров роста, а на то, где страх остался, но уже без панической переплаты за риск. https://ovanex.org/daily_market_report.php?report_date=2026-11-07&market_date=2026-11-06
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

Куда утекли данные
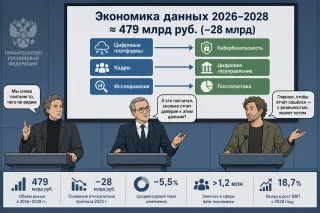
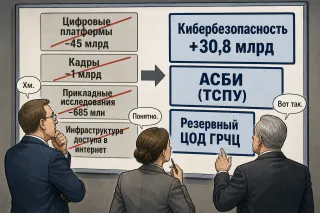
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.
Такая премия сигнализирует: для покупателя важна не текущая прибыль, а стратегическая ценность актива — данные, сеть агентов, доля в трафике сделок. Рынок в стакане чаще видит риск и ликвидность, стратег покупатель — опцион на будущую концентрацию силы в сегменте.
Интересно, сколько еще российских IT- и платформенных историй сейчас торгуются как «обычные акции», хотя по факту уже являются объектами для подобных сделок.
X5 показывает рост выручки на двузначные проценты и приличный LFL: традиционный ритейл по‑прежнему умеет монетизировать трафик и масштаб.
Яндекс утверждает цену допвыпуска акций — акционерный капитал остаётся ключевым источником фондирования роста для тех, кто не хочет сильно завязываться на долговой рынок.
По Циан рекомендацию режут, тогда как Ozon, наоборот, наращивает экспансию в Центральной Азии. Инвесторы получают хороший пример: один и тот же потребительский спрос превращается в разные профили риска — от устойчивого кэша X5 до более волатильных digital‑историй. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Паника и ликвидность
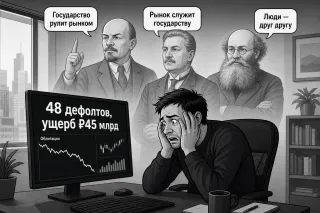
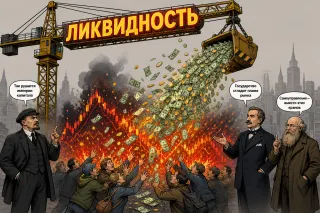
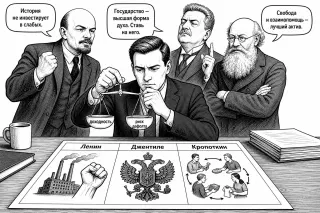
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.
По МСФО за 3 кв. 2026 г. НМТП показал резкое замедление: выручка составила 11,9 млрд руб. (‑32,8% г/г по сообщению триггера), чистая прибыль – 5,3–5,4* млрд руб. (‑46,9% г/г), при этом EBITDA 5,6 млрд руб. обеспечила высокую маржу 47%. На уровне 9М 2026 г. выручка достигла 51,6 млрд руб. (‑8,3% г/г), чистая прибыль – 28,7 млрд руб. (‑9,3% г/г), снижение пока умеренное относительно провала квартала. Компания сохраняет очень высокую прибыльность (чистая маржа 44% в 3 кв.), отрицательный чистый долг (‑26,7 млрд руб.) и двузначную доходность FCF по рынку. Вместе с тем свободный денежный поток в 3 кв. стал отрицательным на фоне скачка капвложений до 67% выручки. Рентабельность собственного капитала в 3 кв. 2026 г. (ROE 18,5%) и низкие мультипликаторы (P/E 3,5; EV/EBITDA 2,3) указывают на сохраняющуюся фундаментальную устойчивость, но динамика выручки и загрузки мощностей требует повышенного в
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=7066e0099e9464e7d03ccfa14b0f3c33
#NMTP
ФосАгро представила консолидированную промежуточную сокращенную отчетность по МСФО за 3К26 и 9М26. За девять месяцев выручка выросла до 446,1 млрд руб. против 441,7 млрд руб. годом ранее, но прибыль акционеров снизилась до 31,3 млрд руб. против 95,7 млрд руб. вследствие давления на маржу и отрицательных курсовых разниц по финансовой деятельности. В 3К26 квартальная выручка достигла 164,7 млрд руб. (выше 3К25), EBITDA по базе нормализованных данных – 51,3 млрд руб. с маржей 31,2%, а чистая прибыль составила 12,6 млрд руб. против 20,2 млрд руб. годом ранее, что отражается в снижении чистой рентабельности до 7,7%. Капитальные затраты за 3К26 остаются значительными, свободный денежный поток за квартал отрицателен. Баланс демонстрирует рост активов до 727,4 млрд руб. и собственного капитала до 276,5 млрд руб., однако чистый долг повысился до 353,4 млрд руб., долговая нагрузка достигла 2,85x E
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=bedc3774ecd502e921767961fca9871e
#PHOR
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Такси, мозг и навигатор
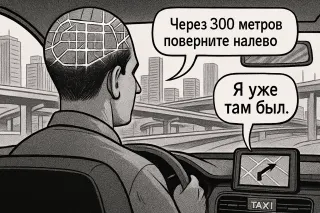
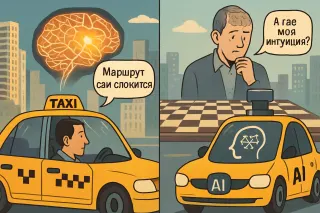
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.
Двадцатый пакет
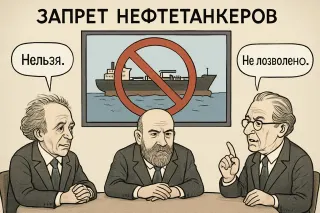
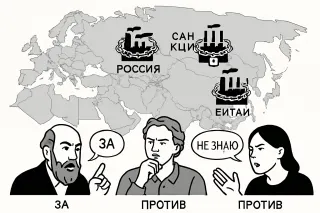
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.
В такой конфигурации риск не исчезает, он просто концентрируется: в одной стороне — зависимость акций от сырья, в другой — чувствительность долгов к решению ЦБ по ставке. Для инвестора это не про поиск «самой высокой доходности», а про понимание, какой именно риск он сейчас покупает. https://ovanex.org/weekly_market_report.php?report_date=2026-10-30
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
IPO B2B-РТС: редкий старт на слабом рынке
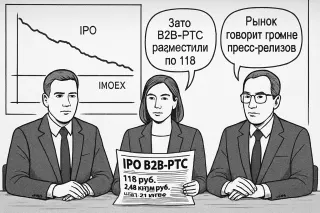
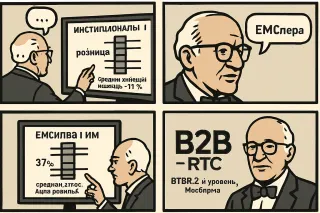
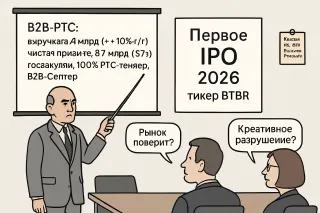
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.
Яндекс формально удерживает стратегический курс, но публично подчеркивает, что финансовые последствия атак на инфраструктуру еще оцениваются. Для рынка это сигнал: траектория выручки и capex остается зоной неопределенности, даже если продуктовая дорожная карта не меняется.
По Русалу — новый иск миноритариев к En+ и Олегу Дерипаске. История в первую очередь про юридический контур и корпоративный конфликт, но именно такие эпизоды инвесторы часто закладывают в дисконт к оценке из‑за восприятия повышенных нефинансовых рисков. https://ovanex.org/daily_market_report.php?report_date=2026-10-30&market_date=2026-10-29
ИИС-3: между рынком и утопией
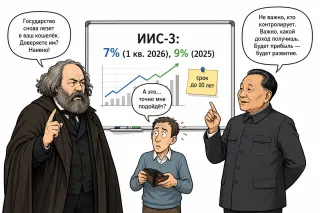
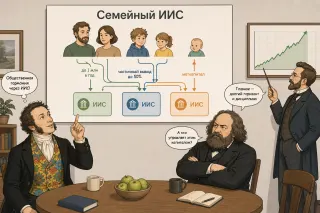
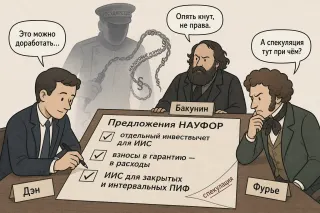
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Северсталь на свежей отчетности фактически торгуется как ставка на устойчивость маржи: рынок снова смотрит не на пик прибыли, а на то, насколько предсказуем денежный поток через цикл.
АЛРОСА обновляет дивполитику — это сигнал о том, как менеджмент видит баланс между реинвестированием и кэш-аутом. В таком секторе это уже не просто «щедрость», а маркер доверия к горизонту спроса.
Параллельно в повестку всё заметнее входит операционный риск: эпизоды с инфраструктурой вроде Яковлевского ГОКа инвесторы все чаще закладывают как дисконт к мультипликаторам, даже при формально неплохой статистике по выработке у более мелких игроков и генерации. https://ovanex.org/daily_market_report.php?report_date=2026-10-27&market_date=2026-10-26
Поколение без квартиры
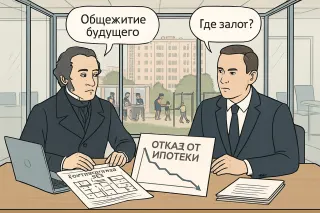
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.

Крупнейший криптовзлом: чьи риски — чьи убытки?
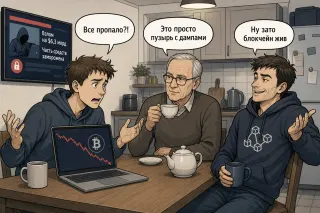
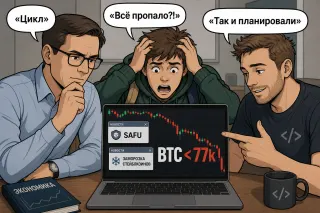
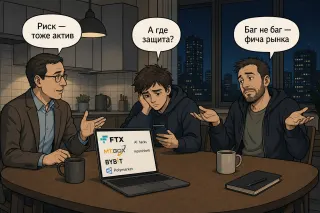
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.
Новая редакция дивполитики — это не просто обещание дивидендов, а попытка зафиксировать предсказуемость кэша и цену выхода из капитала. Переквалификация инцидента на шахте в «аварию на опасном производственном объекте» — наоборот, про апсайд риска: рынок пересчитывает вероятности остановки актива, штрафов и капексов.
Запуск биржевых торгов криптовалютами — еще один слой волатильности в системе: регуляторно более «цивилизованный» доступ к риску, но не менее нервный прайсинг. Для инвестора по долгу все это — сигналы о готовности эмитента делиться потоками и жить с новыми уровнем операционного и регуляторного риска. https://ovanex.org/daily_market_report.php?report_date=2026-10-23&market_date=2026-10-22
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Конвертация по‑русски
Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?
Для рублевого инвестора это не только история про выбор между акциями и ОФЗ, но и про валютный риск: укрепление рубля повышает цену ошибки по поздней покупке валюты. В такой конфигурации портфель с продуманным балансом «рублевые ставки + умеренный FX‑риск» выглядит рациональнее, чем ставка только на один из фронтов. https://ovanex.org/daily_market_report.php?report_date=2026-10-20&market_date=2026-10-19
«Инсайд» о несостоявшемся чемпионе


Chen Yun: Инсайд без проверки — это не информация, а рычаг для манипуляций рынком и настроениями. Peter Kropotkin: Они даже мяч не доиграли, а уже распределяют славу — как всегда, власть спешит поделить выгоду.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Для дальневосточного капитала это скорее про перетасовку позиций, чем про смену режима: интерес к рублевым облигациям и сырьевым экспортёрам сохраняется, а краткосрочные колебания индексов выглядят рабочей «дышкой» рынка.
Большая сделка, маленькая страна
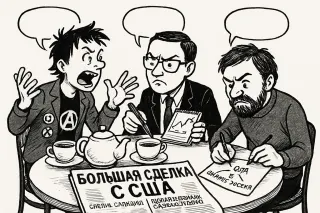
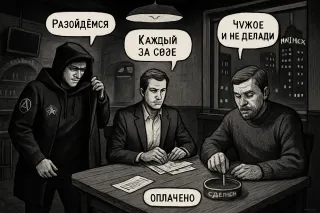
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.
Летающая Tesla над деревней
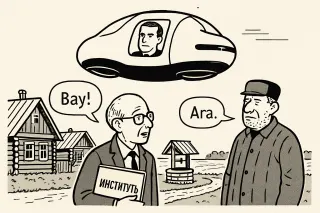
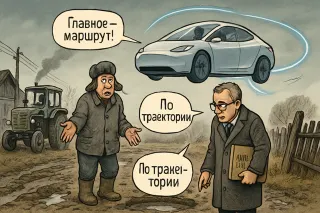
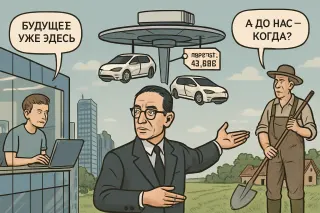
Виталик Бутерин: Когда Tesla сама летит, селянин наконец-то получает городскую мобильность без переезда. Александр Аузан: Если институты не летают вместе с Tesla, разрыв просто поднимется в воздух.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Паника, бумага и птичья клетка
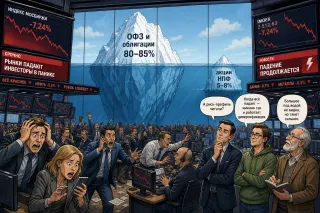
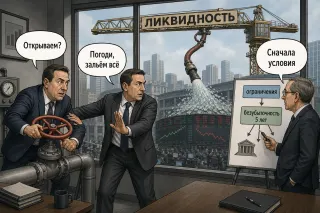
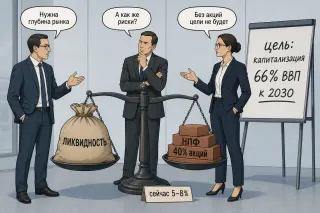
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Для команд, которые смотрят на рынок через один агрегированный индекс, такой день почти не несет сигнала. Но если разложить индекс на понятные «корзины решений» по секторам, становятся видны реальные потоки и точки, где стоит пересматривать веса в портфелях и идеи по аллокации риска. https://ovanex.org/daily_market_report.php?report_date=2026-10-08&market_date=2026-10-07
По сути, капитальные потоки выстраиваются в одну линию: рынок делает ставку на софт и экосистемы вокруг данных, государство — на железо и импортозамещение. Интерес инвестору как раз на стыке этих контуров: где софт-компании смогут монетизировать спрос, рождающийся из субсидируемой аппаратной базы. https://ovanex.org/daily_market_report.php?report_date=2026-10-06&market_date=2026-10-05
Кто владеет криптой?
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.