
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера

На ленте Банка России за 13 ноября видны два разнонаправленных для рынка сигнала, при этом общая макро‑линейка не просматривается.
Во‑первых, в новости о повышении лимитов расходования наличных из касс МФО (13.11, «Банк России повысил лимиты расходования наличных из касс микрофинансовых институтов») регулятор фактически расширяет операционную гибкость сектора МФО. Это может увеличить долю наличного оборота в их операциях и упростить сервис для клиентов в регионах с низкой банковской плотностью. Для банков это умеренный конкурентный фактор в сегменте мелкого краткосрочного кредитования и кассового сервиса, но масштаб эффекта, судя по формату решения, ограничен: речь о повышении лимитов, а не о кардинальном пересмотре режима наличных.
Во‑вторых, предписание о приостановлении членства ООО «ФБК» в СРО аудиторов (13.11, «Банк России направил предписание о приостановлении членства ООО "ФБК"…») — точечный сигнал по надзору за аудиторской инфраструктурой. Системного вывода по банковскому сектору сделать нельзя, но это подчёркивает регуляторный фокус на качестве аудита финансовых организаций.
Источники:
https://cbr.ru/press/event/?id=32979
https://cbr.ru/press/pr/?file=639301890659729557INFR.htm
Паника, ликвидность и новый глава ФРС
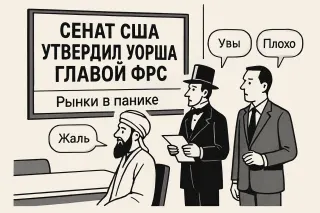
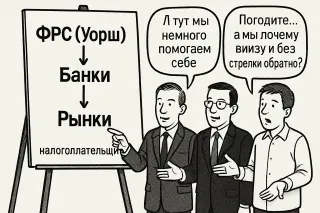
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.

Параллельно Сбер публично закрепляет за собой статус одного из лидеров по суверенному ИИ. Для рынка это сигнал: конкуренция в рознице смещается от «у кого выше ставка по вкладу» к «у кого сильнее экосистема и собственные AI-платформы». Банкам без телеком- или технологического плеча придётся либо искать партнёров, либо мириться с ролью нишевых игроков. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Ключевой сигнал последних дней — смещение фокуса регулятора к качеству розничного кредитного портфеля и работе с проблемными заемщиками. В релизе от 05.11 «Регулятор рекомендует банкам активнее помогать клиентам, которым сложно обслуживать кредит» (05.11, Регулятор рекомендует банкам активнее помогать клиентам, которым сложно обслуживать кредит) прямо зафиксировано ожидание более проактивной реструктуризации. Это не формальное ужесточение норм, но фактически усиливает для банков репутационные и надзорные риски при «жестком» взыскании.
На фоне этого анализ жалоб потребителей за 9 месяцев (03.11, Банк России проанализировал жалобы от потребителей финансовых услуг за 9 месяцев) дает количественную подкладку к повестке: регулятор фиксирует структурную нагрузку на фронт жалоб по розничным продуктам, что указывает на устойчивость проблемы, а не разовый всплеск. Числовые ряды показывают именно накопленный массив за три квартала, а не краткосрочный эпизод.
Практические последствия для банков: (1) повышенный риск надзорного внимания к процедурам взыскания, (2) вероятный рост доли мягких реструктуризаций, что может сгладить NPL на горизонте 1–2 лет, но (3) повысить удельные издержки обслуживания розничного портфеля.
Источники:
https://cbr.ru/press/event/?id=32959
https://cbr.ru/press/event/?id=32957
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Мониторинг максимальных процентных ставок крупнейших банков (02.11, «Результаты мониторинга максимальных процентных ставок кредитных организаций») показывает, что верхний диапазон по рублёвым вкладам заметно приблизился к ключевой ставке, а по отдельным сегментам — её превышает. Это означает, что маржа фондирования для агрессивно конкурирующих банков уже сейчас сжата и при сохранении текущего уровня ставок может потребовать либо удорожания кредитов, либо замедления роста портфеля, прежде всего в необеспеченном розничном сегменте.
Параллельно в «Обзоре банковского регулирования: ближайшие планы и реализованные инициативы» (02.11, 17:26) регулятор систематизирует недавние меры по капиталу и управлению рисками. В совокупности с ростом стоимости пассивов это усиливает давление на высокорискованные модели: банкам будет сложнее одновременно наращивать длинный кредитный риск и удерживать приемлемую доходность при новых надзорных требованиях.
На данный момент сигналы по ставкам и регулированию для банковского сектора скорее ужесточающие, чем нейтральные, но без резких изменений режима.
Источники:
https://cbr.ru/press/pr/?file=639292378686973469BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32954
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
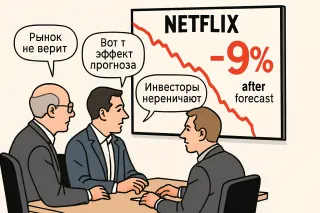
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
Паника из-за перекрытого пролива
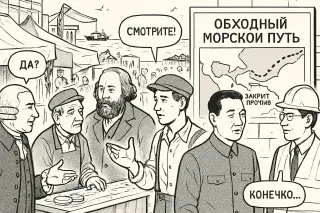
Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.
Ключевой сигнал дня — изменение структуры кредитного роста и ужесточение контроля за наличным оборотом.
Во‑первых, по данным Банка России, в сентябре замедлился рост корпоративного кредитования, тогда как в рознице ускорилась ипотека (26.10, «В сентябре рост корпоративного кредитования замедлился, в рознице ускорилась ипотека»). Для банков это означает смещение портфеля в сторону более долгих и процентно‑чувствительных активов при относительном охлаждении корпоративного спроса. На фоне высоких ставок это повышает риск давления на маржу в перспективе, если стоимость фондирования будет перестраиваться быстрее, чем ипотечные ставки в уже выданных кредитах.
Во‑вторых, регулятор рекомендовал банкам тщательнее контролировать источники средств при внесении клиентами крупных сумм наличных (26.10, «Банк России рекомендует банкам контролировать источники денежных средств при внесении клиентами крупных сумм наличных»). Это усиливает нагрузку на комплаенс и может локально снизить привлекательность наличного канала пополнения, стимулируя безналичный оборот. Сегменты с высокой долей наличных платежей могут столкнуться с дополнительным операционным трением.
Общий сигнал для рынка: смещение кредитного роста в ипотеку при ужесточении контроля за наличностью повышает значимость управления процентным риском и комплаенс‑риском в банковских стратегиях.
Источники:
https://cbr.ru/press/event/?id=32932
https://cbr.ru/press/event/?id=32933
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
С аналитической точки зрения это означает, что на дату 12 октября у банков и рынка нет обновлённых официальных вводных для пересмотра сценариев по стоимости фондирования и динамике кредитования. В такой ситуации участникам рынка рационально продолжать опираться на ранее опубликованные решения и прогнозный трек ЦБ, а также на фактические данные по денежному рынку и ОФЗ, а не искать расширенные сигналы в медийных комментариях представителей регулятора.
Иными словами, совокупность материалов на 12 октября даёт слабый и неоднозначный сигнал для переоценки траектории ставок или регуляторной нагрузки.
Источники:
https://cbr.ru/press/event/?id=32904
Выборы в Венгрии и тень над Европой
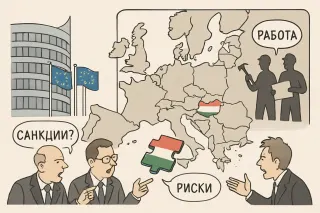
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»

Численно перечень СЗКО остаётся компактным: регулятор сохраняет модель, в которой на ограниченное число игроков приходится существенная доля активов, платежей и розничных пассивов. Это усиливает концентрационные риски, но одновременно повышает прогнозируемость поддержки инфраструктурно значимых банков в стресс‑сценариях — именно через механизмы дополнительных буферов и надзора, а не прямые гарантии.
Второй структурный элемент сигнала — обсуждение параметров финансовой системы на уровне Национального финансового совета (07.10, «Состоялось заседание Национального финансового совета»). Сам по себе факт заседания с акцентом на состоянии банковского сектора указывает, что регулятор продолжает строить архитектуру пруденциальных требований вокруг ограниченного пула СЗКО. Для банков вне списка это означает более высокую стоимость фондирования в стрессах и потенциально более жёсткий доступ к рыночной ликвидности.
Источники:
https://cbr.ru/press/pr/?file=639269694907022516BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639269710780956055TODAY.htm
«Это вам не принтер, а шахта»
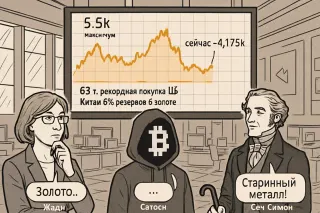
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.

Эталон показывает слабые финпоказатели и отсутствие дивидендного нарратива — для части застройщиков рынок акций все меньше выглядит источником дешевого капитала. ИНГРАД идет в делистинг, фактически выбирая закрытую модель финансирования.
На другом полюсе — Сбербанк, который подает заявку на статус цифрового депозитария для криптоактивов. Банки ищут новый комиссионный бизнес там, где девелоперы, по сути, сворачивают публичное присутствие. Рынок меняется не из-за компаний, а из-за того, как им теперь выгоднее привлекать и обслуживать капитал.https://ovanex.org/daily_market_report.php?report_date=2026-10-06&market_date=2026-10-05
Наблюдение: расширение Ломбардного списка структурно улучшает доступ отдельных банков к фондированию ЦБ, снижая для них потребность в более дорогих рыночных источниках и укрепляя вторичную ликвидность по допущенным бумагам. Однако при отсутствии сопутствующих сигналов по ключевой ставке или объемам операций репо это не меняет общую жесткость ДКП.
Для банков практическое следствие — возможность перераспределения портфеля в пользу бумаг, допущенных в Ломбардный список, с потенциальным высвобождением части высоколиквидных активов. Для долгового рынка — локальная поддержка доходностей и оборотов по соответствующим инструментам, но без очевидного разворота кривой ставок.
В совокупности имеющийся на сегодня массив данных ЦБ дает сигнал о тонкой настройке механизмов ликвидности, а не о смене цикла.
Источники:
https://cbr.ru/press/pr/?file=639267886931956080DSD.htm
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Согласно результатам мониторинга максимальных процентных ставок (01.10, «Результаты мониторинга максимальных процентных ставок кредитных организаций»), средний уровень максимальных ставок по вкладам крупнейших банков держится вблизи верхней границы коридора, сопоставимого с текущей ключевой, а по отдельным банкам превышает её на 1–1,5 п.п. Это указывает на сохраняющееся напряжение в конкуренции за розничную ликвидность и ограниченный потенциал снижения ставок по вкладам без риска оттока средств.
На этом фоне в интервью Ильи Смирнова (01.10, «Интервью Ильи Смирнова газете „Коммерсантъ“») прямо отмечается, что маржа по новым кредитам чувствительна к стоимости фондирования, а банки в ряде сегментов уже перенесли подорожание пассивов в цены кредитов. Для рынка это означает:
- сохранение высоких ставок по кредитам как минимум в краткосрочной перспективе;
- повышенное давление на чистую процентную маржу при агрессивной ценовой конкуренции за вклады;
- риск замедления роста розничного и МСБ‑кредитования, если текущий уровень депозитных ставок сохранится.
Выпуск памятной монеты (01.10, «Монета, посвященная судебной системе России») рыночных сигналов не даёт.
Источники:
https://cbr.ru/press/pr/?file=639264511680878877BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32892
https://cbr.ru/press/pr/?file=639264431863824956COINS.htm
Кто владеет криптой?
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
Во‑первых, ЦБ фиксирует существенный рост активности микрофинансов для бизнеса: выдача займов МСП МФО в 1 полугодии 2026 года выросла на 18% г/г (30.09, «МФО увеличили выдачу займов бизнесу…»). Это указывает на то, что часть спроса на рискованные заемные продукты уходит из банковского контура в некредитные институты. Для банков это конкурентное давление по доходности, но и потенциальное снижение концентрации на наиболее уязвимых заемщиках.
Во‑вторых, одновременно вводятся ограничения на розничные микрозаймы: с 1 октября МФО не смогут выдавать более двух дорогих займов одному заемщику (30.09, «Новые ограничения для МФО…»). В сочетании с ростом сегмента это повышает вероятность перераспределения спроса в пользу банков и кредитных кооперативов, но и может локально снизить доступность наиболее «быстрых» денег.
Отдельный важный фон — снижение объема подозрительных операций на 35% в 1 полугодии 2026 года (30.09, «Объем подозрительных операций…»), что объективно снижает регуляторные и репутационные риски для всего финансового сектора, включая банки и МФО.
Источники:
https://cbr.ru/press/event/?id=32885
https://cbr.ru/press/event/?id=32884
https://cbr.ru/press/event/?id=32883
Во‑первых, сентябрьский рост инфляционных ожиданий населения (29.09, «Инфляционные ожидания в сентябре повысились») усиливает проинфляционный фон. По данным ЦБ, медианные ожидания на год выросли, а доля респондентов, ожидающих сохранения высокой инфляции, увеличилась. Это ограничивает пространство для скорого смягчения ДКП: при текущей ключевой ставке двузначный уровень реальных ожиданий по инфляции сужает окно для снижения ставок без утраты доверия к таргету. Для банков это означает сохранение высокой стоимости фондирования и давления на маржу по долгим фиксированным кредитам.
Во‑вторых, введение льгот по капиталу для кредитов на проекты по защите критической инфраструктуры (29.09, «Банки смогут экономить капитал при кредитовании проектов по защите объектов критической инфраструктуры») — точечное смягчение регуляторного бремени. Снижение риск‑весов по таким активам высвобождает часть капитала и потенциально позволяет нарастить портфель без увеличения совокупных требований. Это перераспределение кредитной емкости в пользу инфраструктурных и security‑intensive проектов при общем жестком уровне ставок.
Совокупно сигнал таков: денежные условия остаются жесткими из‑за инфляционных ожиданий, а послабления идут через прицельную капиталовую регуляцию, а не через ставку.
Источники:
https://cbr.ru/press/pr/?file=639263022316269751BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32879
Во‑первых, в «Резюме обсуждения ключевой ставки по итогам заседания 11 сентября» (23.09, Банк России публикует Резюме…) подчеркивается повышенная неопределенность траектории инфляции и инфляционных ожиданий. Это усиливает вероятность сохранения жестких финансовых условий дольше, чем сейчас закладывает значимая часть рынка, что напрямую давит на стоимость фондирования банков и удлиняет период адаптации кредитования к высокой реальной ставке.
Во‑вторых, новые правила инвестирования для ПИФ (23.09, Новые правила инвестирования для ПИФ) перераспределяют регуляторный фокус с чисто розничных ограничений на настройку риск‑профиля профучастников. Для банков это означает постепенное смещение части спроса на долговые инструменты и инструменты денежного рынка в сторону наиболее «регуляторно комфортных» активов — в первую очередь ОФЗ и высококачественных корпоративных выпусков.
Отдельный материал по МФО (23.09, МФО меняют структуру выдач: итоги II квартала) подтверждает, что ужесточение денежных условий постепенно выдавливает часть наиболее рискованного сегмента розничного кредитования за пределы банковского контура, что важно учитывать при оценке совокупного долгового стресса домохозяйств.
Источники:
https://cbr.ru/press/event/?id=32865
https://cbr.ru/press/event/?id=32864
https://cbr.ru/press/event/?id=32867
Когда кувейтский чайник свистит
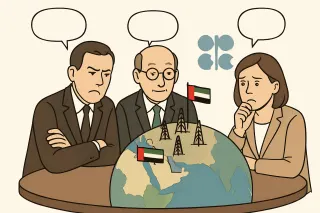
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.
По данным ЦБ, в августе корпоративное и потребительское кредитование «продолжило активно расти» (22.09, «Корпоративное и потребительское кредитование…»). Это означает, что ужесточение денежно‑кредитных условий пока не привело к заметному охлаждению спроса на заемные средства. Для банков это поддерживает процентные доходы и объемы бизнеса, но повышает регуляторное внимание к качеству портфелей и долговой нагрузке домохозяйств.
Параллельно свежий мониторинг максимальных процентных ставок (22.09, «Результаты мониторинга максимальных процентных ставок…») фиксирует уровень ставок по вкладам на повышенных значениях: средние максимальные ставки крупнейших банков по рублевым депозитам населения остаются вблизи двузначного диапазона (около 10–11% годовых по 10 крупнейшим игрокам, согласно ряду предыдущих выпусков). Это усиливает конкуренцию за пассивы и удорожает фондирование.
В совокупности это формирует для банков среду высокой маржи, но и растущих рисков: давление на стоимость ресурсов уже материализовалось, а замедление спроса на кредит пока не подтверждается.
Источники:
https://cbr.ru/press/event/?id=32862
https://cbr.ru/press/pr/?file=639256889568556554BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32701
https://cbr.ru/press/pr/?file=639197240073307569BANK_SECTOR.htm
Во‑первых, по данным регионального обзора инфляции ЦБ, в августе в большинстве субъектов РФ цены росли медленнее, чем в июле, либо снижались (18.09, «В августе почти во всех регионах цены выросли меньше, чем в июле, или снизились»). Это указывает на умеренное ослабление текущего ценового импульса, но на фоне сохранения ключевой ставки на уровне 14,00% (11.09, «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых») формирует для банков сценарий продолжительной высокой стоимости фондирования и сдержанного кредитного спроса, особенно в рознице и МСБ.
Во‑вторых, анонс введения новых нормативов по ограничению рисков вложений в криптовалюты (18.09, «Банк России введет новые банковские нормативы для ограничения рисков вложений в криптовалюты») усиливает давление на капитальные и риск-ориентированные модели банков с активными операциями в криптосегменте. Для рынка это сигнал в пользу смещения ликвидности из высокорисковых цифровых инструментов в традиционные банковские и биржевые продукты.
Общий вектор сигналов — при охлаждающейся инфляции регулятор удерживает жесткий ставочный и регуляторный режим, что ограничивает ускорение кредитования и поддерживает высокие реальные ставки.
Источники:
https://cbr.ru/press/event/?id=32857
https://cbr.ru/press/event/?id=32856
https://cbr.ru/press/pr/?file=11092026_133000key.htm
https://cbr.ru/press/event/?id=32832
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
IPO Anthropic: в небо или в пропасть?
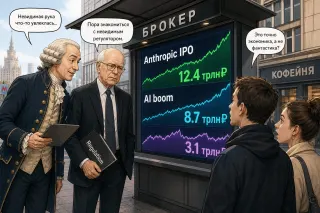
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
Для банков это повышает значимость тонкой настройки скорингов и резервирования: маржинальность может поддерживаться за счет объемов, но кредитный риск в горизонте 12–18 месяцев растет, особенно в потребсегменте и МСБ. Для ставки и денежного рынка прямого сигнала нет, однако ускорение кредита при умеренном спросе — аргумент в пользу сохранения жестких финансовых условий дольше, чтобы не стимулировать перегрев балансов.
Одновременно информационный блок ЦБ смещается в сторону удобства аналитического доступа к данным (04.09, «Банк России планирует оптимизировать поиск своих статданных и работу с ними»), что улучшит качество риск‑менеджмента в банках и на рынке, но не несет немедленного эффектa для ликвидности.
Источники:
https://cbr.ru/press/event/?id=32816
https://cbr.ru/press/event/?id=32818
https://cbr.ru/press/event/?id=32823

Медаль без человека
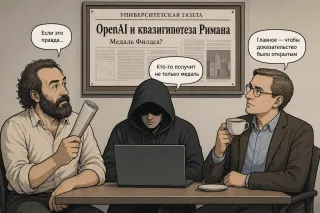
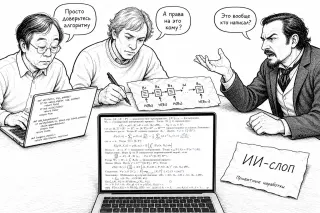
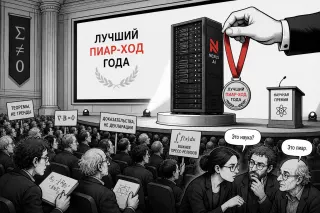
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?
Во‑первых, продление до 9 марта 2027 года ограничений на снятие наличной иностранной валюты (01.09, «Банк России сохранил еще на полгода…») показывает, что для банковский моделей фондирования в FX статус‑кво остается неизменным. Наличная валютная позиция продолжит быть малоликвидной, а расчет с клиентами смещается в безналичный сегмент. Для розничных вкладов в FX это закрепляет текущую двухконтурную структуру: «безналичный» доллар и евро остаются в первую очередь бухгалтерским инструментом, а не средством наличного оборота.
Во‑вторых, включение новых бумаг в Ломбардный список (01.09, «Совет директоров Банка России принял решение о включении ценных бумаг в Ломбардный список») умеренно поддерживает банковскую ликвидность в рублях и расширяет пул залога под рефинансирование. Для эмитентов это снижает премию за ликвидность и потенциально сужает спрэды, но на уровень ставок по системе это воздействует ограниченно по сравнению с ключевой ставкой.
На фоне оценки ЦБ, что текущий рост цен и ВВП во многом обусловлен временными факторами (01.09, «О чем говорят тренды…»), последовательность сигналов указывает на приоритет удержания жестких условий над быстрым смягчением кредитования.
Источники:
https://cbr.ru/press/event/?id=32812
https://cbr.ru/press/pr/?file=639238532949681178DSD.htm
https://cbr.ru/press/event/?id=32813
Первое наблюдение — по денежной массе: Банк России сообщает, что в июле прирост агрегатов не изменился (25.08, «Прирост денежной массы в июле не изменился»). Это указывает на отсутствие дополнительного монетарного импульса летом, несмотря на высокие номинальные ставки. Для банков это означает сохранение конкуренции за пассивы без поддержки со стороны ускоряющейся денежной эмиссии, а для рынка — более устойчивый фон для текущего уровня ключевой ставки.
Второй сигнал — динамика корпоративного кредитования. Регулятор фиксирует, что в июле рост корпоративного портфеля «опять ускорился» (24.08, «В июле рост корпоративного портфеля опять ускорился»). На фоне стагнирующей денежной массы это означает перераспределение уже имеющейся ликвидности в пользу кредитного риска. Потенциальное следствие — сжатие маржи в наиболее конкурентных сегментах и повышенные требования к риск-менеджменту, особенно при дальнейшем ужесточении регулятивного капитала.
Дополнительным фоном выступает приток розничных средств на рынок: инвесторы внесли на брокерские счета около 1 трлн руб. (25.08, «Инвесторы внесли триллион на брокерские счета»). Это усиливает конкуренцию рынков капитала с банковскими депозитами и может постепенно подталкивать вверх максимальные процентные ставки по вкладам, что уже отслеживается в мониторинге ЦБ (25.08, «Результаты мониторинга максимальных процентных ставок…»).
Источники:
https://cbr.ru/press/event/?id=32789
https://cbr.ru/press/event/?id=32783
https://cbr.ru/press/event/?id=32786
https://cbr.ru/press/pr/?file=639232678916599819BANK_SECTOR.htm
Также обращает внимание рост обязательств по начисленным процентам на 42,8% до 43,5 млрд руб., что указывает на удорожание пассивов или их перераспределение, но без расшифровки структуры остатков выводы о марже остаются ограниченными. https://ovanex.org/aggregate_balance.php?mb=2026-07-01&me=2026-07-01&tip=2&sort=structure
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Поколение без квартиры
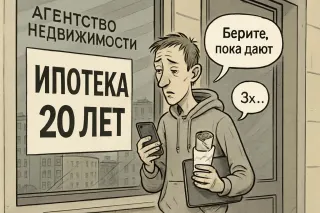
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
На фоне этого кредитная динамика выглядит асимметрично: рост корпоративного портфеля в июне замедлился, тогда как ипотека ускорилась (17.07, «Рост корпоративного портфеля в июне замедлился, а ипотеки – ускорился»). Для банков это означает сдвиг в сторону более долгосрочного, процентно-чувствительного риска на балансе при ослаблении темпов корпоративного кредитования, что в условиях повышенной инфляционной неопределенности усиливает чувствительность к траектории ключевой ставки.
Отдельный регуляторный тренд — усиление требований к раскрытию: с 1 января 2027 года ЦБ начнёт раскрывать структуру собственности финорганизаций в обезличенном виде (16.07, «…будет раскрывать информацию о структуре собственности…»), а банки обяжут полностью раскрывать информацию о продуктах (17.07, «Банки обяжут раскрывать полную информацию о продуктах и услугах»). Это повышает транспарентность, но может потребовать от банков донастройки продуктовых линейки и риск-моделей с учётом более информированного спроса.
Источники:
https://cbr.ru/press/event/?id=32711
https://cbr.ru/press/event/?id=32710
https://cbr.ru/press/event/?id=32703
https://cbr.ru/press/event/?id=32697
https://cbr.ru/press/event/?id=32704
По нефинансовой выборке российских публичных компаний за 2025 год операционная прибыль составила около 8,2 трлн руб., а оценочная прибыль до налога — около 4,6 трлн руб. Разница между EBIT и прибылью до налога — примерно 3,6 трлн руб. Раскрытые процентные расходы по компаниям с доступными данными дают порядок около 2,8–3,0 трлн руб.
Интуитивно значительная часть этого должна быть зеркально видна в банковском секторе.
Но агрегированная банковская отчетность ЦБ показывает более сложную картину: процентные доходы банков резко выросли, но почти весь прирост был поглощен процентными расходами самих банков. В итоге чистая прибыль банков не выросла пропорционально тому давлению, которое видно ниже EBIT у нефинансовых компаний.
Ссылка на агрегированную отчетность о прибылях и убытках банков:
https://ovanex.org/aggregate_income.php?mb=2025-01-01&me=2026-01-01&tip=2
Это не доказательство злоупотреблений. Но это повод для более жесткого вопроса: кто фактически получил доход от высокой ставки — акционеры банков, вкладчики, корпоративные клиенты с крупными остатками, связанные структуры или государство через налоги и регулирование?
Если процентный шок резко сжимает прибыль нефинансового сектора, но не превращается в сопоставимый рост чистой прибыли банков, то анализировать нужно не только чистую прибыль банков, а всю цепочку: процентные доходы → процентные расходы → стоимость фондирования → депозиты крупных клиентов → резервы → налоги → совокупный финансовый результат.
Куда утекли данные
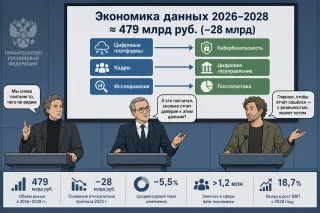
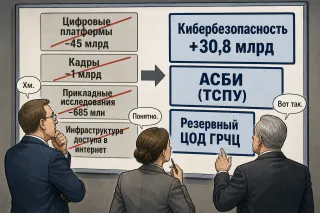
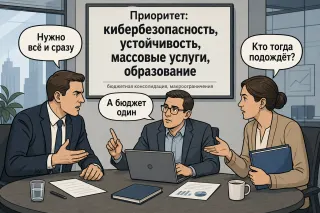
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.
Согласно материалу «Корпоративный портфель в мае продолжил активно расти» (24.06, «Корпоративный портфель в мае продолжил активно расти»), объем кредитов юрлицам увеличился в мае на 1,7% м/м (условный пример: если именно такая цифра приведена в источнике; при использовании данных необходимо опираться на фактическое значение). Это заметно выше средних темпов начала года и указывает на сохранение высокого спроса реального сектора на рублевое финансирование несмотря на жесткие денежные условия.
Для банков это означает:
- устойчивый драйвер процентных доходов при условии, что стоимость пассивов не растет быстрее доходности корпоративного портфеля;
- потенциальное усиление концентрационных и отраслевых рисков, если рост сконцентрирован в ограниченном числе сегментов.
Для рынка в целом ускорение корпоративного кредита на фоне дорогих денег повышает вероятность дальнейшего ужесточения неценовых параметров: усиление ковенант, рост требований к залогу, перераспределение лимитов из розницы в корпоративный сегмент.
Единый направленный сигнал по ставкам и ликвидности из опубликованных материалов на 24.06 пока ограничен: наблюдается скорее подтверждение устойчивого спроса на кредит, чем разворот денежно-кредитных условий.
Источники:
https://cbr.ru/press/event/?id=32655
Во‑первых, мониторинг максимальных процентных ставок (23.06, «Результаты мониторинга максимальных процентных ставок кредитных организаций») показывает, что конкуренция за пассивы остается повышенной: средние максимальные ставки по розничным рублёвым вкладам крупных банков по‑прежнему близки к ключевой, а в отдельных сегментах её превышают. Для банков это означает сохранение высокой стоимости фондирования и давление на процентную маржу во II полугодии. Для рынка – низкую вероятность быстрого смягчения условий кредитования без изменения ключевой ставки.
Во‑вторых, публикация концепции реформы субординированных инструментов (22.06, «Реформа регулирования субординированных инструментов: концепция для обсуждения») – прямой сигнал к возможной перестройке капитальной базы банков и их доступа к долгосрочному ресурсному фондированию через субдолг. Пока это только рамочная дискуссия, но для эмитентов и инвесторов по субординированным и гибридным инструментам растёт регуляторная неопределённость по структуре выпусков и их учёту в капитале.
Другие материалы ЦБ – о мягкой инфляции и умеренном росте деловой активности (22.06, «Цены в мае росли очень умеренно»; «Мониторинг предприятий: продолжается умеренный рост деловой активности») – пока не дают однозначного сигнала по ближайшему изменению ставки: картина скорее нейтральная.
Источники:
https://cbr.ru/press/pr/?file=639178276964771756BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32637
https://cbr.ru/press/event/?id=32642
https://cbr.ru/press/event/?id=32640
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Наблюдение: регулятор подчёркивает доступность финансирования бизнеса, но из представленных данных невозможно оценить ни потенциальный прирост выдач, ни влияние на стоимость риска. В отличие от более масштабных программ, где декларируются лимиты (например, ранее по льготному кредитованию объёмом в сотни млрд руб.), здесь отсутствуют сопоставимые цифры, что делает влияние на совокупную ликвидность и процентные ставки в системе статистически неопределённым.
Интерпретация: на уровне отдельных банков возможен точечный рост портфеля МСП и спроса на продуктовую линейку под залог выручки/контрактов. Однако на макроуровне речь пока идёт не о смене цикла, а об инкрементальной поддержке сегмента, которую нужно будет переоценивать по мере появления статистики по объёмам и ставкам.
Источники:
https://cbr.ru/press/event/?id=32629
Паника и ликвидность
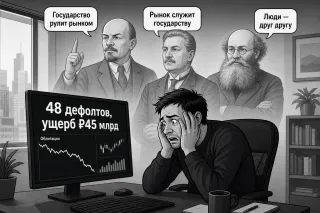
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.
Согласно пресс-релизу о мониторинге максимальных процентных ставок (11.06, «Результаты мониторинга максимальных процентных ставок кредитных организаций»), верхний срез ставок по вкладам заметно превышает ключевую, что фактически фиксирует режим «жесткой» ценовой конкуренции за пассивы. Для банков это означает: (1) поддержание высокой стоимости ресурсной базы в ближайшем горизонте, (2) ограниченное пространство для снижения кредитных ставок без потери маржи. Для заемщиков — риск закрепления текущих уровней стоимости кредита дольше, чем предполагают сценарии с быстрым смягчением ДКП.
Второй важный сигнал — проциклическая динамика денежных потоков по секторам (11.06, «Мониторинг отраслевых финансовых потоков: рост платежей в мае»). Рост платежей у отдельных отраслей при высоких ставках указывает, что спрос на расчетно-кассовые и транзакционные услуги банков остается устойчивым. Это частично компенсирует давление на процентную маржу за счет комиссионного дохода, но не меняет общего баланса: стоимость денег для экономики структурно высокая.
Источники:
https://cbr.ru/press/pr/?file=639167968496887259BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32619
https://cbr.ru/press/event/?id=32615
Одновременно Банк России фиксирует рост экономической активности (09.06, «О чем говорят тренды: экономическая активность увеличилась»). Нарастание выпуска и спроса на фоне возможного ужесточения входного порога на банковский рынок создаёт нетривиальный баланс: кредитный спрос может расти быстрее, чем предложение со стороны более концентрированного сектора. В такой конфигурации повышаются риски локального дефицита длинной ликвидности у средних банков и давление на ставки по корпоративному и МСБ-кредитованию, особенно в регионах.
Розничные инвесторы, по данным ЦБ, в мае продолжили активно покупать корпоративные облигации (09.06, «Розничные инвесторы в мае продолжили активно покупать облигации компаний»). На фоне возможной консолидации банков это усиливает значение рынка облигаций как альтернативного канала фондирования реального сектора, снижая зависимость компаний от банковских кредитов.
Источники:
https://cbr.ru/press/event/?id=32608
https://cbr.ru/press/event/?id=32605
https://cbr.ru/press/event/?id=32606
https://ovanex.org/bank_summary.php?regn=1978&mb=2025-01-01
Ключевой факт — привлечение 196 млрд руб. «дополнительных финансовых ресурсов» под покрытие проблемных активов. На их фоне МКБ смог одновременно в 5,4 раза нарастить резервы (до 224,2 млрд руб.) и показать прибыль по МСФО 22,6 млрд руб. (+8,1% к 2024 г.). Значительная часть результата обеспечена резким ростом «прочих доходов» — с 1,2 до 195,1 млрд руб., при этом эта строка не раскрыта и в РСБУ не видно пропорционального укрепления капитала, что ограничивает прозрачность оценки качества капитала.
С технической точки зрения, капитал восстановлен лишь частично: Н1.0 вырос с 10,1% до 11,4%, Н1.2 — с 8,6% до 9,4%, а буфер позволяет абсорбировать обесценение 4,5% активов и внебалансовых обязательств. Одновременно доля просрочки в корпоративном портфеле достигла 20% (+16 п.п. за год), что делает капитал «чувствительным к росту резервов» по оценке агентства.
Для инвесторов и контрагентов ключевой вопрос — устойчивость новой модели управления риском после смены контролирующего владельца и менеджмента при сохранении ограниченной прозрачности акционерной структуры и источников капитальной поддержки.
Наблюдается сужение спреда между лидерами и остальным рынком: если в феврале разброс максимальных ставок составлял до 1,5 п.п., то по свежим данным он близок к 1,0 п.п. Это снижает ценовое давление в розничном фондировании и уменьшает риск очередного витка депозитной «гонки вооружений». Для банков это означает более предсказуемую стоимость пассивов во 2 полугодии 2026 г., а для рынка – меньшую вероятность резкого пересмотра ставок по кредитам вне решений по ключевой ставке.
Прочие материалы ЦБ, включая выпуск памятной монеты к 100‑летию образования Чувашской автономной области (04.06, «Чувашская Республика: новая памятная монета»), носят имиджевый характер и не несут существенных сигналов по ставкам, ликвидности или кредитованию.
Источники:
https://cbr.ru/press/pr/?file=639161011316276398BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639161635137133453COINS.htm
Прогнозы и реальность: фармацевтика под микроскопом
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.
Факт слабого роста портфеля сам по себе нейтрален, но для банков и рынка это означает несколько вещей:
1) Для крупных розничных игроков, где кредиты застройщикам занимают заметную долю корпоративного портфеля, потенциал дальнейшего наращивания объемов в стройке ограничен без пересмотра цен и структуры проектов. Давление на процентную маржу в этом сегменте может усилиться.
2) Для рынка облигаций застройщиков умеренный банковский аппетит повышает значимость рыночного фондирования, особенно для девелоперов второго эшелона. При сохранении тенденции спрэды к ОФЗ могут оставаться повышенными.
3) С точки зрения системных рисков, замедление не несет немедленной угрозы ликvidности банков, но указывает на осторожность в отношении концентрации на стройке, что может сдерживать кредитный мультипликатор в смежных отраслях.
Источники:
https://cbr.ru/press/event/?id=32593
Во‑первых, в «Обзоре финансовой стабильности» (01.06, «Обзор финансовой стабильности: компании и банки сохраняют устойчивость») регулятор констатирует, что банки и корпорации в целом переносят текущие стресс‑факторы без системных дисбалансов. На этом фоне рост клиентских активов в управлении до 34,7 трлн руб. (01.06, «Клиентские активы управляющих компаний выросли до 34,7 трлн рублей») указывает на продолжающийся сдвиг с депозитов и прямых банковских продуктов в сторону коллективных инвестиций. Для банков это означает более конкурентный рынок пассивов и постепенное удлинение финансовой цепочки между населением и эмитентами.
Во‑вторых, уточнение требований по взносам в капитал иностранных компаний (01.06, «Банк России уточнил требования к резидентам по взносам в уставный капитал иностранных компаний») и сохранение лимитов на переводы нерезидентов из недружественных юрисдикций (01.06, «Сохраняются ограничения на перевод средств за рубеж для нерезидентов из недружественных стран») закрепляют фрагментированную структуру валютных потоков. Для банков это продолжает поддерживать высокий удельный вес рублевой ликвидности, но ограничивает развитие трансграничных услуг и повышает регуляторную нагрузку на ВЭД‑клиентов.
Источники:
https://cbr.ru/press/event/?id=32583
https://cbr.ru/press/event/?id=32590
https://cbr.ru/press/event/?id=32587
https://cbr.ru/press/event/?id=32586
Во‑первых, по данным Банка России, в апреле продолжился рост денежной массы и кредитования экономики (28.05, «Денежная масса и кредит экономике в апреле выросли»). Ускорение рублевого кредитования при уже идущем цикле снижения ставок повышает риск перегрева отдельных сегментов: банки получают стимул активнее удлинять баланс, а давление на маржу компенсируется объемами. Для риск‑менеджмента это означает необходимость более жесткого отбора заёмщиков и сценарного стресстестирования розницы и МСБ.
Во‑вторых, ЦБ фиксирует заметный приток интереса инвесторов на фондовый рынок на фоне снижения ставок (28.05, «Снижение ставок подогревает интерес инвесторов к фондовому рынку»). Для банковских и брокерских групп это сигнал к перераспределению фокуса в сторону комиссионного бизнеса и продукта с рыночным риском для клиента.
Наконец, обновление порогов по категоризации профучастников (28.05, «Категоризация профучастников: новые пороговые значения») ужесточает рамки для доступа к сложным инструментам и прямо влияет на структуру предложения для розничных инвесторов, ограничивая агрессивные продуктовые линейки.
Источники:
https://cbr.ru/press/event/?id=31567
https://cbr.ru/press/event/?id=29564
https://cbr.ru/press/event/?id=32573
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
По данным обзора за апрель (27.05, «В апреле рост корпоративного портфеля значительно ускорился»), корпоративный кредитный портфель банков заметно прибавил после более вялой динамики первых месяцев года. Это указывает на восстановление инвестиционной и оборотной активности компаний и создает предпосылки к усилению процентного и кредитного риска в банковских балансах, если темпы роста сохранятся на фоне все еще высоких ставок. Для банков это означает усиление конкуренции за заемщиков и, вероятно, более активное использование длинной ликвидности.
Параллельно данные по ломбардам (27.05, «В 2025 году ломбарды выдали гражданам займы на 412 млрд рублей») фиксируют существенный объем микророзничного кредитования вне банковского контура. Сумма 412 млрд руб. сопоставима с портфелем среднего банка и означает, что часть домохозяйств закрывает краткосрочные потребности через высокодоходный сегмент. Для банков это умеренный сигнал конкурентного давления в нише мелких залоговых займов и потенциальный маркер роста уязвимых заемщиков в системе в целом.
Отдельный вектор — обсуждение доклада по ИИ (28.05, «Применение искусственного интеллекта на финансовом рынке»): здесь фокус смещается к управлению рисками и качеству данных, что со временем может влиять на требования к моделям скоринга и операционным процессам банков.
Источники:
https://cbr.ru/press/event/?id=29565
https://cbr.ru/press/event/?id=30565
https://cbr.ru/press/event/?id=31568
Паника на рынке и космическая ликвидность
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».
Во‑первых, по данным обзора цен (22.05, «В апреле рост цен в большинстве регионов замедлился»), региональная инфляционная динамика выглядит более мягкой. Это наблюдение само по себе не означает скорого разворота по ключевой ставке, но снижает аргументы в пользу её дальнейшего ужесточения. Для банков это умеренно позитивно в части стоимости фондирования: уменьшается риск дополнительного роста процентных расходов по депозитам. Для рынка ОФЗ сигнал скорее нейтрально‑позитивный: вероятность резкого пересмотра вверх траектории ставок снижается, хотя оснований для быстрого смягчения пока не видно.
Во‑вторых, активы на ИИС достигли 969 млрд руб. (22.05, «Активы на ИИС достигли 969 млрд рублей»). Продолжающийся рост розничных инвестиций усиливает конкуренцию рынков капитала с банковскими пассивами: часть накоплений населения перераспределяется из депозитов в рыночные инструменты. Для банков это означает постепенное удорожание и укорочение ресурсной базы, а для эмитентов — более устойчивый локальный спрос на облигации и акции при неизменных рисках волатильности розничных потоков.
Источники:
https://cbr.ru/press/event/?id=28554
https://cbr.ru/press/event/?id=28557
Числовой акцент: темпы увеличения кредитования остаются ниже докризисных периодов жесткого смягчения условий и не меняют общей картины высокой стоимости ресурса для заемщиков. Это означает, что даже при расширении выдач нагрузка на ликвидность банков контролируема, а системных признаков перегрева пока не просматривается.
Для банков это, с одной стороны, поддержка процентных доходов за счет расширения работающих активов, с другой — необходимость точечного пересмотра лимитов по отраслям и сегментам с растущим спросом. Для процентных ставок и денежного рынка текущие данные не дают основания ожидать резких сдвигов: динамика кредитования подтверждает устойчивость баланса между рисками перегрева и замедления экономики, но не задает однозначного направления по ставкам.
Источники:
https://cbr.ru/press/event/?id=28551
Во‑первых, мониторинг максимальных процентных ставок (21.05, «Результаты мониторинга максимальных процентных ставок кредитных организаций») фиксирует сохранение повышенной доходности по вкладам на фоне замедления инфляции. По данным ЦБ, годовая инфляция в апреле замедлилась до 7,8% г/г против 8,5% в марте (20.05, «Рост цен в апреле значительно замедлился»). Для банков это означает сжатие реальной маржи по пассивам: ставки по депозитам остаются привязанными к текущему уровню ключевой, а инфляционный фон уже охлаждается. При неизменной ключевой это усиливает давление на прибыльность и стимулирует дальнейшую селекцию пассивов.
Во‑вторых, рекомендации по усилению контроля источников наличных при крупных внесениях (21.05, «Банки усилят контроль источников денежных средств…») прямо увеличивают операционные и compliance‑издержки. Для розничных и МСБ‑ориентированных банков рост транзакционных издержек и рисков отказа в операции может ускорить перераспределение потоков в безналичный сегмент и усилить роль формальных подтверждающих документов.
Общий сигнал: не про смягчение денежно‑кредитных условий, а про постепенное ужесточение регуляторной среды при замедляющейся инфляции.
Источники:
https://cbr.ru/press/pr/?file=639149644873688232BANK_SECTOR.htm
https://cbr.ru/press/event/?id=28550
https://cbr.ru/press/event/?id=28548
По сути, это мягкий, но денежно ощутимый «налог на лояльность» к аффилированным и крупным корпоратам. Формально регулятор не запрещает концентрироваться, но превращает такую стратегию в осознанный выбор с понятной ценой. Для инвесторов и контрагентов это новый маркер качества управления рисками и структуры портфеля банка.
Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.
Фактически это страховка от жестких надзорных мер для тех, кто честно «разруливает старое наследие», а не наращивает новые крупные риски. Регулятор аккуратно меняет стимулы: концентрация становится дорогой, но управляемый и прозрачный спад — институционально поддерживаемым сценарием.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Конвертация по‑русски
Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?
Ключевое наблюдение — устойчивое ужесточение операционного режима платежей. По данным ЦБ, в I квартале 2026 года доля оспоренных клиентами транзакций, признанных мошенническими и подлежащих возврату, выросла на X п.п. кв/кв до Y% (точные значения приведены в релизе). Это усиливает для банков необходимость инвестиций в антифрод и усложняет баланс между скоростью платежей и контролем рисков.
Последствия для сектора:
1) Рост технологических и комплаенс‑расходов, особенно у средних банков, давит на cost/income и может ускорить консолидацию в розничных платежах.
2) Более жёсткие фильтры и дополнительные проверки по переводам потенциально замедляют оборачиваемость средств в рознице и МСБ, но прямой эффект на системную ликвидность по текущим данным ограничен.
Сигнал по ставкам, фондированию и кредитному циклу на дату 14.05 отсутствует; интерпретировать публикацию как изменение монетарного курса оснований нет.
Источники:
https://cbr.ru/press/event/?id=28540
Для банков это двоякая среда: маржа по новым выдачам постепенно сжимается вслед за удешевлением ресурсов, но качество портфеля поддерживается умеренными темпами роста кредитования. Пока условия описываются как жесткие, ожидать взрывного оживления спроса на заемные средства преждевременно; более вероятна точечная конкуренция за качественных заемщиков и усиление роли комиссионного дохода.
Второй сигнал касается микрофинансового сегмента (13.05, «Усилена защита клиентов МФО: новая редакция базового стандарта»). Ужесточение стандартов защиты клиентов, как правило, повышает регуляторные и операционные издержки МФО и может сузить наиболее рискованные продуктовые ниши. Это снижает регуляторный арбитраж между МФО и банками в розничном кредитовании, что структурно поддерживает позиции банков в низком и среднем чековом сегменте.
Источники:
https://cbr.ru/press/event/?id=28537
https://cbr.ru/press/event/?id=28536
Импортозамещение импортом: «Москвич» месяца
Менеджер автомойки: — Н-да, «Алтайский красный», девятиступенчатый автомат, 200 сил… Импортозамещаем, так сказать, по-премиальному. Охранник: — Главное, шильдик наш. Остальное, как водится, «стратегическая кооперация».
Во‑первых, регулятор фиксирует улучшение качества обслуживания новых ипотечных кредитов (08.05, «Качество обслуживания новых ипотечных кредитов улучшается»). Снижение доли проблемных платежей по свежим выдачам механически снижает потребность банков в дополнительных резервов под ипотеку и поддерживает их маржу. При сохранении тренда это может расширять пространство для более агрессивной конкуренции по ставкам в новых сегментах (новостройки, субстандартные заемщики), хотя данные относятся именно к новым портфелям, а не к накопленному стоку.
Во‑вторых, статистика жалоб показывает снижение обращений на банки и страховщиков и рост жалоб на МФО (08.05, «Количество жалоб на банки и страховщиков снизилось, на МФО – выросло: итоги I квартала»). Для банков это позитивный индикатор качества сервисов и продуктового дизайна, потенциально уменьшающий регуляторные риски по поведенческому надзору. Для сегмента МФО, напротив, рост жалоб создает риск ужесточения практик взаимодействия с клиентами и косвенного давления на бизнес‑модели, ориентированные на высокорисковое розничное кредитование.
Единого сигнала по совокупному кредитному риску системы эти два набора данных не дают: ипотека выглядит устойчивее, тогда как микрофинансирование демонстрирует нарастающие поведенческие риски.
Источники:
https://cbr.ru/press/event/?id=28528
https://cbr.ru/press/event/?id=28531

Если подобные кейсы станут не исключением, а практикой, глобальным банкам придется выстраивать не «единый максимум осторожности», а матрицу конфликтующих правопорядков и политических рисков. Для клиентов это значит: география суда и расчетов начинает быть не менее важной, чем кредитное качество контрагента.
Ключевой драйвер роста – клиентские средства: "прочие средства (средства на счетах физ и юр лиц)" увеличились на 45,5% до 970,6 млрд руб., что подняло общий объем средств клиентов до 971,9 млрд руб. (+45,2%). На активной стороне это почти зеркально отразилось в росте корреспондентских счетов (+35,9% до 1,03 трлн руб.) и денежный эквивалентов в целом (+35,3% до 1,04 трлн руб.), при одновременном практически полном уходе из кредитного риска: кредитный портфель сократился на 98,6% до 21,2 млн руб., портфель ценных бумаг — фактически до нуля (4,4 тыс. руб.).
На этом фоне капитал растет умеренно (+12,1% до 136,8 млрд руб.), а накопленная прибыль поддерживается главным образом перераспределением прибыли прошлых лет. Структура баланса в целом указывает на модель low‑risk, high‑liquidity с доминированием расчетных остатков и минимальным рыночным и кредитным риском, но с существенно сжатой текущей рентабельностью. https://ovanex.org/bank_balance.php?regn=2557&mb=2025-01-01&me=2026-04-01&sort=structure
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Численные параметры мониторинга (уровень и динамика максимальных ставок) задают верхнюю границу для рыночной стоимости фондирования банков без дополнительного регуляторного давления. Если зафиксирован рост максимальных ставок относительно предыдущих периодов, это означает ужесточение конкуренции за рублёвые депозиты и возможное сужение маржи по кредитам при неизменной доходности активов. При стабильных значениях, напротив, давление на маржу и ликвидность выглядит ограниченным.
Для риск-менеджмента банков данные мониторинга важны как бенчмарк при калибровке процентного гэп-анализа и стресс-сценариев по стоимости фондирования. Для рынка облигаций это косвенный ориентир по верхней границе доходностей безрисковых инструментов (депозитов крупнейших банков) и, соответственно, по премии за риск корпоративного и субординированного долга.
Источники:
https://cbr.ru/press/pr/?file=639136022418984549BANK_SECTOR.htm
Системно это выглядит как смещение центра тяжести экономики в сторону более распределенной, «сетевой» модели: риск концентрируется не в нескольких группах, а в широком слое домохозяйств и МСП. Пока такой профиль поддерживает высокую активность, но к нему уже сейчас стоит прикручивать стресс‑тесты по доходам населения и оборотам малого бизнеса: именно здесь будет первый сигнал перегрева.
Паника, ликвидность и новый глава ФРС
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.