
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Табула Раса: брокерские и депозитарные услуги
На официальном сайте Табула Раса представлены описание брокерского обслуживания, депозитарного контура и корпоративного решения для ускорения привлечения средств на рынке капитала.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера

Во‑первых, в обзоре «Денежно-кредитные условия в сентябре – октябре оставались умеренно жесткими» (11.11, 18:30) ЦБ фиксирует, что ужесточение условий не усиливается, но и не ослабевает. Для банков это означает ограниченное пространство для удешевления фондирования: стоимость пассивов, как минимум, стабилизируется на повышенном уровне, что будет сдерживать агрессивный рост розничного и корпоративного кредитования, особенно в длинном сегменте.
Во‑вторых, по итогам мониторинга максимальных процентных ставок (11.11, 16:01:03) регулятор продолжает отслеживать верхний диапазон ставок по вкладам. Сам по себе факт публикации без резких отклонений говорит о том, что значимого дисбаланса конкуренции за пассивы сейчас не наблюдается: рынку не сигнализируют о необходимости немедленной коррекции продуктовых линеек.
Отдельный риск-сигнал — выявленные факты манипулирования рынком ценных бумаг через брокерские счета доверителей (11.11, 14:00). Это усиливает регуляторный фокус на комплаенсе и может привести к росту издержек брокеров и ужесточению внутренних процедур KYC/мониторинга сделок, но прямого влияния на стоимость ликвидности пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32973
https://cbr.ru/press/pr/?file=639300094094201108BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639299950160247890PNP.htm
Поколение без квартиры
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
Ключевые сигналы Банка России на 28 октября носят разнонаправленный характер, поэтому единой линии для ставок и кредитования пока не формируется.
Во‑первых, публикация «Основных направлений денежно-кредитной политики на 2027–2029 годы» (28.10, «Банк России опубликовал Основные направления…») фиксирует среднесрочный горизонтом таргетирования инфляции и процентных ставок. Для банков это означает усиление роли долгосрочных сценариев в ALM и ценообразовании по фиксированным ставкам, но прямых количественных ориентиров по траектории ключевой ставки в открытой части документов пока немного — сигналы скорее рамочные, чем операционные.
Во‑вторых, в пресс-релизе о решениях по макропруденциальной политике (28.10, «Банк России принял ряд решений по макропруденциальной политике») регулятор продолжает точечно корректировать нагрузку по отдельным сегментам кредитования. Это, как правило, отражается через изменение надбавок к риску и косвенно влияет на стоимость фондирования для наиболее активных в данных нишах банков. Однако без детальной расшифровки параметров эффект на совокупный объём кредитования оценить пока сложно.
Наконец, сообщение о снижении инфляционных ожиданий в октябре (28.10, «Инфляционные ожидания в октябре снизились») — умеренно позитивный сигнал для долгого конца кривой, но сам по себе он недостаточен, чтобы говорить о скором развороте в процентной политике.
Источники:
https://cbr.ru/press/pr/?file=639287925395179124FINSTAB.htm
https://cbr.ru/press/event/?id=32941
https://cbr.ru/press/event/?id=32938
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Когда кувейтский чайник свистит
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.
Ключевой сигнал дня — решение Банка России сохранить ставку на уровне 14,00% годовых (23.10, «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых»). При отсутствии сопутствующих смягчающих шагов это фиксирует для банков и заемщиков режим устойчиво дорогих денег, а не краткосрочный «пик».
Для банков это означает:
- Доходность по вновь размещаемым кредитам и ОФЗ остается высокой, поддерживая процентную маржу, но
- Стоимость фондирования через депозиты и рынок также закрепляется на повышенном уровне, что ограничивает агрессивный рост кредитования.
Для рынка в целом ставка 14% структурно поджимает долговой спрос со стороны корпораций и населения: проекты с доходностью ниже 14–16% становятся малореализуемыми без переразметки цены риска. Ликвидность смещается в сторону кратких инструментов и депозитов, так как премия за срок при такой ставке должна быть ощутимой, чтобы компенсировать риск фиксации высокой стоимости денег.
Общий сигнал: ЦБ не дает рынку повода закладывать скорое удешевление фондирования, что усиливает сценарии «дольше высоко» в ставках и сдерживает восстановление кредитного цикла.
Источники:
https://cbr.ru/press/pr/?file=23102026_133000key.htm
Формально новых параметров политики сегодня не раскрыто, но сам анонс — особенно с точным временем и форматом пресс‑конференции — усиливает вероятность того, что Банк России даст расширённые комментарии по оценке инфляционных и проциклических рисков для банковского кредитования. Для рынка ОФЗ и межбанковского фондирования ближайшие три торговых дня, таким образом, становятся «окном позиционирования» — рост волатильности ставок вокруг короткого конца кривой выглядит вероятным, даже при отсутствии явных предварительных сигналов.
Параллельно ЦБ продолжает поднимать тему операционных рисков в финансовом секторе через события по кибербезопасности (20.10, «Банк России приглашает студентов принять участие в чемпионате „Кибербезопасность в финансах“»), что подтверждает устойчивость повестки технологических рисков, хотя прямых регуляторных новаций в этих материалах не обозначено.
Источники:
https://cbr.ru/press/event/?id=32923
https://cbr.ru/press/event/?id=32922
Ключевой сигнал Банка России на 09.10 — отсутствие однозначного смягчения или ужесточения условий: в августе–сентябре частные индикаторы DCI двигались разнонаправленно, а совокупные условия остались «умеренно жесткими» (09.10, «Индикаторы денежно-кредитных условий…»). Это означает, что эффект уже проведенных повышений ставки пока не перерастает в чрезмерное ужесточение, но и признаков разворота к мягким условиям нет. Для банков это, в частности, снижает вероятность резкого разворота по ставкам фондирования в краткосрочном горизонте и поддерживает осторожный подход к росту долгосрочного кредитования.
Второй важный акцент — фокус на рисках длительной семейной ипотеки (09.10, «Семейная ипотека на срок свыше 15 лет…»). При сроках свыше 15 лет долговая нагрузка домохозяйств становится существенно чувствительнее к будущей динамике доходов и затрат, а для банков — к процентному и сроковому риску. В сочетании с умеренно жесткими условиями это ограничивает потенциал дальнейшего ускорения ипотечного портфеля без донастройки риск-политик: банкам придется тщательнее калкировать платежеспособность на длинном горизонте и резервирование по таким ссудам.
Источники:
https://cbr.ru/press/event/?id=32903
https://cbr.ru/press/event/?id=32901
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
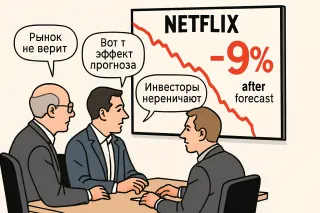
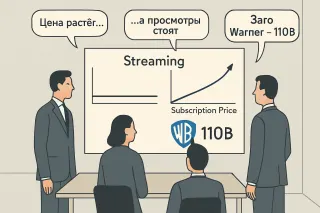
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».

Для инвестора это не просто «высокие купоны». Это тест на модель мышления: вы считаете текущий уровень доходности компенсацией за ускорившиеся цены или ставите на дальнейшую переоценку, если ЦБ ужесточит политику сильнее ожиданий? Денежный рынок сейчас — про умение увязать инфляционную динамику, действия регулятора и срок вашего горизонта, а не про погоню за максимальной цифрой в доходности. https://ovanex.org/daily_market_report.php?report_date=2026-10-08&market_date=2026-10-07
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Фактически нейтральная ставка смещается вверх, когда стране нужно больше инвестиций в переустройство производства, логистики и инфраструктуры, а внешний фон и риск‑премия требуют дополнительной доходности. Для бизнеса и региональных проектов это означает: стоимость капитала системно меняется, и финансовые модели нужно пересчитывать под более высокую «новую норму» ставки.https://www.cbr.ru/Content/Document/File/197439/analytic_note_20260821_ddkp.pdf
Как заякорить ожидания
Кейнс: Холл и Вудфорд наконец заставили макромодели смотреть на домохозяйства и фирмы, а не только на усреднённую статистику. Ленин: Хм, микрооснования макростабилизации… А классовые основы инфляции вы куда спрятали, товарищи?

Для тех, кто реально распределяет деньги, это вопрос не «дорого/дёшево», а тайминга: сколько ещё система выдержит такой разрыв между инфляцией и доходностью без перетока капитала из депозитов и квази-наличных в длинный риск государства.https://ovanex.org/daily_market_report.php?report_date=2026-09-24&market_date=2026-09-23
«Алиса, сделай нам монополию»
Виталик Бутерин: Если ИИ — стратегический курс Яндекса, это как смарт‑контракт на целую страну: кодом задают, кто и что будет использовать. Хайман Мински: Монополия в поиске и такси уже есть. Когда все ставки на один ИИ, система становится хрупкой — один сбой, и всем больно.

Для команд, которые планируют инвестиции на 2025–2027 годы, ключевой вопрос сейчас не столько в самом уровне ставки, сколько в траектории реальной ставки: как быстро она опустится до уровней, при которых новые проекты снова начинают сходиться в моделях. Без этого бизнес просто не выйдет из режима обороны.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
«Пахнет крахом»
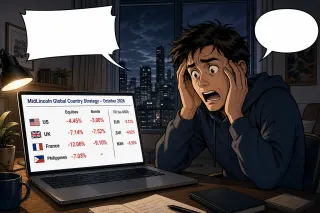
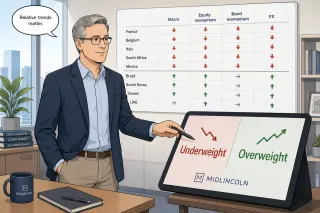
Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?
Во‑первых, снижение ключевой ставки на 25 б.п., до 14,0% годовых (24.07, «Банк России принял решение снизить ключевую ставку…») формально задаёт тренд на постепенную нормализацию стоимости фондирования. Небольшой шаг указывает, что для банков ставка по‑прежнему остаётся «дорогой», а скорый переход к дешёвым деньгам не просматривается. Кредитование, особенно розничное без залога, в ближайшие месяцы вряд ли получит сильный импульс, но давление на чистую процентную маржу может немного ослабнуть.
Во‑вторых, блок макропруденциальных решений (27.07, «Банк России принял ряд решений по макропруденциальной политике») в сочетании с мониторингом максимальных процентных ставок (23.07, «Результаты мониторинга максимальных процентных ставок…») показывает, что послабление по ключевой ставке не сопровождается смягчением требований к рисковым портфелям и агрессивному росту фондирования.
Для банков совокупный сигнал разнонаправленный: стоимость денег медленно снижается, но регуляторные ограничения по риску и конкуренции за депозиты остаются жёсткими. Это сдерживает ускорение кредитного цикла и делает более важным управление структурой пассивов.
Источники:
https://cbr.ru/press/pr/?file=24072026_133000key.htm
https://cbr.ru/press/pr/?file=639207442100499568FINSTAB.htm
https://cbr.ru/press/pr/?file=639204267991179614BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32726
IPO Anthropic: в небо или в пропасть?
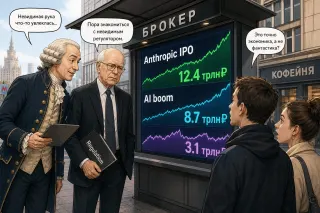
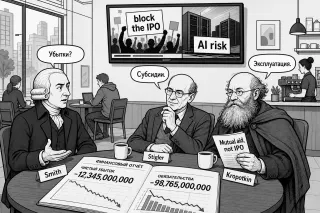
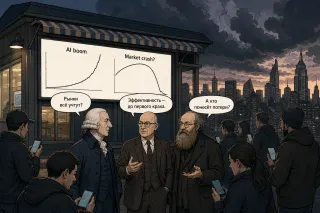
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
Во‑первых, Банк России фиксирует, что в июне показатели денежно-кредитных условий «изменялись разнонаправленно» (09.07, «В июне индикаторы денежно-кредитных условий изменялись разнонаправленно»). Это указывает на отсутствие однозначного тренда по ужесточению или смягчению: часть рыночных ставок и спредов стабилизируется, часть продолжает двигаться. Для банков это означает более высокую неопределенность по стоимости фондирования во втором полугодии, а для корпоративных заемщиков — повышенный разброс по ставкам новых выпусков и кредитов.
Во‑вторых, розничные инвесторы в июне увеличили вложения в облигации (08.07, «Розничные инвесторы в июне увеличили вложения в облигации»). На фоне сохранения роста платежей по экономике (09.07, «Мониторинг отраслевых финансовых потоков: сохранение роста платежей в июне») это поддерживает спрос на долговые инструменты и частично снижает давление на процентные ставки по банковским депозитам.
При этом расширение ломбардного списка (10.07, «Совет директоров Банка России принял решение о включении ценных бумаг в Ломбардный список») точечно улучшает залоговую базу банков, но по имеющейся информации сигнал носит скорее технический, чем кардинально рыночный характер.
Источники:
https://cbr.ru/press/event/?id=32683
https://cbr.ru/press/event/?id=32682
https://cbr.ru/press/event/?id=32688
https://cbr.ru/press/pr/?file=639192135171625735DSD.htm
Во‑первых, июньские инфляционные ожидания населения снизились (24.06, «Инфляционные ожидания населения в июне снизились»). В сочетании с тем, что в мае замедление роста цен зафиксировано более чем в половине регионов (23.06, «В мае рост цен замедлился более чем в половине регионов»), это указывает на частичную разгрузку проинфляционного фона. Снижение ожиданий статистически подтверждает, что предыдущие повышения ставки начали работать через ожидательный канал.
Во‑вторых, на этом фоне решение от 19 июня снизить ключевую ставку на 25 б.п., до 14,25% годовых (19.06, пресс-релиз о ключевой ставке), выглядит согласованным с текущими данными, а не опережающим их. Для банков это означает умеренное снижение стоимости фондирования при сохранении высокой реальной ставки: маржа по кратким и среднесрочным кредитам остается комфортной, но пространство для быстрого дальнейшего удешевления ссуд ограничено.
Для рынка кредитования и долгового рынка базовый сценарий — плавное ослабление ставок при условии устойчивого замедления инфляции; новые данные ЦБ пока не дают оснований ожидать резкого ускорения цикла смягчения.
Источники:
https://cbr.ru/press/pr/?file=19062026_133000key.htm
https://cbr.ru/press/event/?id=32654
https://cbr.ru/press/event/?id=32649
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Аналитики рисуют стройные причинно-следственные связи: сильный рубль → импорт → курс → инфляция → ДКП. Дески, включая казначейство, действуют в другой координатной системе — с учётом потока заявок, ограничений по риску, реальных мандатов. Поэтому формальная аналитика и реальные сделки всё чаще расходятся.
Для нас это важный сдвиг: центр тяжести уходит от прогноза показателей к пониманию мотивации участников. Не «что должно быть с рублём и ставкой», а «кто и зачем сейчас готов на этот риск». Там и есть реальная цена решений Минфина и ЦБ.
СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
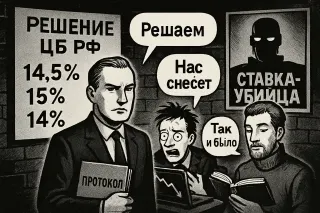
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.
10% — это не только якорь для инфляционных ожиданий, но и удорожание капитала, давление на инвестиции и перезапись моделей доходности по всей кривой. Обсуждать такую меру имеет смысл не как магический таргет роста, а как пакет: что происходит с бюджетом, кредитованием, рынком труда и, главное, какой набор компромиссов общество готово считать «сбалансированным ростом».
Один полюс — риск недодавить инфляцию на фоне разогнанных денег и бюджета. Другой — растущая цена высокой ставки для реального сектора и дефицита. Для инвестора важнее не угадывать «правильный» лаг ДКП, а понимать, что внутри совета уже сформировался диапазон мнений по траектории и скорости снижения — и рынок будет торговать этот диапазон, а не точку прогноза.
Медаль без человека
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?
Во‑первых, в «Резюме обсуждения ключевой ставки по итогам заседания 24 апреля» (07.05, Банк России публикует Резюме обсуждения ключевой ставки по итогам заседания 24 апреля) участники заседания фиксируют замедление дезинфляции при сохранении повышенного внутреннего спроса. Это усиливает вероятность более длительного сохранения ставки вблизи текущих уровней. Для банков это означает дольше дорогой фондтинг, сдавленный спрос на длинные кредиты и поддержание высоких ставок по вкладам как инструмента конкуренции за пассивы.
Во‑вторых, мониторинг отраслевых потоков (07.05, Мониторинг отраслевых финансовых потоков: платежи в апреле выросли) указывает на рост суммарных платежей в апреле — по данным ЦБ, обороты увеличились как минимум на несколько процентных пунктов м/м. Это подтверждает, что экономическая активность остаётся устойчивой, что помогает качеству портфеля в корпоративном сегменте, но одновременно поддерживает проинфляционное давление и снижает аргументы в пользу скорого смягчения политики.
На этом фоне включение в реестр методологии индикаторов нефтепродуктов (07.05, В реестр Банка России включена методология индикаторов нефтепродуктов) — скорее инфраструктурный шаг, усиливающий аналитический инструментарий ЦБ по оценке ценового давления со стороны ТЭК.
Источники:
https://cbr.ru/press/event/?id=28524
https://cbr.ru/press/event/?id=28526
https://cbr.ru/press/event/?id=28527

Для инвесторов это не про «кто прав», а про конфигурацию рисков: Банк России, судя по текущей траектории и риторике, будет защищать инфляционные ожидания даже ценой более дорогого капитала. Это задаёт рамку для долговых стратегий и оценки проектов с длинным горизонтом: ставка может идти вниз, но без быстрых и резких шагов, на которые рассчитывает про‑ростовая часть рынка.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Паника на рынке и космическая ликвидность
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».
Для институциональных инвесторов это важный сигнал: в текущем цикле ЦБ скорее воспользуется любым формальным поводом не ускорять смягчение, чем пойдет навстречу рыночному запросу на быстрый дисконтовый рывок. Стратегии фондирования и дюрации сейчас полезно строить именно из этой презумпции осторожности, а не из календарных аномалий макростатистики.
Есть завод вертолётов с авансами и льготным кредитом и есть завод комбайнов на коммерческих кредитах. Первый наращивает парк станков и зарплаты, второй режет смены и доходы. Люди живут и тратят рядом — но находятся в разных финансовых вселенных.
Формальный ответ «ДКП влияет на всех» бесполезен. Практический: жесткость ставки почти не трогает того, кто сидит на целевых льготах, и сильно бьёт по тому, кто живёт на рынке. Поэтому вопрос в городе К звучит не «до какой ставки остудим потребление», а «чью именно экономику мы собираемся охлаждать и через какие каналы».
Без понимания структуры кредитования обсуждать ДКП — то же самое, что регулировать «экономику в среднем». То есть почти ничего не регулировать.

Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Такси, мозг и навигатор
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.
Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.
Переводя с языка пресс-релиза: регулятор не обещает быстрого удешевления денег, но показывает траекторию, по которой высокая ставка — инструмент временный, а не новая постоянная реальность. Для стратегий на 2–3 года важен именно этот вектор, а не отдельное решение на ближайшем заседании.
Наблюдение: формально снижение умеренное, но при текущем уровне доходностей ОФЗ и ставок по депозитам даже 50 б.п. способны ускорить перерасценку кривой и пересмотр цен на кредиты. Краткосрочно это будет давить на маржу банков со значительной долей фиксированных кредитов и быстро переоцениваемых пассивов, но одновременно снижать стоимость фондирования и поддерживать спрос на заёмные ресурсы.
Интерпретация для банков:
- стратегия по срочности пассивов становится критичной: выигрывают те, у кого выше доля долгосрочных ресурсов, зафиксированных на пике ставок;
- в корпоративном кредитовании можно ожидать частичного удлинения сроков и попыток клиентов зафиксировать ещё относительно высокие, но уже снижающиеся ставки.
Единого сигнала по ликвидности и регуляторным послаблениям в доступных материалах нет — картинка концентрируется именно на ставочном решении.
Источники:
https://cbr.ru/press/pr/?file=24042026_133000key.htm
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Иск Маска против Альтмана
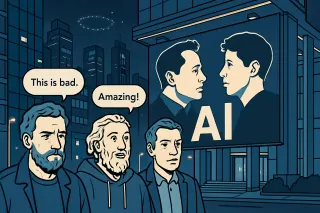
Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.
Результат — девелоперы сворачивают аппетит к новым участкам и концентрируются на достройке уже запущенных объектов и оптимизации портфелей. Для инвесторов это сигнал: драйвером станет не объем нового лэнд-банка, а качество управления текущими активами и структура финансирования.
И вот на фоне этой «ставки-убийцы» в финале снова звучит знакомое: верим в себя, верим в ЦБ, а что еще остается. По сути, это и есть базовая модель для российского инвестора: ты можешь спорить с рынком, можешь иронизировать над прогнозистами, но в решающий момент тебе все равно приходится принимать их реальность как исходные данные для своих решений.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
IPO B2B-РТС: редкий старт на слабом рынке
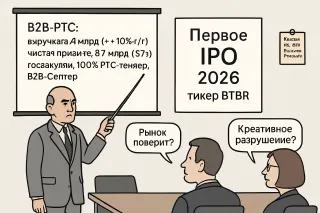
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.
Список прогнозов вокруг отметки 14.5–15% показывает, как выстраивается консенсус: не как результат одной модели, а как точка сборки интересов, допущений и риска «ошибиться в одиночестве». Даже дебютанты с более мягкой оценкой выглядят скорее вариацией на тему, чем альтернативным сценарием.
Для институциональных участников вопрос сейчас не «угадаем ли цифру», а как встроить этот консенсус в решения по дюрации, риску рефинансирования и диалогу с регулятором.
Со стороны процесс напоминает терминатор-вселенную: сценарий пишет рынок, режиссер — Жизнь, а аналитикам остается спорить, кто точнее угадает развязку. Мы в Ovanex видим здесь главное: не просто кто попал в точку, а как команды встраивают такие решения в реальные процессы — от риск-лимитов до продуктовой политики. Ставка изменится, а вот качество контуров принятия решения останется с вами надолго.
Согласно выпуску «Кредитование компаний в марте продолжило рост, розничное – немного ускорилось» (17.04, 11:00), корпоративный и розничный портфели продолжают расширяться. Для банков это означает сохранение высокого спроса на фондирование и потенциальное дальнейшее давление на стоимость ресурсов, особенно при фиксировании длинных ставок.
Одновременно ЦБ отмечает, что «в большинстве регионов России в марте рост цен замедлился» (17.04, 12:13). Это ослабляет аргументы в пользу дополнительного ужесточения условий и снижает вероятность резкого роста рыночных ставок, если тренд окажется устойчивым.
Отдельно стоит учитывать данные по наличному обороту: «наличный денежный оборот в 2025 году составил 125,7 трлн рублей» (17.04, 10:09). Сам по себе объем не дает ясного сигнала по будущим ставкам, но важен для оценки структуры ликвидности и нагрузки на кассовую инфраструктуру банков.
Общий сигнал по траектории ключевой ставки остается умеренно неопределенным.
Источники:
https://cbr.ru/press/event/?id=28490
https://cbr.ru/press/event/?id=28494
https://cbr.ru/press/event/?id=28491
Импортозамещение импортом: «Москвич» месяца
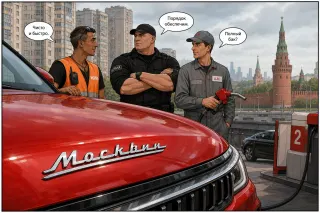
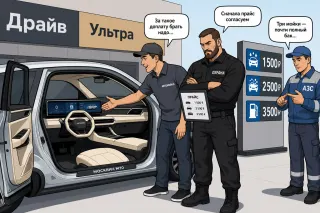
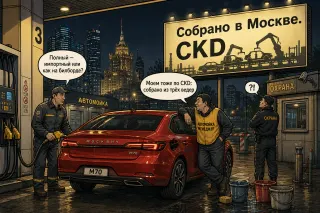
Менеджер автомойки: — Н-да, «Алтайский красный», девятиступенчатый автомат, 200 сил… Импортозамещаем, так сказать, по-премиальному. Охранник: — Главное, шильдик наш. Остальное, как водится, «стратегическая кооперация».
Во‑первых, публикация резюме обсуждения ключевой ставки (01.04, «Банк России публикует Резюме обсуждения ключевой ставки…») закрепляет текущий режим высоких ставок как базовый сценарий. Для банков это означает продолжение дорогого фондирования и давление на маржу в розничном и МСБ‑сегменте, особенно с плавающими ставками. Снижение риска резкого пересмотра курса есть, но сигнал к скорому смягчению политики из материалов от 01.04 не следует.
Во‑вторых, запуск публикации вменённой ставки валютного свопа овернайт в юанях (01.04, «…вмененную ставку валютного свопа овернайт в юанях») — важный шаг для сегмента юаневых операций. Прозрачный бенчмарк по O/N‑свопам упрощает ценообразование по коротким сделкам и хеджированию и может снизить премию за риск в юаневых инструментах, но сам по себе не гарантирует притока ликвидности.
Дополнительный розничный сигнал — снижение максимальной переплаты по кредитам и займам с 1 апреля 2026 года (01.04, «…снижается максимальная переплата по кредитам и займам»), что в перспективе сужает доходность высокомаржинальных розничных продуктов и стимулирует пересмотр продуктовых линеек и риск‑моделей.
Источники:
https://cbr.ru/press/event/?id=28450
https://cbr.ru/press/pr/?file=639106459113348298DATABASES.htm
https://cbr.ru/press/event/?id=28447