
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера

Ключевой сигнал сегодняшнего блока материалов Банка России — продолжение «обеления» и формализации ранее слабо прозрачных сегментов рынка.
Во‑первых, запуск саморегулируемой организации цифровых депозитариев и криптообменников (29.10, «На финансовом рынке появилась СРО цифровых депозитариев и криптообменников») переводит часть криптоинфраструктуры в регулируемое поле. Наличие СРО означает, что для банков и профучастников взаимодействие с такими площадками будет все чаще проходить через формальные комплаенс‑процедуры и стандарты риск‑менеджмента. Это снижает операционные и правовые риски, но может повысить издержки входа на рынок для новых игроков.
Во‑вторых, анонс раскрытия информации о сделках на рынке (29.10, «Долгожданные данные: регулятор раскроет информацию о сделках на рынке») усиливает требования к рыночной дисциплине. Более детальная статистика по операциям, включая в т.ч. блок сделок на десятки миллионов рублей, повышает прозрачность ценообразования и может уменьшать информационную ренту крупных участников, но одновременно делает арбитражные стратегии более конкурентными.
На этом фоне новость об увеличении лимита переводов по СБП для бизнеса до 30 млн руб. (29.10, «Переводы по СБП для бизнеса увеличат до 30 млн рублей») — сигнал дальнейшего перераспределения безналичных потоков из традиционных каналов (ДБО+Клиент‑банк) в СБП, что усиливает давление на комиссионный доход банков, но поддерживает общую ликвидность расчетов в системе.
Источники:
https://cbr.ru/press/event/?id=32946
https://cbr.ru/press/event/?id=32945
https://cbr.ru/press/event/?id=32947
Куда утекли данные
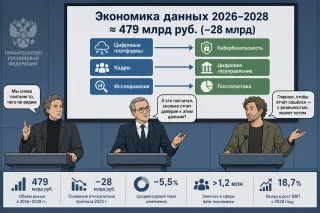
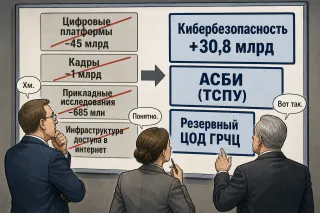
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.
Пока количественные масштабы не раскрыты, но сам факт допуска первых игроков — структурный сдвиг для рынка: возрастает значение кастодиальных и KYC‑сервисов, а также комплаенс‑нагрузка на банки и профучастников, которые будут интегрироваться с новыми площадками. В краткосрочном горизонте это, скорее всего, нейтрально для ставок и банковской ликвидности, но способно перераспределить часть клиентских потоков с традиционных брокерских и P2P‑каналов в лицензируемый сегмент.
На этом фоне выпуск памятной монеты «Мирожский монастырь» (06.10, «Мирожский монастырь: монета Банка России») носит сугубо нерыночный характер и не меняет условий фондирования или кредитования.
Источники:
https://cbr.ru/press/event/?id=32894
https://cbr.ru/press/pr/?file=639268816628825672COINS.htm
Во‑первых, раскрытие сведений о внебиржевых сделках с производными финансовыми инструментами на сайте Банка России (21.09, «Сведения о внебиржевых сделках с ПФИ…») — важный шаг для оценки концентрации и контрагентских рисков. Для банков и профучастников это означает, что сделки по OTC‑деривативам фактически становятся «полупубличными» в регуляторном измерении, что снижает пространство для агрессивного структурирования и повышает требования к риск‑менеджменту и маржинальной политике, особенно по долговым и FX‑деривативам.
Во‑вторых, данные об индикаторах денежно‑кредитных условий (11.08, «Индикаторы денежно‑кредитных условий в июне – июле менялись разнонаправленно») подтверждают отсутствие устойчивого тренда: жесткость по ставкам и спрэдам сочетается с сохраняющимся спросом на кредит. В связке с июльским замедлением, но сохранением высокого роста цен в большинстве регионов (19.08, «Рост цен в июле…») это указывает на повышенную вероятность длительного периода высоких реальных ставок для корпоративного и розничного кредитования.
Общий вывод: регулятор усиливает прозрачность и контроль за рисковыми сегментами, но фундаментальный сигнал по смягчению/ужесточению ДКП пока неоднозначен.
Источники:
https://cbr.ru/press/event/?id=32860
https://cbr.ru/press/event/?id=32757
https://cbr.ru/press/event/?id=32776
https://cbr.ru/press/pr/?file=639221391880646143BANK_SECTOR.htm
НАУФОР по сути фиксирует практическую реальность: при текущем объёме ответственности за достоверность и полноту проспекта институт финконсультанта в России почти не работает. Делать его подпись обязательным условием листинга — это не усиление защиты инвесторов, а барьер на вход для новых эмитентов и сжатие потока IPO.
Более логичный порядок действий: сначала реформировать институт финансового консультанта (роль, границы ответственности, модель вознаграждения), а уже потом вшивать его подпись в инфраструктурные требования листинга.
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

A7 проектировали как собственный контур международных расчетов с расчетом на то, что санкционный риск — это не инцидент, а базовое состояние среды. Отсюда ставка на автономность цепочки (от комиссии до технологии) и ориентация на массовый поток платежей, а не только на разовые сделки крупных экспортеров. По сути, речь уже о конкуренции платежных экосистем, а не отдельных инструментов.
«Это вам не принтер, а шахта»
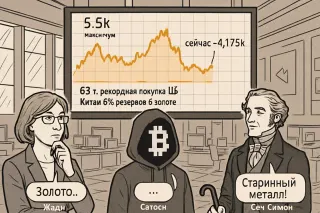
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.
Второй важный маркер — масштаб долгосрочных сбережений. Совокупный пенсионный портфель достиг 9,7 трлн руб. (29.05, «Совокупный пенсионный портфель достиг 9,7 трлн рублей»). Это фиксирует растущую роль пенсионных денег как стабильного источника фондирования финансового рынка. Для банков это двоякий фактор: с одной стороны, конкуренция за длинный пассив усиливается со стороны НПФ и управляющих компаний; с другой — растущий спрос институциональных инвесторов поддерживает выпуск долговых инструментов и секьюритизацию.
Единого сигнала по ставкам или кредитованию эти материалы не дают, но структурно указывают на углубление рынка капитала и перераспределение длинной ликвидности из банков к институциональным инвесторам.
Источники:
https://cbr.ru/press/event/?id=32580
https://cbr.ru/press/event/?id=32574

Формат вакансии, курс обучения, график — почти всегда предмет торга, если вы уже показали ценность. Поэтому вместо того чтобы ждать «идеальный парт-тайм», часто эффективнее найти будущего руководителя, аккуратно вскрыть его задачу и спокойно объяснить, как именно вы поможете ее закрыть.
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.


Для институциональных инвесторов это важный сдвиг оптики: оценка биржи как контрагента и как среды для стратегий все сильнее зависит от ее инженерной мощности, киберустойчивости и способности масштабировать ликвидность без деградации сервиса. По сути, качество доступа к капиталу становится производной от качества кода и архитектуры.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Паника из-за перекрытого пролива
Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.
Чек может быть на любую сумму, но обсуждать будут именно этот злосчастный имбирь. Мозг устроен так, что выхватывает локальную «несправедливость» и раздувает её до масштаба картины мира: «нас не спасти».
С рынком происходит то же самое: одна комиссия, один скрин с терминала, один неудачный опыт — и уже не обсуждается структура рисков, только «как они посмели».
Нормальная защита психики, но плохой инструмент для решений. Если хочется меньше шума — полезно отслеживать в себе моменты «платного имбиря» и возвращать фокус к целому: к модели, а не к специям к ней.

IPO Anthropic: в небо или в пропасть?
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.