
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Garda Capital: Инвестидеи РФ — Июнь 2026
Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера
Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.


Во‑первых, расширение возможностей платежной системы Банка России (08.06, «Расширены возможности платежной системы Банка России») усиливает роль ЦБ как опорного расчетного центра для банков. Для казначейств и риск-менеджмента это означает дальнейшую переориентацию рублевых платежных потоков в контур ЦБ, снижение операционного риска по внутренним расчетам и потенциально более предсказуемое управление внутридневной ликвидностью. Однако прямых сигналов о смягчении или ужесточении ликвидностной позиции здесь нет — речь именно об инфраструктурном апгрейде.
Во‑вторых, изменение порядка расчета официального курса евро к рублю (05.06, «Банк России изменил порядок расчета официального курса евро к рублю») критично для банков с крупными позициями в EUR и производными, завязанными на официальный курс. Операционное следствие — необходимость пересмотра моделей переоценки, лимитов и методик расчета обеспечения по сделкам, где используется курс ЦБ. Это может точечно изменить волатильность маржи по таким операциям, но не несет самостоятельного макросигнала по ставкам или кредитованию.
Суммарно, новостной поток разнонаправлен по темам, но единый тренд — на донастройку рыночной инфраструктуры, а не на смену курса политики.
Источники:
https://cbr.ru/press/event/?id=32600
https://cbr.ru/press/pr/?file=639162716777925122DATABASES.htm
https://cbr.ru/press/event/?id=32599
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
IPO B2B-РТС: редкий старт на слабом рынке
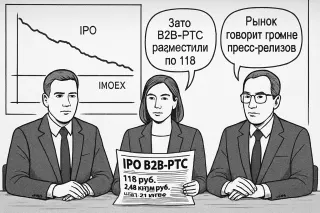
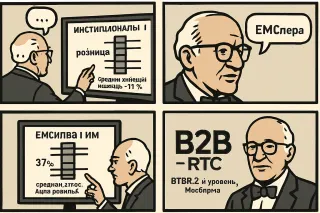
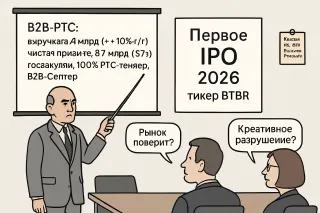
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.


Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.

Кампус изначально проектируют не как «общежития плюс аудитории», а как экосистему: коливинги, девять сетевых программ, включая инженерию ИИ-управляемых робосистем и правовое обеспечение использования ИИ, плюс адресная финансовая поддержка студентов до «миллиона в первый год» через формат вроде Гранта 360. Рядом формируется ИТ-квартал с технопарком, R&D-комплекса ИКС-Холдинга и офисами крупных игроков.
Для инвесторов это кейс, где образовательная, жилая и офисная инфраструктура собираются в единый ИТ-кластер, который должен работать не только на подготовку кадров, но и на удержание и релокацию специалистов со всей страны.
Осмысленное сравнение — это не «давайте как в Амстердаме», а разбор конкретных элементов: где физически отделять потоки, где достаточно разметки, как считать и публиковать аварийность по СИМ. Только через такие метрики можно понять, что именно стоит позаимствовать, а что придётся переизобретать под наши городские ограничения.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
По сути, государство предлагает вынести часть CAPEX электроэнергетики на баланс инвесторов ЦОД. Это резко меняет структуру отрасли: дата‑центры из «крупных потребителей» превращаются в якорных заказчиков для генерации и сетей, с длинными инвестиционными связками и обязательствами по надежности.
Ключевой вопрос теперь не «какой тариф понизят», а «кто профинансирует узкое место в энергосистеме и на каких условиях зафиксирует доступ к мощности на годы вперед».
ИИС-3: между рынком и утопией
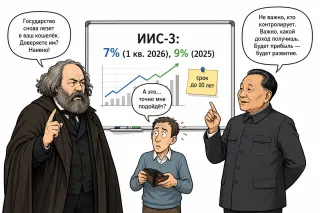
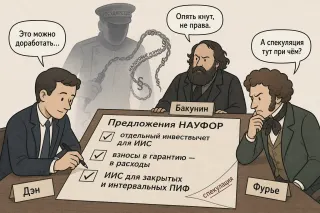
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
Для бизнеса это аргумент выносить критические платежи из СМС-зависимых процессов: резервные каналы подтверждения, заранее настроенные регламенты на период сбоев связи, тестирование «ручных» сценариев. Когда зарплата завязана на СМС, риск ликвидности превращается в риск инфраструктуры.
Параллельно ускоряются Центральная Азия и Южный Кавказ: переориентация грузопотоков на восток и юг, рост e-commerce и 3PL повышают ценность именно региональных узлов. В такой конфигурации выигрывают те, кто смотрит не только на объем рынка, но и на географию будущих точек концентрации логистического спроса.
К 2040 году Россия, по оценкам, все еще остается крупнейшим складским рынком Евразии с возможным ростом фонда до 73–86 млн кв. м, но ее доля в регионе будет постепенно снижаться за счет более высоких темпов в Центральной Азии и на Южном Кавказе. Для инвесторов и девелоперов это не просто история спроса на «метры», а смена опорных транспортно-логистических коридоров и конфигурации цепочек поставок в целом.
Поколение без квартиры
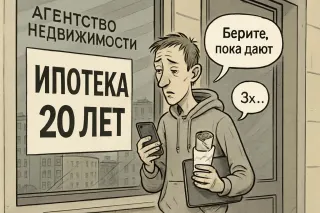
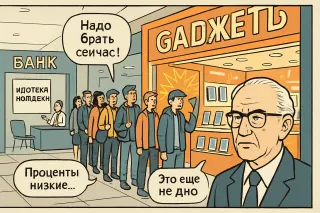
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.

По сути, регулятор заранее коммуницирует режим функционирования собственной платежной системы в специфический календарный день. Это наблюдение указывает на приоритет бесперебойности расчетов, но не несет нового сигнала по траектории ключевой ставки, условиям фондирования или регуляторным изменениям для банков.
Для кредитных организаций практические последствия точечные и операционные: необходимость учитывать режим работы инфраструктуры ЦБ при планировании крупных платежей клиентов, казначейских операций и внутридневной ликвидности на конкретную дату. Однако на оценку среднесрочного процентного риска, стратегию фондирования или кредитный аппетит этот релиз не влияет — информационный фон по ключевым макропараметрам сегодня фактически нейтрален.
Источники:
https://cbr.ru/press/pr/?file=639129937948976363NPS.htm
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Фонды Залива и иранская буря
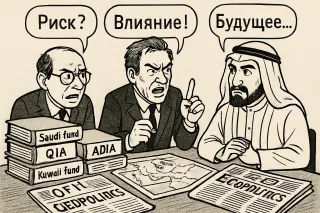
Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»