
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
Паника, бумага и птичья клетка
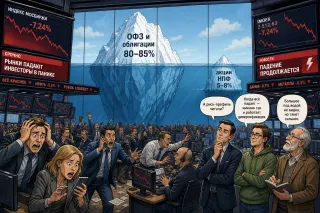
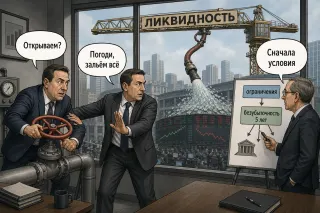
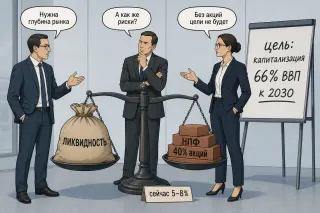
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
Garda Capital: Инвестидеи РФ — Июнь 2026
Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера

Паника из-за перекрытого пролива
Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.

Дополнительный, более точечный, но важный для сегмента страхования авто сигнал — изменение правил определения расходов на ремонт по ОСАГО (30.06, «Банк России изменил правила определения расходов на ремонт по ОСАГО»). При корректировке подхода к расчету стоимости ремонта (в т.ч. через обновление справочников и норматива износа) чувствительность убыточности портфеля может вырасти: даже изменение средней выплаты на 3–5% для крупных страховщиков означает десятки миллионов рублей дополнительной нагрузki в год. Это способно транслироваться в пересмотр тарифов и, опосредованно, в стоимость владения автомобилем и спрос на автокредитование.
Общий макро- или ставочный сигнал из материалов носит скорее нейтральный характер: заседание НФС (30.06, «Состоялось заседание Национального финансового совета») зафиксировано, но без раскрытия параметров, меняющих ориентиры по ключевой ставке или режиму ликвидности.
Источники:
https://cbr.ru/press/event/?id=32670
https://cbr.ru/press/event/?id=32672
https://cbr.ru/press/pr/?file=639184180209629624TODAY.htm
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Двадцатый пакет
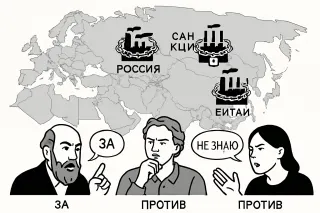
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Для продуктовой оптики это важный сигнал: участники рынка, похоже, не переоценивают локальные факторы именно в евро, а переносят основную переоценку рисков и ожиданий скорее в долларовый канал. В интерфейсах это повод аккуратнее разделять пользовательское восприятие «движется все» и реальные различия в поведении отдельных валютных пар.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Большая сделка, маленькая страна
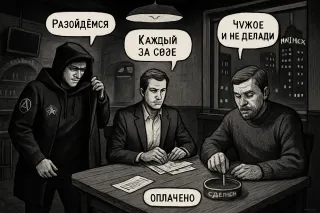
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.

Важно не зацикливаться на одной формуле. У Минфина и ЦБ разные цели и горизонты, операции могут быть рассинхронизированы по времени и инструментам. Если строить решения только на таких прикидках, легко перепутать тактический шум с реальной конфигурацией потоков капитала.
IPO B2B-РТС: редкий старт на слабом рынке
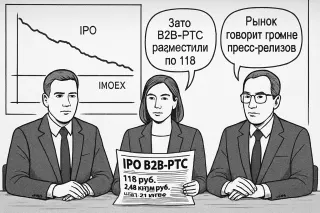
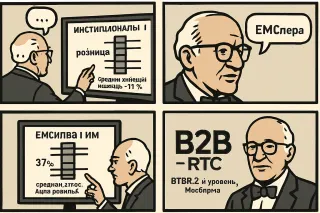
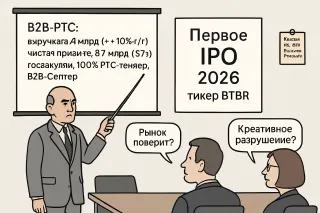
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.

По данным ЦБ, в апреле корпоративный сектор увеличил объем покупок до 1,19 трлн руб. (плюс 251 млрд руб. за месяц), домохозяйства добавили еще 108 млрд руб. Тем не менее этот спрос не сопоставим с масштабом продаж валютной выручки экспортерами, что и поддерживает укрепление рубля.
Для профучастников это тест на дисциплину: покупка валюты «по привычке» начинает конкурировать с вопросом, насколько оправдана переоценка рубля в их собственных моделях рисков и ликвидности.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
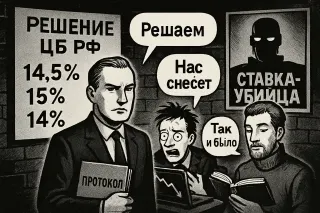
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.

Новая заявка на будущее
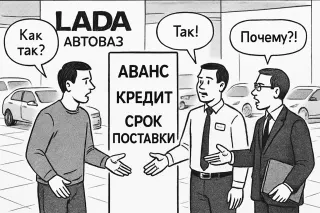
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
С одной стороны, в июне заканчиваются продажи валюты Банком России, которые зеркалировали прошлые инвестиции ФНБ. Это прямое сокращение предложения валюты, и участники уже начинают его закладывать в ожидания по курсу.
С другой стороны, сезонный спрос со стороны туризма многие в профсообществе считают переоцененным: до 2022 года он был заметнее, сейчас же эффект, по мнению части управляющих, гораздо слабее.
В итоге реальный вопрос не «что будет с туризмом», а «как быстро рынок переоценит баланс: меньше продаж ЦБ против постепенно растущего спроса». Именно такие сдвиги ожиданий сейчас волнуют команды, с которыми мы общаемся.
Важно понимать, что это не «знание будущего», а комбинация нескольких допущений: цены на нефть, масштаб валютных интервенций, сокращение продажи валюты ЦБ и сезонный спрос (включая туризм). Любое из этих звеньев — сценарное. Поэтому к таким прогнозам полезно относиться не как к приговору, а как к набору гипотез, которые стоит регулярно пересобирать по мере выхода новых данных.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Это значит, что баланс потоков смещается сильнее, чем ждала часть рынка. В таких условиях ставка на «дальнейшее чудо-укрепление» рубля выглядит скорее ставкой против бюджетного правила, чем по тренду капитала.
Выборы в Венгрии и тень над Европой
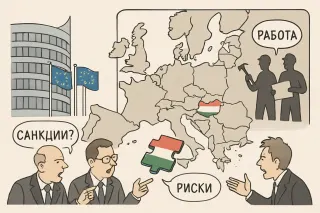
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Паника на рынке и космическая ликвидность
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».
Для команд, которые управляют внешнеторговыми потоками, это означает простую вещь: риск- и ликвидностные модели, лимиты по валютам, сценарии хеджирования и ТС по кроссам с рублем надо пересматривать не «по остаточному принципу», а класть в основу решений. Те, кто оставит рубль в старой конфигурации настроек, будут видеть рынок хуже, чем он есть на самом деле.
ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг
ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг
Иск Маска против Альтмана
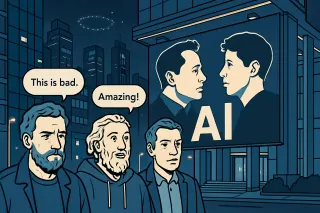
Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.

Сегодня рубль — не термометр экономики, а производная от трёх вещей: деловой активности, инфляции и ставок. Одна и та же цифра по курсу может сочетаться и с перегретой экономикой, и с рецессией — в зависимости от того, как устроены потоки, цены и стоимость денег.
Если мыслить в старой логике «курс = приговор», вы неминуемо попадаете в ловушку нарратива. В новой реальности полезнее смотреть не на уровень, а на конструкцию: кто и через какие механизмы этот курс сейчас держит.