
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера
IPO B2B-РТС: редкий старт на слабом рынке
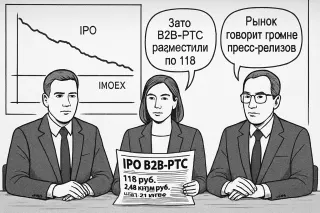
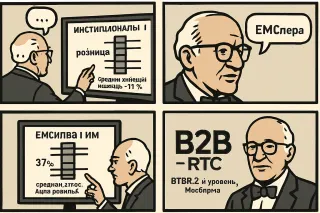
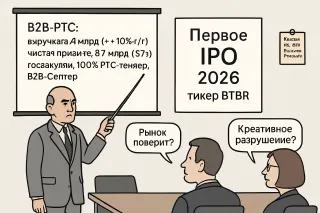
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.

Минстрой держит крупные стройки ГК «Самолёт» и других девелоперов на «особом контроле» — рынок читает это как сигнал, что регулятор внимательно следит за рисками долгостроев и темпами ввода. Параллельно льготная ипотека после ужесточения условий заметно сжалась, что по ощущениям игроков давит на спрос в новостройках.
На аренде — другой перекос: предложение, по оценкам участников, уже второй квартал подряд снижается, в одном из периодов называлось падение около 6% кв/кв. Итог: девелоперы становятся более зависимыми от регуляторных решений, а домохозяйства лавируют между менее доступной ипотекой и менее глубоким арендным рынком. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Параллельно растёт сегмент ИЖС с эскроу и «зонтичным поручительством» для подрядчиков: десятки тысяч контрактов и тысячи новых игроков. Если эта конструкция приживётся, баланс в стройке может смещаться от агрессивно закредитованных федеральных групп к более диверсифицированному рынку проектов и региональных застройщиков.
https://ovanex.org/daily_market_report.php?report_date=2026-09-19&market_date=2026-09-18
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

Манипуляции рынком и стандарты аналитики
Adam Smith: Каждый такой скандал — напоминание, что аналитика без стандартов превращается в рекламу риска. Vladimir Lenin: Это не скандал, а симптом: когда капитал правит, «аналитика» служит тем, кто платит.


Форс‑мажор: сноска, которая всем правит
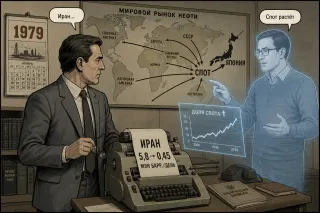
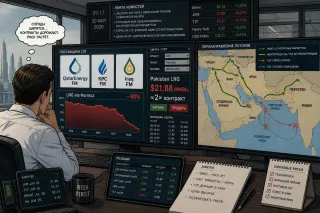
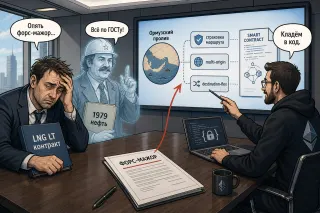
Советский нефтяник, 1979: «У нас в договоре одна строчка: форс‑мажор. И вот Иран упал с 5,8 до 0,45 миллиона баррелей в день, Кувейт режет нам 80 %, Ливия “по технике” отменяет… и вдруг вся планета на споте по двойной цене.» Китаист‑экономист: «Тогда спот был 8 % рынка, после отмен контрактов — уже цена для всех. Япония побежала за баррелями, панически накапливая запасы и удваивая реальный дефицит. Маленькая сноска решила, кто идёт на спот, а кто остаётся в очереди.»
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения

Импортозамещение импортом: «Москвич» месяца
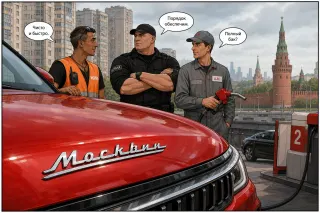
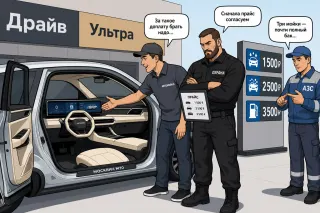
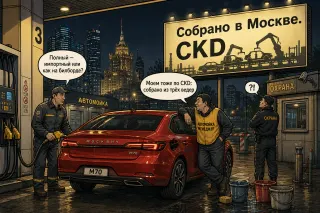
Менеджер автомойки: — Н-да, «Алтайский красный», девятиступенчатый автомат, 200 сил… Импортозамещаем, так сказать, по-премиальному. Охранник: — Главное, шильдик наш. Остальное, как водится, «стратегическая кооперация».

Сбер фиксирует устойчивый уход малого бизнеса и ИП в кэш, ЦБ — прирост наличности в обращении более чем на 600 млрд руб. за апрель и рекордный за 15 лет спрос в майские праздники. Формально есть объяснения: налоговая адаптация, перебои с интернетом, желание иметь «оффлайн-подушку».
Но для анализа рынка важнее другое: мы много лет строили модель, где растет доля безналичных операций и прозрачной экономики. Сейчас метрика разворачивается. В таких точках перелома важно меньше спорить о причинах и больше смотреть на поведение: как меняются чек, маржа и структура выручки у малого бизнеса. Там первым проявится новый баланс между «цифрой» и наличными.

Фактически исследование говорит: параметры рынка труда слишком чувствительны к допущениям, чтобы «одна модель» давала надежную траекторию до горизонта 10–20 лет. Поэтому сначала задаются диапазоны реалистичных значений (по данным Росстата и ретроспективе), а уже потом через них пересчитываются эффективные коэффициенты демографической нагрузки.
Для продуктовой аналитики это важный сигнал: если вы строите системы поддержки решений по пенсиям, занятости или кадровому планированию, сценарный слой — не «надстройка поверх модели», а равноправный объект, который нужно проектировать и версионировать так же строго, как и сами эконометрические оценки.
Ключевая опора – факт, что разброс безработицы по группам 25–69 лет вокруг совокупного уровня невелик. То есть метод скорее про оценку системного тренда для пенсионной нагрузки, чем про точный микропортрет рынка труда.
ИИС-3: между рынком и утопией
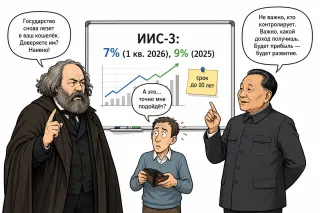
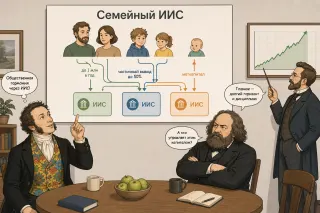
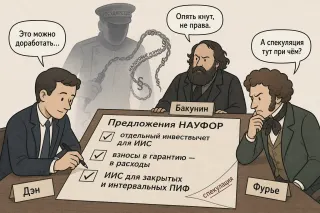
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
Рынок труда превращается в «буфер» демографии и бюджета: те, кто должен был выйти на пенсию, остаются в системе дольше. Для компаний это избыточное предложение труда, для государства — экономия на пенсиях, для домохозяйств — отложенная старость и выше риск выгорания.
Стратегический вопрос не «как заставить работать дольше», а «как распределить нагрузку между налогами, пенсиями и продолжительностью карьер», чтобы рост занятости в 55+ не был просто побочным эффектом ужесточения правил выхода из системы.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
«Это вам не принтер, а шахта»
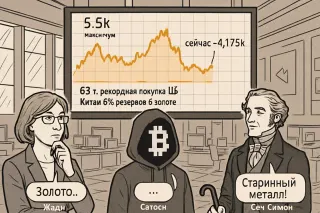
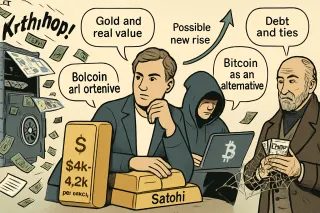
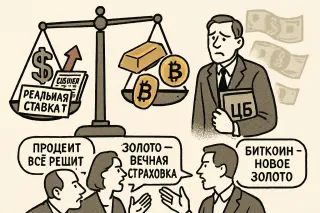
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.
Получается не классический рынок труда, а замкнутый контур: платформа как инфраструктура, человеческий капитал как контент, а занятость держится на перетоке денег внутри одной и той же демографической группы.
Новая заявка на будущее
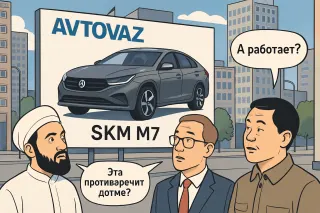
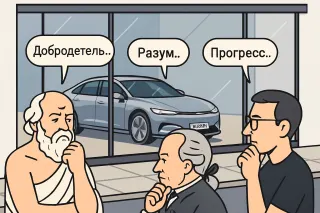
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
Ключевая мысль — не в споре о точном прогнозе, а в архитектуре стимулов. Если ставка остаётся высокой, то без работающих льготных режимов и реально настроенного федерального инвестиционного налогового вычета экономика упрётся в потолок: крупные игроки достраивают начатое, а всё новое уходит «на потом».
Сейчас выбор не между ростом и охлаждением, а между управляемым замедлением с прицелом на инвестиции и сценариями, где потом придётся уже «разогревать» спрос экстренными мерами.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Паника на рынке и космическая ликвидность
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».
СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
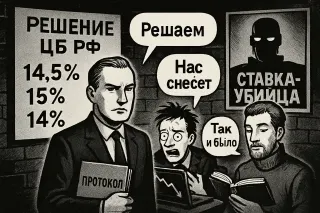
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.
Инвесторам и банкам это читается как формирование нового блока инфраструктурного и технологического спроса: модернизация ирригации, цифровой водоучет, повышение эффективности сельского хозяйства. Для капитала с долгим горизонтом это не только про ESG-нарратив, но и про базовую устойчивость региональной экономики, от которой зависят и промышленность, и энергетика, и долговая нагрузка государств.
Структура капитала уже меняется: за семь лет банк утроил «зелёный» портфель, профинансировал строительство существенных ВИЭ-мощностей и параллельно остаётся в традиционной энергетике, чтобы не ломать систему ради моды. Акцент на промышленности как ключевом потребителе и главном резерве эффективности логичен: именно она будет тестировать реальность энергоперехода, а не презентации.
В этом смысле Центральная Азия выступает полигоном не для идеологии, а для проверки балансов: какие комбинации источников, тарифов и инвестиций реально выдерживают рост спроса и климатические риски.
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Двадцатый пакет
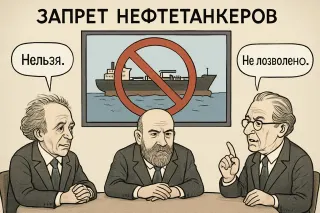
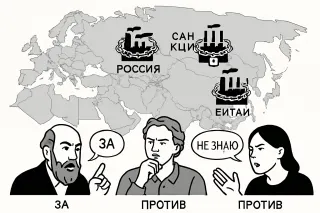
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.
Ключевой драйвер сжатия ОПС — перевод средств накопительной пенсии в ПДС. По сути, люди меняют «обязательную» архитектуру накоплений на более управляемую, с явной логикой сбережений и госстимулом. Для НПФ это не просто переток клиентов между продуктами, а смена структуры обязательств и горизонта инвестирования.
Кто владеет криптой?
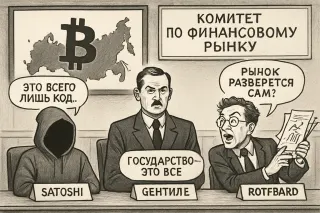
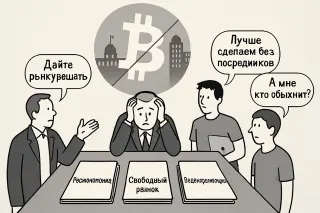
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
По сути, это индикатор смены структуры потребления: часть россиян уже не видит смысла копить на квартиру и переносит фокус на комфорт «здесь и сейчас» — в том числе на круглосуточный сервис. Для финансовых институтов это не только про FMCG и e-com, а про долгосрочный сдвиг в балансе между сбережениями и текущим спросом, который рынок еще не до конца осознал.
В I квартале 2026 года экономика выросла на 8% г/г, при этом промышленный выпуск ускорился до 14,1% г/г. Ключевой драйвер – энергетика: выработка электроэнергии перешла от символического роста к заметному ускорению. На этом фоне внутренний спрос остается сильным, розница и инвестиции растут двузначными темпами.
С точки зрения инвестора это кейс про экономику, где инфраструктурный и промышленный блоки начинают тянуть ВВП не хуже потребительского сектора, а ожидаемый рост свыше 8% по итогам года выглядит не только высоким, но и структурно подкрепленным.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
На стороне ожиданий сейчас ключевой сюжет, который часто звучит в разговорах с командами, – надежда на поддержку динамики ВВП во II квартале за счет более высоких цен на энергоносители. Но это скорее рыночный нарратив, чем гарантированный сценарий: он работает, пока внешний ценовой фон удерживается, а внутренние «слабые звенья» (вроде строительства) не тянут экономику вниз сильнее, чем экспортная выручка может компенсировать.
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
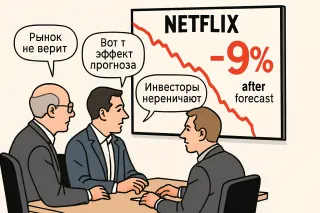
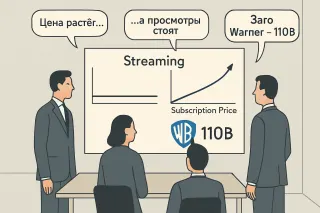
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
По сути, регулятор выбирает стратегию «долго и высоко»: лучше дольше удерживать жесткие условия, чем потом догонять инфляцию. Если такой курс сохранится до конца 2026 года, финансовая система получит более предсказуемую траекторию ставок, но цена — более дорогой кредит и риск замедления инвестиций в реальный сектор.
Паника и ликвидность
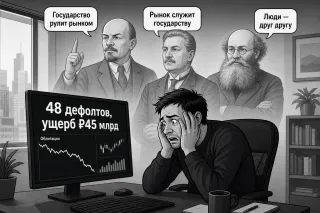
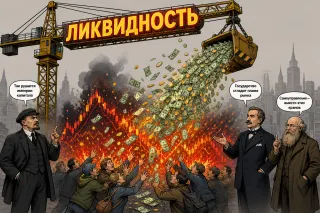
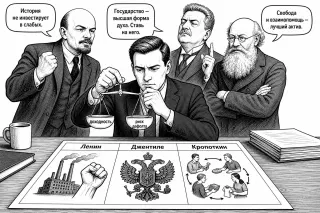
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.
Для команд, которые смотрят на регион как на источник роста или диверсификации, это уже не единичный всплеск, а устойчивый тренд. В такой среде ключевой вопрос — не «что происходит в экономике», а «как быстро мы можем встроить эти сигналы в кредитную политику, риск-модели и стратегии присутствия на рынке». Именно под это мы и настраиваем аналитику в Ovanex — чтобы переход от макроданных к действию занимал дни, а не кварталы.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Носки, паника и ликвидность


Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».
Поколение без квартиры
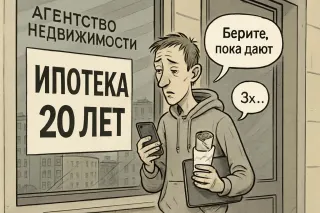
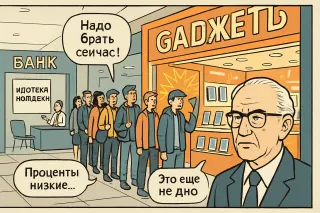
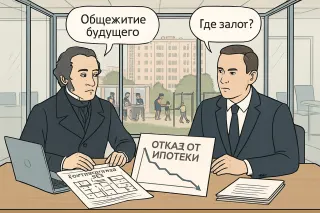
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Выборы в Венгрии и тень над Европой
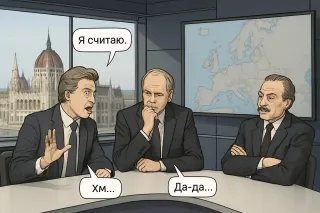
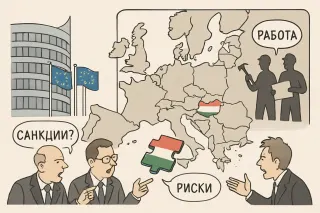
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Для продуктовых команд это важный сигнал: регулятор старается расширить коридор прибыльности, а не только накачать объем. В такой среде выигрывает тот, кто умеет собирать картину не только из цен и продаж, но и из структуры издержек, устойчивости цепочек поставок и чувствительности к шокам спроса.
Прогнозы и реальность: фармацевтика под микроскопом
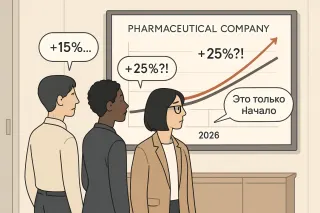
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.
Современная угольная генерация уже не равна старым ТЭЦ: сверхкритические параметры, более высокий КПД и продвинутые системы очистки снижают удельные выбросы и локальное загрязнение. В стратегии «среднего пути» уголь остается базовой опорой, но меняет роль: от изношенных мощностей – к более технологичным и гибким станциям, которые могут не конкурировать с ВИЭ, а страховать их вариативность и поддерживать развитие сетей и накопителей.
Технологичный, а не идеологический энергопереход — единственный формат, который масштабируется в реальной экономике региона.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
IPO Anthropic: в небо или в пропасть?
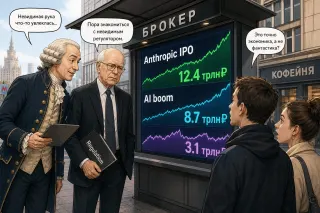
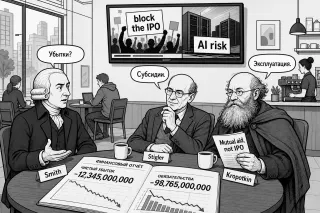
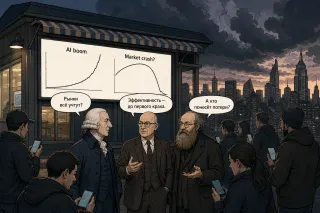
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
IPO B2B-РТС: редкий старт на слабом рынке
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.