Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерская возможность
MidLincoln VC Fund
Featured

MidLincoln VC Fund opportunity

MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 01.11.2026 18:49
За год финансовый результат до налогообложения банковского сектора вырос с 3,48 до 4,41 трлн руб. (+26,5%). Это подтверждает сохранение высокой прибыльности, но рост становится более неоднородным.

Ключевой вклад по масштабу остается за ПАО Сбербанк: 2,03 трлн руб. (+26,1% год к году), то есть динамика близка к средней по системе — доля Сбера в совокупной прибыли принципиально не меняется. Более показателен рывок ВТБ: прибыль до налогообложения выросла до 442,6 млрд руб. (+179,1%), что означает резкое восстановление после слабой базы. АО «АЛЬФА-БАНК» (314,5 млрд руб., +32,3%) также растет быстрее рынка.

Наиболее экстремальные темпы прироста (тысячи процентов) у небольших региональных банков, однако их абсолютный вклад невелик (десятки–сотни млн руб.), поэтому по системе они статистически второстепенны.

Антилидеры (например, АО КИБ «ЕВРОАЛЬЯНС» с -621,6 млн руб. и падением -2 350,1%) указывают на точечные случаи глубокого ухудшения результатов. На текущем массиве данных это выглядит как индивидуальные истории риска, а не системный тренд.

С точки зрения стратегических решений для инвесторов и кредиторов, наиболее значимый сдвиг — качественное улучшение профиля ВТБ при сохранении доминирующей роли Сбера.
🏦 Финансовый результат до налогообложения
💬 0
Комикс Ovanex
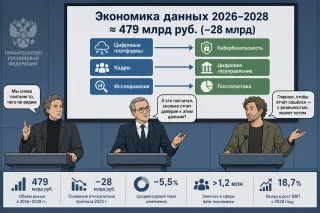
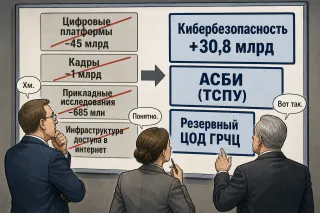
Финансирование нацпроекта «Экономика данных» сократилось
Comic

Куда утекли данные

Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.

Avatar
@ovanex · 01.11.2026 18:46
Объем государственных средств в пассивах банков за период 01.07.2026–01.10.2026 вырос на 12,4% — с 7,75 до 8,71 трлн руб. Рост концентрируется в крупнейших госбанках: у Сбербанка показатель увеличился на 22,5% до 3,03 трлн руб., у ВТБ — на 13,0% до 1,94 трлн руб., у Газпромбанка — на 24,9% до 858,4 млрд руб. Существенный прирост у Россельхозбанка (+38,5% до 572,9 млрд руб.) усиливает перекос распределения бюджетной и квазибюджетной ликвидности в пользу группы крупных госигроков.

На этом фоне Альфа-Банк демонстрирует снижение объема государственных средств на 17,8% до 700,3 млрд руб. Это важное отличие от динамики госбанков и сигнал возможного перераспределения размещений в системе, хотя данные сами по себе не позволяют однозначно судить о причинах.

Экстремальные темпы роста у ряда банков (например, Абсолют Банк: +1 748,2% до 4,5 млрд руб., Банк «РОССИЯ»: +660,9% до 46,6 млрд руб.) происходят с низкой базы и пока не меняют отраслевой картины: ключевой драйвер — наращивание остатков государства у крупнейших банков.
🏦 Государственные средства
💬 0
Avatar
@ovanex · 01.11.2026 18:44
С июля по октябрь 2026 г. розничные обязательства банковского сектора в целом практически не изменились: совокупный объем средств физических лиц сократился на 0,3% до 45,03 трлн руб. Это указывает скорее на стагнацию пассивной базы, чем на разворот тренда.

Ключевой момент — разнонаправленная динамика у крупных игроков при стабильной доле лидера. Объем средств физлиц в ПАО Сбербанк остался на уровне 19,81 трлн руб. (0,0%), тогда как Банк ВТБ (ПАО) снизился на 0,2% до 8,55 трлн руб. На этом фоне АО «АЛЬФА-БАНК» показал заметный рост +3,8% до 3,13 трлн руб., что выглядит как переток части розничной ликвидности внутри системы при неизменном общем уровне.

Самое сильное сжатие среди мажоров у АО «Тинькофф Банк»: –11,1% до 2,68 трлн руб., что контрастирует с почти нулевым изменением по сектору и может быть важно для оценки его фондирования.

Экстремальные темпы роста/падения у нишевых банков (например, +2 225,9% у КБ «Дружба» при объеме 507,5 млн руб. и –86,2% у АО «Ури Банк» при 4,8 млн руб.) статистически малозначимы для сектора, но отражают высокую волатильность мелких розничных портфелей.
🏦 Физические лица
💬 0
Avatar
@ovanex · 01.05.2026 13:13
За год (на 01.04.2026 против 01.04.2025) совокупная чистая прибыль банков СЗКО выросла на 51,8% — с 551,4 до 836,7 млрд руб. Ключевой вклад дали несколько крупных игроков, но структура роста крайне неоднородна.

Сбербанк по‑прежнему доминирует по абсолютной прибыли (491,0 млрд руб., +21,4% г/г), однако его вклад в общий прирост относительно умерен на фоне сектора. Основной драйвер динамики — восстановление и перезапуск прибыльности у ВТБ (140,5 млрд руб., +207,2%) и особенно у Альфа‑Банка (91,4 млрд руб., +213,7%), Тинькофф Банка (50,4 млрд руб., +684,1%) и ГПБ (58,5 млрд руб., +2 369,8%). Для ГПБ столь экстремальный рост указывает прежде всего на низкую базу прошлогоднего результата; на уровне сектора это скорее разовый эффект, чем устойчивая тенденция.


В совокупности данные указывают на фазу восстановления прибыльности СЗКО, но с высокой концентрацией улучшений в ограниченном числе банков и повышенной волатильностью результатов.
🏦 Чистая прибыль/убыток
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@ovanex · 25.03.2026 14:17
В октябре 2025 — январе 2026 доходность портфеля долговых ценных бумаг госбанков снизилась на 15,6%, с 0,8 до 0,6. Это сигнал о существенном ухудшении эффективности управления долговыми активами для сектора в целом. Лидером по текущей доходности остается АО "Россельхозбанк" с показателем 2,5, однако и у него наблюдается снижение доходности на 13,1%. Аналогичная тенденция характерна для крупных игроков, таких как Банк ВТБ (-8,7% до 1,3) и ПАО Сбербанк (-29,8% до 0,2), что указывает на системную сложность на рынке ОФЗ или корпоративных облигаций в данном периоде.

Интересны ростовые показатели АО АКБ "ЕВРОФИНАНС МОСНАРБАНК" (+22,3% до -1,2), несмотря на отрицательную доходность, и АО "БМ-Банк" (+8,1% до 0,2). Падение у крупнейших госбанков — тревожный сигнал для инвесторов, учитывая их значительный объём долговых инвестиций. Слабость доходности может быть связана с изменениями процентных ставок или ростом кредитных рисков эмитентов.

Для принятия решений важен учёт озвученного системного снижения доходности и фокус на отдельных позитивных исключениях, но общая картина требует осторожности в долговом сегменте госбанков.
🏦 Доходность Портфеля Долговых ЦБ
💬 0
Комикс Ovanex
выборы в венгрии, как это изменит европу?
Comic

Выборы в Венгрии и тень над Европой

Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»

O
@ovanes · 21.01.2026 09:15
💬 0