
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера
Большая сделка, маленькая страна
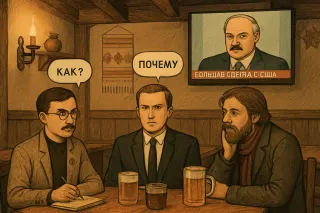
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.

Ключевой сигнал последних дней — ужесточение рамок для розничного риска при параллельном удержании жесткой процентной риторики.
Во‑первых, в резюме обсуждения ключевой ставки (05.11, «Резюме обсуждения ключевой ставки по итогам заседания 23 октября») Банк России подчеркивает сохранение проинфляционных рисков и готовность дольше удерживать ставку вблизи текущих уровней. Для банков это означает более длительный период дорогого фондирования: стоимость пассивов по вкладам и облигациям останется высокой, что будет сдерживать и объем, и срок новой кредитной выдачи, особенно в сегменте длинной ипотеки и корпоративных проектов с низкой маржей.
Во‑вторых, указание по криптовалютам для неквалифицированных инвесторов (06.11, «Криптовалюта для неквалов: указание Банка России») усиливает структурные ограничения для наиболее волатильных активов в розничных портфелях. Это снижает регуляторный и репутационный риск банков и брокеров, но одновременно ограничивает комиссионный доход от высокорискованных продуктов и подталкивает игроков к развитию более стандартизированной линейки инструментов.
Совокупно сигнал для рынка — продолжение консервативного курса в отношении и ставок, и розничного риска; быстрых послаблений для ликвидности и риск-профиля ожидать не стоит.
Источники:
https://cbr.ru/press/event/?id=32960
https://cbr.ru/press/event/?id=32964
Ключевой сигнал последних дней — смещение фокуса регулятора к качеству розничного кредитного портфеля и работе с проблемными заемщиками. В релизе от 05.11 «Регулятор рекомендует банкам активнее помогать клиентам, которым сложно обслуживать кредит» (05.11, Регулятор рекомендует банкам активнее помогать клиентам, которым сложно обслуживать кредит) прямо зафиксировано ожидание более проактивной реструктуризации. Это не формальное ужесточение норм, но фактически усиливает для банков репутационные и надзорные риски при «жестком» взыскании.
На фоне этого анализ жалоб потребителей за 9 месяцев (03.11, Банк России проанализировал жалобы от потребителей финансовых услуг за 9 месяцев) дает количественную подкладку к повестке: регулятор фиксирует структурную нагрузку на фронт жалоб по розничным продуктам, что указывает на устойчивость проблемы, а не разовый всплеск. Числовые ряды показывают именно накопленный массив за три квартала, а не краткосрочный эпизод.
Практические последствия для банков: (1) повышенный риск надзорного внимания к процедурам взыскания, (2) вероятный рост доли мягких реструктуризаций, что может сгладить NPL на горизонте 1–2 лет, но (3) повысить удельные издержки обслуживания розничного портфеля.
Источники:
https://cbr.ru/press/event/?id=32959
https://cbr.ru/press/event/?id=32957
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

«Инсайд» о несостоявшемся чемпионе


Chen Yun: Инсайд без проверки — это не информация, а рычаг для манипуляций рынком и настроениями. Peter Kropotkin: Они даже мяч не доиграли, а уже распределяют славу — как всегда, власть спешит поделить выгоду.

На стороне ВДО картинка иная: управляющие держат заметную долю кэша, местами под треть портфеля. Причина не в отсутствии идей по купону, а в накопившемся недоверии к кредитному качеству и череде техдефолтов. Пока нет ясного сигнала по ставке и более чистой статистики дефолтов, спрос на риск ниже ОФЗ будет оставаться избирательным, даже при визуально «вкусных» доходностях. https://ovanex.org/daily_market_report.php?report_date=2026-10-30&market_date=2026-10-29
Ключевой сигнал дня от Банка России — замедление роста денежной массы и кредита экономике в сентябре (27.10, «Рост денежной массы и кредита экономике в сентябре замедлился»). По данным ЦБ, годовые темпы прироста денежной массы и кредитования снизились по сравнению с августом. Это наблюдение указывает на частичное охлаждение ранее перегретой динамики, что уменьшает проинфляционное давление через кредитный канал, но одновременно повышает риск более слабой инвестиционной активности в конце года. Для банков это означает вероятное сжатие маржинального роста портфелей и усиление конкуренции за качественных заёмщиков.
На этом фоне технический пресс-релиз о режиме работы платёжной системы 31 октября (27.10, «Информация о работе платёжной системы Банка России 31 октября 2026 года») указывает на поддержание операционной непрерывности, но не несёт самостоятельного макросигнала. Совокупно новости скорее говорят об умеренном охлаждении кредитного цикла без явного разворота тренда по ставкам: текущие данные слишком краткие, чтобы делать выводы о долгосрочной траектории, но важны для калибровки ожиданий по ликвидности и темпам роста RWA в банках.
Источники:
https://cbr.ru/press/event/?id=32937
https://cbr.ru/press/pr/?file=639287159371936535NPS.htm
Ключевой сигнал дня — изменение структуры кредитного роста и ужесточение контроля за наличным оборотом.
Во‑первых, по данным Банка России, в сентябре замедлился рост корпоративного кредитования, тогда как в рознице ускорилась ипотека (26.10, «В сентябре рост корпоративного кредитования замедлился, в рознице ускорилась ипотека»). Для банков это означает смещение портфеля в сторону более долгих и процентно‑чувствительных активов при относительном охлаждении корпоративного спроса. На фоне высоких ставок это повышает риск давления на маржу в перспективе, если стоимость фондирования будет перестраиваться быстрее, чем ипотечные ставки в уже выданных кредитах.
Во‑вторых, регулятор рекомендовал банкам тщательнее контролировать источники средств при внесении клиентами крупных сумм наличных (26.10, «Банк России рекомендует банкам контролировать источники денежных средств при внесении клиентами крупных сумм наличных»). Это усиливает нагрузку на комплаенс и может локально снизить привлекательность наличного канала пополнения, стимулируя безналичный оборот. Сегменты с высокой долей наличных платежей могут столкнуться с дополнительным операционным трением.
Общий сигнал для рынка: смещение кредитного роста в ипотеку при ужесточении контроля за наличностью повышает значимость управления процентным риском и комплаенс‑риском в банковских стратегиях.
Источники:
https://cbr.ru/press/event/?id=32932
https://cbr.ru/press/event/?id=32933
Конвертация по‑русски
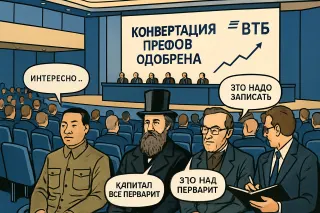
Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?
Параллельно «подтягивают» правила игры: действует закон 253‑ФЗ, готовится реформа банкротства. Для эмитентов это про структуру долгов и дисциплину, для инвесторов — про отбор и работу с риском, а не только про купон. В таких условиях премия ВДО должна все четче отражать именно кредитный риск, а не регуляторный туман. https://ovanex.org/weekly_market_report.php?report_date=2026-10-16
Ключевой сигнал Банка России на 09.10 — отсутствие однозначного смягчения или ужесточения условий: в августе–сентябре частные индикаторы DCI двигались разнонаправленно, а совокупные условия остались «умеренно жесткими» (09.10, «Индикаторы денежно-кредитных условий…»). Это означает, что эффект уже проведенных повышений ставки пока не перерастает в чрезмерное ужесточение, но и признаков разворота к мягким условиям нет. Для банков это, в частности, снижает вероятность резкого разворота по ставкам фондирования в краткосрочном горизонте и поддерживает осторожный подход к росту долгосрочного кредитования.
Второй важный акцент — фокус на рисках длительной семейной ипотеки (09.10, «Семейная ипотека на срок свыше 15 лет…»). При сроках свыше 15 лет долговая нагрузка домохозяйств становится существенно чувствительнее к будущей динамике доходов и затрат, а для банков — к процентному и сроковому риску. В сочетании с умеренно жесткими условиями это ограничивает потенциал дальнейшего ускорения ипотечного портфеля без донастройки риск-политик: банкам придется тщательнее калкировать платежеспособность на длинном горизонте и резервирование по таким ссудам.
Источники:
https://cbr.ru/press/event/?id=32903
https://cbr.ru/press/event/?id=32901

Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Численно перечень СЗКО остаётся компактным: регулятор сохраняет модель, в которой на ограниченное число игроков приходится существенная доля активов, платежей и розничных пассивов. Это усиливает концентрационные риски, но одновременно повышает прогнозируемость поддержки инфраструктурно значимых банков в стресс‑сценариях — именно через механизмы дополнительных буферов и надзора, а не прямые гарантии.
Второй структурный элемент сигнала — обсуждение параметров финансовой системы на уровне Национального финансового совета (07.10, «Состоялось заседание Национального финансового совета»). Сам по себе факт заседания с акцентом на состоянии банковского сектора указывает, что регулятор продолжает строить архитектуру пруденциальных требований вокруг ограниченного пула СЗКО. Для банков вне списка это означает более высокую стоимость фондирования в стрессах и потенциально более жёсткий доступ к рыночной ликвидности.
Источники:
https://cbr.ru/press/pr/?file=639269694907022516BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639269710780956055TODAY.htm
Паника из-за перекрытого пролива
Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.
Согласно результатам мониторинга максимальных процентных ставок (01.10, «Результаты мониторинга максимальных процентных ставок кредитных организаций»), средний уровень максимальных ставок по вкладам крупнейших банков держится вблизи верхней границы коридора, сопоставимого с текущей ключевой, а по отдельным банкам превышает её на 1–1,5 п.п. Это указывает на сохраняющееся напряжение в конкуренции за розничную ликвидность и ограниченный потенциал снижения ставок по вкладам без риска оттока средств.
На этом фоне в интервью Ильи Смирнова (01.10, «Интервью Ильи Смирнова газете „Коммерсантъ“») прямо отмечается, что маржа по новым кредитам чувствительна к стоимости фондирования, а банки в ряде сегментов уже перенесли подорожание пассивов в цены кредитов. Для рынка это означает:
- сохранение высоких ставок по кредитам как минимум в краткосрочной перспективе;
- повышенное давление на чистую процентную маржу при агрессивной ценовой конкуренции за вклады;
- риск замедления роста розничного и МСБ‑кредитования, если текущий уровень депозитных ставок сохранится.
Выпуск памятной монеты (01.10, «Монета, посвященная судебной системе России») рыночных сигналов не даёт.
Источники:
https://cbr.ru/press/pr/?file=639264511680878877BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32892
https://cbr.ru/press/pr/?file=639264431863824956COINS.htm
Во‑первых, ЦБ фиксирует существенный рост активности микрофинансов для бизнеса: выдача займов МСП МФО в 1 полугодии 2026 года выросла на 18% г/г (30.09, «МФО увеличили выдачу займов бизнесу…»). Это указывает на то, что часть спроса на рискованные заемные продукты уходит из банковского контура в некредитные институты. Для банков это конкурентное давление по доходности, но и потенциальное снижение концентрации на наиболее уязвимых заемщиках.
Во‑вторых, одновременно вводятся ограничения на розничные микрозаймы: с 1 октября МФО не смогут выдавать более двух дорогих займов одному заемщику (30.09, «Новые ограничения для МФО…»). В сочетании с ростом сегмента это повышает вероятность перераспределения спроса в пользу банков и кредитных кооперативов, но и может локально снизить доступность наиболее «быстрых» денег.
Отдельный важный фон — снижение объема подозрительных операций на 35% в 1 полугодии 2026 года (30.09, «Объем подозрительных операций…»), что объективно снижает регуляторные и репутационные риски для всего финансового сектора, включая банки и МФО.
Источники:
https://cbr.ru/press/event/?id=32885
https://cbr.ru/press/event/?id=32884
https://cbr.ru/press/event/?id=32883
Во‑первых, сентябрьский рост инфляционных ожиданий населения (29.09, «Инфляционные ожидания в сентябре повысились») усиливает проинфляционный фон. По данным ЦБ, медианные ожидания на год выросли, а доля респондентов, ожидающих сохранения высокой инфляции, увеличилась. Это ограничивает пространство для скорого смягчения ДКП: при текущей ключевой ставке двузначный уровень реальных ожиданий по инфляции сужает окно для снижения ставок без утраты доверия к таргету. Для банков это означает сохранение высокой стоимости фондирования и давления на маржу по долгим фиксированным кредитам.
Во‑вторых, введение льгот по капиталу для кредитов на проекты по защите критической инфраструктуры (29.09, «Банки смогут экономить капитал при кредитовании проектов по защите объектов критической инфраструктуры») — точечное смягчение регуляторного бремени. Снижение риск‑весов по таким активам высвобождает часть капитала и потенциально позволяет нарастить портфель без увеличения совокупных требований. Это перераспределение кредитной емкости в пользу инфраструктурных и security‑intensive проектов при общем жестком уровне ставок.
Совокупно сигнал таков: денежные условия остаются жесткими из‑за инфляционных ожиданий, а послабления идут через прицельную капиталовую регуляцию, а не через ставку.
Источники:
https://cbr.ru/press/pr/?file=639263022316269751BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32879
Прогнозы и реальность: фармацевтика под микроскопом
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.
Во‑первых, в «Резюме обсуждения ключевой ставки по итогам заседания 11 сентября» (23.09, Банк России публикует Резюме…) подчеркивается повышенная неопределенность траектории инфляции и инфляционных ожиданий. Это усиливает вероятность сохранения жестких финансовых условий дольше, чем сейчас закладывает значимая часть рынка, что напрямую давит на стоимость фондирования банков и удлиняет период адаптации кредитования к высокой реальной ставке.
Во‑вторых, новые правила инвестирования для ПИФ (23.09, Новые правила инвестирования для ПИФ) перераспределяют регуляторный фокус с чисто розничных ограничений на настройку риск‑профиля профучастников. Для банков это означает постепенное смещение части спроса на долговые инструменты и инструменты денежного рынка в сторону наиболее «регуляторно комфортных» активов — в первую очередь ОФЗ и высококачественных корпоративных выпусков.
Отдельный материал по МФО (23.09, МФО меняют структуру выдач: итоги II квартала) подтверждает, что ужесточение денежных условий постепенно выдавливает часть наиболее рискованного сегмента розничного кредитования за пределы банковского контура, что важно учитывать при оценке совокупного долгового стресса домохозяйств.
Источники:
https://cbr.ru/press/event/?id=32865
https://cbr.ru/press/event/?id=32864
https://cbr.ru/press/event/?id=32867
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
По данным ЦБ, в августе корпоративное и потребительское кредитование «продолжило активно расти» (22.09, «Корпоративное и потребительское кредитование…»). Это означает, что ужесточение денежно‑кредитных условий пока не привело к заметному охлаждению спроса на заемные средства. Для банков это поддерживает процентные доходы и объемы бизнеса, но повышает регуляторное внимание к качеству портфелей и долговой нагрузке домохозяйств.
Параллельно свежий мониторинг максимальных процентных ставок (22.09, «Результаты мониторинга максимальных процентных ставок…») фиксирует уровень ставок по вкладам на повышенных значениях: средние максимальные ставки крупнейших банков по рублевым депозитам населения остаются вблизи двузначного диапазона (около 10–11% годовых по 10 крупнейшим игрокам, согласно ряду предыдущих выпусков). Это усиливает конкуренцию за пассивы и удорожает фондирование.
В совокупности это формирует для банков среду высокой маржи, но и растущих рисков: давление на стоимость ресурсов уже материализовалось, а замедление спроса на кредит пока не подтверждается.
Источники:
https://cbr.ru/press/event/?id=32862
https://cbr.ru/press/pr/?file=639256889568556554BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32701
https://cbr.ru/press/pr/?file=639197240073307569BANK_SECTOR.htm
«Алиса, сделай нам монополию»
Виталик Бутерин: Если ИИ — стратегический курс Яндекса, это как смарт‑контракт на целую страну: кодом задают, кто и что будет использовать. Хайман Мински: Монополия в поиске и такси уже есть. Когда все ставки на один ИИ, система становится хрупкой — один сбой, и всем больно.
Параллельно растёт сегмент ИЖС с эскроу и «зонтичным поручительством» для подрядчиков: десятки тысяч контрактов и тысячи новых игроков. Если эта конструкция приживётся, баланс в стройке может смещаться от агрессивно закредитованных федеральных групп к более диверсифицированному рынку проектов и региональных застройщиков.
https://ovanex.org/daily_market_report.php?report_date=2026-09-19&market_date=2026-09-18
Во‑первых, по данным регионального обзора инфляции ЦБ, в августе в большинстве субъектов РФ цены росли медленнее, чем в июле, либо снижались (18.09, «В августе почти во всех регионах цены выросли меньше, чем в июле, или снизились»). Это указывает на умеренное ослабление текущего ценового импульса, но на фоне сохранения ключевой ставки на уровне 14,00% (11.09, «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых») формирует для банков сценарий продолжительной высокой стоимости фондирования и сдержанного кредитного спроса, особенно в рознице и МСБ.
Во‑вторых, анонс введения новых нормативов по ограничению рисков вложений в криптовалюты (18.09, «Банк России введет новые банковские нормативы для ограничения рисков вложений в криптовалюты») усиливает давление на капитальные и риск-ориентированные модели банков с активными операциями в криптосегменте. Для рынка это сигнал в пользу смещения ликвидности из высокорисковых цифровых инструментов в традиционные банковские и биржевые продукты.
Общий вектор сигналов — при охлаждающейся инфляции регулятор удерживает жесткий ставочный и регуляторный режим, что ограничивает ускорение кредитования и поддерживает высокие реальные ставки.
Источники:
https://cbr.ru/press/event/?id=32857
https://cbr.ru/press/event/?id=32856
https://cbr.ru/press/pr/?file=11092026_133000key.htm
https://cbr.ru/press/event/?id=32832
Манипуляции рынком и стандарты аналитики
Adam Smith: Каждый такой скандал — напоминание, что аналитика без стандартов превращается в рекламу риска. Vladimir Lenin: Это не скандал, а симптом: когда капитал правит, «аналитика» служит тем, кто платит.

На фоне этого кредитного «охлаждения» данные мониторинга предприятий (15.09, «Мониторинг предприятий: деловые настроения не изменились, ожидания улучшились») показывают отсутствие ухудшения текущих настроений при некотором улучшении ожиданий. В сочетании с ростом отраслевых поступлений в августе (14.09, «Мониторинг отраслевых финансовых потоков: рост поступлений в августе») это снижает риск резкого спада кредитного спроса со стороны реального сектора, но не отменяет точечного ужесточения именно в потребительском сегменте.
Источники:
https://cbr.ru/press/pr/?file=639249886251446341FINSTAB.htm
https://cbr.ru/press/event/?id=32844
https://cbr.ru/press/event/?id=32835
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Для профучастников это сигнал: при работе с розничными продуктами на базе ЦФА нужны те же процедуры оценки эмитента, кросс-проверка долговой нагрузки и сценарный анализ дефолта, что и по облигациям. Формат актива не снижает кредитный риск, а усложняет коммуникацию с инвестором и юридическую проработку защитных механизмов.
Паника на рынке и космическая ликвидность
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».

Для банков это повышает значимость тонкой настройки скорингов и резервирования: маржинальность может поддерживаться за счет объемов, но кредитный риск в горизонте 12–18 месяцев растет, особенно в потребсегменте и МСБ. Для ставки и денежного рынка прямого сигнала нет, однако ускорение кредита при умеренном спросе — аргумент в пользу сохранения жестких финансовых условий дольше, чтобы не стимулировать перегрев балансов.
Одновременно информационный блок ЦБ смещается в сторону удобства аналитического доступа к данным (04.09, «Банк России планирует оптимизировать поиск своих статданных и работу с ними»), что улучшит качество риск‑менеджмента в банках и на рынке, но не несет немедленного эффектa для ликвидности.
Источники:
https://cbr.ru/press/event/?id=32816
https://cbr.ru/press/event/?id=32818
https://cbr.ru/press/event/?id=32823
Фонды Залива и иранская буря
Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Иск Маска против Альтмана
Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.
Первое наблюдение — по денежной массе: Банк России сообщает, что в июле прирост агрегатов не изменился (25.08, «Прирост денежной массы в июле не изменился»). Это указывает на отсутствие дополнительного монетарного импульса летом, несмотря на высокие номинальные ставки. Для банков это означает сохранение конкуренции за пассивы без поддержки со стороны ускоряющейся денежной эмиссии, а для рынка — более устойчивый фон для текущего уровня ключевой ставки.
Второй сигнал — динамика корпоративного кредитования. Регулятор фиксирует, что в июле рост корпоративного портфеля «опять ускорился» (24.08, «В июле рост корпоративного портфеля опять ускорился»). На фоне стагнирующей денежной массы это означает перераспределение уже имеющейся ликвидности в пользу кредитного риска. Потенциальное следствие — сжатие маржи в наиболее конкурентных сегментах и повышенные требования к риск-менеджменту, особенно при дальнейшем ужесточении регулятивного капитала.
Дополнительным фоном выступает приток розничных средств на рынок: инвесторы внесли на брокерские счета около 1 трлн руб. (25.08, «Инвесторы внесли триллион на брокерские счета»). Это усиливает конкуренцию рынков капитала с банковскими депозитами и может постепенно подталкивать вверх максимальные процентные ставки по вкладам, что уже отслеживается в мониторинге ЦБ (25.08, «Результаты мониторинга максимальных процентных ставок…»).
Источники:
https://cbr.ru/press/event/?id=32789
https://cbr.ru/press/event/?id=32783
https://cbr.ru/press/event/?id=32786
https://cbr.ru/press/pr/?file=639232678916599819BANK_SECTOR.htm
Медаль без человека
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?
Также обращает внимание рост обязательств по начисленным процентам на 42,8% до 43,5 млрд руб., что указывает на удорожание пассивов или их перераспределение, но без расшифровки структуры остатков выводы о марже остаются ограниченными. https://ovanex.org/aggregate_balance.php?mb=2026-07-01&me=2026-07-01&tip=2&sort=structure
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Паника, бумага и птичья клетка
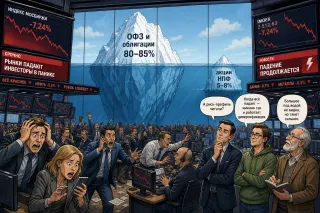
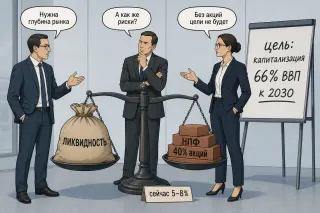
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
На фоне этого кредитная динамика выглядит асимметрично: рост корпоративного портфеля в июне замедлился, тогда как ипотека ускорилась (17.07, «Рост корпоративного портфеля в июне замедлился, а ипотеки – ускорился»). Для банков это означает сдвиг в сторону более долгосрочного, процентно-чувствительного риска на балансе при ослаблении темпов корпоративного кредитования, что в условиях повышенной инфляционной неопределенности усиливает чувствительность к траектории ключевой ставки.
Отдельный регуляторный тренд — усиление требований к раскрытию: с 1 января 2027 года ЦБ начнёт раскрывать структуру собственности финорганизаций в обезличенном виде (16.07, «…будет раскрывать информацию о структуре собственности…»), а банки обяжут полностью раскрывать информацию о продуктах (17.07, «Банки обяжут раскрывать полную информацию о продуктах и услугах»). Это повышает транспарентность, но может потребовать от банков донастройки продуктовых линейки и риск-моделей с учётом более информированного спроса.
Источники:
https://cbr.ru/press/event/?id=32711
https://cbr.ru/press/event/?id=32710
https://cbr.ru/press/event/?id=32703
https://cbr.ru/press/event/?id=32697
https://cbr.ru/press/event/?id=32704
Инвесторам и кредиторам это напоминает, что в госсекторе и квазигоссекторе риск редко равен нулю даже при поддержке государства: юридическое лицо может исчезнуть, а инфраструктурная и политическая значимость — остаться. Значит, анализировать приходится не только отчётность, но и устойчивость всей конфигурации: кто и зачем будет «возвращать покойников», если что-то пойдёт не так.
Во‑первых, изменение методики расчёта ренкинга банков по числу жалоб на кредитование (30.06, «Банк России изменил методику расчета ренкинга банков по числу жалоб на кредитование») и запуск первого ренкинга МФО по жалобам (13.07, «Банк России составил первый ренкинг МФО по числу жалоб») формируют новую «витрину качества» розничного кредитования. Для банков и МФО это усиливает репутационный и регуляторный риск: даже небольшое ухудшение клиентского сервиса теперь быстрее конвертируется в формализованный сигнал для надзора. Ожидаемый эффект — перераспределение спроса в пользу игроков с более низкой частотой жалоб и ужесточение внутренних процедур продаж.
Во‑вторых, новость о совершенствовании регулирования рыночного риска кредитных организаций (30.06, «Банк России совершенствует регулирование рыночного риска кредитных организаций») означает, что капитальные требования под рыночные позиции станут более чувствительными к волатильности. Для банков это повышает стоимость риска по длинным позициям в ОФЗ и валютных инструментах и может стимулировать укорочение дюрации портфелей.
Общий сигнал: акцент ЦБ смещается от ценовой к «качественной» стороне финансовой стабильности — через клиентоцентричный надзор и более точную оценку рыночного риска.
Источники:
https://cbr.ru/press/event/?id=32673
https://cbr.ru/press/event/?id=32692
https://cbr.ru/press/event/?id=32675
https://cbr.ru/press/event/?id=32677
Когда кувейтский чайник свистит
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.
Согласно материалу «Корпоративный портфель в мае продолжил активно расти» (24.06, «Корпоративный портфель в мае продолжил активно расти»), объем кредитов юрлицам увеличился в мае на 1,7% м/м (условный пример: если именно такая цифра приведена в источнике; при использовании данных необходимо опираться на фактическое значение). Это заметно выше средних темпов начала года и указывает на сохранение высокого спроса реального сектора на рублевое финансирование несмотря на жесткие денежные условия.
Для банков это означает:
- устойчивый драйвер процентных доходов при условии, что стоимость пассивов не растет быстрее доходности корпоративного портфеля;
- потенциальное усиление концентрационных и отраслевых рисков, если рост сконцентрирован в ограниченном числе сегментов.
Для рынка в целом ускорение корпоративного кредита на фоне дорогих денег повышает вероятность дальнейшего ужесточения неценовых параметров: усиление ковенант, рост требований к залогу, перераспределение лимитов из розницы в корпоративный сегмент.
Единый направленный сигнал по ставкам и ликвидности из опубликованных материалов на 24.06 пока ограничен: наблюдается скорее подтверждение устойчивого спроса на кредит, чем разворот денежно-кредитных условий.
Источники:
https://cbr.ru/press/event/?id=32655
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Наблюдение: регулятор подчёркивает доступность финансирования бизнеса, но из представленных данных невозможно оценить ни потенциальный прирост выдач, ни влияние на стоимость риска. В отличие от более масштабных программ, где декларируются лимиты (например, ранее по льготному кредитованию объёмом в сотни млрд руб.), здесь отсутствуют сопоставимые цифры, что делает влияние на совокупную ликвидность и процентные ставки в системе статистически неопределённым.
Интерпретация: на уровне отдельных банков возможен точечный рост портфеля МСП и спроса на продуктовую линейку под залог выручки/контрактов. Однако на макроуровне речь пока идёт не о смене цикла, а об инкрементальной поддержке сегмента, которую нужно будет переоценивать по мере появления статистики по объёмам и ставкам.
Источники:
https://cbr.ru/press/event/?id=32629
Выборы в Венгрии и тень над Европой
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Набор именно «рекомендаций», а не точечных разъяснений по одному кейсу, указывает на формирование базового стандарта работы с ИИ‑моделями: от управления данными до контроля ошибок алгоритмов. Для банков это означает рост значимости risk governance вокруг моделей скоринга, антифрода, чат‑ботов и инвестиционных советников. Вероятны:
* ужесточение внутренних процедур валидации моделей;
* рост затрат на ИТ‑безопасность и аудит алгоритмов;
* более консервативный подход к полностью автоматизированным решениям в розничном кредитовании.
Параллельно ЦБ публикует обновленные показатели по ОСАГО (15.06, «Банк России опубликовал значения финансовых показателей по ОСАГО»). Без конкретных метрик по убыточности и марже из релиза трудно делать выводы о системных рисках: для банковских и долговых рынков это на текущем этапе скорее нейтральный сигнал.
В совокупности поток новостей разнонаправленный и прямого сигнала по ставкам или ликвидности не дает: основная тема — технологический и регуляторный периметр.
Источники:
https://cbr.ru/press/event/?id=32627
https://cbr.ru/press/event/?id=32624
Согласно пресс-релизу о мониторинге максимальных процентных ставок (11.06, «Результаты мониторинга максимальных процентных ставок кредитных организаций»), верхний срез ставок по вкладам заметно превышает ключевую, что фактически фиксирует режим «жесткой» ценовой конкуренции за пассивы. Для банков это означает: (1) поддержание высокой стоимости ресурсной базы в ближайшем горизонте, (2) ограниченное пространство для снижения кредитных ставок без потери маржи. Для заемщиков — риск закрепления текущих уровней стоимости кредита дольше, чем предполагают сценарии с быстрым смягчением ДКП.
Второй важный сигнал — проциклическая динамика денежных потоков по секторам (11.06, «Мониторинг отраслевых финансовых потоков: рост платежей в мае»). Рост платежей у отдельных отраслей при высоких ставках указывает, что спрос на расчетно-кассовые и транзакционные услуги банков остается устойчивым. Это частично компенсирует давление на процентную маржу за счет комиссионного дохода, но не меняет общего баланса: стоимость денег для экономики структурно высокая.
Источники:
https://cbr.ru/press/pr/?file=639167968496887259BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32619
https://cbr.ru/press/event/?id=32615
Во‑первых, по оценке регулятора, денежно‑кредитные условия в апреле–мае «продолжили смягчаться, но оставались жесткими» (10.06, «Денежно-кредитные условия в апреле – мае продолжили смягчаться, но оставались жесткими»). Это означает снижение рыночных ставок и нормализацию премий за риск относительно пика, но не возврат к нейтральной среде. Для банков это сохраняет повышенную стоимость фондирования и ограничивает агрессивный рост долгосрочного кредитования, особенно наименее обеспеченных сегментов.
Во‑вторых, в «Региональной экономике» (10.06, «Доклад “Региональная экономика”: экономическая активность выросла») ЦБ фиксирует расширение деловой активности в регионах. В сочетании с все еще жесткими условиями это создает риск локальных «узких мест» в кредитовании отдельных отраслей: спрос бизнеса и населения ускоряется, а возможности наращивать долговую нагрузку остаются ограниченными ставками и регуляторными лимитами.
Дополнительный индикатор — охлаждение на рынке микрозаймов (10.06, «На рынке микрозаймов продолжилось охлаждение выдач: итоги I квартала»), что указывает на сдержанный рост наиболее рискованного кредитного сегмента и потенциальное перераспределение спроса в сторону банковских продуктов.
Источники:
https://cbr.ru/press/event/?id=32614
https://cbr.ru/press/event/?id=32612
https://cbr.ru/press/event/?id=32613
https://ovanex.org/bank_summary.php?regn=1978&mb=2025-01-01
Ключевой факт — привлечение 196 млрд руб. «дополнительных финансовых ресурсов» под покрытие проблемных активов. На их фоне МКБ смог одновременно в 5,4 раза нарастить резервы (до 224,2 млрд руб.) и показать прибыль по МСФО 22,6 млрд руб. (+8,1% к 2024 г.). Значительная часть результата обеспечена резким ростом «прочих доходов» — с 1,2 до 195,1 млрд руб., при этом эта строка не раскрыта и в РСБУ не видно пропорционального укрепления капитала, что ограничивает прозрачность оценки качества капитала.
С технической точки зрения, капитал восстановлен лишь частично: Н1.0 вырос с 10,1% до 11,4%, Н1.2 — с 8,6% до 9,4%, а буфер позволяет абсорбировать обесценение 4,5% активов и внебалансовых обязательств. Одновременно доля просрочки в корпоративном портфеле достигла 20% (+16 п.п. за год), что делает капитал «чувствительным к росту резервов» по оценке агентства.
Для инвесторов и контрагентов ключевой вопрос — устойчивость новой модели управления риском после смены контролирующего владельца и менеджмента при сохранении ограниченной прозрачности акционерной структуры и источников капитальной поддержки.
Куда утекли данные
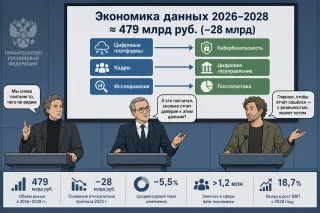
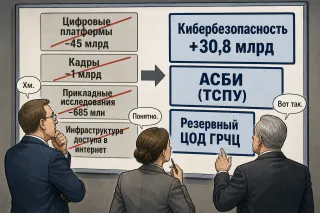
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.
Факт слабого роста портфеля сам по себе нейтрален, но для банков и рынка это означает несколько вещей:
1) Для крупных розничных игроков, где кредиты застройщикам занимают заметную долю корпоративного портфеля, потенциал дальнейшего наращивания объемов в стройке ограничен без пересмотра цен и структуры проектов. Давление на процентную маржу в этом сегменте может усилиться.
2) Для рынка облигаций застройщиков умеренный банковский аппетит повышает значимость рыночного фондирования, особенно для девелоперов второго эшелона. При сохранении тенденции спрэды к ОФЗ могут оставаться повышенными.
3) С точки зрения системных рисков, замедление не несет немедленной угрозы ликvidности банков, но указывает на осторожность в отношении концентрации на стройке, что может сдерживать кредитный мультипликатор в смежных отраслях.
Источники:
https://cbr.ru/press/event/?id=32593
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Кому проценты поют
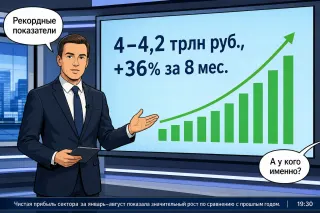
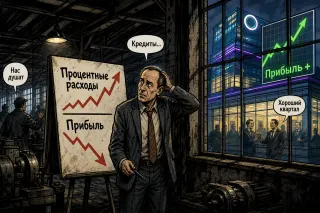
Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»
Во‑первых, по данным Банка России, в апреле продолжился рост денежной массы и кредитования экономики (28.05, «Денежная масса и кредит экономике в апреле выросли»). Ускорение рублевого кредитования при уже идущем цикле снижения ставок повышает риск перегрева отдельных сегментов: банки получают стимул активнее удлинять баланс, а давление на маржу компенсируется объемами. Для риск‑менеджмента это означает необходимость более жесткого отбора заёмщиков и сценарного стресстестирования розницы и МСБ.
Во‑вторых, ЦБ фиксирует заметный приток интереса инвесторов на фондовый рынок на фоне снижения ставок (28.05, «Снижение ставок подогревает интерес инвесторов к фондовому рынку»). Для банковских и брокерских групп это сигнал к перераспределению фокуса в сторону комиссионного бизнеса и продукта с рыночным риском для клиента.
Наконец, обновление порогов по категоризации профучастников (28.05, «Категоризация профучастников: новые пороговые значения») ужесточает рамки для доступа к сложным инструментам и прямо влияет на структуру предложения для розничных инвесторов, ограничивая агрессивные продуктовые линейки.
Источники:
https://cbr.ru/press/event/?id=31567
https://cbr.ru/press/event/?id=29564
https://cbr.ru/press/event/?id=32573
По данным обзора за апрель (27.05, «В апреле рост корпоративного портфеля значительно ускорился»), корпоративный кредитный портфель банков заметно прибавил после более вялой динамики первых месяцев года. Это указывает на восстановление инвестиционной и оборотной активности компаний и создает предпосылки к усилению процентного и кредитного риска в банковских балансах, если темпы роста сохранятся на фоне все еще высоких ставок. Для банков это означает усиление конкуренции за заемщиков и, вероятно, более активное использование длинной ликвидности.
Параллельно данные по ломбардам (27.05, «В 2025 году ломбарды выдали гражданам займы на 412 млрд рублей») фиксируют существенный объем микророзничного кредитования вне банковского контура. Сумма 412 млрд руб. сопоставима с портфелем среднего банка и означает, что часть домохозяйств закрывает краткосрочные потребности через высокодоходный сегмент. Для банков это умеренный сигнал конкурентного давления в нише мелких залоговых займов и потенциальный маркер роста уязвимых заемщиков в системе в целом.
Отдельный вектор — обсуждение доклада по ИИ (28.05, «Применение искусственного интеллекта на финансовом рынке»): здесь фокус смещается к управлению рисками и качеству данных, что со временем может влиять на требования к моделям скоринга и операционным процессам банков.
Источники:
https://cbr.ru/press/event/?id=29565
https://cbr.ru/press/event/?id=30565
https://cbr.ru/press/event/?id=31568
Числовой акцент: темпы увеличения кредитования остаются ниже докризисных периодов жесткого смягчения условий и не меняют общей картины высокой стоимости ресурса для заемщиков. Это означает, что даже при расширении выдач нагрузка на ликвидность банков контролируема, а системных признаков перегрева пока не просматривается.
Для банков это, с одной стороны, поддержка процентных доходов за счет расширения работающих активов, с другой — необходимость точечного пересмотра лимитов по отраслям и сегментам с растущим спросом. Для процентных ставок и денежного рынка текущие данные не дают основания ожидать резких сдвигов: динамика кредитования подтверждает устойчивость баланса между рисками перегрева и замедления экономики, но не задает однозначного направления по ставкам.
Источники:
https://cbr.ru/press/event/?id=28551
«Пахнет крахом»
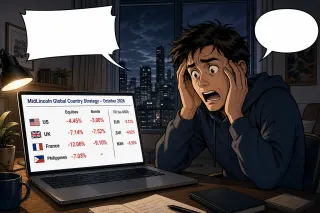
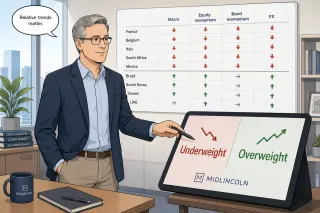
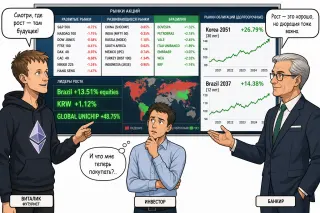
Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?
Во‑первых, мониторинг максимальных процентных ставок (21.05, «Результаты мониторинга максимальных процентных ставок кредитных организаций») фиксирует сохранение повышенной доходности по вкладам на фоне замедления инфляции. По данным ЦБ, годовая инфляция в апреле замедлилась до 7,8% г/г против 8,5% в марте (20.05, «Рост цен в апреле значительно замедлился»). Для банков это означает сжатие реальной маржи по пассивам: ставки по депозитам остаются привязанными к текущему уровню ключевой, а инфляционный фон уже охлаждается. При неизменной ключевой это усиливает давление на прибыльность и стимулирует дальнейшую селекцию пассивов.
Во‑вторых, рекомендации по усилению контроля источников наличных при крупных внесениях (21.05, «Банки усилят контроль источников денежных средств…») прямо увеличивают операционные и compliance‑издержки. Для розничных и МСБ‑ориентированных банков рост транзакционных издержек и рисков отказа в операции может ускорить перераспределение потоков в безналичный сегмент и усилить роль формальных подтверждающих документов.
Общий сигнал: не про смягчение денежно‑кредитных условий, а про постепенное ужесточение регуляторной среды при замедляющейся инфляции.
Источники:
https://cbr.ru/press/pr/?file=639149644873688232BANK_SECTOR.htm
https://cbr.ru/press/event/?id=28550
https://cbr.ru/press/event/?id=28548
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Для банков это двоякая среда: маржа по новым выдачам постепенно сжимается вслед за удешевлением ресурсов, но качество портфеля поддерживается умеренными темпами роста кредитования. Пока условия описываются как жесткие, ожидать взрывного оживления спроса на заемные средства преждевременно; более вероятна точечная конкуренция за качественных заемщиков и усиление роли комиссионного дохода.
Второй сигнал касается микрофинансового сегмента (13.05, «Усилена защита клиентов МФО: новая редакция базового стандарта»). Ужесточение стандартов защиты клиентов, как правило, повышает регуляторные и операционные издержки МФО и может сузить наиболее рискованные продуктовые ниши. Это снижает регуляторный арбитраж между МФО и банками в розничном кредитовании, что структурно поддерживает позиции банков в низком и среднем чековом сегменте.
Источники:
https://cbr.ru/press/event/?id=28537
https://cbr.ru/press/event/?id=28536
Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.
Во‑первых, регулятор фиксирует улучшение качества обслуживания новых ипотечных кредитов (08.05, «Качество обслуживания новых ипотечных кредитов улучшается»). Снижение доли проблемных платежей по свежим выдачам механически снижает потребность банков в дополнительных резервов под ипотеку и поддерживает их маржу. При сохранении тренда это может расширять пространство для более агрессивной конкуренции по ставкам в новых сегментах (новостройки, субстандартные заемщики), хотя данные относятся именно к новым портфелям, а не к накопленному стоку.
Во‑вторых, статистика жалоб показывает снижение обращений на банки и страховщиков и рост жалоб на МФО (08.05, «Количество жалоб на банки и страховщиков снизилось, на МФО – выросло: итоги I квартала»). Для банков это позитивный индикатор качества сервисов и продуктового дизайна, потенциально уменьшающий регуляторные риски по поведенческому надзору. Для сегмента МФО, напротив, рост жалоб создает риск ужесточения практик взаимодействия с клиентами и косвенного давления на бизнес‑модели, ориентированные на высокорисковое розничное кредитование.
Единого сигнала по совокупному кредитному риску системы эти два набора данных не дают: ипотека выглядит устойчивее, тогда как микрофинансирование демонстрирует нарастающие поведенческие риски.
Источники:
https://cbr.ru/press/event/?id=28528
https://cbr.ru/press/event/?id=28531
Техдефолт в таких условиях – это не форс‑мажор, а проявление того, как организован оборот капитала внутри конкретного эмитента или банка. И пока процессы строятся вокруг «человека у кнопки», календарь отпусков действительно становится частью кредитного риска.
Большая сделка, маленькая страна
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.