Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
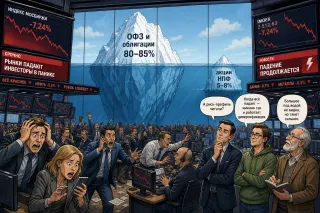
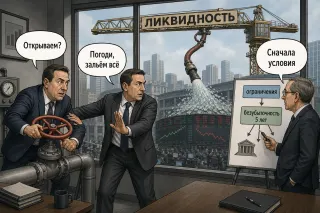
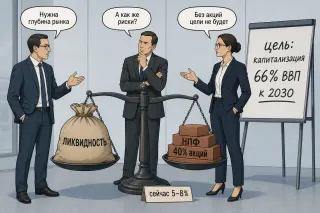
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 23.04.2026 04:09
Запуск БПИФ «РенКап – Высокодоходные облигации» (VDOR) на МосБирже структурно важен для сегмента ВДО прежде всего из‑за допуска неквалифицированных инвесторов к корзине высокодоходных выпусков через один инструмент. Ранее розничный доступ к ВДО был фрагментирован и зависел от листинга и статуса конкретных облигаций.

Наблюдение: фонд привязан к индексу МосБиржи высокодоходных облигаций повышенного инвестиционного риска (RUCBHYTR), что задаёт риск‑профиль ближе к нижней границе инвестиционного уровня и субинвестмент‑грейд сегменту, но в регулируемом формате и под управлением профильной УК с лицензией ЦБ РФ, полученной в ноябре 2025 года. Допуск инструмента на ИИС и возможность применения трёхлетней льготы долгосрочного владения создают для розницы комбинацию повышенного кредитного риска и налогового стимулятора в одном продукте.

С точки зрения банковского сектора основной практический вывод: часть розничного спроса на доходность выше депозитной и ОФЗ может перераспределяться из прямой покупки отдельных ВДО в биржевые фонды, что со временем способно усилить роль индексного спроса в ценообразовании сегмента high-yield. Пока данных о объёмах и ликвидности недостаточно для количественной оценки эффекта.
💬 0