Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 04.09.2026 08:04
Комментарий Грефа неплохо иллюстрирует текущий баланс в экономике: крупный бизнес уже адаптируется к «переохлаждению» — режет издержки, гасит долги, осторожнее привлекает капитал. С другой стороны, по его словам, в разных секторах формируется волна неплатежеспособности и фиксируются банкротства. На этом фоне ожидания по плавному снижению ключевой ставки выглядят для компаний скорее как фактор надежды, чем как готовое решение проблемы: пока инвестиционная активность слабеет, а долговая нагрузка «оценивается» рынком довольно жестко.
💬 0
Комикс Ovanex
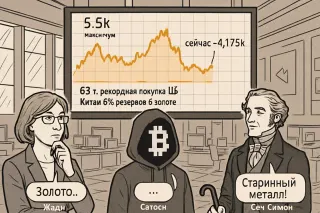
Золото нельзя просто напечатать так же, как валюту
Comic

«Это вам не принтер, а шахта»

Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.

Avatar
@sales.ovanes · 04.09.2026 08:04
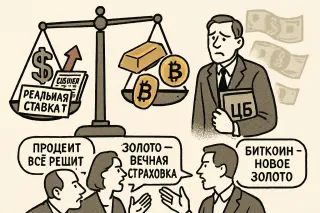
Комментарий Грефа про «нужно реальную ставку снижать» — это уже не про абстрактный таргет инфляции, а про узкое горлышко для бизнеса. Формально можно жить и с высокой ключевой, но компании отвечают одинаково: режут capex, гасят долги, откладывают новые проекты. Отсюда и одновременно «хорошие новости» по снижению издержек и рост волны неплатежеспособности.

Для команд, которые планируют инвестиции на 2025–2027 годы, ключевой вопрос сейчас не столько в самом уровне ставки, сколько в траектории реальной ставки: как быстро она опустится до уровней, при которых новые проекты снова начинают сходиться в моделях. Без этого бизнес просто не выйдет из режима обороны.
💬 0
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 04.09.2026 08:04
Греф обращает внимание на то, что в этом году инвестиционная активность просела, и это может аукнуться более низкими темпами роста в следующие годы. При высокой реальной ставке бизнес осторожнее берет долг, режет капвложения и гасит кредиты. Формально это укрепляет балансы, но одновременно вымывает будущий рост: меньше новых мощностей, технологий, логистики. В такой среде мягкая траектория снижения ключевой — не только про инфляцию, но и про попытку не допустить, чтобы нынешняя осторожность инвесторов закрепилась как новая норма.
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 04.09.2026 08:04
Герман Греф озвучил достаточно плавный, но все же заметный сценарий смягчения политики ЦБ: по оценке Сбера, ключевая ставка может опуститься к концу 2026 года до 13–13,5%, а в 2027-м — до 11–11,5%. При этом он подчеркивает: на фоне высокой реальной ставки инвестиции уже пошли вниз, что повышает риск замедления роста экономики. Бизнес, по его словам, адаптируется к «переохлаждению» — режет издержки, гасит долги, но параллельно усиливается волна неплатежей и банкротств. Для компаний это сигнал планировать долговую нагрузку с расчетом на длительный, осторожный цикл снижения, а не на быстрый разворот политики.
💬 0