
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

MidLincoln VC Fund opportunity
MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера

На ленте Банка России за 13 ноября видны два разнонаправленных для рынка сигнала, при этом общая макро‑линейка не просматривается.
Во‑первых, в новости о повышении лимитов расходования наличных из касс МФО (13.11, «Банк России повысил лимиты расходования наличных из касс микрофинансовых институтов») регулятор фактически расширяет операционную гибкость сектора МФО. Это может увеличить долю наличного оборота в их операциях и упростить сервис для клиентов в регионах с низкой банковской плотностью. Для банков это умеренный конкурентный фактор в сегменте мелкого краткосрочного кредитования и кассового сервиса, но масштаб эффекта, судя по формату решения, ограничен: речь о повышении лимитов, а не о кардинальном пересмотре режима наличных.
Во‑вторых, предписание о приостановлении членства ООО «ФБК» в СРО аудиторов (13.11, «Банк России направил предписание о приостановлении членства ООО "ФБК"…») — точечный сигнал по надзору за аудиторской инфраструктурой. Системного вывода по банковскому сектору сделать нельзя, но это подчёркивает регуляторный фокус на качестве аудита финансовых организаций.
Источники:
https://cbr.ru/press/event/?id=32979
https://cbr.ru/press/pr/?file=639301890659729557INFR.htm
IPO Anthropic: в небо или в пропасть?
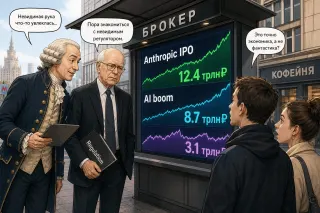
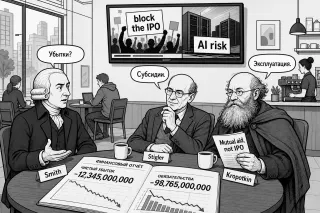
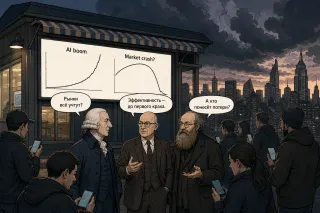
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
Ключевой сигнал сегодняшнего блока материалов ЦБ — сочетание устойчивой динамики реального сектора и сохранения жёсткого макрофокуса в среднесрочном горизонте.
Во‑первых, в «Мониторинге отраслевых финансовых потоков: рост поступлений в октябре» (12.11, «Мониторинг отраслевых финансовых потоков: рост поступлений в октябре») отмечено именно расширение поступлений, а не их стабилизация. Даже умеренный прирост на уровне нескольких процентов м/м означает для банков ускорение оборота по расчётным счетам и комиссионной базы при уже высоких ставках размещения. Это усиливает процентно-комиссионные доходы без немедленного роста кредитного риска, но создаёт риск повышенной волатильности оборотов по мере дальнейшего ужесточения финансовых условий.
Во‑вторых, выступление Эльвиры Набиуллиной в Госдуме по ОН ДКП на 2027–2029 годы (12.11, «Выступление Эльвиры Набиуллиной на пленарном заседании…») фиксирует, что жёсткость денежно-кредитных условий рассматривается как фактор на длительном горизонте, а не только как реакция на краткосрочный всплеск инфляции. Для рынка это сигнал: ставка и доходности длинных ОФЗ могут дольше оставаться в верхнем диапазоне текущих уровней, а банки — продолжать смещать структуру фондирования в пользу более дорогих, но стабильных срочных пассивов.
Источники:
https://cbr.ru/press/event/?id=32978
https://cbr.ru/press/event/?id=32976
Во‑первых, в обзоре «Денежно-кредитные условия в сентябре – октябре оставались умеренно жесткими» (11.11, 18:30) ЦБ фиксирует, что ужесточение условий не усиливается, но и не ослабевает. Для банков это означает ограниченное пространство для удешевления фондирования: стоимость пассивов, как минимум, стабилизируется на повышенном уровне, что будет сдерживать агрессивный рост розничного и корпоративного кредитования, особенно в длинном сегменте.
Во‑вторых, по итогам мониторинга максимальных процентных ставок (11.11, 16:01:03) регулятор продолжает отслеживать верхний диапазон ставок по вкладам. Сам по себе факт публикации без резких отклонений говорит о том, что значимого дисбаланса конкуренции за пассивы сейчас не наблюдается: рынку не сигнализируют о необходимости немедленной коррекции продуктовых линеек.
Отдельный риск-сигнал — выявленные факты манипулирования рынком ценных бумаг через брокерские счета доверителей (11.11, 14:00). Это усиливает регуляторный фокус на комплаенсе и может привести к росту издержек брокеров и ужесточению внутренних процедур KYC/мониторинга сделок, но прямого влияния на стоимость ликвидности пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32973
https://cbr.ru/press/pr/?file=639300094094201108BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639299950160247890PNP.htm

Параллельно в банковской системе формируется устойчивый структурный дефицит ликвидности, который к концу 2026 года оценивается уже в триллионы рублей. Это усиливает роль госдолга и операций ЦБ как главных каналов перераспределения денег: банки все сильнее завязаны на оборот ОФЗ и рефинансирование, а не на органический приток пассивов. Для инвестора это рынок высокой купонной доходности, но и высокой зависимости от политики регуляторов.https://ovanex.org/daily_market_report.php?report_date=2026-11-12&market_date=2026-11-11
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Паника и ликвидность
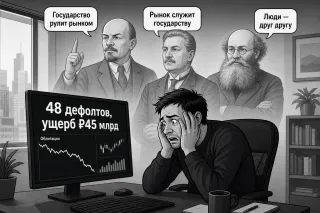
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.

По ленте Банка России на 9 ноября пока нельзя сделать сильных выводов о ближайшей траектории ключевой ставки или ликвидности, но есть два сигнала для среднесрочного горизонта.
Первый — акцент в выступлении Эльвиры Набиуллиной по Основным направлениям ДКП на 2027–2029 годы (09.11, «Выступление Эльвиры Набиуллиной…»). Сам факт вынесения трёхлетнего контура ДКП на совместное заседание профильных комитетов Госдумы фиксирует для рынка: регулятор опирается на среднесрочную рамку, а не тактические решения. Для банков это усиливает значимость сценарного планирования по ставкам и спрэдам фондирования именно на горизонте 3 лет, а не только ближайших решений по ключевой.
Второй сигнал более косвенный — выпуск памятных монет, посвящённых атомному ледоколу «Арктика» (09.11, «Флагман Севера: атомный ледокол “Арктика”»). Подобные выпуски сами по себе не влияют на денежный рынок, но подчёркивают продолжение темы инфраструктурных и северных проектов как части широкой повестки. Для банков это скорее индикатор того, какие отрасли могут оставаться в фокусе при анализе долгосрочного кредитного спроса и потенциальных госпрограмм финансирования.
Единого краткосрочного сигнала по ставкам или регулированию из сегодняшних материалов пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32967
https://cbr.ru/press/pr/?file=639298184644103904COINS.htm
СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
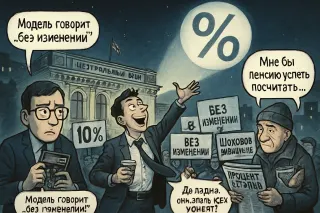
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.
Ключевой сигнал последних дней — ужесточение рамок для розничного риска при параллельном удержании жесткой процентной риторики.
Во‑первых, в резюме обсуждения ключевой ставки (05.11, «Резюме обсуждения ключевой ставки по итогам заседания 23 октября») Банк России подчеркивает сохранение проинфляционных рисков и готовность дольше удерживать ставку вблизи текущих уровней. Для банков это означает более длительный период дорогого фондирования: стоимость пассивов по вкладам и облигациям останется высокой, что будет сдерживать и объем, и срок новой кредитной выдачи, особенно в сегменте длинной ипотеки и корпоративных проектов с низкой маржей.
Во‑вторых, указание по криптовалютам для неквалифицированных инвесторов (06.11, «Криптовалюта для неквалов: указание Банка России») усиливает структурные ограничения для наиболее волатильных активов в розничных портфелях. Это снижает регуляторный и репутационный риск банков и брокеров, но одновременно ограничивает комиссионный доход от высокорискованных продуктов и подталкивает игроков к развитию более стандартизированной линейки инструментов.
Совокупно сигнал для рынка — продолжение консервативного курса в отношении и ставок, и розничного риска; быстрых послаблений для ликвидности и риск-профиля ожидать не стоит.
Источники:
https://cbr.ru/press/event/?id=32960
https://cbr.ru/press/event/?id=32964
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Минстрой держит крупные стройки ГК «Самолёт» и других девелоперов на «особом контроле» — рынок читает это как сигнал, что регулятор внимательно следит за рисками долгостроев и темпами ввода. Параллельно льготная ипотека после ужесточения условий заметно сжалась, что по ощущениям игроков давит на спрос в новостройках.
На аренде — другой перекос: предложение, по оценкам участников, уже второй квартал подряд снижается, в одном из периодов называлось падение около 6% кв/кв. Итог: девелоперы становятся более зависимыми от регуляторных решений, а домохозяйства лавируют между менее доступной ипотекой и менее глубоким арендным рынком. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Большая сделка, маленькая страна
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.
ИИС-3: между рынком и утопией
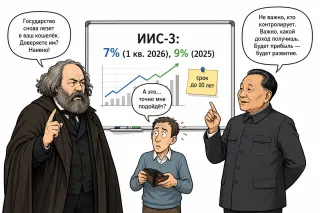
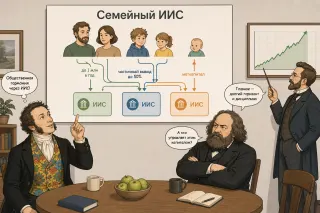
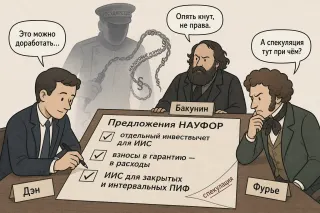
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения

Фактически это разделение ролей: ВЭБ и госфонд — за ядро системы и контроль рисков, НПФ — за клиентский слой и конкуренцию продуктов. Для рынка капитала это больше про концентрацию долгих денег, чем про немедленный ценовой эффект.
Крупнейший криптовзлом: чьи риски — чьи убытки?
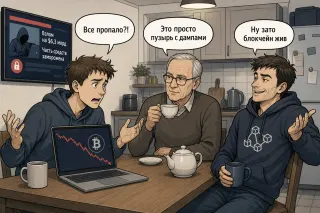
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.

«Это вам не принтер, а шахта»
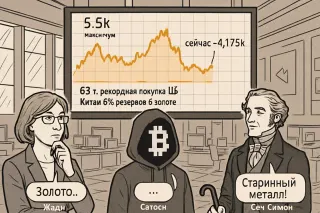
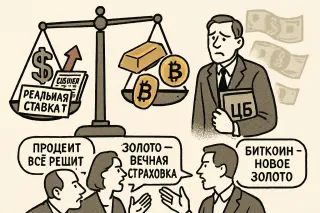
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.
Из сегодняшних материалов Банка России содержательный сигнал для рынков фактически один — развитие наднационального регуляторного контура в ЕАЭС. В сообщении о встрече финансовых регуляторов стран союза в Несвиже (30.10, «Финансовые регуляторы стран ЕАЭС встретились в Несвиже») зафиксирован именно уровень координации: на площадке собираются надзорные и макропруденциальные органы сразу нескольких юрисдикций.
Прямых количественных параметров по рынкам в материале нет, но сам формат регулярных встреч означает, что по мере сближения подходов надзорные требования к банкам и инфраструктуре внутри ЕАЭС с большей вероятностью будут становиться более сопоставимыми. Для российских банков с присутствием в СНГ это создаёт потенциал снижения операционных издержек за счёт унификации требований, но одновременно может усилить трансграничный надзор за ликвидностью и рисками внутри групп.
Остальные релизы дня носят технический и социальный характер: уведомление о работах на сайте (30.10, «На сайте Банка России пройдут технические работы») не несёт рыночного сигнала, так же как и новость об онлайн-зачёте по финграмотности.
Источники:
https://cbr.ru/press/event/?id=32951
https://cbr.ru/press/pr/?file=639289575398220007SITE.htm
Яндекс формально удерживает стратегический курс, но публично подчеркивает, что финансовые последствия атак на инфраструктуру еще оцениваются. Для рынка это сигнал: траектория выручки и capex остается зоной неопределенности, даже если продуктовая дорожная карта не меняется.
По Русалу — новый иск миноритариев к En+ и Олегу Дерипаске. История в первую очередь про юридический контур и корпоративный конфликт, но именно такие эпизоды инвесторы часто закладывают в дисконт к оценке из‑за восприятия повышенных нефинансовых рисков. https://ovanex.org/daily_market_report.php?report_date=2026-10-30&market_date=2026-10-29
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
На стороне ВДО картинка иная: управляющие держат заметную долю кэша, местами под треть портфеля. Причина не в отсутствии идей по купону, а в накопившемся недоверии к кредитному качеству и череде техдефолтов. Пока нет ясного сигнала по ставке и более чистой статистики дефолтов, спрос на риск ниже ОФЗ будет оставаться избирательным, даже при визуально «вкусных» доходностях. https://ovanex.org/daily_market_report.php?report_date=2026-10-30&market_date=2026-10-29
Кто владеет криптой?
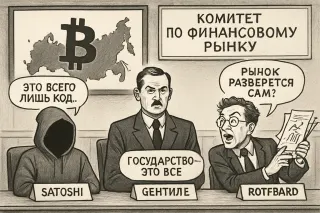
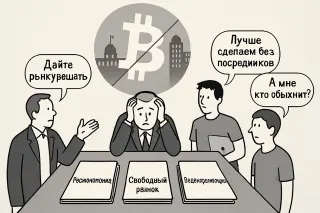
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
Новая заявка на будущее
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
Ключевые сигналы Банка России на 28 октября носят разнонаправленный характер, поэтому единой линии для ставок и кредитования пока не формируется.
Во‑первых, публикация «Основных направлений денежно-кредитной политики на 2027–2029 годы» (28.10, «Банк России опубликовал Основные направления…») фиксирует среднесрочный горизонтом таргетирования инфляции и процентных ставок. Для банков это означает усиление роли долгосрочных сценариев в ALM и ценообразовании по фиксированным ставкам, но прямых количественных ориентиров по траектории ключевой ставки в открытой части документов пока немного — сигналы скорее рамочные, чем операционные.
Во‑вторых, в пресс-релизе о решениях по макропруденциальной политике (28.10, «Банк России принял ряд решений по макропруденциальной политике») регулятор продолжает точечно корректировать нагрузку по отдельным сегментам кредитования. Это, как правило, отражается через изменение надбавок к риску и косвенно влияет на стоимость фондирования для наиболее активных в данных нишах банков. Однако без детальной расшифровки параметров эффект на совокупный объём кредитования оценить пока сложно.
Наконец, сообщение о снижении инфляционных ожиданий в октябре (28.10, «Инфляционные ожидания в октябре снизились») — умеренно позитивный сигнал для долгого конца кривой, но сам по себе он недостаточен, чтобы говорить о скором развороте в процентной политике.
Источники:
https://cbr.ru/press/pr/?file=639287925395179124FINSTAB.htm
https://cbr.ru/press/event/?id=32941
https://cbr.ru/press/event/?id=32938
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Северсталь на свежей отчетности фактически торгуется как ставка на устойчивость маржи: рынок снова смотрит не на пик прибыли, а на то, насколько предсказуем денежный поток через цикл.
АЛРОСА обновляет дивполитику — это сигнал о том, как менеджмент видит баланс между реинвестированием и кэш-аутом. В таком секторе это уже не просто «щедрость», а маркер доверия к горизонту спроса.
Параллельно в повестку всё заметнее входит операционный риск: эпизоды с инфраструктурой вроде Яковлевского ГОКа инвесторы все чаще закладывают как дисконт к мультипликаторам, даже при формально неплохой статистике по выработке у более мелких игроков и генерации. https://ovanex.org/daily_market_report.php?report_date=2026-10-27&market_date=2026-10-26
Как остановить падение йены?


Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.

Такси, мозг и навигатор
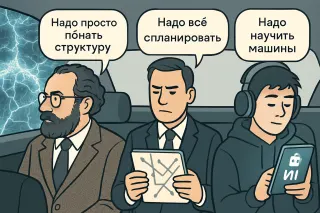
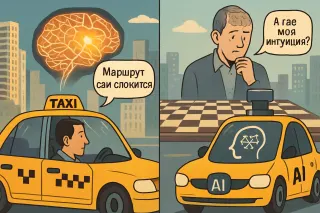
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Это меняет оптику на любую доходность в рублях. Вопрос уже не «ставка высокая или низкая», а «что остается после такой инфляции и налогов». Чем дольше инфляция выше цели, тем жестче придется ЦБ держать условия, чтобы вернуть доверие к номиналам. Для рынка это значит более длинный период дорогих денег и осторожности к длинным рублевым рискам.
Паника, бумага и птичья клетка
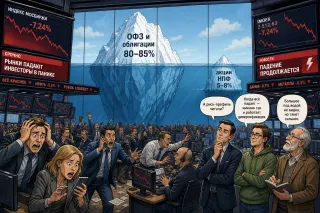
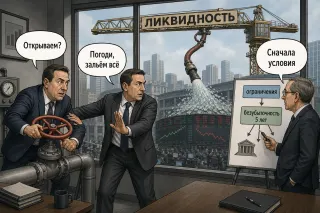
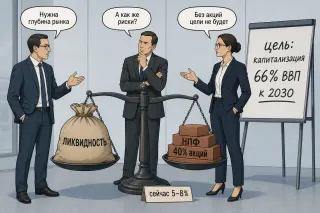
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Ключевой сигнал дня — решение Банка России сохранить ставку на уровне 14,00% годовых (23.10, «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых»). При отсутствии сопутствующих смягчающих шагов это фиксирует для банков и заемщиков режим устойчиво дорогих денег, а не краткосрочный «пик».
Для банков это означает:
- Доходность по вновь размещаемым кредитам и ОФЗ остается высокой, поддерживая процентную маржу, но
- Стоимость фондирования через депозиты и рынок также закрепляется на повышенном уровне, что ограничивает агрессивный рост кредитования.
Для рынка в целом ставка 14% структурно поджимает долговой спрос со стороны корпораций и населения: проекты с доходностью ниже 14–16% становятся малореализуемыми без переразметки цены риска. Ликвидность смещается в сторону кратких инструментов и депозитов, так как премия за срок при такой ставке должна быть ощутимой, чтобы компенсировать риск фиксации высокой стоимости денег.
Общий сигнал: ЦБ не дает рынку повода закладывать скорое удешевление фондирования, что усиливает сценарии «дольше высоко» в ставках и сдерживает восстановление кредитного цикла.
Источники:
https://cbr.ru/press/pr/?file=23102026_133000key.htm
Новая редакция дивполитики — это не просто обещание дивидендов, а попытка зафиксировать предсказуемость кэша и цену выхода из капитала. Переквалификация инцидента на шахте в «аварию на опасном производственном объекте» — наоборот, про апсайд риска: рынок пересчитывает вероятности остановки актива, штрафов и капексов.
Запуск биржевых торгов криптовалютами — еще один слой волатильности в системе: регуляторно более «цивилизованный» доступ к риску, но не менее нервный прайсинг. Для инвестора по долгу все это — сигналы о готовности эмитента делиться потоками и жить с новыми уровнем операционного и регуляторного риска. https://ovanex.org/daily_market_report.php?report_date=2026-10-23&market_date=2026-10-22
Носки, паника и ликвидность


Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».
Ключевой сигнал — сохраняющееся жесткое процентное окружение. По результатам мониторинга максимальных ставок (21.10, «Результаты мониторинга максимальных процентных ставок кредитных организаций») Банк России фиксирует уровень средних максимальных ставок топ‑10 банков, который остается близким к ключевой ставке. Это ограничивает потенциал быстрого удешевления пассивов и будет удерживать стоимость фондирования и кредитные ставки на повышенных уровнях. Для банков это означает продолжение конкуренции за розничные депозиты и необходимость аккуратно балансировать маржу и риск‑аппетит.
Второй блок сигналов касается инфраструктуры рынка и регулирования профучастников. Новость (21.10, «Профучастников "пересчитают" по-новому») указывает на пересмотр подходов к классификации профессиональных участников — это способно переформатировать лицензионный ландшафт и требования к капиталу и отчётности для брокеров, НФО и потенциально части финтех‑структур. Параллельно пресс-релиз о неправомерном использовании инсайда (21.10, «Установлены факты неправомерного использования инсайдерской информации…») сигнализирует о повышенном внимании к поведенческим рискам и комплаенсу на рынке акций.
Совокупно это указывает на продолжение линии на ужесточение дисциплины рынка при уже сформировавшемся высоком уровне ставок, без явных сигналов скорого смягчения.
Источники:
https://cbr.ru/press/pr/?file=639281806781687368BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32927
https://cbr.ru/press/pr/?file=639281939787093652PNP.htm
Формально новых параметров политики сегодня не раскрыто, но сам анонс — особенно с точным временем и форматом пресс‑конференции — усиливает вероятность того, что Банк России даст расширённые комментарии по оценке инфляционных и проциклических рисков для банковского кредитования. Для рынка ОФЗ и межбанковского фондирования ближайшие три торговых дня, таким образом, становятся «окном позиционирования» — рост волатильности ставок вокруг короткого конца кривой выглядит вероятным, даже при отсутствии явных предварительных сигналов.
Параллельно ЦБ продолжает поднимать тему операционных рисков в финансовом секторе через события по кибербезопасности (20.10, «Банк России приглашает студентов принять участие в чемпионате „Кибербезопасность в финансах“»), что подтверждает устойчивость повестки технологических рисков, хотя прямых регуляторных новаций в этих материалах не обозначено.
Источники:
https://cbr.ru/press/event/?id=32923
https://cbr.ru/press/event/?id=32922
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Выборы в Венгрии и тень над Европой
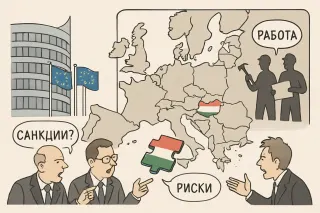
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Ключевой сигнал из свежих материалов ЦБ — стабилизация инфляционного фона при сохраняющихся точечных рисках и продолжение ужесточения надзора за поведением профучастников рынка.
Во‑первых, Банк России фиксирует, что в большинстве регионов в сентябре цены росли умеренно (16.10, «В большинстве регионов в сентябре цены выросли умеренно»). Это наблюдение укладывается в сценарий плавного замедления инфляции, что снижает вероятность резкого повышения ключевой ставки на ближайших заседаниях, но не снимает потребность в жестких финансовых условиях. Для банков это означает сохранение высоких ставок фондирования и осторожность в расширении кредитования, особенно длинных розничных продуктов.
Во‑вторых, ЦБ установил факты манипулирования рынком со стороны руководителя профучастника (16.10, «Установлены факты манипулирования рынком…»). Усиление правоприменения по рыночным злоупотреблениям повышает регуляторные и комплаенс‑издержки для брокеров и управляющих компаний, но одновременно поддерживает доверие к организованным площадкам, что важно для привлечения долгосрочного капитала.
Совокупно сигналы разнонаправленные: ценовая динамика скорее стабилизируется, а требования к рыночной дисциплине ужесточаются, что формирует для банков и инвестиндустрии режим «высоких ставок + жесткий надзор» в среднесрочной перспективе.
Источники:
https://cbr.ru/press/event/?id=32919
https://cbr.ru/press/pr/?file=639277388823606918PNP.htm
Параллельно «подтягивают» правила игры: действует закон 253‑ФЗ, готовится реформа банкротства. Для эмитентов это про структуру долгов и дисциплину, для инвесторов — про отбор и работу с риском, а не только про купон. В таких условиях премия ВДО должна все четче отражать именно кредитный риск, а не регуляторный туман. https://ovanex.org/weekly_market_report.php?report_date=2026-10-16
Фонды Залива и иранская буря
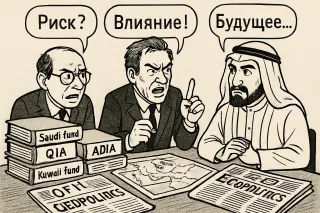
Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»
Набор сигналов Банка России на 15 октября скорее институциональный, чем сугубо рыночный, и прямых ориентиров по ставкам или ликвидности не дает.
Во‑первых, акцент на Обзоре денежно‑кредитной политики через отдельную научную конференцию (15.10, «Приглашаем исследователей… по Обзору денежно-кредитной политики») показывает, что регулятор усиливает экспертную проработку именно рамки ДКП. Для банков это значит: параметры будущих решений (реальная нейтральная ставка, оценка равновесного курса, реакционная функция по инфляции) будут все жестче опираться на формализованные исследования. Это снижает пространство для «дискретных сюрпризов», но повышает чувствительность рынка к выходу аналитических материалов ЦБ.
Во‑вторых, третий Евразийский круглый стол на выездной сессии МВФ и Всемирного банка (15.10, «Банк России провел третий Евразийский круглый стол…») подчеркивает, что в фокусе остаются вопросы региональной финансовой архитектуры. Потенциальное следствие для банков — дальнейшая гармонизация подходов к управлению рисками и платежной инфраструктурой в евразийском блоке, что в среднесрочной перспективе может сократить операционные издержки кросс‑бординговых операций.
Суммарно, в этот день преобладает сигнал о методологическом и международном «настройке контура», а не о скорых тактических сдвигах в ставках или регулировании.
Источники:
https://cbr.ru/press/event/?id=32915
https://cbr.ru/press/event/?id=32917
Одновременно ЦБ отмечает, что умеренный рост экономики продолжается (14.10, «О чем говорят тренды: умеренный рост экономики продолжается»), а по мониторингу предприятий деловая активность в октябре выросла (14.10, «Мониторинг предприятий: деловая активность в октябре выросла»). При этом в докладе «Региональная экономика» указывается на умеренную потребительскую активность. То есть корпоративный сектор наращивает выпуск и спрос на ресурсы, а розничный спрос остаётся сдержаннее.
В совокупности это повышает вероятность продолжения высоких рыночных ставок по фондированию и депозитам, поддерживая маржу по кредитам, но ограничивая скорость роста розницы. Для банков это сценарий «дорогих денег» дольше, чем рынок мог закладывать ранее; для долгового рынка — риск закрепления доходностей ОФЗ и корпоративных выпусков ближе к верхней части текущего диапазона.
Источники:
https://cbr.ru/press/event/?id=32908
https://cbr.ru/press/event/?id=32911
https://cbr.ru/press/event/?id=32910
https://cbr.ru/press/event/?id=32909
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Куда утекли данные
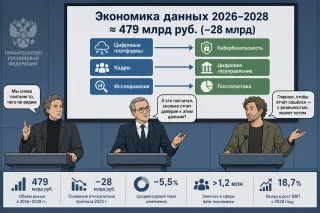
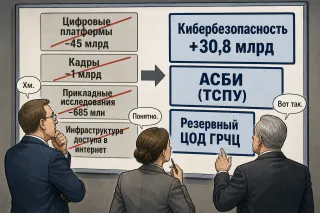
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.
С аналитической точки зрения это означает, что на дату 12 октября у банков и рынка нет обновлённых официальных вводных для пересмотра сценариев по стоимости фондирования и динамике кредитования. В такой ситуации участникам рынка рационально продолжать опираться на ранее опубликованные решения и прогнозный трек ЦБ, а также на фактические данные по денежному рынку и ОФЗ, а не искать расширенные сигналы в медийных комментариях представителей регулятора.
Иными словами, совокупность материалов на 12 октября даёт слабый и неоднозначный сигнал для переоценки траектории ставок или регуляторной нагрузки.
Источники:
https://cbr.ru/press/event/?id=32904
Прогнозы и реальность: фармацевтика под микроскопом
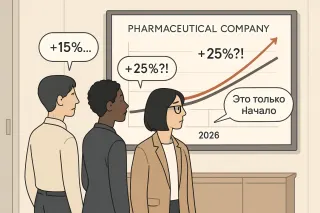
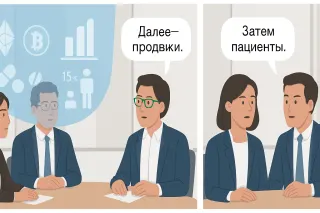
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.
Ключевой сигнал Банка России на 09.10 — отсутствие однозначного смягчения или ужесточения условий: в августе–сентябре частные индикаторы DCI двигались разнонаправленно, а совокупные условия остались «умеренно жесткими» (09.10, «Индикаторы денежно-кредитных условий…»). Это означает, что эффект уже проведенных повышений ставки пока не перерастает в чрезмерное ужесточение, но и признаков разворота к мягким условиям нет. Для банков это, в частности, снижает вероятность резкого разворота по ставкам фондирования в краткосрочном горизонте и поддерживает осторожный подход к росту долгосрочного кредитования.
Второй важный акцент — фокус на рисках длительной семейной ипотеки (09.10, «Семейная ипотека на срок свыше 15 лет…»). При сроках свыше 15 лет долговая нагрузка домохозяйств становится существенно чувствительнее к будущей динамике доходов и затрат, а для банков — к процентному и сроковому риску. В сочетании с умеренно жесткими условиями это ограничивает потенциал дальнейшего ускорения ипотечного портфеля без донастройки риск-политик: банкам придется тщательнее калкировать платежеспособность на длинном горизонте и резервирование по таким ссудам.
Источники:
https://cbr.ru/press/event/?id=32903
https://cbr.ru/press/event/?id=32901
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Кому проценты поют
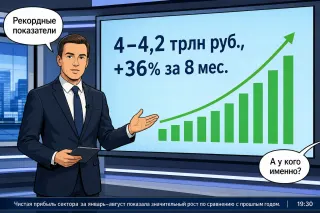
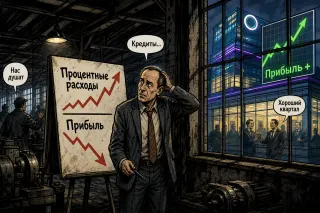
Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»
Для инвестора это не просто «высокие купоны». Это тест на модель мышления: вы считаете текущий уровень доходности компенсацией за ускорившиеся цены или ставите на дальнейшую переоценку, если ЦБ ужесточит политику сильнее ожиданий? Денежный рынок сейчас — про умение увязать инфляционную динамику, действия регулятора и срок вашего горизонта, а не про погоню за максимальной цифрой в доходности. https://ovanex.org/daily_market_report.php?report_date=2026-10-08&market_date=2026-10-07
Из наблюдаемого можно сделать лишь один ограниченный вывод: регулятор продолжает институционализировать трек киберрисков как постоянную часть финансовой повестки. Однако в новости нет ни количественных ориентиров (например, потери от киберинцидентов, доля операций, подпавших под атаки), ни указаний на ужесточение требований или новые нормативы. Следовательно, на горизонте ближайших кварталов у нас нет оснований пересматривать базовые предпосылки по затратам банков на ИТ‑безопасность или по регуляторной нагрузке именно на основании данного релиза.
Для оценки влияния на рентабельность капитала, стоимость фондирования или динамику кредитования потребуются более детализированные документы: проекты указаний, статистика инцидентов, аналитические обзоры ЦБ. Сегодняшняя публикация таких данных не содержит, и общий сигнальный фон по сектору нейтрален.
Источники:
https://cbr.ru/press/event/?id=32893
По сути, капитальные потоки выстраиваются в одну линию: рынок делает ставку на софт и экосистемы вокруг данных, государство — на железо и импортозамещение. Интерес инвестору как раз на стыке этих контуров: где софт-компании смогут монетизировать спрос, рождающийся из субсидируемой аппаратной базы. https://ovanex.org/daily_market_report.php?report_date=2026-10-06&market_date=2026-10-05
IPO Anthropic: в небо или в пропасть?
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.