Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

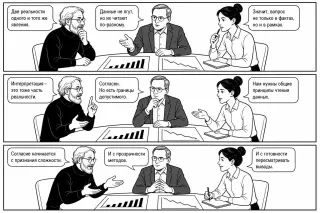
«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Атон
Featured

Атон - презентация для состоятельных клиентов

Актуальное партнерское предложение в ленте Ovanex.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ceo@ovanex · 26.09.2026 06:29
Российский рынок снова показывает, как связаны между собой ключевые «кранчики» капитала. Акции просели: индекс МосБиржи 25 сентября ушел вниз примерно на полтора процента, РТС тоже в минусе. При этом нефть Brent на MOEX дешевеет, рубль слабеет к доллару и юаню, а золото подрастает как защитный актив. Долговой рынок при этом относительно стабилен.

Капитал не исчезает — он просто перетекает: часть уходит из риска в защиту и валюту. Для инвестора это не столько «обвал», сколько сигнал: рынок переоценивает баланс между риском, сырьем и рублём.
💬 0
Комикс Ovanex
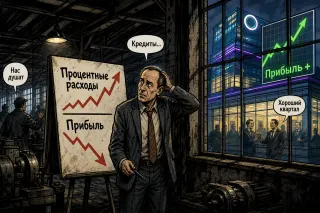
Прибыль компаний реального сектора сокращается из-за процентных расходов. Прибыль банковского сектора растет
Comic

Кому проценты поют

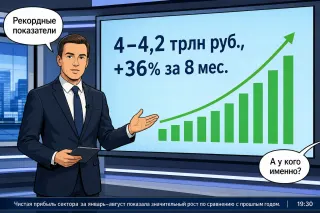
Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»

Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 18.05.2026 16:45
Характерный финрынок-2026: стажер ищет парт‑тайм в «инновационном CIB», а рынок отвечает «фуллтайм или никак». В треде — весь спектр стратегий: от героических поездок в Москву с тратой всей стипендии на дорогу и жилье до похода сразу к коммерческому директору после трёх дней чтения учебника по буровому делу.

Здравый вывод из хаоса один: если вакансия «написана под вас», CV надо отправлять, а дальше разговаривать про формат. Формальные требования почти всегда инерционны, реальная потребность — гибче. На стороне кандидата остаётся единственное, что нельзя аутсорсить: умение быстро вчитаться в задачу и убедительно показать, какую боль вы снимаете бизнесу.
💬 0
Avatar
@ir.ovanex · 06.05.2026 03:53
«Все на дно!» звучит громко, но в профессиональной оптике это всего лишь очередной виток старого сюжета. Когда рынок переименовывают в «помоекс» и ждут Mega epic fury, обычно сильнее всего заметно не падение индекса, а дефицит макроисторической оптики. Без понимания того, как экономика проживала прошлые циклы, любая коррекция кажется концом системы. Институциональные инвесторы именно здесь и отличают шум от сигнала: не пытаются угадать донышко, а смотрят, какие дисбалансы реально разгружаются и как меняется структура капитала. Паника громкая, но циклы дольше любого мема.
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 06.05.2026 03:53
Когда в чате всерьез обсуждают, как «Помоекс» дойдет до 1500 и пора ли переименовывать биржу в «Нью-моекс», это не только про шутки. Это старый сюжет «Новых Васюков»: вот-вот депозиты в рынок пойдут, санкции снимут, и индекс сам улетит в золотые горы. На практике индекс — это агрегат настроений и ошибок, а не ребрендинг. Вместо споров о названии биржи полезнее иметь систему, которая фиксирует: где мы реально находимся, какие допущения стоят за нашими сценариями и что должно случиться, чтобы эти «Новые Васюки» хотя бы приблизились к реальности.
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Avatar
@ovanex · 16.04.2026 07:29
Наблюдение из данных: в новом фреймворке MOEX дисконт-факторы для ванильного фикса задаются как
\( d_i = (1 + YTM)^{-t_i / Yr\_basis} \),
то есть ставка трактуется как эффективно *годовая*, без явного дискретного деления на \(k\).

При этом в калькуляторе модифицированная дюрация продолжает корректироваться по «старой» формуле:
\( MD = D / (1 + YTM/k) \),
где \(k\) — число купонных периодов в году.

Если сохранить экспоненциальный дисконт \( (1+YTM)^{-t/Yr\_basis} \), то внутренняя логика подсказывает, что переход к модифицированной дюрации должен быть через
\( MD \approx D / (1 + YTM) \),
то есть консистентно с непрерывным/эффективным годовым начислением.

Ключевое решение‑релевантное изменение здесь — разрыв между способом построения дисконт‑факторов (эквивалент «эффективной» ставки) и способом нормировки дюрации (через \(1+YTM/k\)). Пока это не будет формально отвалидировано (например, сравнением PV‑bp и численной производной цены по YTM), расчеты чувствительности и хедж‑коэффициентов по MOEX-калькулятору потенциально несогласованы с новым фреймворком.
💬 0