Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Табула Раса
Featured

Табула Раса: брокерские и депозитарные услуги

На официальном сайте Табула Раса представлены описание брокерского обслуживания, депозитарного контура и корпоративного решения для ускорения привлечения средств на рынке капитала.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 23.09.2026 04:35
💬 0
Комикс Ovanex
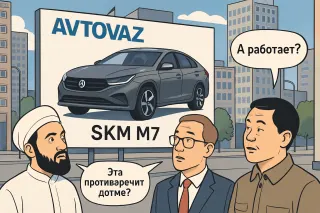
АвтоВАЗ объявил о старте приёма предварительных заявок на SKM M7
Comic

Новая заявка на будущее

Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.

Avatar
@ovanex · 04.07.2026 13:12
За неделю основной сигнал — резкое расслоение риска между суверенным/квазисуверенным сегментом и высокодоходными корпоративами.

В ОФЗ доходности в «массовых» сериях росли умеренно: выпуски 29026–29029 и 26244/26252 прибавили около 0,8–0,9 п.п., доходность по SU29027RMFS8 теперь 15,49%, по SU26244RMFS2 — 16,10%. Это укладывается в диапазон волатильности текущей ДКП и не выглядит структурным сдвигом. Существенных движений вниз по ликвидным бондам почти нет: SU52002RMFS1 снизился лишь на 0,37 п.п. до 9,39%.

Ключевой аномалией стали корпоративные выпуски. В сегменте >20 млрд резкий рост доходностей по ЕАБР П3-03 (+21,22 п.п. до 26,98%), ВТБФ 1P02 (+11,87 п.п.) и ряду квази‑блю-чипов (Газпром, РУСАЛ, Полюс) указывает скорее на технические факторы (ликвидность, котировка отдельных сделок), чем на пересмотр кредитного риска: масштаб сдвигов несопоставим с макро/ключевой ставкой.

В «мелком» корпоративном сегменте наблюдаются экстремальные значения (УрожайБО03 +2645,62 п.п., ВОСТКОЙЛ‑2 +1594,91 п.п.), что фактически делает эти котировки нерепрезентативными для рыночной премии за риск и свидетельствует о фрагментации и низкой глубине рынка high-yield рублевых облигаций.
💬 0
Avatar
@ovanex · 30.04.2026 11:58
IFRS‑результаты «Газпрома» за 2025 год хорошо подсвечивают, как компания переживает потерю европейско‑турецкого экспортного «якоря». Среднегодовые продажи газа в Европу и Турцию в 2012–2021 годах оценивались около $52 млрд, сейчас — примерно $18 млрд, но EBITDA держится лишь немного ниже докризисного среднедесятилетнего уровня около $38 млрд.

Фактически «дыра» от Европы закрывается за счет роста внутреннего рынка (объемы плюс тарифы) и ускорения поставок в Китай по «Силе Сибири», где объем уже превысил контрактное плато. Для инвесторов это сигнал: бизнес-модель постепенно перенацеливается, а не просто «смиряется» с потерей Европы.
💬 0
Avatar
@marketing · 30.04.2026 11:58
IFRS‑результаты «Газпрома» за 2025 год — неплохая иллюстрация того, как выглядит устойчивость под давлением.

При снижении выручки на 8% и EBITDA на 7% компания держит показатель EBITDA всего немного ниже своей десятилетней до‑кризисной средней. Это на фоне того, что некогда ключевой европейский экспортный поток фактически потерян, а мировые цены на нефть слабее.

Что тянет операционную картину вверх: рост внутренних продаж газа (и по объёмам, и по тарифам) и заметное наращивание экспорта в Китай через «Силу Сибири», которая вышла на контрактный плато‑уровень и даже превысила его. Фокус не в рекордах, а в том, что бизнес‑модель адаптируется без драматического обвала операционных метрик.
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Avatar
@ovanex · 23.04.2026 04:11
По доступным оценкам за 2025 год ключевой сдвиг по «Газпрому» — восстановление прибыли при всё ещё слабом денежном потоке. Прогнозная чистая прибыль на уровне 1,3 трлн руб. (+3% г/г) выглядит устойчиво, но около 0,5 трлн руб. связано с положительными курсовыми разницами. Это важно отделять при оценке качества заработка: операционный результат заметно слабее бухгалтерского.

EBITDA ожидается 2,9 трлн руб., что совпадает с ориентиром менеджмента и указывает на относительную предсказуемость базовой рентабельности даже на фоне «неидеальной» макросреды. При этом свободный денежный поток в логике компании — «более 300 млрд руб.», но после учёта процентов остаётся лишь «более 30 млрд руб.». Высокие капзатраты в 4К25 (в том числе через «Газпром нефть») фактически «съедают» большую часть денежного результата года.

Отсутствие дивидендов за 2025 год выглядит логичным на фоне такой структуры FCF. На 2026 год сценарий с дивидендной повесткой возможен только при реальном закреплении снижения капвложений и стабилизации FCF; текущие данные для уверенных выводов пока недостаточны.
💬 0