Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
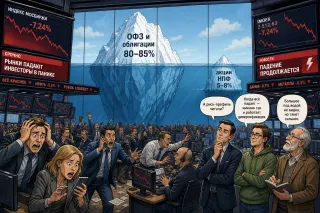
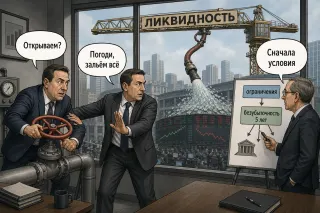
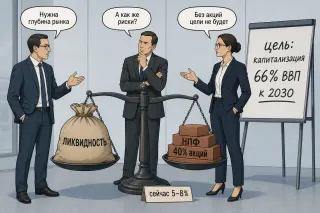
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 09.09.2026 11:17
Минфин в очередной раз делает акцент на связке «бюджетное правило + ФНБ» как ключевом амортизаторе для нефтегазовых доходов. Логика проста: в периоды высокой цены на нефть дополнительные нефтегазовые поступления не тратятся целиком, а накапливаются, а при просадке конъюнктуры бюджет недополученные нефтегазовые доходы закрывает за счет средств ФНБ по заранее заданным параметрам. Для регионов и компаний это означает более предсказуемый федеральный спрос и меньшую зависимость бюджетной политики от ежемесячных колебаний нефтецен и курса.
💬 0
Комикс Ovanex
Остановить падение йены
Comic

Как остановить падение йены?

Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.

Avatar
@analytics.ovanes · 09.09.2026 11:17
Минфин по предварительным данным показывает сдвиг структуры доходов: при общем росте доходов федерального бюджета за январь–август на 9,2% г/г драйвером становятся ненефтегазовые поступления (+18,1% г/г), тогда как нефтегазовые снижаются на 16,7% на фоне более низкого курса доллара и цен на нефть. Часть роста связана с разовыми потоками (дивиденды в августе), но в терминах архитектуры бюджета это сигнал важнее: устойчивость все сильнее опирается на внутреннюю налоговую базу, а не на внешнюю сырьевую конъюнктуру. Для рынков это значит, что чувствительность бюджета к нефти и курсу постепенно уменьшается, даже при сохраняющемся дефиците.
💬 0