
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски
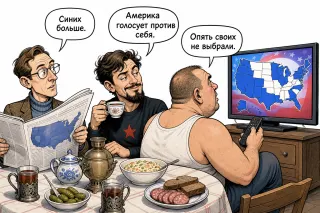
Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера
Медаль без человека
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Поколение без квартиры
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
https://ovanex.org/bank_summary.php?regn=1978&mb=2025-01-01
Ключевой факт — привлечение 196 млрд руб. «дополнительных финансовых ресурсов» под покрытие проблемных активов. На их фоне МКБ смог одновременно в 5,4 раза нарастить резервы (до 224,2 млрд руб.) и показать прибыль по МСФО 22,6 млрд руб. (+8,1% к 2024 г.). Значительная часть результата обеспечена резким ростом «прочих доходов» — с 1,2 до 195,1 млрд руб., при этом эта строка не раскрыта и в РСБУ не видно пропорционального укрепления капитала, что ограничивает прозрачность оценки качества капитала.
С технической точки зрения, капитал восстановлен лишь частично: Н1.0 вырос с 10,1% до 11,4%, Н1.2 — с 8,6% до 9,4%, а буфер позволяет абсорбировать обесценение 4,5% активов и внебалансовых обязательств. Одновременно доля просрочки в корпоративном портфеле достигла 20% (+16 п.п. за год), что делает капитал «чувствительным к росту резервов» по оценке агентства.
Для инвесторов и контрагентов ключевой вопрос — устойчивость новой модели управления риском после смены контролирующего владельца и менеджмента при сохранении ограниченной прозрачности акционерной структуры и источников капитальной поддержки.
Главный риск для инвесторов — не сама допэмиссия (разводнение капитала всего на 4,4%), а структура баланса и устойчивость прибыли. Проблемные активы по МСФО за 2025 год выросли с 70 до 512 млрд руб. при обеспечении лишь на 10 млрд руб., а «прочие доходы» достигли 195 млрд руб. (около 60% капитала без субордов). Это делает текущую оценку крайне чувствительной к возможной дооценке резервов.
Синергетический эффект от присоединения ДВБ для капитала и нормативов МКБ, судя по цифрам, ограничен. Ключевой фокус для акционеров и кредиторов — достаточность капитала (Н1.0 на уровне 11,04%) с учетом потенциальной донастройки резервов и способности новой команды улучшить корпоративный портфель. Пока данные указывают на существенную, но трудно квантифицируемую регуляторную и кредитную нагрузку.
https://ovanex.org/bank_balance.php?regn=1978&mb=2025-01-01&me=2026-01-01&sort=structure
Наблюдение: кредиты от Банка России выросли в 4,4 раза до 315,8 млрд руб. (+344,8%), тогда как средства клиентов сократились на 12,5% до 2,80 трлн руб., в том числе корпоративные депозиты — на 32,7%. Одновременно объем выпущенных долговых ценных бумаг упал на 58,2% до 32,0 млрд руб., а субординированный долг — на 41,5% до 100,5 млрд руб. Это означает заметное перераспределение в сторону кратко-/среднесрочного рыночного и ЦБ-фондирования при снижении рыночного долгосрочного долга.
На стороне активов наиболее значимо сокращение кредитного портфеля: минус 34,4% до 2,25 трлн руб., главным образом за счет финансовых организаций (-90,0%) и частично нефинансовых (-14,4%). При этом просроченная задолженность в кредитном портфеле выросла на 285% до 350,0 млрд руб., а резервы по кредитам – более чем вдвое (-383,5 млрд руб. против -180,6 млрд руб.).
Интерпретация: данные указывают на одновременное ужесточение риск-профиля (рост NPL и резервов) и де-кредитование отдельных сегментов при опоре на фондирование ЦБ и межбанковский рынок; оценка устойчивости такой структуры требует отдельного анализа сроков и стоимости пассивов.
https://ovanex.org/bank_balance.php?regn=1978&mb=2025-01-01&me=2026-01-01&sort=structure
IPO B2B-РТС: редкий старт на слабом рынке
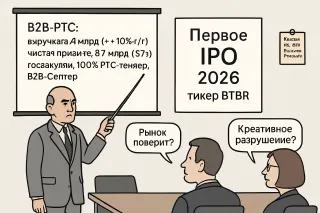
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.
На этом фоне ДВБ выглядит более «чистым» и прибыльным локальным игроком: при активах 60,2 млрд руб. его капитал вырос на 3,9%, до 15,1 млрд руб., а чистая прибыль за год увеличилась на 47,1%, до 1,51 млрд руб. Это позволяет рассматривать сделку прежде всего как инструмент усиления присутствия МКБ на Дальнем Востоке и работы с существующей клиентской базой, а не как способ быстрого ремонта консолидированного баланса. Решение о выкупе акций по 10,35 руб. при рыночной цене 7,6–8,3 руб. создаёт для инвесторов краткосрочный арбитражный стимул, но ограничение в 10% от стоимости чистых активов (до ~38 млрд руб.) делает эффект точечным.
ДВБ - https://ovanex.org/bank_balance.php?regn=843
МКБ - https://ovanex.org/bank_balance.php?regn=1978