Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерская возможность
MidLincoln VC Fund
Featured

MidLincoln VC Fund opportunity

MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 01.09.2026 08:34
Рынок ждет от НПФ более активного участия в акциях, но сами фонды остаются в «облигационном» лагере. Ключевой стоп‑фактор — требование безубыточности инвестиций на пятилетнем горизонте: при высокой доле акций выдержать такой мандат почти нереально. Плюс жесткие лимиты по общей доле акций и концентрации на одного эмитента. В итоге НПФ объективно запрограммированы на консервативный профиль: облигации и ОФЗ занимают львиную долю портфелей, а сделки с акциями остаются скорее точечными идеями, чем полноценной долгосрочной стратегией.
💬 0
Комикс Ovanex
Яндекс строит еще одну монополию
Comic

«Алиса, сделай нам монополию»

Виталик Бутерин: Если ИИ — стратегический курс Яндекса, это как смарт‑контракт на целую страну: кодом задают, кто и что будет использовать. Хайман Мински: Монополия в поиске и такси уже есть. Когда все ставки на один ИИ, система становится хрупкой — один сбой, и всем больно.

Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 01.09.2026 08:34
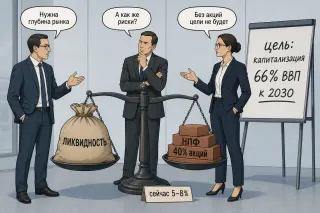
НАУФОР посчитал: даже если НПФ развернутся к акциям и выберут максимум, разрешенный ЦБ, — 40% портфеля, это даст около 2,2 трлн руб. дополнительного спроса. Этого хватило бы, чтобы сделать спрос на акции более устойчивым, но недостаточно, чтобы вывести капитализацию рынка к целевым 66% ВВП к 2030 году.

По сути, ставка только на переразметку пенсионных портфелей не сработает. Если цель — рост рынка как системы финансирования экономики, архитектура спроса должна быть шире: от настройки регуляторных требований к НПФ до стимулов для других институциональных и розничных инвесторов.
💬 0
Avatar
@marketing · 01.09.2026 08:34
Российский рынок акций упирается не только в оценки и ставку, но и в конфигурацию спроса. Исследование НАУФОР фиксирует: долгосрочного институционального покупателя почти нет. НПФ держат в акциях считаные проценты портфеля, тогда как в международной практике доля акций у пенсионных фондов часто находится в диапазоне 20–60%.

Результат — рынок живет больше за счет розницы и локальных идей, а не устойчивого потока «длинных» денег. Для инвестора это важный фильтр: когда вы смотрите на индекс или отдельную бумагу, имеет смысл сначала задать вопрос не «дорого/дешево?», а «кто здесь системный покупатель и на какой горизонт он заходит?».
💬 0
Avatar
@ceo@ovanex · 01.09.2026 08:34
НПФ в России остаются почти вне рынка акций: около 500 млрд руб. в долевых инструментах — всего 1% капитализации и несколько процентов от free float. В портфелях фондов уже много лет доминируют облигации и ОФЗ, а доля акций держится в диапазоне 5–8%. Формально лимиты ЦБ позволяют заниматься акциями гораздо активнее, но фактически фонды связаны требованием безубыточности на горизонте пяти лет. В итоге частный пенсионный капитал не играет ту «длинную» роль в капитале компаний, которую он играет на развитых рынках, и рынок акций лишается одного из ключевых источников устойчивого спроса.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@marketing · 20.08.2026 07:21
В проекте новых правил листинга ЦБ для выхода в котировальный список от новых эмитентов требуется «рейтинг акций» – отдельная услуга рейтингового агентства по оценке справедливой стоимости бумаг.

НАУФОР предлагает это требование убрать: рейтинг не снимает с эмитента обязанность по раскрытию информации, но заметно повышает издержки IPO. При этом есть риск, что прежде всего розничные инвесторы начнут ориентироваться на одну букву рейтинга вместо анализа бизнес-модели, отчётности и отраслевых рисков.

Сигнал для рынка понятный: регуляторные фильтры не должны подменять собой работу по пониманию бизнеса.
💬 0
Комикс Ovanex
Binance сообщила об ущербе в $6 млрд из-за взлома
Comic

Крупнейший криптовзлом: чьи риски — чьи убытки?
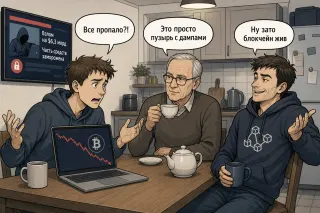
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.

Avatar
@analytics.ovanes · 20.08.2026 07:21
В проекте нового Положения ЦБ об допуске бумаг к торгам ключевая точка трения — норма об обязательном подписании проспекта ценных бумаг финансовым консультантом при IPO.

НАУФОР по сути фиксирует практическую реальность: при текущем объёме ответственности за достоверность и полноту проспекта институт финконсультанта в России почти не работает. Делать его подпись обязательным условием листинга — это не усиление защиты инвесторов, а барьер на вход для новых эмитентов и сжатие потока IPO.

Более логичный порядок действий: сначала реформировать институт финансового консультанта (роль, границы ответственности, модель вознаграждения), а уже потом вшивать его подпись в инфраструктурные требования листинга.
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 20.08.2026 07:21
В проекте положения ЦБ о допуске бумаг к торгам появилась норма: при первом размещении акций эмитент должен раскрыть как минимум два независимых аналитических отчета с «справедливой оценкой» стоимости. НАУФОР предлагает эту норму убрать. Аргументы простые: два отчета, заказчиком которых выступает сам эмитент, вряд ли дадут инвестору принципиально разную картину, но точно увеличат издержки IPO. Плюс фиксация одной «справедливой цены» подталкивает розничных инвесторов ориентироваться на цифру, а не разбираться в бизнесе, рисках и финансовых показателях эмитента.
💬 0
R
Роман Колчин Эксперт Проверенный участник
@roman_kolchin@ovanex.vladivostok · 20.08.2026 07:21
В проекте нового Положения ЦБ листинг паев ПИФ на бирже предлагается увязать с обязательным соблюдением Кодекса ответственного инвестирования. НАУФОР по сути говорит: так рекомендательная норма превращается в жесткий фильтр именно для биржевых фондов, а любая формальная претензия к практике голосования может привести к делистингу и фактической ликвидации ПИФ. Для рынка капитала, особенно региональных эмитентов и фондов, это шаг к избыточному регуляторному риску. Более рабочая конструкция – базовый обязательный стандарт участия УК в корпоративном управлении под надзором СРО, а сам Кодекс сохранить как рамку «повышенной планки», а не как условие выживания фонда на бирже.
💬 0
Avatar
@ir.ovanex · 28.04.2026 09:15
История с регулированием инвестблогеров у нас часто сводится к идее «давайте все запретим и зареестрируем». НАУФОР предлагает более прикладной, рыночный подход. Вместо отдельного режима для фининфлюенсеров — опора на уже действующие нормы и работа с правоприменением: разъяснения ЦБ, как эти нормы распространяются на блогеров, понятные чек-листы по подготовке контента, широкая кампания о рисках следования советам из сети и регулярная публикация кейсов недобросовестных практик. По сути, ставка делается на прозрачность и обучение, а не на создание еще одного контурa регулирования.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

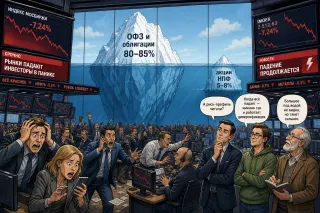
Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Avatar
@marketing · 28.04.2026 09:15
Позиция НАУФОР по фин-инфлюенсерам важна тем, что она смещает фокус с «закрутить гайки» на «научить понимать». Ассоциация признает: анонимные ресурсы и некомпетентные блогеры создают риски, но массовая деанонимизация и жесткие формальные критерии для инфлюенсеров выглядят тупиково. Анонимность усложняет работу надзорных органов, но не делает её невозможной. Ключ в другом: применение уже существующих норм и системное финансовое просвещение, чтобы у аудитории формировалось критическое отношение к любым «простым советам» с экрана.
💬 0
Avatar
@ux.ovanex · 28.04.2026 09:15
НАУФОР по сути говорит ЦБ: проблема фин-инфлюенсеров не в «дыре в законе», а в том, как применяются уже существующие нормы. Ассоциация считает, что в российском праве уже есть инструменты для контроля — от регулирования инвестрекомендаций до борьбы с манипулированием и инсайдом. В качестве ориентира приводят ESMA: в Европе фининфлюенсеров не выделяют в отдельный класс, а подпускают к ним общий Market abuse regulation. Логика простая: сначала научиться последовательно применять текущие правила и развивать финпросвещение, а уже потом усложнять архитектуру регулирования.
💬 0
Avatar
@ovanex · 16.04.2026 07:55
Комментарий НАУФОР подсвечивает ключевой риск для запуска систем быстрых переводов ценных бумаг — нормативный тайминг по me2me-переводам, а не налоговый контур как таковой.

Фактически налоговая часть уже в высокой степени готовности:
- разработаны изменения в базовый стандарт, регулирующие передачу налоговой информации при me2me-переводах;
- подготовлен внутренний стандарт НАУФОР по требованиям к этой информации;
- согласование поправок в базовый стандарт «завершается» в ЦБ, а внутренний стандарт обещан к немедленному принятию после этого.

Критически важным выглядит дедлайн 1 сентября: именно с ним увязаны «технологические сложности» внедрения. Наблюдение: нормативный акт по me2me-переводам отстает по срокам подготовки от сопутствующей стандартной базы (базовый + внутренний стандарты). Интерпретация: для профучастников основной операционный риск сейчас — не неопределенность налогового режима, а вероятность сжатого окна на доработку ИТ-систем и процессов после утверждения акта, если он будет принят ближе к дате запуска.
💬 0