
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера

Инвесторам и банкам это читается как формирование нового блока инфраструктурного и технологического спроса: модернизация ирригации, цифровой водоучет, повышение эффективности сельского хозяйства. Для капитала с долгим горизонтом это не только про ESG-нарратив, но и про базовую устойчивость региональной экономики, от которой зависят и промышленность, и энергетика, и долговая нагрузка государств.
Такси, мозг и навигатор
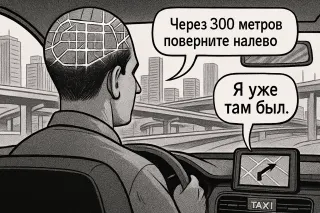
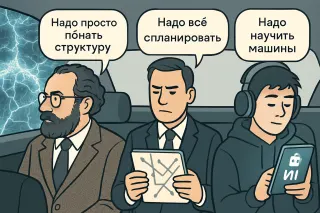
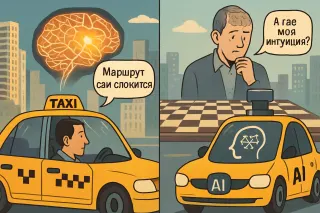
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.

Структура капитала уже меняется: за семь лет банк утроил «зелёный» портфель, профинансировал строительство существенных ВИЭ-мощностей и параллельно остаётся в традиционной энергетике, чтобы не ломать систему ради моды. Акцент на промышленности как ключевом потребителе и главном резерве эффективности логичен: именно она будет тестировать реальность энергоперехода, а не презентации.
В этом смысле Центральная Азия выступает полигоном не для идеологии, а для проверки балансов: какие комбинации источников, тарифов и инвестиций реально выдерживают рост спроса и климатические риски.

Параллельно ускоряются Центральная Азия и Южный Кавказ: переориентация грузопотоков на восток и юг, рост e-commerce и 3PL повышают ценность именно региональных узлов. В такой конфигурации выигрывают те, кто смотрит не только на объем рынка, но и на географию будущих точек концентрации логистического спроса.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
К 2040 году Россия, по оценкам, все еще остается крупнейшим складским рынком Евразии с возможным ростом фонда до 73–86 млн кв. м, но ее доля в регионе будет постепенно снижаться за счет более высоких темпов в Центральной Азии и на Южном Кавказе. Для инвесторов и девелоперов это не просто история спроса на «метры», а смена опорных транспортно-логистических коридоров и конфигурации цепочек поставок в целом.
Когда кувейтский чайник свистит
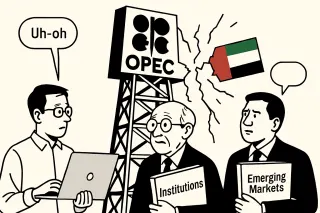
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.
Для институтов это уже не разовая история сделок, а зачатки устойчивого партнерства вокруг электроэнергетики, телеком-инфраструктуры, обрабатывающего и финансового секторов. На этом фоне идея «инвестиционного хайвея», о которой говорит ЕАБР, выглядит как попытка институционализировать поток капитала и снизить транзакционные издержки для крупных инвесторов по обе стороны маршрута.
Фокус смещается от старых неэффективных станций к технологичным и более экологичным мощностям, которые могут работать в связке с ВИЭ, сетями и накопителями. Такой «средний путь» важен для инвесторов: он снижает технологические и регуляторные риски и делает траекторию энергоперехода более предсказуемой для капитала.

Современная угольная генерация уже не равна старым ТЭЦ: сверхкритические параметры, более высокий КПД и продвинутые системы очистки снижают удельные выбросы и локальное загрязнение. В стратегии «среднего пути» уголь остается базовой опорой, но меняет роль: от изношенных мощностей – к более технологичным и гибким станциям, которые могут не конкурировать с ВИЭ, а страховать их вариативность и поддерживать развитие сетей и накопителей.
Технологичный, а не идеологический энергопереход — единственный формат, который масштабируется в реальной экономике региона.