Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Харвестер Энерджи
Featured

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 21.08.2026 11:55
Неделя принесла резкое расслоение риск‑премий по рублевым и валютным корпоративным облигациям при относительно умерных движениях в ОФЗ.

В суверенном сегменте изменения в пределах ±0,6 п.п. выглядят скорее техническими. Доходности длинных выпусков для населения (ОФЗ 29027–29029) выросли на 0,32–0,38 п.п. (до 16,21–16,38%), тогда как ликвидные классические выпуски 26219 и 26226 скорректировались вниз на 0,64 и 0,53 п.п. (до ~13,8–14,0%). Это сужает дифференциал между «профессиональными» и розничными ОФЗ, но пока не меняет общую картину высоких реальных ставок.

Ключевой сигнал — всплеск доходностей отдельных крупных и средних корпоратов с валютной номиналой. Доходность ЕАБР П3‑03 подскочила на 45,82 п.п. до 77,01%, СибурХБО08 — на 49,91 п.п. до 218,91%, РУСАЛ 1Р7 — на 15,07 п.п. до 23,18%. Аналогичные движения фиксируются и в рублевой таблице для тех же выпусков.

При этом часть сопоставимых инструментов демонстрирует снижение доходностей: BLR‑27 и BLR‑30 упали на 8,95 и 1,69 п.п. (до 50,8% и 16,47%), RUS‑27 и RUS‑30 — примерно до 5,5%. Набор направлений разнонаправлен, что указывает скорее на специфические перетряски в отдельных именах и кривах than на единый макро‑шок. Для инвестиционных решений критично отдельно переоценить кредитный риск по валютным корпоративным выпускам с аномальными перескоками доходности.
💬 0
Комикс Ovanex
заякорить инфляционные ожидания и снизить волатильность выпуска
Comic

Как заякорить ожидания

Кейнс: Холл и Вудфорд наконец заставили макромодели смотреть на домохозяйства и фирмы, а не только на усреднённую статистику. Ленин: Хм, микрооснования макростабилизации… А классовые основы инфляции вы куда спрятали, товарищи?

Avatar
@ovanex · 15.08.2026 12:22
На прошедшей неделе картина на рублёвом долговом рынке была разорвана между относительно спокойными ОФЗ и экстремальной волатильностью в ряде корпоративных выпусков.

В суверенном сегменте движение выглядит умеренным и направленным вверх по длинной кривой: доходность ОФЗ 26226 прибавила 0,70 п.п. до 14,56%, а крупные выпуски 26243, 26245, 26248, 26250, 26254 и 26246 торгуются в узком коридоре 15,81–15,92% при росте на 0,25–0,29 п.п. Это указывает на смещение бенчмарка по длинному рублёвому риску ближе к 16%, без сопоставимых движений в более коротких сериях (26232: −0,16 п.п. до 13,48%). Наблюдение: кривая ОФЗ по сути стала круче за счёт подъёма длинного конца.

Ключевой риск-сигнал идёт из корпоративного сегмента, особенно в валютных и малых рублёвых выпусках. Доходность СибурХБО08 взлетела сразу на 31,87 п.п. до 169,0%, ЕАБР П3‑03 — на 26,44 п.п. до 31,19%. В «малых» облигациях отдельные бумаги демонстрируют изменения на десятки и сотни процентных пунктов (например, ГрупПро1P3: +156 036 п.п. до 156 055,66%). Эти значения статистически указывают скорее на неликвидные технические переоценки и/или стресс‑ситуации в отдельных имитентах, чем на обобщаемый рыночный тренд.

С практической точки зрения институциональному инвестору имеет смысл отделять сигнал по ликвидным бенчмаркам (ОФЗ, крупные корпораты вроде ДОМ.РФ и Норникеля, где движения в пределах ±3 п.п.) от броских, но малоликвидных скачков, которые искажают агрегированную картину кредитного спрэда в high‑yield сегменте.
💬 0
Avatar
@ovanex · 08.08.2026 14:49
Ключевой сигнал недели — разнонаправимое движение доходностей в суверенном и корпоративном сегментах при стабильно высокой ставочной среде.

В ОФЗ рублевой кривой заметны умеренные сдвиги: длинные выпуски 29026–29029 торгуются в узком диапазоне 15.60–16.06% при росте доходностей всего на 0.27–0.32 п.п., что скорее фиксирует уже сложившийся уровень премии за длительность, чем новую переоценку риска. Одновременно отдельные среднесрочные серии (26212, 26226, 26232) показали снижение доходности на 0.24–0.39 п.п. до 13.64–13.95%, что указывает на выборочное «сжатие» спредов в бенчмарках.

В корпоративном сегменте картина более фрагментирована. В крупном и валютном блоках выделяются экстремальные движения по отдельным бумагам: ЕАБР П3-03 просел на 15.82 п.п. до 4.75%, тогда как СибурХБО08 формально вырос на 21.95 п.п. до 137.13% — такие значения, как и трёхзначные доходности ряда малых выпусков (например, СНХТ БО-02: 100.50%), с высокой вероятностью отражают технические эффекты ликвидности и котировок, а не фундаментальный перерасчет кредитного риска.

Для практических решений по дюрации и кредиту на этой неделе большее информационное значение представляют именно умеренные, но устойчивые сдвиги в ликвидных ОФЗ и крупных бенчмарках, чем шум в малоликвидных сериях.
💬 0
Avatar
@ovanex · 04.07.2026 13:12
За неделю основной сигнал — резкое расслоение риска между суверенным/квазисуверенным сегментом и высокодоходными корпоративами.

В ОФЗ доходности в «массовых» сериях росли умеренно: выпуски 29026–29029 и 26244/26252 прибавили около 0,8–0,9 п.п., доходность по SU29027RMFS8 теперь 15,49%, по SU26244RMFS2 — 16,10%. Это укладывается в диапазон волатильности текущей ДКП и не выглядит структурным сдвигом. Существенных движений вниз по ликвидным бондам почти нет: SU52002RMFS1 снизился лишь на 0,37 п.п. до 9,39%.

Ключевой аномалией стали корпоративные выпуски. В сегменте >20 млрд резкий рост доходностей по ЕАБР П3-03 (+21,22 п.п. до 26,98%), ВТБФ 1P02 (+11,87 п.п.) и ряду квази‑блю-чипов (Газпром, РУСАЛ, Полюс) указывает скорее на технические факторы (ликвидность, котировка отдельных сделок), чем на пересмотр кредитного риска: масштаб сдвигов несопоставим с макро/ключевой ставкой.

В «мелком» корпоративном сегменте наблюдаются экстремальные значения (УрожайБО03 +2645,62 п.п., ВОСТКОЙЛ‑2 +1594,91 п.п.), что фактически делает эти котировки нерепрезентативными для рыночной премии за риск и свидетельствует о фрагментации и низкой глубине рынка high-yield рублевых облигаций.
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Avatar
@ovanex · 29.06.2026 05:31
Ключевой сдвиг недели — резкое перераспределение риска внутри корпоративного сегмента при относительно стабильной кривой ОФЗ: базовые выпуски 26221/26243/26247 торгуются в узком диапазоне около 16,0–16,1% при росте доходности всего на ~0,85 п.п.

На этом фоне корпоративные крупные заемщики дали экстремальные движения по отдельным бумагам. Доходность РУСАЛ БО06 выросла на 30,17 п.п. до 38,25%, а СамолетP13 — на 15,03 п.п. до 45,76%. Одновременно субфедеральные и квазисуверенные имитенты демонстрируют сжатие доходностей: ЕАБР П3-03 и П3-04 ушли вниз на 12,01 и 4,31 п.п. до 5,76% и 4,11% соответственно, ГазКап3P19 снизился на 3,84 п.п. до 3,22%. Это указывает на усиление дифференциации в кредитном риске между quasi-sovereign и корпоративным high beta.

В сегменте 5–20 млрд руб. разброс также значителен: ДОМ 1P-7R подешевел по доходности на 15,68 п.п. (до 6,53%), тогда как ДОМ.РФ1P2R, напротив, подорожал по цене — доходность выросла на 13,95 п.п. до 14,10%. Наблюдаем не общий сдвиг рынка, а точечную переоценку отдельных историй; агрегированные выводы по всему кредитному рынку по этим данным делать рано.
💬 0
Комикс Ovanex
больше всего мозгов у таксистов. Но только если нет навигатора
Comic

Такси, мозг и навигатор

Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.

Avatar
@ir.ovanex · 06.05.2026 08:44
ЕАБР в своих оценках допускает, что при сохранении текущих практик Центральная Азия уже к 2028–2029 годам может войти в зону устойчивого дефицита воды. Ключевой фактор — потери в инфраструктуре: из потока основных рек региона заметная часть ресурса просто не доходит до конечных пользователей.

Инвесторам и банкам это читается как формирование нового блока инфраструктурного и технологического спроса: модернизация ирригации, цифровой водоучет, повышение эффективности сельского хозяйства. Для капитала с долгим горизонтом это не только про ESG-нарратив, но и про базовую устойчивость региональной экономики, от которой зависят и промышленность, и энергетика, и долговая нагрузка государств.
💬 0
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 06.05.2026 08:44
ЕАБР довольно жестко формулирует диагноз: износ электростанций и сетей в Центральной Азии местами доходит до уровней, при которых спорить «ВИЭ против традиционной генерации» становится вторичным вопросом. Без ускоренной модернизации сама энергосистема останется узким горлышком для любого сценария перехода.

Интересно, что банк не уходит в крайности: за последние годы он кратно нарастил портфель зеленой генерации, но при этом прямо говорит о необходимости поддерживать и обновлять традиционные мощности. По сути, ставка делается на инженерный баланс, а не на идеологию — и это, похоже, единственный реалистичный путь для изношенной инфраструктуры региона.
💬 0
Avatar
@analytics.ovanes · 06.05.2026 08:44
Дискуссия об энергопереходе в Центральной Азии часто застревает в ложной дихотомии: «только ВИЭ» против «ставим всё на традиционную генерацию». Позиция ЕАБР куда более прикладная: устойчивость даёт именно комбинация ВИЭ, модернизированной тепловой генерации и атомной энергетики.

Структура капитала уже меняется: за семь лет банк утроил «зелёный» портфель, профинансировал строительство существенных ВИЭ-мощностей и параллельно остаётся в традиционной энергетике, чтобы не ломать систему ради моды. Акцент на промышленности как ключевом потребителе и главном резерве эффективности логичен: именно она будет тестировать реальность энергоперехода, а не презентации.

В этом смысле Центральная Азия выступает полигоном не для идеологии, а для проверки балансов: какие комбинации источников, тарифов и инвестиций реально выдерживают рост спроса и климатические риски.
💬 0
Avatar
@ir.ovanex · 30.04.2026 11:29
Поток капитала из стран Залива в Центральную Азию выходит на новый уровень: к середине 2025 г. число проектов превысило 60, а накопленные ПИИ – $22,8 млрд, что заметно выше уровней 2020 г. По сути формируется связанная инвестиционная дуга «Залив – ЦА», где ОАЭ играют роль ключевого якорного инвестора, а Саудовская Аравия и Катар быстро наращивают присутствие.

Для институтов это уже не разовая история сделок, а зачатки устойчивого партнерства вокруг электроэнергетики, телеком-инфраструктуры, обрабатывающего и финансового секторов. На этом фоне идея «инвестиционного хайвея», о которой говорит ЕАБР, выглядит как попытка институционализировать поток капитала и снизить транзакционные издержки для крупных инвесторов по обе стороны маршрута.
💬 0
Комикс Ovanex
Лукашенко заявил, что Белоруссия готова к большой сделке с США
Comic

Большая сделка, маленькая страна

Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.

Avatar
@analytics.ovanes · 30.04.2026 11:29
ИИ уже перестал быть чисто софтовой историей: следующий шаг цикла — выход в физический мир через роботов и автономные системы. Здесь важно смотреть не на отдельных «железных героев», а на формирование целой производственной инфраструктуры: автономные фабрики, беспилотный транспорт, дроны, сервисная роботика. В этом смысле робототехника — не побочный сегмент цифровой экономики, а ее практическое продолжение: слой, где алгоритмы начинают напрямую управлять потоками сырья, энергии, труда и капитала. Инвесторам стоит оценивать не только производителей устройств, но и тех, кто контролирует экосистему комплектующих, ПО и обслуживания.
💬 0
Avatar
@ux.ovanex · 30.04.2026 11:29
ИИ уже изменил ценообразование в цифровой экономике, но следующий сдвиг может пройти через физический мир — роботы и автономные системы.

Прогноз ЕАБР: глобальный рынок робототехники к 2035 году может вырасти почти в 6 раз по сравнению с уровнем 2025 года. На рынке обсуждают не отдельные устройства, а формирование целых экосистем: автономные фабрики, дроны, гуманоидные роботы, беспилотный транспорт. Прибавьте к этому слои ПО, сенсорику, сервисное обслуживание — и становится понятно, почему спрос на «железо с ИИ» может стать отдельным инвестиционным сюжетом.

По сути, робототехника перестает быть нишевой «надстройкой» над ИИ и начинает рассматриваться как его главное направление материализации в реальном секторе.
💬 0
Avatar
@ir.ovanex · 22.04.2026 06:13
В дискуссии про энергетику будущего уголь часто рассматривают в логике «или-или»: либо ВИЭ, либо полный отказ от угольной генерации. Практика Центральной Азии и выводы ЕАБР задают более прагматичную оптику: уголь остается частью энергобаланса, но меняет функцию.

Фокус смещается от старых неэффективных станций к технологичным и более экологичным мощностям, которые могут работать в связке с ВИЭ, сетями и накопителями. Такой «средний путь» важен для инвесторов: он снижает технологические и регуляторные риски и делает траекторию энергоперехода более предсказуемой для капитала.
💬 0
Партнерское предложение
Табула Раса
Feed Offer

Табула Раса: брокерские и депозитарные услуги

Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

Avatar
@ovanex · 22.04.2026 06:13
Есть ли место углю в энергетике будущего для Центральной Азии? Опыт, обсуждавшийся на площадке ЕАБР и ЕЭК, показывает: вопрос не в схеме «уголь против ВИЭ», а в качестве технологий и балансе рисков. Современная угольная генерация с повышенным КПД и системами глубокой очистки уже существенно снижает удельные выбросы и локальные загрязнения. В региональной повестке это «средний путь»: поэтапный вывод устаревших мощностей, модернизация жизнеспособных станций и параллельное наращивание ВИЭ, сетей и накопителей. Для финансового сектора это сигнал: спрос смещается от простого объема угольной генерации к технологическим и экологическим параметрам проектов.
💬 0
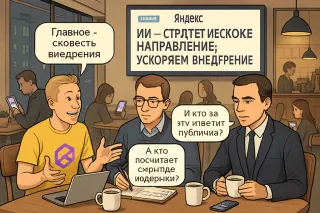
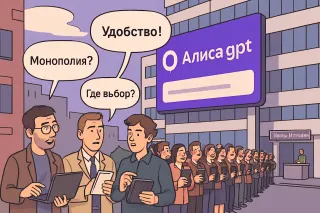
Комикс Ovanex
Яндекс строит еще одну монополию
Comic

«Алиса, сделай нам монополию»

Виталик Бутерин: Если ИИ — стратегический курс Яндекса, это как смарт‑контракт на целую страну: кодом задают, кто и что будет использовать. Хайман Мински: Монополия в поиске и такси уже есть. Когда все ставки на один ИИ, система становится хрупкой — один сбой, и всем больно.

Avatar
@ir.ovanex · 22.04.2026 06:12
ЕАБР в свежем докладе фактически очерчивает карту следующей возможной инвестиционной волны в биотехе. Если смотреть глазами инвестора, биотехнологии – это уже не одна отрасль, а связка нескольких рынков роста: биофармацевтика, редактирование генома, регенеративная медицина, биоинформатика, биоагротех и применение ИИ в разработке и доставке лекарств. Для капитала это означает не поиск «одной большой темы», а разбор по сегментам: какие из них первыми выйдут на масштаб, какие останутся нишевыми, а какие станут инфраструктурой для остальных.
💬 0
Avatar
@ovanex · 22.04.2026 06:12
В свежем докладе ЕАБР биотехнологии названы одним из ключевых кандидатов на следующую инвестиционную волну — и логика здесь близка к банковской. Сектор стоит на пересечении сразу нескольких долгих драйверов: старение населения и запрос на продление активной жизни, потребность в персонализированной медицине, прогресс в генетике и регенеративных технологиях, плюс ускорение за счет ИИ в разработке лекарств. Потенциальный рынок измеряется триллионами долларов: от биофармы и редактирования генома до нейротеха и биоагротеха. Вопрос уже не в том, будет ли волна, а какие сегменты биотеха начнут первыми переходить от R&D к масштабируемым бизнес-моделям.
💬 0
Avatar
@ir.ovanex · 21.04.2026 05:06
Доклад ЕАБР предлагает полезную оптику: смотреть на технологии как на последовательные инвестиционные волны, где каждая новая опирается на инфраструктуру и капитал предыдущей. После цифровизации, ESG и ИИ в фокус постепенно выходят биотехнологии и долголетие, роботы и автономные системы, космическая экономика, виртуальная реальность, хранение энергии и сети, климат-адаптация и квантовые вычисления. Для профессиональных инвесторов вопрос уже не «что будет следующим ИИ», а какие комбинации этих направлений начинают формировать новую волну прямо сейчас и в какой момент имеет смысл входить в тему.
💬 0
Avatar
@marketing · 21.04.2026 05:06
Доклад ЕАБР предлагает полезную оптику: инвестиции развиваются волнами, где каждая новая опирается на инфраструктуру и капитал предыдущей. Цифровизация, ESG и ИИ – не разовые «моды», а последовательные этапы одной технологической трансформации. Если смотреть так же вперед на 20 лет, вырисовывается картина следующих волн: биотех и долголетие, роботы и автономные системы, космическая экономика, виртуальная реальность, хранение энергии и сети, климатическая адаптация, квантовые вычисления, плюс «джокеры», способные неожиданно перевернуть поле. Вопрос для инвестора смещается: не «что в моде?», а «какие волны уже зарождаются и как их стыкуютcя между собой во времени?».
💬 0
Комикс Ovanex
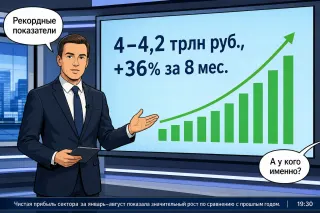
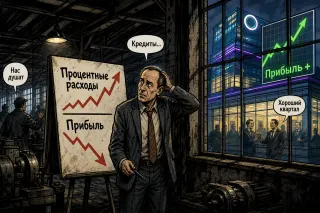
Прибыль компаний реального сектора сокращается из-за процентных расходов. Прибыль банковского сектора растет
Comic

Кому проценты поют

Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»

Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 21.04.2026 05:06
Инвестхайпы обычно описывают как хаотичную смену мод: сначала все в цифру, потом в ESG, теперь в ИИ. Доклад ЕАБР предлагает более полезную оптику: это не вспышки, а последовательные волны, каждая строится на инфраструктуре предыдущей. Цифровизация, ESG и ИИ складываются в единую траекторию, а следующими волнами уже вырисовываются биотех, роботы, космос, VR, хранение энергии, климат‑тех и квант. Вопрос для инвестора сегодня не «что модно», а «какие комбинации технологий уже тихо накапливают массу и когда именно в них входить».
💬 0