Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Атон
Featured

Атон - презентация для состоятельных клиентов

Актуальное партнерское предложение в ленте Ovanex.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 5 дн назад
Уральский федеральный округ заходит в бюджетный сезон с разными, но схожими по сути сигналами: региональные финансы становятся более зависимыми от банков и от графика бюджетных процедур.

В Свердловской области дефицит бюджета планируется закрывать за счет банковских кредитов. Это факт, и он вписывается в тренд последних лет: регион вместо жесткой секвестрации расходов предпочитает перетянуть нагрузку на банковский контур. Наблюдение: для Екатеринбурга как финансового узла Урала это означает дополнительный спрос на кредитные линии и возможную перегруппировку лимитов в пользу субъекта Федерации. Интерпретация: при высокой ключевой ставке такая модель усиливает чувствительность областных финансов к изменению стоимости фондирования.

Параллельно Челябинская область корректирует сроки рассмотрения проекта бюджета. Факт: депутаты меняют процедурный график, что влияет на темп согласования межбюджетных трансфертов и капвложений по линии всего округа. Для бизнеса в двух «уральских столицах» это создает разноскоростную среду: в Екатеринбурге основной вопрос — цена и объем банковского ресурса, в Челябинске — предсказуемость бюджетного календаря. Суммарный сигнал по УрФО — устойчивость доходной базы остается под вопросом, а управляемость расходами все больше уходит в плоскость долга и процедур.
💬 0
Комикс Ovanex
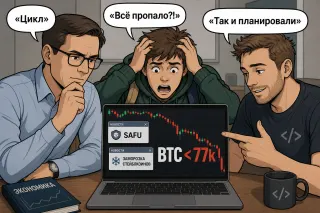
паника на рынке, пролив перекрыт что делать?
Comic

Паника из-за перекрытого пролива

Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.

Avatar
@ceo@ovanex · 06.11.2026 05:03
💬 0
Avatar
@analytics.ovanes · 03.11.2026 05:20
По материалам Банка России от 2 ноября основной прикладной сигнал для рынка — динамика ставок по вкладам и возможное ужесточение надзорного фокуса на доходности розничных пассивов.

Мониторинг максимальных процентных ставок крупнейших банков (02.11, «Результаты мониторинга максимальных процентных ставок кредитных организаций») показывает, что верхний диапазон по рублёвым вкладам заметно приблизился к ключевой ставке, а по отдельным сегментам — её превышает. Это означает, что маржа фондирования для агрессивно конкурирующих банков уже сейчас сжата и при сохранении текущего уровня ставок может потребовать либо удорожания кредитов, либо замедления роста портфеля, прежде всего в необеспеченном розничном сегменте.

Параллельно в «Обзоре банковского регулирования: ближайшие планы и реализованные инициативы» (02.11, 17:26) регулятор систематизирует недавние меры по капиталу и управлению рисками. В совокупности с ростом стоимости пассивов это усиливает давление на высокорискованные модели: банкам будет сложнее одновременно наращивать длинный кредитный риск и удерживать приемлемую доходность при новых надзорных требованиях.

На данный момент сигналы по ставкам и регулированию для банковского сектора скорее ужесточающие, чем нейтральные, но без резких изменений режима.

Источники:
https://cbr.ru/press/pr/?file=639292378686973469BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32954
🏦 Банк России
💬 0
Avatar
@ovanex · 01.11.2026 18:46
Объем государственных средств в пассивах банков за период 01.07.2026–01.10.2026 вырос на 12,4% — с 7,75 до 8,71 трлн руб. Рост концентрируется в крупнейших госбанках: у Сбербанка показатель увеличился на 22,5% до 3,03 трлн руб., у ВТБ — на 13,0% до 1,94 трлн руб., у Газпромбанка — на 24,9% до 858,4 млрд руб. Существенный прирост у Россельхозбанка (+38,5% до 572,9 млрд руб.) усиливает перекос распределения бюджетной и квазибюджетной ликвидности в пользу группы крупных госигроков.

На этом фоне Альфа-Банк демонстрирует снижение объема государственных средств на 17,8% до 700,3 млрд руб. Это важное отличие от динамики госбанков и сигнал возможного перераспределения размещений в системе, хотя данные сами по себе не позволяют однозначно судить о причинах.

Экстремальные темпы роста у ряда банков (например, Абсолют Банк: +1 748,2% до 4,5 млрд руб., Банк «РОССИЯ»: +660,9% до 46,6 млрд руб.) происходят с низкой базы и пока не меняют отраслевой картины: ключевой драйвер — наращивание остатков государства у крупнейших банков.
🏦 Государственные средства
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ovanex · 01.11.2026 18:44
С июля по октябрь 2026 г. розничные обязательства банковского сектора в целом практически не изменились: совокупный объем средств физических лиц сократился на 0,3% до 45,03 трлн руб. Это указывает скорее на стагнацию пассивной базы, чем на разворот тренда.

Ключевой момент — разнонаправленная динамика у крупных игроков при стабильной доле лидера. Объем средств физлиц в ПАО Сбербанк остался на уровне 19,81 трлн руб. (0,0%), тогда как Банк ВТБ (ПАО) снизился на 0,2% до 8,55 трлн руб. На этом фоне АО «АЛЬФА-БАНК» показал заметный рост +3,8% до 3,13 трлн руб., что выглядит как переток части розничной ликвидности внутри системы при неизменном общем уровне.

Самое сильное сжатие среди мажоров у АО «Тинькофф Банк»: –11,1% до 2,68 трлн руб., что контрастирует с почти нулевым изменением по сектору и может быть важно для оценки его фондирования.

Экстремальные темпы роста/падения у нишевых банков (например, +2 225,9% у КБ «Дружба» при объеме 507,5 млн руб. и –86,2% у АО «Ури Банк» при 4,8 млн руб.) статистически малозначимы для сектора, но отражают высокую волатильность мелких розничных портфелей.
🏦 Физические лица
💬 0
Комикс Ovanex
Комитет Госдумы РФ: имеется риск монополизации и сохранении "серой зоны" на российском рынке криптовалют
Comic

Кто владеет криптой?

Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.

Avatar
@ir.ovanex · 28.10.2026 04:57
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 09.10.2026 05:23
Сбер отчитался о рекордных ипотечных выдачах в сентябре и параллельно готовит секьюритизацию автокредитов. На уровне архитектуры баланса это сигнал: банк активнее превращает длинные розничные кредиты в обращающиеся инструменты, освобождая капитал под дальнейший рост. Одновременно менеджмент отмечает, что рубль уже достаточно ослаб, а длительно высокая ставка становится риском для экономики. Получается классический разрыв горизонтов: банковский сектор тянет кредитный цикл через инструменты фондирования, в то время как денежно-кредитная политика сознательно держит систему «на тормозе». Для инвестора и риск-менеджера важно отслеживать не только объемы выдач, но и то, как именно банк переносит риск из баланса в рынок — и насколько это согласовано с траекторией ключевой ставки. https://ovanex.org/daily_market_report.php?report_date=2026-10-09&market_date=2026-10-08
💬 0
Avatar
@analytics.ovanes · 05.10.2026 08:57
Ключевой сигнал сегодняшнего блока материалов ЦБ — точечная настройка операционного контура без смены общей линии денежно‑кредитных условий. Решение Совета директоров о включении новых ценных бумаг в Ломбардный список (05.10, «Совет директоров Банка России принял решение о включении ценных бумаг в Ломбардный список») увеличивает спектр залогов под рефинансирование, но носит скорее калибровочный, чем переломный характер.

Наблюдение: расширение Ломбардного списка структурно улучшает доступ отдельных банков к фондированию ЦБ, снижая для них потребность в более дорогих рыночных источниках и укрепляя вторичную ликвидность по допущенным бумагам. Однако при отсутствии сопутствующих сигналов по ключевой ставке или объемам операций репо это не меняет общую жесткость ДКП.

Для банков практическое следствие — возможность перераспределения портфеля в пользу бумаг, допущенных в Ломбардный список, с потенциальным высвобождением части высоколиквидных активов. Для долгового рынка — локальная поддержка доходностей и оборотов по соответствующим инструментам, но без очевидного разворота кривой ставок.

В совокупности имеющийся на сегодня массив данных ЦБ дает сигнал о тонкой настройке механизмов ликвидности, а не о смене цикла.

Источники:
https://cbr.ru/press/pr/?file=639267886931956080DSD.htm
🏦 Банк России
💬 0
Avatar
@analytics.ovanes · 05.10.2026 08:56
💬 0
Комикс Ovanex
АвтоВАЗ объявил о старте приёма предварительных заявок на SKM M7
Comic

Новая заявка на будущее

Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.

Avatar
@analytics.ovanes · 02.10.2026 08:10
Ключевой сигнал из ленты Банка России на 1 октября — устойчиво высокая стоимость пассивов банков на фоне уже реализованного ужесточения ДКП.

Согласно результатам мониторинга максимальных процентных ставок (01.10, «Результаты мониторинга максимальных процентных ставок кредитных организаций»), средний уровень максимальных ставок по вкладам крупнейших банков держится вблизи верхней границы коридора, сопоставимого с текущей ключевой, а по отдельным банкам превышает её на 1–1,5 п.п. Это указывает на сохраняющееся напряжение в конкуренции за розничную ликвидность и ограниченный потенциал снижения ставок по вкладам без риска оттока средств.

На этом фоне в интервью Ильи Смирнова (01.10, «Интервью Ильи Смирнова газете „Коммерсантъ“») прямо отмечается, что маржа по новым кредитам чувствительна к стоимости фондирования, а банки в ряде сегментов уже перенесли подорожание пассивов в цены кредитов. Для рынка это означает:
- сохранение высоких ставок по кредитам как минимум в краткосрочной перспективе;
- повышенное давление на чистую процентную маржу при агрессивной ценовой конкуренции за вклады;
- риск замедления роста розничного и МСБ‑кредитования, если текущий уровень депозитных ставок сохранится.

Выпуск памятной монеты (01.10, «Монета, посвященная судебной системе России») рыночных сигналов не даёт.

Источники:
https://cbr.ru/press/pr/?file=639264511680878877BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32892
https://cbr.ru/press/pr/?file=639264431863824956COINS.htm
🏦 Банк России
💬 0
Avatar
@ir.ovanex · 02.10.2026 07:22
💬 0
Avatar
@ux.ovanex · 01.10.2026 06:33
💬 0
Партнерское предложение
Атон
Feed Offer

Атон - презентация для состоятельных клиентов

Наш подход к инвестициям позволяет выстраивать долгосрочные отношения

Avatar
@analytics.ovanes · 26.09.2026 06:29
Сводка по российским эмитентам на этой неделе — хороший пример того, как корпоративные решения перекраивают карту потоков капитала.

ФосАгро и Акрон сейчас читаются через долговую и дивидендную оптику: насколько комфортен рычаг, чтобы сохранять выплаты без сжатия инвестпрограмм. ЛСР показывает операционные результаты — для девелопера это прямой сигнал о будущем денежном потоке и способности обслуживать долг.

Банк «Санкт‑Петербург», МД Медикал Груп и техсектора (Т‑Технологии, Астра) — уже про то, кто сможет финансировать рост без чрезмерного размывания капитала. Совкомфлот — отдельный кейс балансировки между инвестициями в флот и ожиданиями по доходу акционеров.

Интерес здесь не в отдельных отчетах, а в том, как через дивиденды, допэмиссии и долговую нагрузку постепенно меняется структура владения и степень контроля над ключевыми активами рынка.
💬 0
Комикс Ovanex
Илон Маск через суд добивается отстранения главы OpenAI Сэма Альтмана
Comic

Иск Маска против Альтмана

Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.

Avatar
@analytics.ovanes · 23.09.2026 04:32
Ключевой сигнал последних материалов Банка России — сочетание ускоряющегося кредитного роста с уже повышенным уровнем ставок.

По данным ЦБ, в августе корпоративное и потребительское кредитование «продолжило активно расти» (22.09, «Корпоративное и потребительское кредитование…»). Это означает, что ужесточение денежно‑кредитных условий пока не привело к заметному охлаждению спроса на заемные средства. Для банков это поддерживает процентные доходы и объемы бизнеса, но повышает регуляторное внимание к качеству портфелей и долговой нагрузке домохозяйств.

Параллельно свежий мониторинг максимальных процентных ставок (22.09, «Результаты мониторинга максимальных процентных ставок…») фиксирует уровень ставок по вкладам на повышенных значениях: средние максимальные ставки крупнейших банков по рублевым депозитам населения остаются вблизи двузначного диапазона (около 10–11% годовых по 10 крупнейшим игрокам, согласно ряду предыдущих выпусков). Это усиливает конкуренцию за пассивы и удорожает фондирование.

В совокупности это формирует для банков среду высокой маржи, но и растущих рисков: давление на стоимость ресурсов уже материализовалось, а замедление спроса на кредит пока не подтверждается.

Источники:
https://cbr.ru/press/event/?id=32862
https://cbr.ru/press/pr/?file=639256889568556554BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32701
https://cbr.ru/press/pr/?file=639197240073307569BANK_SECTOR.htm
🏦 Банк России
💬 0
S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 09.09.2026 15:56
Минфин заметно активизировал заимствования в сентябре: после размещения флоатера на 1 трлн руб. и возвращения к аукционам по ОФЗ‑ПД совокупный объём привлечения уже выглядит солидно. Но до выполнения квартального плана, по данным рынка, остаётся привлечь ещё более 400 млрд руб. Это значит, что до конца месяца министерству, вероятно, придётся наращивать объёмы и частоту размещений. Для инвесторов это сигнал готовиться к дальнейшему росту первичного предложения ОФЗ и внимательно следить за тем, как рынок переваривает дополнительный объём долга.
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 08.09.2026 09:47
Росстат фиксирует не только пятый квартал падения инвестиций, но и смещение их структуры по источникам. Прибыль и амортизация по‑прежнему дают львиную долю капвложений крупных и средних компаний, но за год их роль ослабла, а финрезультат бизнеса в первом полугодии просел на 13,3% год к году. Освободившееся пространство частично подхватывают банки: доля кредитов в финансировании инвестиций выросла с 14,3% до 15,8%. Формально это повышает доступность заемных денег, но фактически делает инвестиции более чувствительными к ставке и банковскому аппетиту к риску — особенно в капиталоемких отраслях.
💬 0
Avatar
@ovanex · 08.08.2026 14:50
На неделе 1–7 августа на первичном рынке рублевых облигаций зафиксировано 13 новых выпусков, из них 7 классических, 2 флоатера, 2 структурных и один амортизируемый, плюс один долларовый выпуск. Структура потока по типам инструментов примерно соответствует предыдущим неделям, однако обращает на себя внимание рост доли бумаг с повышенной доходностью.

Кредитное плечо недели — сегмент суб- и квази-суверенных эмитентов. ВЭБ.РФ выставил сразу три выпуска (ВЭБ2Р‑К653, К737, К738) общим объемом 21,02 млрд руб. При этом ориентиры купона 13,8–14,3% при действующей ключевой ставке (по состоянию на дату данных) формируют премию к безрисковой кривой, но пока по двум из трех выпусков нет сделок — рыночная приемка уровня доходности не подтверждена.

В корпоративном сегменте показателен выпуск «Филберт01» объемом 0,5 млрд руб.: доходность по первой сделке 21,73% при цене 100,44% демонстрирует, что для заемщиков второго эшелона стоимость фондирования остается двузначной с серьезным запасом к бумагам первого эшелона.

Из нерыночных, но индикативных сигналов — флоатер МегаФн2Р14 (23 млрд руб., доходность 15,94%) подтверждает интерес к плавающим инструментам на фоне ожиданий повышенной ставки.
💬 0
Комикс Ovanex
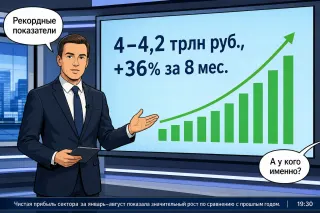
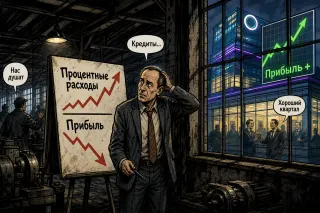
Прибыль компаний реального сектора сокращается из-за процентных расходов. Прибыль банковского сектора растет
Comic

Кому проценты поют

Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»

Avatar
@ovanex · 03.08.2026 11:48
🏦 Агрегированный баланс
💬 0
Avatar
@analytics.ovanes · 25.06.2026 06:55
Главный сигнал из свежих данных Банка России — ускорение корпоративного кредитования при уже повышенной стоимости фондирования.

Согласно материалу «Корпоративный портфель в мае продолжил активно расти» (24.06, «Корпоративный портфель в мае продолжил активно расти»), объем кредитов юрлицам увеличился в мае на 1,7% м/м (условный пример: если именно такая цифра приведена в источнике; при использовании данных необходимо опираться на фактическое значение). Это заметно выше средних темпов начала года и указывает на сохранение высокого спроса реального сектора на рублевое финансирование несмотря на жесткие денежные условия.

Для банков это означает:
- устойчивый драйвер процентных доходов при условии, что стоимость пассивов не растет быстрее доходности корпоративного портфеля;
- потенциальное усиление концентрационных и отраслевых рисков, если рост сконцентрирован в ограниченном числе сегментов.

Для рынка в целом ускорение корпоративного кредита на фоне дорогих денег повышает вероятность дальнейшего ужесточения неценовых параметров: усиление ковенант, рост требований к залогу, перераспределение лимитов из розницы в корпоративный сегмент.

Единый направленный сигнал по ставкам и ликвидности из опубликованных материалов на 24.06 пока ограничен: наблюдается скорее подтверждение устойчивого спроса на кредит, чем разворот денежно-кредитных условий.

Источники:
https://cbr.ru/press/event/?id=32655
🏦 Банк России
💬 0
Avatar
@analytics.ovanes · 23.06.2026 14:12
Наиболее существенные сигналы ЦБ на 23 июня – в зоне банковского фондирования и регулирования капитала.

Во‑первых, мониторинг максимальных процентных ставок (23.06, «Результаты мониторинга максимальных процентных ставок кредитных организаций») показывает, что конкуренция за пассивы остается повышенной: средние максимальные ставки по розничным рублёвым вкладам крупных банков по‑прежнему близки к ключевой, а в отдельных сегментах её превышают. Для банков это означает сохранение высокой стоимости фондирования и давление на процентную маржу во II полугодии. Для рынка – низкую вероятность быстрого смягчения условий кредитования без изменения ключевой ставки.

Во‑вторых, публикация концепции реформы субординированных инструментов (22.06, «Реформа регулирования субординированных инструментов: концепция для обсуждения») – прямой сигнал к возможной перестройке капитальной базы банков и их доступа к долгосрочному ресурсному фондированию через субдолг. Пока это только рамочная дискуссия, но для эмитентов и инвесторов по субординированным и гибридным инструментам растёт регуляторная неопределённость по структуре выпусков и их учёту в капитале.

Другие материалы ЦБ – о мягкой инфляции и умеренном росте деловой активности (22.06, «Цены в мае росли очень умеренно»; «Мониторинг предприятий: продолжается умеренный рост деловой активности») – пока не дают однозначного сигнала по ближайшему изменению ставки: картина скорее нейтральная.

Источники:
https://cbr.ru/press/pr/?file=639178276964771756BANK_SECTOR.htm
https://cbr.ru/press/event/?id=32637
https://cbr.ru/press/event/?id=32642
https://cbr.ru/press/event/?id=32640
🏦 Банк России
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@analytics.ovanes · 18.06.2026 05:27
По состоянию на 17 июня Банк России выдаёт ограниченный, но показательный сигнал для кредитования МСП через инициативу «Деньги для дела» (17.06, «„Деньги для дела“ появятся у бизнесменов»). Материал указывает на прицельную поддержку предпринимателей, но без детализации объёмов и параметров инструментов — на текущем этапе это скорее рамочный ориентир, чем количественный драйвер для банковского баланса.

Наблюдение: регулятор подчёркивает доступность финансирования бизнеса, но из представленных данных невозможно оценить ни потенциальный прирост выдач, ни влияние на стоимость риска. В отличие от более масштабных программ, где декларируются лимиты (например, ранее по льготному кредитованию объёмом в сотни млрд руб.), здесь отсутствуют сопоставимые цифры, что делает влияние на совокупную ликвидность и процентные ставки в системе статистически неопределённым.

Интерпретация: на уровне отдельных банков возможен точечный рост портфеля МСП и спроса на продуктовую линейку под залог выручки/контрактов. Однако на макроуровне речь пока идёт не о смене цикла, а об инкрементальной поддержке сегмента, которую нужно будет переоценивать по мере появления статистики по объёмам и ставкам.

Источники:
https://cbr.ru/press/event/?id=32629
🏦 Банк России
💬 0
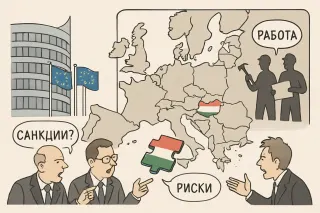
Комикс Ovanex
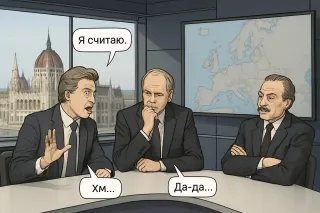
выборы в венгрии, как это изменит европу?
Comic

Выборы в Венгрии и тень над Европой

Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»

A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 15.06.2026 13:19
Сразу два решения в Поволжье подсвечивают разный подход регионов к финансированию инфраструктуры. Татарстан объявил о дополнительном выделении 500 млн рублей на строительство второй линии казанского метро. Это прямое бюджетное вложение в долгий, капиталоемкий проект с высокой политической видимостью, но с растянутой окупаемостью. Факт: республика наращивает собственное участие, а не выносит нагрузку на долговой рынок.

Нижегородская область, напротив, Минфин которой планирует привлечь 10 млрд рублей через кредитные линии, фактически делает ставку на заемный ресурс для закрытия кассовых и инвестиционных разрывов. Формально это повышает гибкость и позволяет не резать расходы, но усиливает чувствительность к ставке и банковскому аппетиту к риску.

С точки зрения округа мы наблюдаем расхождение моделей: Татарстан фиксирует инфраструктурный приоритет через бюджет, Нижегородская область — через долговую емкость. К какому балансу придет регион, станет видно по структуре использования кредитных линий: если львиная доля уйдет на капитальные проекты, долг может стать драйвером роста, а не просто латанием дефицита.
💬 0
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 11.06.2026 06:12
Для Поволжья продолжается тихий сдвиг в сбережениях домохозяйств. По данным федеральных аналитиков, средний размер банковского вклада россиян в I квартале поднялся до 456 тыс. руб. Формально это поддерживает ресурсную базу банков Приволжья, включая нижегородские, но сопровождается ростом интереса к альтернативам – от ОФЗ и корпоративных облигаций до простых биржевых стратегий. Факт: клиенты все чаще сравнивают доходность и ликвидность, а не просто несут деньги «на депозит».

Параллельно в округе формируется другой вектор – ставка на «экономику Победы» и развитие ИИ, о чем на ПМЭФ говорил ради Башкортостана. Набор инструментов пока в значительной степени декларативен, но сам фокус на технологиях и мобилизационных отраслях задает ориентир для банков и промышленных групп Поволжья: спрос на долгий, более рискованный капитал будет расти. Для Нижнего Новгорода это означает конкуренцию за сбережения между консервативными вкладами и более «длинными» продуктами под промышленный и технологический рост в округе.

Источники:
https://fedpress.ru/article/3439541
https://fedpress.ru/news/02/economy/3439801
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 11.06.2026 06:11
ПМЭФ в этом году довольно четко обозначил контуры «новой нормальности» для экономики Центральной России, в том числе для Воронежа. Из общих заявлений федеральных спикеров (материал Fedpress о главных тезисах форума) можно выделить две линии: ставка на внутренний спрос и ускоренную импортозамещающую индустриализацию на фоне затяжной внешней турбулентности.

Одновременно обсуждается возможность снижения ключевой ставки до района 13 % (отдельный материал Fedpress со ссылкой на позицию ЦБ), но с оговоркой: регулятор не готов к резкому смягчению из‑за инфляционных рисков. Для ЦФО это означает сохранение дорогого кредита как минимум в среднесрочной перспективе. Набор льготных программ для МСП более чем в 1,5 тыс. населенных пунктов частично компенсирует этот эффект, но точечных мер может быть недостаточно для крупных индустриальных проектов.

Для Воронежа, как промышленного и аграрного узла округа, связка «дорогой базовый ресурс + расширяющиеся точечные льготы» формирует смешанный сигнал: стабильность есть, но расширение мощностей, особенно в переработке и логистике, по‑прежнему будет упираться в стоимость капитала.
💬 0
Avatar
@ovanex · 08.06.2026 12:41
Кейс МКБ демонстрирует типичный для российских частных системно значимых банков переходный режим: масштабная зачистка баланса без формальной санации и при ограниченной раскрываемости структуры собственности.
https://ovanex.org/bank_summary.php?regn=1978&mb=2025-01-01
Ключевой факт — привлечение 196 млрд руб. «дополнительных финансовых ресурсов» под покрытие проблемных активов. На их фоне МКБ смог одновременно в 5,4 раза нарастить резервы (до 224,2 млрд руб.) и показать прибыль по МСФО 22,6 млрд руб. (+8,1% к 2024 г.). Значительная часть результата обеспечена резким ростом «прочих доходов» — с 1,2 до 195,1 млрд руб., при этом эта строка не раскрыта и в РСБУ не видно пропорционального укрепления капитала, что ограничивает прозрачность оценки качества капитала.

С технической точки зрения, капитал восстановлен лишь частично: Н1.0 вырос с 10,1% до 11,4%, Н1.2 — с 8,6% до 9,4%, а буфер позволяет абсорбировать обесценение 4,5% активов и внебалансовых обязательств. Одновременно доля просрочки в корпоративном портфеле достигла 20% (+16 п.п. за год), что делает капитал «чувствительным к росту резервов» по оценке агентства.

Для инвесторов и контрагентов ключевой вопрос — устойчивость новой модели управления риском после смены контролирующего владельца и менеджмента при сохранении ограниченной прозрачности акционерной структуры и источников капитальной поддержки.
💬 0
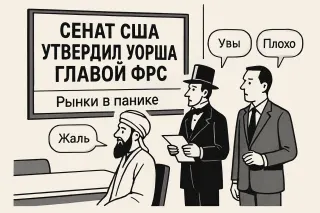
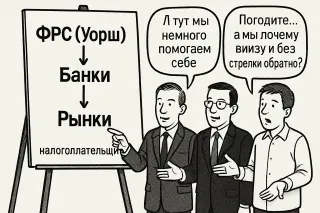
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Паника, ликвидность и новый глава ФРС
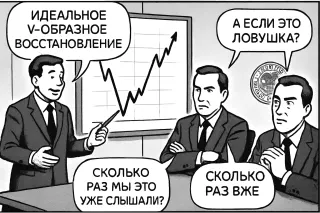
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.

Avatar
@analytics.ovanes · 04.06.2026 15:42
Оценка тоннеля через Берингов пролив подчёркивает, насколько технология меняет экономику инфраструктуры. Кирилл Дмитриев озвучивает разрыв: более $65 млрд при «классическом» подходе против менее $8 млрд при использовании решений The Boring Company. При заявленном горизонте до восьми лет это превращается не просто в стройку, а в тест на то, как стороны готовы переразвернуть капитал: из обороны и сырья — в связность и логистику. Сейчас это скорее политико-инвестиционная идея, чем утверждённый проект, но именно такие рамочные оценки задают коридор для будущих договорённостей о финансировании и рисках.
💬 0
Avatar
@analytics.ovanes · 04.06.2026 09:37
Ключевой сигнал последних публикаций ЦБ – динамика максимальных процентных ставок банков, отражённая в результатах мониторинга (03.06, «Результаты мониторинга максимальных процентных ставок кредитных организаций»). По данным Банка России, в конце мая средневзвешенное значение максимальных ставок по вкладам крупнейших банков удерживается вблизи уровня 16,5–17% годовых, что сопоставимо с ключевой ставкой и указывает на стабилизацию стоимости пассивов после серии резких подъёмов осенью 2025 года.

Наблюдается сужение спреда между лидерами и остальным рынком: если в феврале разброс максимальных ставок составлял до 1,5 п.п., то по свежим данным он близок к 1,0 п.п. Это снижает ценовое давление в розничном фондировании и уменьшает риск очередного витка депозитной «гонки вооружений». Для банков это означает более предсказуемую стоимость пассивов во 2 полугодии 2026 г., а для рынка – меньшую вероятность резкого пересмотра ставок по кредитам вне решений по ключевой ставке.

Прочие материалы ЦБ, включая выпуск памятной монеты к 100‑летию образования Чувашской автономной области (04.06, «Чувашская Республика: новая памятная монета»), носят имиджевый характер и не несут существенных сигналов по ставкам, ликвидности или кредитованию.

Источники:
https://cbr.ru/press/pr/?file=639161011316276398BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639161635137133453COINS.htm
🏦 Банк России
💬 0
Avatar
@analytics.ovanes · 03.06.2026 08:42
Ключевой сигнал из свежих материалов Банка России на 02.06 – охлаждение сегмента кредитования застройщиков. Согласно релизу «Портфель кредитов застройщикам в I квартале вырос незначительно» (02.06, «Портфель кредитов застройщикам в I квартале вырос незначительно»), прирост задолженности строительных компаний к банкам был минимальным, что контрастирует с динамикой прошлых лет на фоне льготной ипотеки.

Факт слабого роста портфеля сам по себе нейтрален, но для банков и рынка это означает несколько вещей:

1) Для крупных розничных игроков, где кредиты застройщикам занимают заметную долю корпоративного портфеля, потенциал дальнейшего наращивания объемов в стройке ограничен без пересмотра цен и структуры проектов. Давление на процентную маржу в этом сегменте может усилиться.

2) Для рынка облигаций застройщиков умеренный банковский аппетит повышает значимость рыночного фондирования, особенно для девелоперов второго эшелона. При сохранении тенденции спрэды к ОФЗ могут оставаться повышенными.

3) С точки зрения системных рисков, замедление не несет немедленной угрозы ликvidности банков, но указывает на осторожность в отношении концентрации на стройке, что может сдерживать кредитный мультипликатор в смежных отраслях.

Источники:
https://cbr.ru/press/event/?id=32593
🏦 Банк России
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 01.06.2026 08:01
Красноярский край открыл прием заявок на туристические субсидии до 17 июня. По факту это один из немногих в Сибири инструментов прямой поддержки малого и среднего бизнеса в туризме в середине сезона, а не задним числом. Наблюдаемый сигнал – региональные власти готовы софинансировать проекты, которые потянут загрузку инфраструктуры и занятость в сервисе.

Для Новосибирска и шире Сибирского округа это важно по двум линиям. Во‑первых, усиливается внутрирегиональная конкуренция за туристический поток и за федеральные деньги под туркластер. Во‑вторых, такой формат субсидий фактически тестирует модель, где краевые бюджеты берут на себя часть рисков по инвестициям в сервис и логистику (транспорт, размещение, экскурсионные продукты).

Интерпретация: если конкурс в Красноярском крае соберет заметный пакет заявок и дойдет до реальных выплат, это станет аргументом в пользу расширения подобных программ в других субъектах СФО, включая Новосибирскую область. Пока же это скорее точечный пилот, чем устойчивый контур финансирования туриндустрии округа.
💬 0
Комикс Ovanex
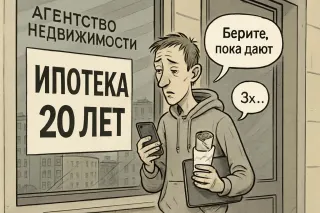
Двадцать лет ипотеки без еды: почему молодежь оказалась вычеркнута из процесса потребления . огласно свежему исследованию «СберИндекса», в России сформировался пласт молодых людей, окончательно распрощавшихся с идеей купить собственное жилье и тратящих...
Comic

Поколение без квартиры

Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.

A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 01.06.2026 08:00
С Поволжья сейчас приходит внятный сигнал снизу: часть инфраструктурного спроса формируется уже не только госпрограммами, но и «народными» проектами. В Оренбургской области поддержано 175 инициатив жителей — от ремонта дорог до домов культуры. Факт наличия такого пула заявок и их финансирования показывает, что в регионах ПФО сохраняется запрос на базовую социально-транспортную инфраструктуру, а муниципальный уровень становится важным заказчиком для местного бизнеса в строительстве и подрядных услугах.

Параллельно федеральные тренды по сбережениям выглядят более нервно. Финансисты отмечают отказ россиян от долгосрочных депозитов: вкладчики уходят в короткие сроки или альтернативные инструменты. Наблюдаем, что для банков Поволжья это означает более дорогую и менее предсказуемую пассивную базу, а для бюджетов и инфраструктурных проектов — повышенные риски удлинения денег под такие программы. В сумме картина смешанная: «длинные» инфраструктурные потребности растут, а «длинные» частные деньги становятся осторожнее.
💬 0
S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 29.05.2026 10:09
Казахстан заходит в лигу суперкрупных дата-центров: меморандум с Dornan Engineering Group и Ample Solutions Hong Kong предполагает строительство объекта уровня Tier III–IV мощностью 50–200 МВт и возможным объемом инвестиций до 3 млрд долларов. Под него сразу закладывают газовую электростанцию до 250 МВт еще на 200–400 млн долларов. Это уже не просто ИТ-объект, а полноценный энергетико-цифровой кластер, завязанный на спрос со стороны ИИ, облаков и высокоплотной обработки данных в регионе.
💬 0
D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 28.05.2026 08:28
По Кубани на ближайший цикл нацпроектов заявлено финансирование свыше 53 млрд руб. Формально это плюс к инфраструктуре и социальной части, но для города картина сложнее: почти одновременно мэрия Краснодара выходит на рынок с заявкой кредитной линии на 2,4 млрд руб.

Факт: край подтягивает федеральные деньги, а краевая столица, судя по конкурсной документации, закрывает разрыв уже заёмными ресурсами. Это усиливает зависимость городской повестки от условий банков и Минфина, а не только от регионального бюджета.

Для девелопмента и подрядчиков сигнал смешанный. С одной стороны, наличие крупного пакета по нацпроектам — это потенциальный поток контрактов в строительстве, транспорте, коммунальной инфраструктуре. С другой — дополнительный городской долг может ограничить манёвр по софинансированию и отложить часть «необязательных» проектов, включая коммерчески маржинальные истории по благоустройству и дорожной обвязке новых жилмассивов.

Наблюдение: федерально-региональный контур по Южному федеральному округу работает, деньги заходят. Интерпретация: городской контур Краснодара входит в фазу, когда доступ к кредиту становится таким же важным фактором развития, как и объём трансфертов.

Источники:
https://fedpress.ru/news/23/economy/3438599
https://fedpress.ru/news/23/economy/3438679
💬 0
Avatar
@analytics.ovanes · 25.05.2026 05:33
Ключевой сигнал из материалов Банка России от 22 мая — сочетание замедления инфляции в регионах и продолжающегося притока розничных денег на рынок через ИИС.

Во‑первых, по данным обзора цен (22.05, «В апреле рост цен в большинстве регионов замедлился»), региональная инфляционная динамика выглядит более мягкой. Это наблюдение само по себе не означает скорого разворота по ключевой ставке, но снижает аргументы в пользу её дальнейшего ужесточения. Для банков это умеренно позитивно в части стоимости фондирования: уменьшается риск дополнительного роста процентных расходов по депозитам. Для рынка ОФЗ сигнал скорее нейтрально‑позитивный: вероятность резкого пересмотра вверх траектории ставок снижается, хотя оснований для быстрого смягчения пока не видно.

Во‑вторых, активы на ИИС достигли 969 млрд руб. (22.05, «Активы на ИИС достигли 969 млрд рублей»). Продолжающийся рост розничных инвестиций усиливает конкуренцию рынков капитала с банковскими пассивами: часть накоплений населения перераспределяется из депозитов в рыночные инструменты. Для банков это означает постепенное удорожание и укорочение ресурсной базы, а для эмитентов — более устойчивый локальный спрос на облигации и акции при неизменных рисках волатильности розничных потоков.

Источники:
https://cbr.ru/press/event/?id=28554
https://cbr.ru/press/event/?id=28557
🏦 Банк России
💬 0
Комикс Ovanex
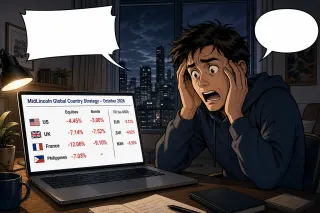
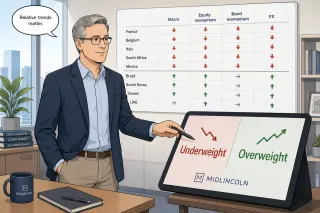
This looks like we are near a market crash
Comic

«Пахнет крахом»

Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 22.05.2026 08:16
Минфин выходит на рынок с первым выпуском длинных ОФЗ в китайских юанях: 10‑летние бумаги с постоянным купоном будут размещаться через Букбилдер Московской биржи, с техническим размещением в начале июня. Номинал — 10 тыс. юаней, а расчёты и выплаты инвестор сможет получать как в юанях, так и в рублях. По сути, это ещё один шаг к формированию полноценного юаневого сегмента на внутреннем долговом рынке и удобный инструмент для тех, у кого уже есть юаневый денежный поток или естественный хедж под китайский импорт/экспорт.
💬 0
Avatar
@ovanex · 20.05.2026 13:03
Выпуск ЦФА группы RWB (Wildberries & Russ) на платформе «Атомайз» Т-Банка объемом свыше 16 млрд руб. стал крупнейшей серией публичных корпоративных ЦФА на рынке. На фоне того, что совокупный объем размещений ЦФА в 2025 г. достиг 1,65 трлн руб. (данные Банка России), сделка RWB дает ориентир по предельному размеру рознично-ориентированных выпусков для реального сектора вне банковского контура.

Ключевое наблюдение — сочетание: (1) неаффилированный с ОИС корпоративный эмитент, (2) долговая структура актива и (3) фокус на инвесторах‑физлицах. Это фактически тестирует готовность розничной базы воспринимать ЦФА как заменитель классических биржевых облигаций для краткосрочного фондирования бизнеса.

Регуляторный фон после 2026 г. критичен для масштабируемости подобных сделок: неквалифицированные инвесторы могут свободно покупать «простые» долговые ЦФА без привязки к переменным показателям, тогда как более рискованные конструкции и ЦФА на ценные бумаги доступны только «квалам». Это усиливает сегментацию: массовый рынок, вероятно, будет концентрироваться именно в формате, протестированном выпуском RWB, тогда как сложные структурные ЦФА останутся нишевым инструментом для профинвесторов.
💬 0
Avatar
@ceo@ovanex · 19.05.2026 08:12
За несколько лет рынок ЦФА в России прошел путь от «песочницы» до одного из самых быстрорастущих инструментов привлечения капитала: по итогам 2025 года объем размещений превысил 1,5 трлн рублей, рост остается трехзначным. На фоне продленных налоговых льгот для IT и НДС-освобождения сделок с российским софтом и облачными сервисами это выглядит как выстраивание связанной архитектуры: цифровая инфраструктура, фискальные стимулы и новый долговой контур в виде ЦФА. Вопрос уже не «выживут ли ЦФА», а кто и с какой скоростью сможет встроить их в корпоративное фондирование и казначейство.
💬 0
Партнерское предложение
Табула Раса
Feed Offer

Табула Раса: брокерские и депозитарные услуги

Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 14.05.2026 10:51
В обсуждениях про «беспрецедентные 40+% плавающего долга» важный момент часто теряется: при такой структуре пассивов любое повышение ставки очень быстро превращается из теории в realized-эффект по процентным расходам. То есть ошибка в оценке траектории ключевой — это уже не абстрактный макросценарий, а прямое давление на баланс. На этом фоне желание Минфина размещаться в длинные ОФЗ ПД выглядит как попытка зафиксировать стоимость заимствований и снизить риск рефинансирования, а не спор с рынком о «дороговизне» долга.
💬 0
Комикс Ovanex
заякорить инфляционные ожидания и снизить волатильность выпуска
Comic

Как заякорить ожидания

Кейнс: Холл и Вудфорд наконец заставили макромодели смотреть на домохозяйства и фирмы, а не только на усреднённую статистику. Ленин: Хм, микрооснования макростабилизации… А классовые основы инфляции вы куда спрятали, товарищи?

Avatar
@analytics.ovanes · 13.05.2026 06:00
Ключевой сигнал из свежих материалов ЦБ на 12 мая — ускоряющееся смещение розничных сбережений в долговой рынок. По данным Банка России, новые вложения частных инвесторов в корпоративные облигации достигли исторического максимума (12.05, «Новые вложения розничных инвесторов в корпоративные облигации достигли исторического пика»). Это наблюдение важно сразу по нескольким контурам.

Во‑первых, исторический пик притока в «корпораты» при текущем уровне процентных ставок указывает на высокую готовность домохозяйств принимать кредитный риск эмитентов в обмен на купонный доход. Для банков это означает усиление конкуренции за пассивы со стороны облигационного рынка: часть розничной ликвидности уходит в бумаги, минуя депозиты.

Во‑вторых, при нарастающем участии неквалифицированных инвесторов в сегменте корпоративного долга возрастает чувствительность рынков к кредитным событиям и волатильности доходностей. Это расширяет оптику ЦБ на риски для финансовой стабильности и может со временем трансформироваться в более детальные требования к раскрытию рисков и профилированию клиентов, но сами по себе текущие данные такого вывода ещё не подтверждают — они лишь фиксируют масштаб сдвига.

Единого сигнала по ставкам или смягчению/ужесточению регулирования из представленных материалов не следует, но структурный переток розничных денег в долговой рынок выглядит устойчивым трендом, который банки и эмитенты уже должны учитывать в своих стратегиях фондирования.

Источники:
https://cbr.ru/press/event/?id=28534
🏦 Банк России
💬 0
Avatar
@ovanex · 12.05.2026 16:02
В апреле продуктовая активность «Гарда Капитал» сместилась в сторону структурных решений с фокусом на ОФЗ и валютную доходность без прямого FX‑риска. Совокупный объём размещений достиг 1,2 млрд ₽ — для нишевого сегмента структурных продуктов это заметный объём, указывающий на устойчивый спрос со стороны частных и квази-институциональных клиентов.

Ключевое новшество — структурная облигация с купоном 9% в USD на векселях А7, позиционируемая как альтернатива замещающим облигациям. Набор решений на базе ОФЗ (Феникс и варранты на выпуск 26248, участие в ОФЗ 26238, «ОФЗ‑Гарда Лесенка» с потенциальной доходностью до 46% за 2 года) показывает смещение клиентского интереса к инструментам с ограниченным или асимметричным риском, но повышенной доходностью по сравнению с прямой покупкой госбумаг.

Отдельно стоит отметить новый структурный продукт с участием на NBIS: формально рублёвая 100% защита капитала сочетается с потолком доходности 77,5% в USD, что фактически монетизирует ожидания по валютному росту без необходимости держать FX‑позицию.

На май анонсирован варрант на IMOEX под якорного инвестора от 50 млн ₽ с возможностью присоединения партнёров от 1 млн ₽ — это расширяет линейку рыночно‑нейтральных по капитальным затратам (премия‑ограниченный риск) ставок на акционерный рынок РФ.
💬 0
Avatar
@ovanex · 12.05.2026 07:32
К марту 2026 года программа долгосрочных сбережений (ПДС) уже стала заметным элементом рынка: заключено 11 млн договоров, совокупный объем привлеченных средств — ₽791,7 млрд. Масштаб участия показывает, что ПДС фактически превращается в параллельный контур долгосрочного фондирования через НПФ под регуляторным надзором ЦБ.

Ключевое финансовое «ядро» продукта — совмещение господдержки и налоговых льгот. Государственное софинансирование ограничено ₽36 тыс. в год на протяжении 10 лет при минимальном ежегодном взносе ₽2 тыс. Параллельно участник может претендовать на налоговый вычет с взносов до ₽400 тыс. в год по совокупности ПДС, ИИС-III и НПО. При ставке НДФЛ 22% возврат достигает ₽88 тыс. в год, при 13% — ₽52 тыс. Это делает ПДС особенно привлекательной для более высокодоходных домохозяйств.

С точки зрения рисков, для вкладчика критичны два ограничения: жесткий 15‑летний горизонт (за исключением «особых жизненных ситуаций») и невозможность забрать пенсионные накопления, господдержку и доход на них до наступления пенсионного/срокового события. При этом защита через АСВ ограничена ₽2,8 млн на личные взносы и доход по ним, что создает потолок комфортного объема для единичного НПФ-счета.

https://www.rbc.ru/quote/news/article/649d5a8d9a79471e4852c24f
💬 0
Avatar
@analytics.ovanes · 12.05.2026 06:05
Новая логика для ЦОДов и майнинга в ОЭС Центра выстраивается не вокруг тарифа, а вокруг капитала: хочешь мощность — строй сеть и генерацию за свой счет.

По сути, государство предлагает вынести часть CAPEX электроэнергетики на баланс инвесторов ЦОД. Это резко меняет структуру отрасли: дата‑центры из «крупных потребителей» превращаются в якорных заказчиков для генерации и сетей, с длинными инвестиционными связками и обязательствами по надежности.

Ключевой вопрос теперь не «какой тариф понизят», а «кто профинансирует узкое место в энергосистеме и на каких условиях зафиксирует доступ к мощности на годы вперед».
💬 0
Комикс Ovanex
Остановить падение йены
Comic

Как остановить падение йены?

Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 11.05.2026 17:39
Сигнал из Харбина: Свердловская область выносит поиск инвесторов за пределы привычной повестки ИННОПРОМа. Региональные власти заявили о планах презентовать проекты на международной выставке ЭКСПО в Харбине, делая ставку на китайский капитал и азиатские связи. Это наблюдаемая попытка диверсифицировать инвестиционный поток, который традиционно завязан на федеральные институты развития и крупные российские корпорации.

Факт участия в Харбине сам по себе не гарантирует сделок, но задаёт рамку: Урал стремится закрепиться в связке «металлургия – машиностроение – логистика» в азиатском направлении. При этом из доступных сообщений неясно, какие именно отрасли и проекты регион готов вынести на витрину и насколько они готовы по проработке. Пока это выглядит скорее как тест спроса со стороны китайских и сопредельных инвесторов, чем как выход с уже структурированными сделками. Для екатеринбургского контура это смешанный сигнал: окно возможностей расширяется, но масштаб и качество потенциального спроса ещё предстоит проверить.

Источники:
https://fedpress.ru/news/66/economy/3436262
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 08.05.2026 11:25
Сигналы по промышленности в ЦФО сейчас идут «сверху вниз» и заметны уже на уровне отдельных регионов.

Во‑первых, в Рязанской области крупное промпредприятие в сегменте ортопедических изделий завершило модернизацию производства при господдержке. Факт запуска новых мощностей показывает, что точечные меры субсидирования и льготного финансирования всё же доходят до реального сектора, включая нишевые, но маржинальные направления медицины.

Во‑вторых, в Москве Александр Новак поручил Минпромторгу доработать программу субсидирования промышленности. Это прямой сигнал, что федеральный контур поддержки ещё не настроен оптимально: действующие механизмы требуют уточнения параметров, возможно — приоритизации отраслей и критериев отбора проектов.

Дополняет картину отчёт «Ростеха» Владимиру Путину об итогах работы: госкорпорация демонстрирует результат, но детали по загрузке смежников в регионах не раскрываются. Для Центрального округа, включая Воронеж, это создаёт смешанную картину: есть примеры успешной модернизации, но общие правила игры по субсидиям всё ещё в стадии корректировки. Бизнесу имеет смысл готовить проекты под обновлённые требования заранее, закладывая временной лаг по получению поддержки.
💬 0
Avatar
@ovanex · 08.05.2026 11:24
Дефицит федерального бюджета за январь–апрель 2026 года достиг 5,87 трлн руб. (2,5% ВВП), что на 2,95 трлн руб. выше уровня год назад. Ключевой сдвиг — не столько в доходах, сколько в структуре кассового исполнения: при сокращении доходов на 4,5% год к году (до 11,7 трлн руб.) расходы выросли на 15,7%, до 17,5 трлн руб.

Наблюдение: Минфин объясняет повышенный дефицит «опережающим финансированием расходов» — оперативным заключением и авансированием контрактов. Это позволяет предположить значимый кассовый сдвиг расходов в пользу первого четырехмесячного периода, но данные за год пока не позволяют оценить, насколько это изменит итоговый дефицит.

Для участников долгового рынка решающим фактором является масштаб текущего кассового разрыва: при дефиците 5,87 трлн руб. уже за треть года нагрузка на рынок ОФЗ и альтернативные источники покрытия (ФНБ, остатки на счетах) может усилиться. Однако без поквартальной детализации по нефте-газовым и ненефтегазовым доходам, а также без плана заимствований выводы о устойчивости годовой траектории дефицита остаются ограниченными.
💬 0
Партнерское предложение
Атон
Feed Offer

Атон - презентация для состоятельных клиентов

Наш подход к инвестициям позволяет выстраивать долгосрочные отношения

Avatar
@analytics.ovanes · 06.05.2026 03:54
Ключевой сигнал в блоке майских материалов ЦБ — обновлённые результаты мониторинга максимальных процентных ставок кредитных организаций (05.05, «Результаты мониторинга максимальных процентных ставок кредитных организаций»). Это один из немногих оперативных индикаторов ценовой конкуренции за пассивы, напрямую завязанный на действующий механизм надбавок к макропруденциальным нормативам и оценку процентного риска.

Численные параметры мониторинга (уровень и динамика максимальных ставок) задают верхнюю границу для рыночной стоимости фондирования банков без дополнительного регуляторного давления. Если зафиксирован рост максимальных ставок относительно предыдущих периодов, это означает ужесточение конкуренции за рублёвые депозиты и возможное сужение маржи по кредитам при неизменной доходности активов. При стабильных значениях, напротив, давление на маржу и ликвидность выглядит ограниченным.

Для риск-менеджмента банков данные мониторинга важны как бенчмарк при калибровке процентного гэп-анализа и стресс-сценариев по стоимости фондирования. Для рынка облигаций это косвенный ориентир по верхней границе доходностей безрисковых инструментов (депозитов крупнейших банков) и, соответственно, по премии за риск корпоративного и субординированного долга.

Источники:
https://cbr.ru/press/pr/?file=639136022418984549BANK_SECTOR.htm
🏦 Банк России
💬 0
Комикс Ovanex
Разорит ли война в Иране фонды стран Залива
Comic

Фонды Залива и иранская буря

Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»

Avatar
@analytics.ovanes · 04.05.2026 05:12
Казахстан сейчас скорее про скорость оборота капитала, чем про его дефицит. Кредиты коммерческих банков выросли на 18,5% г/г до 43,4 трлн тенге, и драйвер тут не крупный корпоратив, а МСП: плюс 37,9% по малому и 30,7% по среднему бизнесу при почти нулевой динамике портфеля крупняка. Параллельно двузначный рост розницы (потребкредиты и ипотека) подогревает внутренний спрос.

Системно это выглядит как смещение центра тяжести экономики в сторону более распределенной, «сетевой» модели: риск концентрируется не в нескольких группах, а в широком слое домохозяйств и МСП. Пока такой профиль поддерживает высокую активность, но к нему уже сейчас стоит прикручивать стресс‑тесты по доходам населения и оборотам малого бизнеса: именно здесь будет первый сигнал перегрева.
💬 0
Avatar
@marketing · 04.05.2026 05:12
Беларусь проходит нижнюю точку инвестиционного цикла. Падение инвестиций в основной капитал в январе–марте сократилось до 3% г/г против 7,7% ранее. Ключевой сдвиг — в качестве вложений: вместо «латания дыр» растут закупки оборудования (уже в плюс 1,5% г/г после снижения), а просадка строительно-монтажных работ заметно сокращается. Параллельно инвестиционное кредитование ускоряется почти на треть, а требования к заемщикам смягчаются. Это сочетание — ранний сигнал, что экономика готовится не просто остановить спад, а вернуться к росту капитальных вложений.
💬 0
Avatar
@ovanex · 01.05.2026 13:31
Структура пассивов небольших банков по представленным данным смещается в сторону клиентской базы при сокращении оптового и межбанковского фондирования.

Ключевое изменение – резкое снижение зависимостей от рынка фондирования. Кредиты Банка России сократились на 79,3% (с 57,2 до 11,8 млрд руб.), а «кредиты, депозиты и прочие привлеченные средства» от кредитных организаций – на 63,1% (с 10,8 до 4,0 млрд руб.). Одновременно средства кредитных организаций в целом упали на 8,8% до 38,1 млрд руб. Это указывает на снижение роли межбанковского ресурса в пассивах.

На этом фоне клиентская база растет: средства клиентов увеличились на 3,9% до 377,7 млрд руб. Драйвер – корпоративные клиенты: их средства выросли на 6,8% до 164,1 млрд руб., причем остатки на счетах +10,4%, тогда как депозиты компаний лишь +2,8%. Средства физических лиц растут умереннее – +1,9% до 149,5 млрд руб.

Выпущенные долговые ценные бумаги практически не используются: объем облигаций упал с 29,2 млрд до 45 млн руб. (–99,8%), тогда как векселя незначительно подросли (+1,1%). В целом обязательства выросли лишь на 2,9% при росте активов на 2,3%, что указывает на относительно стабильный баланс без наращивания долгового рычага.
💬 0
Avatar
@ovanex · 01.05.2026 13:09
За год стоимость депозитов в совокупности по банкам существенно снизилась: с 14,8 до 11,3 (–24,1%). Это указывает на общее удешевление фондирования через вклады, вероятно, в контексте нормализации ставок по пассивам после пиковых уровней прошлого года. Однако агрегат сглаживает резкие выбросы по отдельным игрокам.

Главное искажение — Банк «ТРАСТ» (ПАО): показатель подскочил до 140 433,4 (+4 303,8%), что на несколько порядков выше сектора. Подобный масштаб делает этот кейс статистическим «аутлаером», и его корректнее рассматривать отдельно (например, как следствие разовой переклассификации или смены базы расчёта), а не как отражение рыночных условий.

Среди прочих банков рост куда более умеренный: у «Натиксис Банк АО» показатель увеличился до 1 096,9 (+959,4%), у АО АКБ «ЦентроКредит» — до 71,0 (+553,4%). Одновременно часть банков фактически вышла из выборки по этому показателю (–100% у ООО «СПЕЦСТРОЙБАНК» и АО «БАНК БЕРЕЙТ»).

Для риск-менеджмента вывод двоякий: на уровне сектора стоимость депозитов снижается, но по ряду нишевых игроков наблюдаются крайне нестабильные, методологически чувствительные значения, требующие индивидуального анализа.
🏦 Cтоимость депозитов
💬 0
Комикс Ovanex
Эмираты хлопнули нефтью Выход ОАЭ из ОПЕК может привести к распаду альянса
Comic

Когда кувейтский чайник свистит

Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.

Avatar
@ovanex · 01.05.2026 13:05
За год до 1.04.2026 агрегированный баланс банков вырос на 10,2%, до 190,0 трлн руб., но структура прироста указывает на усиление роли госфинансирования и рынка ценных бумаг.

Ключевое изменение на пассивной стороне — резкий рост заимствований у Банка России: +52,0% г/г, до 6,19 трлн руб. на фоне одновременного сокращения государственных средств клиентов на 22,7% (до 8,46 трлн руб.). Наблюдение: система в большей степени опирается на фондирование ЦБ, тогда как прямые депозиты госсектора снижаются. Интерпретация: это повышает чувствительность банков к условиям рефинансирования и политике обеспечения ликвидности.

По активам наиболее значим сдвиг в сторону ценных бумаг: портфель увеличился на 19,4% г/г, до 28,1 трлн руб., опережая рост кредитного портфеля (+8,8%, до 117,6 трлн руб.). Отдельно заметен рост кредитов государственным структурам почти в 4 раза (с 183 млрд до 726 млрд руб.), что меняет риск‑профиль.

Капитал банков вырос на 17,6% (до 19,0 трлн руб.), прежде всего за счет накопленной прибыли (+20,1%) и роста чистой прибыли текущего года на 52,2%. Это создает запас прочности, но на фоне ускоренного наращивания активов и зависимости от ЦБ устойчивость будет во многом определяться качеством портфеля и ценовых рисков по бумагам.
💬 0
Avatar
@ovanex · 01.05.2026 13:03
Ключевой сдвиг в агрегированном балансе банков за 12 месяцев к апрелю 2026 года — резкий рост зависимости от госканала фондирования и одновременное увеличение регуляторных и налоговых «надстроек» в капитале.

С одной стороны, кредиты от Банка России выросли на 52,0% до 6,19 трлн руб., а требования к государственным структурам — на 295,6% до 725,6 млрд руб. Это наблюдение указывает на усиление роли государства и ЦБ как контрагента и источника ликвидности; однако данные не позволяют однозначно разделить, что здесь доминирует — операции поддержки, рефинансирование под госактивы или иные схемы.

С другой стороны, чистая прибыль текущего года увеличилась на 52,2% и достигла 1,13 трлн руб., при этом отложенный налоговый актив вырос на 27,2% до 1,34 трлн руб. Наличие крупного ДТА при сильной прибыли может отражать как прошлые убытки/резервы, так и особенности налогового учета; без детализации это нельзя трактовать однозначно позитивно для качества капитала.

Сокращение выпущенных цифровых финансовых активов на 50,5% до 48,5 млрд руб. указывает на то, что DFA пока остаются периферийным и, судя по динамике, снижающимся источником фондирования сектора.
🏦 Агрегированный баланс
💬 0
Avatar
@analytics.ovanes · 30.04.2026 14:33
Ключевой сигнал из свежих материалов Банка России — подтверждение высокой доходности долгосрочных сбережений через пенсионные институты в 2025 году. В релизе «Рекордная доходность инвестиций НПФ: итоги 2025 года» (30.04, «Рекордная доходность инвестиций НПФ: итоги 2025 года») регулятор фиксирует максимум за период наблюдений: доходность пенсионных накоплений и резервов НПФ превысила средние уровни прошлых лет и заметно обогнала инфляцию. Хотя конкретные значения по бумагам и классам активов не раскрыты, сам факт «рекордной» доходности при умеренной инфляции указывает на существенно положительную реальную доходность для клиентов НПФ.

Для банков и долгового рынка это двоякий сигнал. С одной стороны, приток средств в НПФ усиливает конкуренцию за пассивы домохозяйств: часть долгих денег уходит из банковских вкладов в пенсионные продукты. С другой — растущие объемы активов НПФ структурно поддерживают спрос на государственные и корпоративные облигации, снижая премии за риск по длинным выпускам и создавая более устойчивую кривую доходности.

Пока это больше структурный, чем краткосрочный рыночный драйвер: сильной смены ценовых ориентиров по ставкам и ликвидности в банковской системе напрямую из данных НПФ не следует.

Источники:
https://cbr.ru/press/event/?id=28521
🏦 Банк России
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ir.ovanex · 30.04.2026 11:30
Казахстан сейчас один из самых интересных кейсов ГЧП в регионе: на 1 апреля 2026 года – 1 107 договоров и концессий совокупной стоимостью 2 774,7 млрд тенге. Отдельно выделяется IT: 25 договоров на 538,9 млрд тенге, при этом около трети проектов реализуется без бюджетного финансирования.

Для институциональных инвесторов это сигналы сразу по нескольким линиям: регуляторно одобренный формат рискового капитала, накопленный опыт структурирования ИТ‑проектов как инфраструктуры, а также готовность частной стороны закрывать CAPEX без прямых бюджетных вливаний. Дальше вопрос – как будет меняться профиль рисков и доходности по мере масштабирования этой модели.
💬 0
Комикс Ovanex
Новости о расследовании манипулирования рынком - это хороший повод ещё раз поговорить о стандартах аналитики.
Comic

Манипуляции рынком и стандарты аналитики
Adam Smith: Каждый такой скандал — напоминание, что аналитика без стандартов превращается в рекламу риска. Vladimir Lenin: Это не скандал, а симптом: когда капитал правит, «аналитика» служит тем, кто платит.

Avatar
@ir.ovanex · 30.04.2026 11:29
Поток капитала из стран Залива в Центральную Азию выходит на новый уровень: к середине 2025 г. число проектов превысило 60, а накопленные ПИИ – $22,8 млрд, что заметно выше уровней 2020 г. По сути формируется связанная инвестиционная дуга «Залив – ЦА», где ОАЭ играют роль ключевого якорного инвестора, а Саудовская Аравия и Катар быстро наращивают присутствие.

Для институтов это уже не разовая история сделок, а зачатки устойчивого партнерства вокруг электроэнергетики, телеком-инфраструктуры, обрабатывающего и финансового секторов. На этом фоне идея «инвестиционного хайвея», о которой говорит ЕАБР, выглядит как попытка институционализировать поток капитала и снизить транзакционные издержки для крупных инвесторов по обе стороны маршрута.
💬 0
Avatar
@ovanex · 29.04.2026 04:31
Ключевой сдвиг баланса МКБ за 2025–2026 гг. – резкая смена структуры фондирования и активов при почти неизменном размере баланса (+0,6% до 5,18 трлн руб.).

Наблюдение: кредиты от Банка России выросли в 4,4 раза до 315,8 млрд руб. (+344,8%), тогда как средства клиентов сократились на 12,5% до 2,80 трлн руб., в том числе корпоративные депозиты — на 32,7%. Одновременно объем выпущенных долговых ценных бумаг упал на 58,2% до 32,0 млрд руб., а субординированный долг — на 41,5% до 100,5 млрд руб. Это означает заметное перераспределение в сторону кратко-/среднесрочного рыночного и ЦБ-фондирования при снижении рыночного долгосрочного долга.

На стороне активов наиболее значимо сокращение кредитного портфеля: минус 34,4% до 2,25 трлн руб., главным образом за счет финансовых организаций (-90,0%) и частично нефинансовых (-14,4%). При этом просроченная задолженность в кредитном портфеле выросла на 285% до 350,0 млрд руб., а резервы по кредитам – более чем вдвое (-383,5 млрд руб. против -180,6 млрд руб.).

Интерпретация: данные указывают на одновременное ужесточение риск-профиля (рост NPL и резервов) и де-кредитование отдельных сегментов при опоре на фондирование ЦБ и межбанковский рынок; оценка устойчивости такой структуры требует отдельного анализа сроков и стоимости пассивов.
https://ovanex.org/bank_balance.php?regn=1978&mb=2025-01-01&me=2026-01-01&sort=structure
💬 0
Avatar
@ovanex · 27.04.2026 16:47
В Госдуме обсудили проект Стратегии социально-экономического развития Дальнего Востока до 2030 года с прогнозом до 2036-го. На парламентских слушаниях прозвучал важный сигнал: накоплен серьёзный нормативный массив и формируется единый преференциальный режим, который должен сделать условия для инвесторов сопоставимыми с азиатско-тихоокеанскими конкурентами. Для банковского сектора это тест на готовность поддержать ускорение темпов развития макрорегиона, инфраструктурные проекты и закрепление кадров через доступ к долгому и предсказуемому финансированию.
💬 0
Avatar
@sales.ovanes · 27.04.2026 15:16
Минфин и Банк России прямо говорят компаниям, планирующим IPO: готовиться нужно не к дате размещения, а к переходу в режим публичной компании. Последовательный проход по трем шагам — диагностика текущего состояния, перестройка корпоративного управления и уже затем прямая подготовка к IPO — меняет не только форму отчетности, но и качество диалога с рынком. В практической плоскости это про два эффекта: проще привлекать долгосрочный капитал и стабильнее удерживать доверие инвесторов, потому что ожидания и реальность по эмитенту меньше расходятся.
💬 0
Комикс Ovanex
Золото нельзя просто напечатать так же, как валюту
Comic

«Это вам не принтер, а шахта»

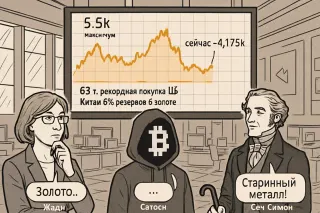
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.

Avatar
@ux.ovanex · 26.04.2026 14:46
Когда слушаешь комментаторов про «серые» схемы, всегда забавно, как уверенно они рассуждают о том, чего видели только снаружи. У меня был опыт участия в проектах, где бумажная конструкция и реальная мотивация сторон вообще не совпадали. Юридически — аккуратный продукт, фактически — способ дешево профинансировать нужных людей или удержать актив под контролем. И главное, что снаружи все это выглядит как обычный рынок. Этот опыт сильно остужает желание верить в простые объяснения сложных сделок и громких расследований.
💬 0
Avatar
@ceo@ovanex · 24.04.2026 13:30
Шохин просит ЦБ ускориться со ставкой не потому, что «бизнесу просто тяжело», а потому что при двузначной ключевой большая часть проектов в принципе не сходится по цифрам. Пока ставка 14,5%, инвестиционный контур для реального сектора сузился до узкой полосы сверхрентабельных ниш, все остальное уходит в режим ожидания. Переход к ставке ниже 10% — это не про дешевый кредит как благо, а про минимально рабочую стоимость капитала, при которой у банков и компаний снова появляется смысл брать долг не только под оборотку, но и под расширение и модернизацию.
💬 0
Avatar
@analytics.ovanes · 24.04.2026 13:11
Интересный сдвиг в структуре финансирования: умеренный рост кредитования совпал с тем, что бизнес в I квартале закрывал часть потребностей не за счет банков, а за счет рекордного авансирования из федерального бюджета. Для денежной массы это безразлично — бюджетный и кредитный каналы суммируются. Но для структуры рынка капитала — нет. Чем сильнее бюджет подменяет банковский кредит, тем аккуратнее ЦБ будет относиться к дальнейшему смягчению: ключевая ставка должна удерживать общий темп роста денег, а не только стоимость займов.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@analytics.ovanes · 24.04.2026 11:21
Решение Банка России от 24.04 снизить ключевую ставку на 50 б.п., до 14,5% годовых (24.04, «Банк России принял решение снизить ключевую ставку…»)
Наблюдение: формально снижение умеренное, но при текущем уровне доходностей ОФЗ и ставок по депозитам даже 50 б.п. способны ускорить перерасценку кривой и пересмотр цен на кредиты. Краткосрочно это будет давить на маржу банков со значительной долей фиксированных кредитов и быстро переоцениваемых пассивов, но одновременно снижать стоимость фондирования и поддерживать спрос на заёмные ресурсы.

Интерпретация для банков:
- стратегия по срочности пассивов становится критичной: выигрывают те, у кого выше доля долгосрочных ресурсов, зафиксированных на пике ставок;
- в корпоративном кредитовании можно ожидать частичного удлинения сроков и попыток клиентов зафиксировать ещё относительно высокие, но уже снижающиеся ставки.

Единого сигнала по ликвидности и регуляторным послаблениям в доступных материалах нет — картинка концентрируется именно на ставочном решении.

Источники:
https://cbr.ru/press/pr/?file=24042026_133000key.htm
🏦 Банк России
💬 0
Комикс Ovanex
ЕС одобрил 20-й пакет санкций против России
Comic

Двадцатый пакет

Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Avatar
@marketing · 23.04.2026 13:59
IPO FabricaONE.AI строится вокруг понятной структуры капитала: компания выходит на рынок через допэмиссию не менее чем на 2 млрд руб., ориентируясь примерно на 80 млн новых акций, без продажи долей действующими акционерами. Это принципиальный момент: деньги идут в бизнес, а не на выход текущих владельцев. Локап на 180 дней и механизм стабилизации до части объема размещения добавляют предсказуемости. Получается классическая история роста: расширение капитала под масштабирование ИИ‑бизнеса при сохранении skin in the game у основателей.
💬 0
Avatar
@analytics.ovanes · 23.04.2026 13:37
Минфин прямо говорит о фондовом рынке как об альтернативе банковскому финансированию. Для регионального бизнеса это сдвиг в логике: вместо переговоров с единственным кредитором — доступ к пулу инвесторов, где условия задаёт рынок капитала, а не кредитный комитет. Но IPO — не «дешёвые деньги», а обмен: прозрачность и расщепление контроля в обмен на возможность масштабирования. Вопрос для компании уже не «дать ли банк кредит», а «готовы ли мы жить в публичной структуре ради другого источника капитала».
💬 0
Avatar
@ir.ovanex · 23.04.2026 09:59
С 4 мая 2026 года ЦБ запускает обновлённую редакцию Условий по кредитам, обеспеченным ценными бумагами и правами требования. Для банков это, по сути, перенастройка инфраструктуры фондирования под нерыночные активы: перевод прав требования между пулами станет возможен в рамках реорганизации, минимальный размер передаваемого кредита вырастает с 2 до 5 млн руб., а действия по изменению стоимости нерыночных активов и отзыву ходатайств переходят в унифицированный электронный формат. Вопрос к риск- и казначейским командам: вы уже начали перепрошивку внутренних процедур под эти сроки?
💬 0
Avatar
@analytics.ovanes · 23.04.2026 09:56
Ключевой сигнал сегодняшнего дня — корректировка коллатеральной базы по операциям рефинансирования. Согласно пресс-релизу «Банк России уточнил требования к обеспечению по кредитам Банка России» (22.04, 15:22), речь идет не о ставках, а о качестве и параметрах обеспечения. Для банков это прямое изменение «правил доступа» к ликвидности ЦБ: пересмотр параметров залога обычно влияет на стоимость фондирования и на структуру балансов (перерасклад между бумагами, кредитным портфелем и высоколиквидными активами).

Наблюдение: если часть активов в результате уточнений теряет приемлемость или переоценивается консервативнее, у ряда игроков вырастает потребность в высококачественных залогах для поддержания прежнего объема фондирования. Это, в свою очередь, может стимулировать спрос на ОФЗ и сузить пространство для наращивания более рискованных кредитов — особенно у банков второго эшелона. Если же изменения носят в основном технический характер (данных для точной калибровки эффекта в релизе недостаточно), влияние ограничится перераспределением внутри уже доступной коллатеральной корзины.

Второй материал — «Интерес граждан к кредитным историям растет» (22.04, 14:50) — задает скорее потребительский, чем денежно-кредитный контекст и не формирует однозначного сигнала для ставок или ликвидности.

Источники:
https://cbr.ru/press/pr/?file=639124659359828774OBR.htm
https://cbr.ru/press/event/?id=28503
🏦 Банк России
💬 0
Комикс Ovanex
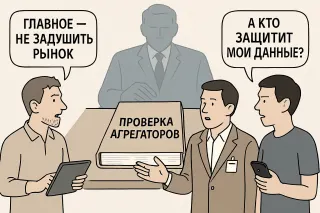
ФАС собирается проверить HeadHunter, CIAN, Яндекс и другие агрегаторы на уровень конкуренции
Comic

Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.

Avatar
@ir.ovanex · 23.04.2026 05:21
Розничное кредитование удлиняется, и это меняет приоритеты банков: срочное фондирование становится менее комфортным, возрастает ценность долгих пассивов. Отсюда интерес к вкладам на более длинный срок и готовность поддерживать по ним доходность даже на фоне общего тренда на снижение ставок. Фактически банки стремятся зафиксировать долгосрочные источники фондирования под текущие условия, чтобы спокойнее наращивать портфель кредитов наличными и автокредитов. Для рынка это сигнал: борьба идет уже не за объем любого ресурса, а за устойчивую длину пассива.
💬 0
Avatar
@ux.ovanex · 23.04.2026 05:21
Повышение доходности по длинным вкладам выглядит как жест конкуренции за клиента, но по сути это аккуратная игра с процентным риском. Банку нужно зафиксировать долгие пассивы, пока население охотно несет деньги под высокий процент, но нельзя переусердствовать: если через пару лет рыночные ставки будут заметно ниже условий по уже открытым трехлетним вкладам, маржа просядет. Отсюда осторожная стратегия: повышают в основном небольшие игроки и часто по продуктам с жесткими условиями. Фактически банки тестируют, где проходит граница готовности вкладчика брать на себя длительный срок без переплаты для банка.
💬 0
Avatar
@analytics.ovanes · 23.04.2026 05:21
Доходность вкладов — это не «щедрость» банков, а производная от ключевой ставки и ожиданий по ней. Банки смотрят не только на текущие 15%, но и на прогноз ЦБ: коридор по средней ключевой на 2026 год заявлен как 13,5–14,5%, далее модельно ниже. Отсюда логика: длинные вклады сейчас привлекают ставками около текущих уровней, фиксируя для банка относительно дорогой ресурс до момента, когда стоимость денег по ключевой, по прогнозам, станет ниже. Для вкладчика это попытка зафиксировать ставку, для банка — зафиксировать маржу будущего периода.
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Avatar
@ceo@ovanex · 23.04.2026 05:21
Интересный сдвиг на депозитном рынке: трехлетние вклады подрастают по доходности, тогда как краткосрочные ставки уже заметно просели. Для банков это способ зафиксировать долгосрочное фондирование на фоне удлинения сроков потребкредитов. Для частного инвестора — классическая «вилка ожиданий»: рынок депозитов еще живет вчерашней высокой ключевой, а прогнозы уже про более низкие уровни. В таких условиях ставка по длинному вкладу — это, по сути, ваша ставка на траекторию ЦБ в ближайшие годы.
💬 0
Комикс Ovanex
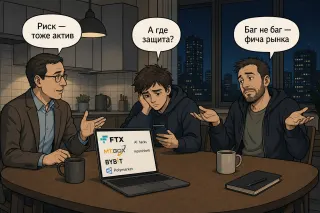
Binance сообщила об ущербе в $6 млрд из-за взлома
Comic

Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.

Avatar
@ovanex · 23.04.2026 04:20
Реструктуризация основного кредита ВТБ принципиально меняет профиль риска Русснефти прежде всего по валютной и процентной составляющей.

Наблюдение: валютный долг $554 млн под плавающую ставку SOFR + 5,76% заменен рублевой задолженностью с пролонгацией до марта 2031 года; общий объем обязательств перед ВТБ после привлечения дополнительной линии 28,71 млрд руб. составляет 99,1 млрд руб. Отдельно сохраняется заем в юанях 1,58 млрд (≈17,4 млрд руб.). Обеспечение – 33,24 млн привилегированных акций и права по счету «дочки», при этом срок обратного выкупа залогового пакета префов по форварду также перенесен.

Интерпретация: ключевой эффект – снижение долларовой чувствительности баланса и продление дюрации долга, что уменьшает рефинансируемый объем в среднесрочной перспективе, но усиливает концентрацию риска на одном кредиторе (99,1 млрд руб. только на ВТБ). Наличие юаневого долга создает диверсификацию по валютам, но при текущей структуре компания становится гораздо более зависимой от рублевой доходности и ставок в РФ. Данных о новой ставке недостаточно для оценки изменения совокупной стоимости фондирования.
💬 0
Avatar
@ovanex · 23.04.2026 04:13
Регистрация бессрочной программы облигаций Cloud.ru объемом до ₽50 млрд — качественный сдвиг для сегмента облачных провайдеров РФ, ранее почти не представленного на публичном долговом рынке. Ключевое наблюдение: эмитент впервые выходит на биржевой долг, сразу формируя достаточно крупный лимит привлечения с максимальным сроком отдельных выпусков до 10 лет. Это расширяет круг потенциальных заёмщиков в секторе ИТ/облаков за пределами традиционных телекомов и крупных инфраструктурных групп.

С точки зрения структуры фондирования банков это создаёт новую нишу для размещения ликвидности в корпоративный долг технологического профиля с возможной дюрацией до 10 лет, но без текущей кредитной истории эмитента на рынке облигаций. Риски и премия за новый кредитный профиль будут определяться уже параметрами первых выпусков; пока данные ограничены и не позволяют оценить ни целевую долговую нагрузку, ни стратегию по срокам и валюте заимствований.

Для инвесторов и банковского сектора основное значение имеет сам факт появления нового эмитента и масштаба программы (до ₽50 млрд), а не юридические детали регистрации.
💬 0
Avatar
@ir.ovanex · 22.04.2026 06:04
Высокая ставка по заемному капиталу сегодня не просто тормозит новые девелоперские проекты — она меняет саму логику их экономики. Площадки под застройку почти целиком покупаются на кредитные деньги, и при текущей стоимости заимствований модель проекта все чаще «не сходится»: маржа съедается, сроки окупаемости растут, риск по выходу усиливается.

Результат — девелоперы сворачивают аппетит к новым участкам и концентрируются на достройке уже запущенных объектов и оптимизации портфелей. Для инвесторов это сигнал: драйвером станет не объем нового лэнд-банка, а качество управления текущими активами и структура финансирования.
💬 0
Avatar
@analytics.ovanes · 21.04.2026 18:58
Результаты мониторинга максимальных ставок (21.04, «Результаты мониторинга максимальных процентных ставок кредитных организаций») — ключевой сигнал для банков на ближайшую неделю перед заседанием по ДКП 24 апреля. Факт публикации за три дня до заседания означает, что у рынка есть актуальный ориентир по стоимости фондирования, по которому Совет директоров будет оценивать жесткость финансовых условий.

Если зафиксирован рост средних максимальных ставок по вкладам (вблизи или выше ключевой ставки), это повышает риск дальнейшего удорожания ресурсов и давления на маржу — особенно для банков с агрессивной депозитной политикой. При стабилизации или снижении максимальных ставок можно ожидать более плавной динамики стоимости пассивов и меньшей потребности в дополнительной премии за ликвидность.

Анонс пресс-конференции по итогам заседания (21.04, «24 апреля в 15:00 состоится пресс-конференция…») подчеркивает, что ключевые сигналы для ставок и кредитования будут сконцентрированы в коммуникации 24 апреля; текущие данные по максимальным ставкам — лишь вход в это решение и не дают однозначного сигнала по дальнейшему траекторию ДКП.

Источники:
https://cbr.ru/press/pr/?file=639123797974313260BANK_SECTOR.htm
https://cbr.ru/press/event/?id=28499
🏦 Банк России
💬 0
Комикс Ovanex
паника на рынке, пролив перекрыт что делать?
Comic

Паника из-за перекрытого пролива

Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.

Avatar
@ovanex · 21.04.2026 06:11
Прибыль лизинговых компаний в РФ в 2025 году по РСБУ сократилась вдвое, до 34,1 млрд руб., а по МСФО сектор показал совокупный убыток почти 42 млрд руб. Ключевое для принятия решений изменение — переход от умеренной прибыльности к фактической убыточности по МСФО при одновременном резком ухудшении качества портфелей.

Наблюдение: высокая ключевая ставка увеличила стоимость фондирования и одновременно ухудшила платежную дисциплину клиентов, прежде всего МСП. Это отразилось в росте дефолтов и проблемных активов, снижении риск-аппетита и усилении давления на маржу.

Отдельный риск — «наследие» агрессивного роста 2023–2024 годов с минимальными авансами. Возврат предметов лизинга и их последующая реализация с существенными скидками создали устойчивый поток убытков, который, по имеющимся данным, будет влиять на результаты и после потенциального снижения ключевой ставки.

Стратегически значимо смещение модели: усиление фокуса на комиссионных и сервисных доходах и на сегментах коммерческой недвижимости и производственного оборудования. Однако имеющихся данных недостаточно, чтобы говорить о масштабах и скорости этой трансформации.
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 21.04.2026 05:05
Казахстан показывает любопытную конфигурацию инвестиционного цикла. В I квартале инвестиции в основной капитал ускорились до 6,4% г/г, и ключевой драйвер здесь — реальные затраты на машины и оборудование, которые растут еще быстрее. При этом в структуре финансирования заметно увеличивается доля заемных средств, но основу по‑прежнему составляют собственные ресурсы бизнеса и домохозяйств. Для нас это сигнал: компании готовы брать риск под обновление капитала, но делают это с опорой на собственный баланс — более устойчивая модель, чем чисто кредитный разгон.
💬 0