Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 07.11.2026 09:42
X5 — результаты за 3 кв. и 9 мес. 2026 г. по МСФО (pre-IFRS 16)

Выручка X5 по МСФО до применения IFRS 16 в 3 кв. 2026 г. выросла на 13,0% г/г до 1 311 млрд руб. благодаря росту LFL-продаж на 7,4% и расширению торговой площади на 5,7%. Существенный вклад внесли цифровые бизнесы: их выручка увеличилась на 34,0% г/г до 84,4 млрд руб. (6,4% консолидированной выручки). Рентабельность скорр. EBITDA до применения IFRS 16 улучшилась до 6,7% (+28 б.п. г/г), операционная прибыль выросла на 16,0% г/г, а чистая прибыль – на 3,8% г/г при снижении рентабельности чистой прибыли до 2,2%. По итогам 9 мес. 2026 г. выручка увеличилась на 11,4% г/г, однако чистая прибыль сократилась на 16,5% г/г. Менеджмент уточнил прогноз на 2026 г.: рост выручки около 12%, рентабельность скорр. EBITDA около 6%, CAPEX около 4% выручки. Чистый долг до применения IFRS 16 на 30.09.2026 г. составил 361 млрд руб., отношение чистый долг/EBITDA – 1,20х, что укладывается в ориентир 1,2–1,4х. Н

Исследовательская записка:
https://ovanex.org/ir_studio_note.php?slug=8b66b4693e8f883e896fcb710c1e4532

#X5
💬 0
Комикс Ovanex
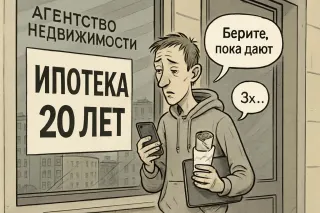
Двадцать лет ипотеки без еды: почему молодежь оказалась вычеркнута из процесса потребления . огласно свежему исследованию «СберИндекса», в России сформировался пласт молодых людей, окончательно распрощавшихся с идеей купить собственное жилье и тратящих...
Comic

Поколение без квартиры

Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.

N
Николай Медведев Эксперт Проверенный участник
@Nik_Medvedev · 21.04.2026 14:34
Обзор акций - Неделя 14.04.2026–20.04.2026
• Акции подросли. ЦБ может понизить ставку с 15% до 14.5% 24 апреля.
• X5 - замедление роста выручки в 1 кв.
• Обсуждение налога на сверхприбыль отложили.
• Норникель может выиграть от планов Индонезии сократить пр-во никеля.

Индекс Мосбиржи в понедельник, 20 апреля, закрылся на уровне 2755 пунктов (+1.2% за неделю), индекс РТС — 1153 пункта (+2.6% за неделю).

Российские акции оказались в небольшом плюсе по итогам недели, несмотря на коррекцию в мировых нефтегазовых ценах после объявления шаткого перемирия с Ираном. При этом рубль продолжил укрепляться и уже прибавил +10% против доллара за месяц (!).

Возможно, акции подросли перед очередным заседанием Банка России по ключевой ставке в эту пятницу, 24 апреля, где ставка может быть снижена на 0.5 процентных пунктов до 14.5%.

Опять бодро себя чувствовали мировые фондовые индексы на прошедшей неделе. SP500 первый раз в истории поднялся выше 7000 пунктов на оптимизме что Америка опять выглядит как “тихая гавань (safe harbor)” в турбулентном мире. Что основу капитализации США составляют крупные технологические компании, которые мало зависят от цены на нефть, тем более что США самодостаточны в нефти и газе.

________________________________________
Х5

X5 опубликовала слабые операционные результаты за 1К 2026 г. Темпы роста выручки замедлились до +11,3% г/г по сравнению с +14,9% г/г в 4К 2025 г. LFL-продажи также снизились с +7,3% до +6,1%.

Компания отметила замедление продуктовой инфляции до 5,4% г/г на фоне охлаждения экономики, тогда как заработные платы продолжили расти в номинальном и реальном выражении. Акции X5 на публикации потеряли около 1%.

1К 2026
Выручка + 11.3% гг
LFL +6.1%

4К 2025
Выручка + 14.9% гг
LFL +7.3%

Комментарий:

Не вижу здесь больших сюрпризов. Думаю, что замедление роста Х5 и ухудшение рентабельности, уже в цене Х5. Акции к тому же сильно упали после выплаты большого отложенного дивиденда в 2025 г.

В ближайшем будущем рынок будет реагировать на новости по очередным дивидендам - сколько и когда? Базовый прогноз на рынке - около 300 руб дивиденд на акцию за 2026 г или 12% ДД.

Вопрос - как Х5 распорядится 10% пакетом казначейских акций, который нависает над рынком?

Есть опасения по динамике FCF (падает), марже (падает), кап затратам (растут) и чистому долгу (умеренный, но растет). Все это происходит на фоне большого увеличения числа магазинов, сильной конкуренции со стороны онлайн, замедления экономики и по-прежнему высоких ставок.

На первый взгляд Х5 стоит очень дешево - текущий EV/EBITDA 3.0. Но как-то никто не спешит покупать. У меня Х5 в списке на покупку - потенциально.

**

Налог на сверхприбыль отложили?
Идею налога на «сверхприбыль», предложенного Путиным, то ли отложили до середины года, чтобы посмотреть на отчётность за 1 й квартал, то ли перенесли ближе к осени. Пока ясности нет.
**
Индонезия планирует существенно сократить квоты на добычу никеля в 2026 г. — примерно с 270–300 млн тонн до 150–200 млн тонн, чтобы поддержать цены и доходы бюджета. В моменте это должно поддержать цену на никель.

Комментарий:
Хорошо для акций Норникеля. В теории. А на практике Норникель перестал платить дивиденды. При этом Потанин получает дивиденды от дочки Норникеля Быстринского ГОКа, где у него 37%, потому что Норникель взял на себя обязательства финансировать ГОК. Миноритарии при такой схеме ничего не имеют. С дивидендами от Норникеля можно и подождать.

Периодически Норникелю приходится платить за экологию. После аварии в 2021 г, Норникель заплатил государству 140 млрд руб.

Сам Потанин комментировал, что за 2025 вряд ли будут дивиденды, но в 2026 г ситуация может измениться.
из тг канала 'Акции в копилку'
💬 0