
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

MidLincoln VC Fund opportunity
MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера
По данным объявления о результатах за девять месяцев 2026 года, Совкомбанк показывает резкое улучшение прибыльности и эффективности. Чистая прибыль за 9М 2026 по МСФО удвоилась до 71,9 млрд руб., при этом регулярная прибыль выросла ещё сильнее, до 81,2 млрд руб., а вклад разовых статей стал отрицательным. Менеджмент подчёркивает, что основная часть заработка носит устойчивый характер. В III квартале 2026 года Группа заработала 26,6 млрд руб. чистой прибыли (+4% кв/кв и +49% г/г), квартальный ROE составил 23,4%. Чистая процентная маржа выросла до 7,5% по 9М и до 8,0% в III квартале, продолжая шестиквартальный тренд расширения на фоне снижения стоимости фондирования до 12,2%. CIR снизился до 46% несмотря на консолидацию двух страховых компаний. Капитал акционеров увеличился до 446 млрд руб. (20,1 руб. на акцию), менеджмент и страховщики наращивают выкуп акций.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=acebc1fb696bb8f2ce463bb00c9ead23
#SVCB
«Пахнет крахом»
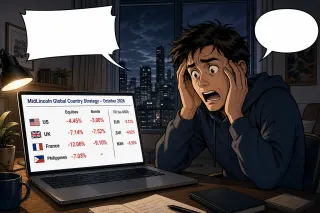
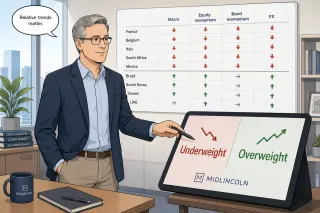
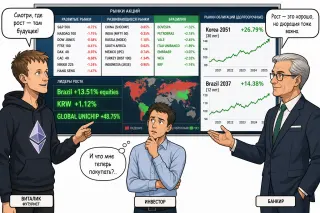
Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?
В Q3 2026 ЛСР заключила новые контракты на 130 тыс. кв. м и 37 млрд руб. По сравнению с Q3 2025 площадь продаж снизилась на 11%, стоимость контрактов — на 5,1%. Средняя цена составила 284,6 тыс. руб. за кв. м, увеличившись на 6,5% год к году. Относительно Q2 картина смешанная: площадь выросла с 124 до 130 тыс. кв. м (+4,8%), стоимость контрактов уменьшилась с 38 до 37 млрд руб. (-2,6%), а средняя цена снизилась с 306,4 до 284,6 тыс. руб. за кв. м (-7,1%). Поэтому характеризовать квартал как общее падение спроса относительно Q2 было бы слишком однозначно. За 9М 2026 заключено контрактов на 372 тыс. кв. м (-7% г/г) и 105 млрд руб. (-1,9% г/г). Это операционные продажи, а не признанная выручка по МСФО. Пояснения автора исходной статьи об ипотеке и рассрочках рассматриваются отдельно как гипотезы; новый прогноз прибыли или сроков восстановления выручки из них не следует.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=2d9c4eae1860e14c3acb1980f9227cee
#LSRG
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
По сообщению о результатах за Q3 2026 выручка Группы составила 10,966 млрд руб. и осталась примерно на уровне прошлого года. Скорректированная EBITDA — 5,984 млрд руб., маржа — 54,6%; в заголовке сообщения указано снижение EBITDA на 8,8% г/г. Чистая прибыль по МСФО составила 4,796 млрд руб.; заявленное снижение — 16,5% г/г. Выручка HRtech выросла на 35,1%, до 843 млн руб., а скорректированная EBITDA сегмента стала положительной — 89 млн руб. Это улучшение показателя EBITDA; вывод о положительной операционной прибыли по МСФО из этих данных сделать нельзя. По чистой прибыли есть расхождение сопоставимой базы: значение Q3 2025 в базе Ovanex — 6,13 млрд руб. — предполагает снижение на 21,8%, а не на заявленные 16,5%. До сверки исходных отчетов эти две оценки нельзя считать согласованным сравнением.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=3e53f0b5cd832231de285e3db66def9d
#HEAD
Кто владеет криптой?
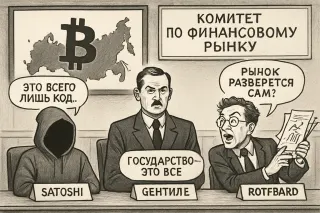
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
За 9М 2026 ОГК‑2 по МСФО показала рост выручки до ₽134,2 млрд (+6,8% г/г), однако итогом периода остаётся чистый убыток ₽0,61 млрд против сопоставимого убытка ₽0,05 млрд годом ранее. Таким образом, операционный масштаб бизнеса увеличивается, но прибыльность по‑прежнему под давлением. Отчёт за Q3 2026 демонстрирует слабый квартал: выручка ₽38,8 млрд снизилась на 15% г/г, чистый убыток составил ₽2,08 млрд против убытка ₽2,12 млрд годом ранее. Маржинальность низкая, EBITDA за квартал ₽2,08 млрд (маржа 5,4%), при этом долговая нагрузка остаётся существенной (чистый долг ₽58,3 млрд, долг/EBITDA 5,2х), а свободный денежный поток резко отрицательный.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=af8d8689dbc52d85b5d7ff3fbc2afdad
#OGKB
Совет директоров ПАО НК «Роснефть» рекомендовал промежуточные дивиденды за 9 месяцев 2026 года в размере 9,44 руб. на обыкновенную акцию. Окончательное решение будет принято внеочередным общим собранием акционеров 23 декабря 2026 года. Теоретический валовой объём дивидендов по рекомендациям совета директоров оценивается примерно в 100 млрд руб. (на основе количества выпущенных акций по данным MOEX ISS), что составляет около 68% от полной годовой дивидендной выплаты за 2025 год и не является сопоставлением одинаковых по структуре выплат. Текущий объём дивидендов, приходящийся на 2026 год, объявлен не полностью и может быть скорректирован последующими решениями органов управления. На дату объявления расчётная дивидендная доходность к цене 362,7 руб. за акцию составляет около 2,6%. На фоне действующей дивидендной политики (не менее 50% чистой прибыли по МСФО, выплаты не реже двух раз в год)
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=61c277484d5f44b72fdb3b7f09ee6ef6
#ROSN
За 9М 2026 года по РСБУ выручка ГК «Самолет» выросла на 18,1% г/г до ₽12,8 млрд, а операционная прибыль – на 20,7% г/г до ₽12,53 млрд. Маржинальность по РСБУ на уровне 9М остается высокой: валовая маржа 100%, операционная маржа около 98%. Одновременно процентные расходы за период снизились на 13,3% г/г. При этом чистая прибыль по РСБУ за 9М 2026 года упала на 64,5% г/г до ₽0,37 млрд, что отражается резким сжатием чистой рентабельности до 2,9% против 9,6% годом ранее. Последний квартал (Q3 2026) выглядит заметно лучше Q2 2026 по чистой прибыли (возврат к плюсу), однако годовые тренды по итоговой рентабельности остаются слабыми на фоне высокого долгового бремени и чувствительности к процентным расходам.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=363a2605130551196c61451f30ea9840
#SMLT
Паника, бумага и птичья клетка
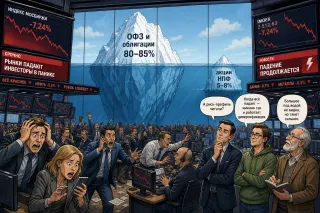
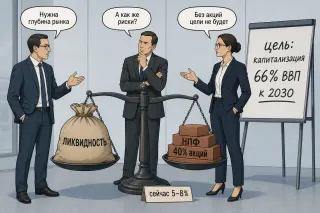
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
За 9М 2026 года по РСБУ «Элемент» показал существенное ухудшение финансовых результатов на фоне сильной базы 2025 года. Выручка за 9М сократилась до ₽0,814 млрд против ₽1,487 млрд годом ранее (–45% г/г), а чистая прибыль – до ₽0,714 млрд против ₽1,525 млрд (–53% г/г). Операционная прибыль за 9М сменилась с положительных ₽0,271 млрд на небольшой убыток ₽0,017 млрд. Q3 2026 стал слабым кварталом после очень сильного Q2: выручка рухнула до ₽0,026 млрд с ₽0,776 млрд в Q2, операционная прибыль вернулась в минус (–₽0,222 млрд против +₽0,501 млрд), а чистая прибыль уменьшилась до ₽0,021 млрд с ₽0,717 млрд. Негативный квартальный сигнал формируется сочетанием резкого падения квартальных показателей и ухудшения кумулятивных 9М-результатов при одновременном сокращении процентных и персональных расходов г/г.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=a2082f1bd72adf33e031ee02350d3825
#ELMT
IR-директор ХЭНДЕРСОН Константин Гедымин на «Дне инвестора» представил ориентиры по динамике ключевых показателей до 2028 года. По его словам, компания ожидает в 2026 году рост выручки на 7–8% и чистой прибыли на 8–12% при уровне выручки около 25,5 млрд руб. Этот диапазон обозначен как внутренний консервативный сценарий с учётом валютных и прочих факторов. Дополнительно компания раскрыла целевые темпы роста выручки на 2027–2028 годы (около 10% и 12% соответственно), а также ожидаемое увеличение рыночной доли на российском рынке одежды и обуви с текущих 2,9% до 3,1% к 2028 году. По EBITDA на 2026 год дан отдельный ориентир: по IFRS 16 рост 30–34%, по IFRS 17 — 20–24%, что подчёркивает различия методологий и влияние учётных стандартов на показатель.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=b3a97f4bbe198ffceca79766e77e4c40
#HNFG
Выручка X5 по МСФО до применения IFRS 16 в 3 кв. 2026 г. выросла на 13,0% г/г до 1 311 млрд руб. благодаря росту LFL-продаж на 7,4% и расширению торговой площади на 5,7%. Существенный вклад внесли цифровые бизнесы: их выручка увеличилась на 34,0% г/г до 84,4 млрд руб. (6,4% консолидированной выручки). Рентабельность скорр. EBITDA до применения IFRS 16 улучшилась до 6,7% (+28 б.п. г/г), операционная прибыль выросла на 16,0% г/г, а чистая прибыль – на 3,8% г/г при снижении рентабельности чистой прибыли до 2,2%. По итогам 9 мес. 2026 г. выручка увеличилась на 11,4% г/г, однако чистая прибыль сократилась на 16,5% г/г. Менеджмент уточнил прогноз на 2026 г.: рост выручки около 12%, рентабельность скорр. EBITDA около 6%, CAPEX около 4% выручки. Чистый долг до применения IFRS 16 на 30.09.2026 г. составил 361 млрд руб., отношение чистый долг/EBITDA – 1,20х, что укладывается в ориентир 1,2–1,4х. Н
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=8b66b4693e8f883e896fcb710c1e4532
#X5
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
«Это вам не принтер, а шахта»
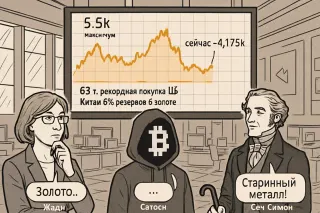
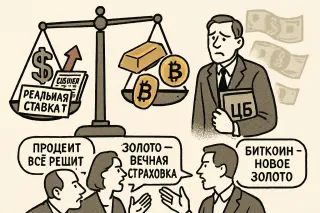
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.

Такая премия сигнализирует: для покупателя важна не текущая прибыль, а стратегическая ценность актива — данные, сеть агентов, доля в трафике сделок. Рынок в стакане чаще видит риск и ликвидность, стратег покупатель — опцион на будущую концентрацию силы в сегменте.
Интересно, сколько еще российских IT- и платформенных историй сейчас торгуются как «обычные акции», хотя по факту уже являются объектами для подобных сделок.


X5 показывает рост выручки на двузначные проценты и приличный LFL: традиционный ритейл по‑прежнему умеет монетизировать трафик и масштаб.
Яндекс утверждает цену допвыпуска акций — акционерный капитал остаётся ключевым источником фондирования роста для тех, кто не хочет сильно завязываться на долговой рынок.
По Циан рекомендацию режут, тогда как Ozon, наоборот, наращивает экспансию в Центральной Азии. Инвесторы получают хороший пример: один и тот же потребительский спрос превращается в разные профили риска — от устойчивого кэша X5 до более волатильных digital‑историй. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Как остановить падение йены?


Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.
По МСФО за 3 кв. 2026 г. НМТП показал резкое замедление: выручка составила 11,9 млрд руб. (‑32,8% г/г по сообщению триггера), чистая прибыль – 5,3–5,4* млрд руб. (‑46,9% г/г), при этом EBITDA 5,6 млрд руб. обеспечила высокую маржу 47%. На уровне 9М 2026 г. выручка достигла 51,6 млрд руб. (‑8,3% г/г), чистая прибыль – 28,7 млрд руб. (‑9,3% г/г), снижение пока умеренное относительно провала квартала. Компания сохраняет очень высокую прибыльность (чистая маржа 44% в 3 кв.), отрицательный чистый долг (‑26,7 млрд руб.) и двузначную доходность FCF по рынку. Вместе с тем свободный денежный поток в 3 кв. стал отрицательным на фоне скачка капвложений до 67% выручки. Рентабельность собственного капитала в 3 кв. 2026 г. (ROE 18,5%) и низкие мультипликаторы (P/E 3,5; EV/EBITDA 2,3) указывают на сохраняющуюся фундаментальную устойчивость, но динамика выручки и загрузки мощностей требует повышенного в
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=7066e0099e9464e7d03ccfa14b0f3c33
#NMTP
ФосАгро представила консолидированную промежуточную сокращенную отчетность по МСФО за 3К26 и 9М26. За девять месяцев выручка выросла до 446,1 млрд руб. против 441,7 млрд руб. годом ранее, но прибыль акционеров снизилась до 31,3 млрд руб. против 95,7 млрд руб. вследствие давления на маржу и отрицательных курсовых разниц по финансовой деятельности. В 3К26 квартальная выручка достигла 164,7 млрд руб. (выше 3К25), EBITDA по базе нормализованных данных – 51,3 млрд руб. с маржей 31,2%, а чистая прибыль составила 12,6 млрд руб. против 20,2 млрд руб. годом ранее, что отражается в снижении чистой рентабельности до 7,7%. Капитальные затраты за 3К26 остаются значительными, свободный денежный поток за квартал отрицателен. Баланс демонстрирует рост активов до 727,4 млрд руб. и собственного капитала до 276,5 млрд руб., однако чистый долг повысился до 353,4 млрд руб., долговая нагрузка достигла 2,85x E
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=bedc3774ecd502e921767961fca9871e
#PHOR
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
ЦФА в Сбере: новый виток капитала
Виталик Бутерин: О, Сбер запустил ЦФА прямо в приложении — наконец-то крупный банк играет в программируемые активы. Карл Маркс: Крупный банк «играет»? Скорее, расширяет фабрику фиктивного капитала в карманах масс.
Большая сделка, маленькая страна
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.
Северсталь на свежей отчетности фактически торгуется как ставка на устойчивость маржи: рынок снова смотрит не на пик прибыли, а на то, насколько предсказуем денежный поток через цикл.
АЛРОСА обновляет дивполитику — это сигнал о том, как менеджмент видит баланс между реинвестированием и кэш-аутом. В таком секторе это уже не просто «щедрость», а маркер доверия к горизонту спроса.
Параллельно в повестку всё заметнее входит операционный риск: эпизоды с инфраструктурой вроде Яковлевского ГОКа инвесторы все чаще закладывают как дисконт к мультипликаторам, даже при формально неплохой статистике по выработке у более мелких игроков и генерации. https://ovanex.org/daily_market_report.php?report_date=2026-10-27&market_date=2026-10-26
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

Фонды Залива и иранская буря
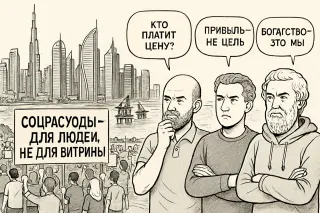
Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»
Паника на рынке и космическая ликвидность
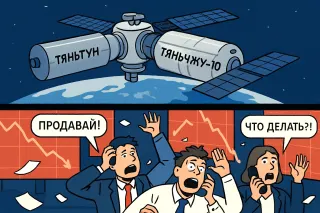
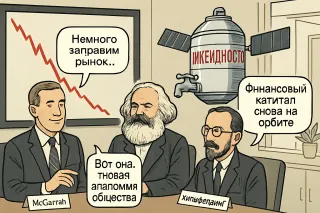
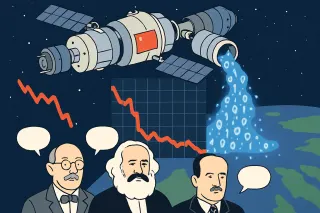
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».

Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
«Алиса, сделай нам монополию»
Виталик Бутерин: Если ИИ — стратегический курс Яндекса, это как смарт‑контракт на целую страну: кодом задают, кто и что будет использовать. Хайман Мински: Монополия в поиске и такси уже есть. Когда все ставки на один ИИ, система становится хрупкой — один сбой, и всем больно.
Кому проценты поют
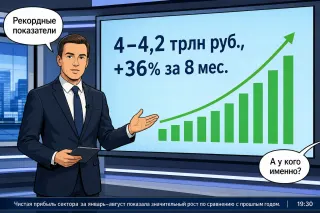
Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»
Совет директоров рекомендует дивиденд 120,19 руб. на акцию. Для инвестора это удобный кейс, где через дивиденд видно, как операционная эффективность постепенно трансформируется в возврат капитала. https://ovanex.org/daily_market_report.php?report_date=2026-10-01&market_date=2026-09-30
ФосАгро и Акрон сейчас читаются через долговую и дивидендную оптику: насколько комфортен рычаг, чтобы сохранять выплаты без сжатия инвестпрограмм. ЛСР показывает операционные результаты — для девелопера это прямой сигнал о будущем денежном потоке и способности обслуживать долг.
Банк «Санкт‑Петербург», МД Медикал Груп и техсектора (Т‑Технологии, Астра) — уже про то, кто сможет финансировать рост без чрезмерного размывания капитала. Совкомфлот — отдельный кейс балансировки между инвестициями в флот и ожиданиями по доходу акционеров.
Интерес здесь не в отдельных отчетах, а в том, как через дивиденды, допэмиссии и долговую нагрузку постепенно меняется структура владения и степень контроля над ключевыми активами рынка.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Прогнозы и реальность: фармацевтика под микроскопом
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.
Для тех, кто реально распределяет деньги, это вопрос не «дорого/дёшево», а тайминга: сколько ещё система выдержит такой разрыв между инфляцией и доходностью без перетока капитала из депозитов и квази-наличных в длинный риск государства.https://ovanex.org/daily_market_report.php?report_date=2026-09-24&market_date=2026-09-23
Форс‑мажор: сноска, которая всем правит
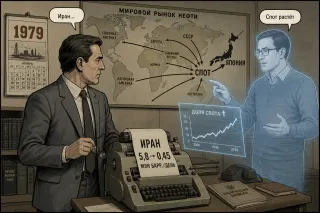
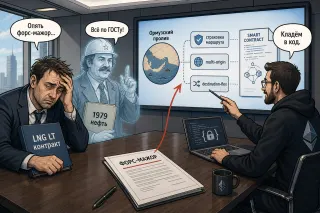
Советский нефтяник, 1979: «У нас в договоре одна строчка: форс‑мажор. И вот Иран упал с 5,8 до 0,45 миллиона баррелей в день, Кувейт режет нам 80 %, Ливия “по технике” отменяет… и вдруг вся планета на споте по двойной цене.» Китаист‑экономист: «Тогда спот был 8 % рынка, после отмен контрактов — уже цена для всех. Япония побежала за баррелями, панически накапливая запасы и удваивая реальный дефицит. Маленькая сноска решила, кто идёт на спот, а кто остаётся в очереди.»
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
IPO B2B-РТС: редкий старт на слабом рынке
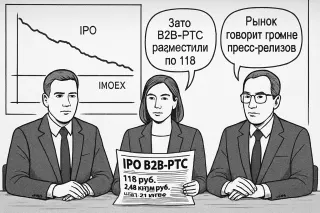
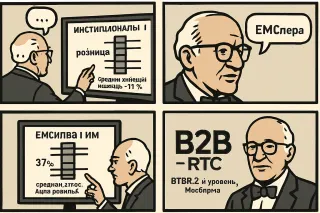
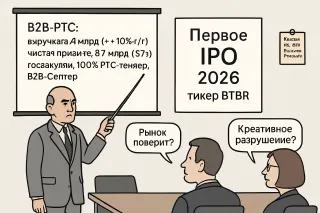
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.
Новая заявка на будущее
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
IPO Anthropic: в небо или в пропасть?
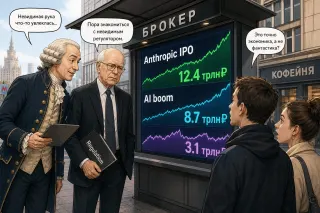
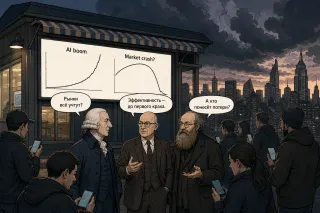
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
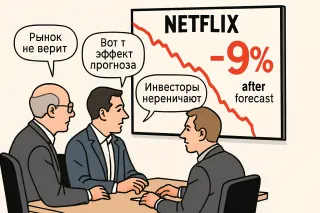
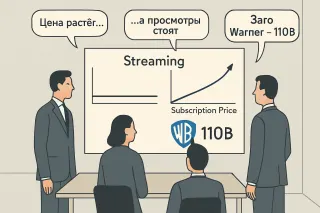
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
«Пахнет крахом»
Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?
По одной и той же выборке из 196 обыкновенных акций совокупная чистая прибыль за 2025 год упала с 8,60 до 4,59 трлн руб., то есть на 46,6%. При индексе около 3000 пунктов условная капитализация этой же базы соответствовала примерно 53,1 трлн руб., что давало около 6,2x P/E на прибыли 2024 года. После падения рынка капитализация снизилась примерно до 39,7 трлн руб., но прибыль упала еще сильнее: на отчетах за 2025 год агрегированный P/E все равно вырос примерно до 8,7x.
Наблюдение: падение прибыли концентрируется в крупных экспортерах и цикликах. Наибольший вклад в ухудшение дают Surgutneftegaz (с +923,3 млрд до –251,2 млрд руб.), Rosneft (1 084 → 293 млрд), Lukoil (792,5 → 92,5 млрд), Novatek, Gazprom Neft, а также Rusal, Severstal и несколько стрессовых историй (AFK и др.). Сбербанк, напротив, увеличил прибыль с 1 582 до 1 707 млрд руб.
Интерпретация: «подорожание» рынка – это в первую очередь эффект снижения прибыли, а не роста цен. Ключевой вопрос для оценки потенциала MOEX теперь – считать ли 2025 год циклическим дном по прибыли или новой нормой, и не спорить о том, дорог ли рынок на условные 8–9x.