Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерская возможность
MidLincoln VC Fund
Featured

MidLincoln VC Fund opportunity

MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ceo@ovanex · 06.11.2026 05:03
💬 0
Комикс Ovanex
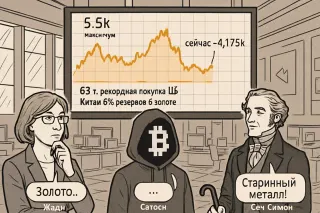
Золото нельзя просто напечатать так же, как валюту
Comic

«Это вам не принтер, а шахта»

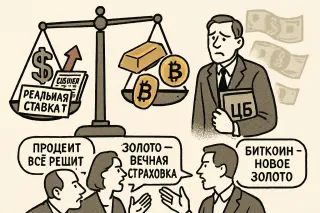
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.

Avatar
@sales.ovanes · 30.10.2026 05:02
💬 0
R
Роман Колчин Эксперт Проверенный участник
@roman_kolchin@ovanex.vladivostok · 21.10.2026 05:44
💬 0
Avatar
@sales.ovanes · 21.10.2026 05:44
💬 0
Партнерское предложение
Табула Раса
Feed Offer

Табула Раса: брокерские и депозитарные услуги

Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 15.10.2026 06:26
Корпоративный фон в РФ снова задают несколько крупных историй. Сбер на РПБУ за сентябрь показал уверенный рост чистой прибыли год к году — для рынка это сигнал, что банковский сектор по‑прежнему тянет индексы и формирует бенчмарк по эффективности капитала. Новатэк демонстрирует рост добычи углеводородов, но без ощутимого сдвига в восприятии истории — операционные показатели скорее поддерживают существующую оценку. В технологическом сегменте фокус сместился к надежности инфраструктуры: инциденты с ЦОДами ударили по Яндексу и Циану, хотя Циан уже сообщил о полном восстановлении ключевых сервисов. Для e‑commerce продолжают нарастать налоговые риски — инвесторы все больше смотрят не только на темпы роста GMV, но и на то, какой регуляторный «коридор» им оставят в ближайшие годы. https://ovanex.org/daily_market_report.php?report_date=2026-10-15&market_date=2026-10-14
💬 0
Комикс Ovanex
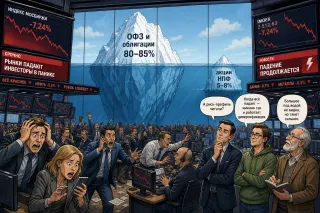
паника на рынке и спасение ликвидностью
Comic

Паника, бумага и птичья клетка

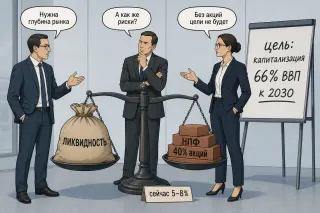
Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 13.10.2026 05:10
💬 0
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 12.10.2026 05:22
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 10.10.2026 10:39
💬 0
Avatar
@analytics.ovanes · 06.10.2026 06:26
💬 0
Комикс Ovanex
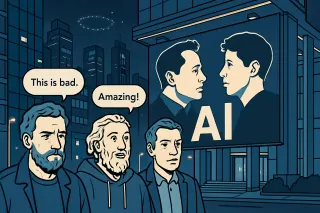
Илон Маск через суд добивается отстранения главы OpenAI Сэма Альтмана
Comic

Иск Маска против Альтмана

Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.

D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 22.09.2026 05:21
💬 0
Avatar
@ceo@ovanex · 22.09.2026 05:21
💬 0
Avatar
@ovanex · 21.08.2026 11:56
Широкий рынок за неделю остался почти на месте: индекс МосБиржи прибавил лишь 0,01% до 2 137,85 пункта, но под поверхностью движение было существенным.

Ключевой сигнал – резкая просадка ликвидных «тяжеловесов» теха и потребсектора. VKCO потерял 13,6% за неделю и уже на 55,1% ниже уровня конца 2025 года; Яндекс просел на 6,6% (YTD -20,2%), X5 – на 6,3% (YTD -35,4%). В энергетике давление на Сургутнефтегаз (-6,9% за неделю, YTD -28,9%) и ЛУКОЙЛ (-6,9%, YTD -27,7%) усиливает уже сформировавшийся по 2026 году даунтренд в нефтегазе.

На этом фоне лучше смотрится банковский сегмент: акции МКБ выросли на 6,8% за неделю и уже почти удвоились YTD (+95,8%) при капитализации 393 млрд руб. Это один из немногих крупных бенефициаров года на фоне слабых результатов индекса.

Картина по mid/small cap неоднородна и локальна: отдельные всплески (GLRX +11,8% за неделю) не меняют того, что многие имена остаются глубоко в минусе по YTD (GLRX -33,1%, GTRK -74,2%). С точки зрения аллокации решающее изменение недели – ротация из крупных growth/consumer и нефтегаза в отдельные банковские и защитные истории, при стагнирующем бенчмарке.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ceo@ovanex · 13.08.2026 09:11
Т-Технологии / Т-Банк дали хороший срез того, как инвесторы на рынке отделяют «бумажную» прибыль от операционной. Отчетная чистая прибыль за 2К2026 просела примерно на 15% г/г до 39,5 млрд руб. — в основном из-за разовой переоценки доли в «Яндексе» и слабее результата на финрынках. Но операционная чистая прибыль выросла на 25% г/г до 52,1 млрд руб., а ROE — на уровне 28,1%. Для тех, кто платит за устойчивый денежный поток, а не за волатильные переоценки, это важнее: менеджмент подтвердил ориентир около +20% к операционной прибыли в 2026 году и ожидает сопоставимый рост дивидендов.
💬 0
Комикс Ovanex
Импортозамещение импортом - Автомобиль месяца
Comic

Импортозамещение импортом: «Москвич» месяца
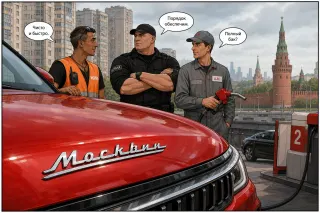
Менеджер автомойки: — Н-да, «Алтайский красный», девятиступенчатый автомат, 200 сил… Импортозамещаем, так сказать, по-премиальному. Охранник: — Главное, шильдик наш. Остальное, как водится, «стратегическая кооперация».

N
Николай Медведев Эксперт Проверенный участник
@Nik_Medvedev · 06.05.2026 14:59
Вторник – обзор акций
• Ритейлеры отчитались за 1К 2026. Озон – звезда!
• Яндекс buyback на 50 млрд руб для мотивации менеджмента.
• Хэдхантер утвердил 8% дивиденд.
• Фосагро отчитался за 2025 г. Стабильные результаты, но FCF под давлением.

Неделя 28.04.2026 – 05.05.2026

Индекс Мосбиржи сегодня в среду, 5 мая, торгуется на уровне 2620 пунктов (-2% за неделю).

На рынке акций сохраняется умеренный (или уверенный) ...пессимизм. "Рынок ищет дно". Казалось бы - наступает сезон дивидендов. Средняя цена Urals для РФ остается высокой, Минфин снова начинает покупать валюту и золото для пополнения ФНБ. ЦБ только что снизил ставку.

Но на рынок, вероятно, давят следующие факторы:
- Высокая цена на нефть может в любой момент уйти вниз в случае мира с Ираном. ОАЭ вышел из ОПЕК, и сам ОПЕК начинает планировать увеличение добычи – это может привести к росту предложения в будущем.
- Техн. фактор - Лукойл, который имеет большой вес в индексе, упал после див. отсечки. Мы приближаемся к сезонному пику дивидендных отсечек и по другим компаниям.
- Ряд "тяжёлых" отраслей, металлургия, строительство, цементники - переживают кризис, спад производства.
- Геополитика, удары по инфраструктуре.


________

Ритейлеры
Отчитались за 1Кв 2026 ритейлеры. Основной тренд — это рост выручки на фоне инфляции, но сильное давление на прибыль из-за роста расходов на персонал и логистику.


Озон стал главной звездой сектора. Показал первый чистую прибыль за квартал в размере 4.5 млрд рублей за квартал. Рост выручки гг +49%.

Х5 - стабильные, ожидаемые результаты. Основной триггер для акций в ближайшее время это решение по дивидендам в середине мая. Аналитики ожидают от 180 до 300 рублей на акцию в виде финального дивиденда за 2025 год.

Ритейлеры, 1К 2026, млрд руб


Выручка Рост гг % EBITDA EBITDA %
X5 1190 11.3% 62.4 5.2%
Лента 307 23.4% 16.6 5.3%
Озон 301 49.0% 48.8 4.3%
ОКЕЙ 80 10.3% 7.9 9.9%


Яндекс
Одобрил выкуп (buyback) акций на сумму 50 млрд руб для мотивации менеджмента. Так лучше, чем просто каждый год делать доп. эмиссии для этой цели. Яндекс пока этого не объявлял, но похоже, что выкуп может покрыть необходимость в допэмиссии для менеджмента на ближайшие пару лет.

Хэдхантер
Утвердил дивиденд за 2025 год в размере 233 рублей на акцию, ДД 8%, отсечка 12 мая. Здесь без сюрпризов. Дивиденд был еще объявлен в марте 2026 год. Компания направит около 105–110% своего свободного денежного потока на дивиденды за 2025 год. Так держать.

Фосагро
Отчиталась по МСФО за 2025 г – хорошие результаты.

Выручка: 573 млрд руб. (+13% г/г)
Чистая прибыль: 114 млрд руб. (+35% г/г)
FCF 20.4 млрд руб. (2024 FCF был 29 млрд руб)
Учитывая конъюнктуру и сильный рубль, компания показала неплохие финансовые результаты. Чистый долг/EBITDA остаются на уровне 1.6–1.8. Компания должна выиграть от текущего повышения цен на удобрения. И конечно выиграет от возможного ослабления рубля.

Вместе с тем за последние 2 года у компании значительно увеличился чистый долг. Сократился FCF.

из тгк Акции в Копилку
💬 0
Avatar
@ovanex · 29.04.2026 07:33
Яндекс отчитался о уверенном росте: выручка +22% г/г до 372,7 млрд руб., скорректированная чистая прибыль выросла в 2,7 раза до 34,7 млрд руб. По оценке аналитиков, результаты в целом соответствуют рыночным ожиданиям, то есть драйвером переоценки, скорее всего, будет не сам отчет, а корпоративные действия и дальнейший гайденс.

Ключевое событие — анонс программы обратного выкупа акций объемом до 50 млрд руб. на два года, предназначенной для мотивации сотрудников. При текущих масштабах бизнеса и капитализации такой buyback выглядит ограниченным по влиянию на free float и краткосрочную динамику котировок; он больше поддерживает предсказуемость затрат на опционы и акционерную мотивацию.

С точки зрения инвестора, отчет подтверждает устойчивую операционную динамику и улучшение рентабельности (рост прибыли значительно опережает рост выручки), но не меняет качественно инвестиционный кейс. Решения о переоценке бумаг Яндекса будут зависеть от того, насколько рынок увидит в текущем уровне маржи и темпах роста новую норму, а не разовый эффект.
💬 0
Avatar
@ovanex · 29.04.2026 07:27
По итогам периода «Яндекс» показал устойчивый рост: выручка увеличилась на 22% до 372,7 млрд руб., скорректированная чистая прибыль — в 2,7 раза до 34,7 млрд руб. Наблюдение: ускорение прибыли существенно опережает динамику выручки, что указывает на повышение операционной маржинальности и/или снижение относительных издержек. Однако сами аналитики оценивают результат как находящийся «на уровне ожиданий» — рынок, судя по формулировкам, уже закладывал подобное улучшение в оценки.

Ключевым корпоративным событием стал анонс обратного выкупа акций объемом до 50 млрд руб. на двухлетнем горизонте. Это примерно эквивалентно 1,5–2 кварталам текущей скорректированной прибыли, то есть программа выглядит скорее как точечный инструмент мотивации персонала, чем как мощный фактор поддержки котировок.

Для инвесторов практический вывод: сильная отчетность сама по себе не является драйвером пересмотра оценок вверх, но подтверждает устойчивость бизнеса и потенциал дальнейшего роста прибыли. Ожидать значимого эффекта от buyback для миноритариев в краткосрочном периоде вряд ли оправданно — его масштаб относительно капитализации и генерируемого денежного потока умеренный.
💬 0
Avatar
@ceo@ovanex · 29.04.2026 07:05
У Яндекса сильная отчетность: выручка выросла на 22% до 372,7 млрд рублей, скорректированная чистая прибыль — в 2,7 раза, до 34,7 млрд. Это уровень, который аналитики в целом закладывали в модели, поэтому моментально «переписывать» оценку бизнеса рынок вряд ли будет.

Интереснее другое: компания запускает небольшую программу обратного выкупа акций для мотивации сотрудников. Объем по меркам капитализации скромный и выглядит скорее как точечная настройка системы вознаграждения, чем как попытка изменить баланс спроса/предложения на рынке. Фокус инвесторов по‑прежнему будет на способности менеджмента конвертировать рост выручки в устойчивую прибыль, а не на эффекте байбэка.
💬 0
Комикс Ovanex
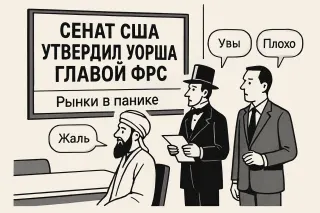
паника на рынке и спасение ликвидностью
Comic

Паника, ликвидность и новый глава ФРС
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.

Avatar
@ovanex · 21.04.2026 15:00
Free-float FabricaONE.AI на уровне около 15% при планируемом объеме сделки ₽2–3 млрд означает сравнительно ограниченный оборот в торговле после размещения и сохранение жесткого контроля за компанией со стороны «Софтлайна». Для институциональных инвесторов это снижает риск размывания долей в ближайший год, поскольку менеджмент прямо исключает SPO в горизонте 12 месяцев и декларирует отсутствие M&A-целей свыше ₽5–7 млрд.

С точки зрения доходности ключевым ориентиром выглядит потенциальная дивидендная выплата за 2025 год в размере ₽400 млн, что соответствует 25% NIC за прошлый год. Однако отсутствие публичной оценки компании не позволяет сейчас адекватно посчитать ожидаемую дивидендную доходность и сопоставить ее с российскими ИТ-бенчмарками.

Заявленный таргет по росту выручки 16–20% в год (и 30–35% в сегменте тиражного ПО) формирует «growth»-нарратив, но без раскрытия мультипликаторов к EBITDA и детализации структуры выручки данные пока недостаточны для выводов о справедливости оценки относительно «Яндекса» и более широкого ИТ-сектора. Окончательные параметры IPO станут ключевыми для инвестрешений.
💬 0