
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Табула Раса: брокерские и депозитарные услуги
На официальном сайте Табула Раса представлены описание брокерского обслуживания, депозитарного контура и корпоративного решения для ускорения привлечения средств на рынке капитала.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера
Паника из-за перекрытого пролива
Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Утреннее солнце капитала
Прудон: «Солнце утром для вашей команды»? Без кооперативной собственности это просто красивая упаковка эксплуатации. Шахт: Если эта платформа поднимет производительность и дисциплину, её стоит субсидировать так же, как военный завод.
«Пахнет крахом»
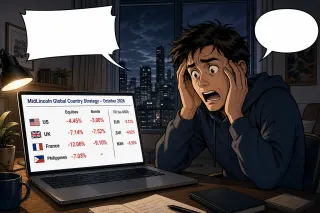
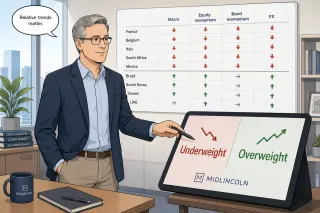
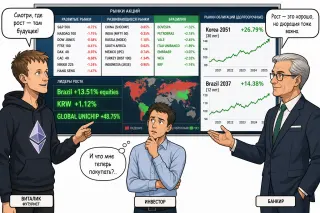
Инвестор: США, Британия, Франция — акции вниз, облигации вниз, евро, песо, рэнд валятся… Это уже не коррекция, это начало краха! Инвестор: Даже «защита» не работает: во Франции акции -12%, бонды -9%, в Мексике акции -13%, длинные бонды -13% — где вообще прятаться?
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Сегмент корпоративных «синих фишек» активен: МТС разместила флоатер МТС 3Р-02 объемом 40 млрд руб. с доходностью 15,27% при цене 99,62; в тот же диапазон попадает новый выпуск РЖД 1Р-53R (25 млрд руб., 89,92% от номинала, 15,05% YTM). ГПН вышла сразу с двумя инструментами: рублевым флоатером ГПН005Р-08 на 100 млрд руб. (14,18%) и долларовым выпуском ГПН005Р-09 на 200 млн USD с доходностью 6,46% при цене 102,25.
На фоне этого премии эмитентов второго эшелона остаются двузначными: РОЛЬФ 1Р09 торгуется с доходностью 22,13% при цене 98,95, ПолипП2Б16 — 18,46% при 100,71. Набор новых амортизируемых выпусков (ГТЛК 2P-13 на 35 млрд руб., ТБ-8_А1 на 24 млрд руб.) подтверждает спрос инвесторов на сокращение дюрации при текущем уровне ставок.
Как заякорить ожидания
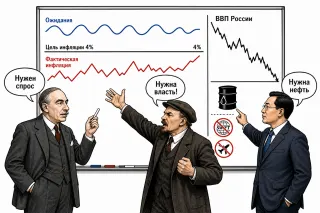
Кейнс: Холл и Вудфорд наконец заставили макромодели смотреть на домохозяйства и фирмы, а не только на усреднённую статистику. Ленин: Хм, микрооснования макростабилизации… А классовые основы инфляции вы куда спрятали, товарищи?
Паника, ликвидность и новый глава ФРС
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.


Наблюдение: среди классических рублевых бондов с начавшимися торгами сразу несколько сделок размещены с доходностью 25–29% годовых. Например, Агроклуб 1 (RU000A10EXS4) вышел с купоном 25% и доходностью к погашению 27,98% при объеме всего 0,02 млрд руб.; ИНТРФУД-01 (RU000A10EX35) – купон 26%, доходность 29,17% при объеме 0,05 млрд руб.; ПРГРС 1Р1 (RU000A10EXG9) – купон 25%, доходность 27,72% при 0,25 млрд руб. При этом крупный квазисуверенный выпуск ВЭБ2Р-К704 (RU000A10EP50) на 43,9 млрд руб. размещен под 15,21%.
Интерпретация: кривая доходности по рискованным корпоративным заемщикам заметно смещена вверх относительно квазисуверенного сегмента, а размер выпусков остается точечным. Для банков это сигнал к выборочному участию в высокодоходных сделках с акцентом на лимиты на отдельных эмитентов, а не на широкое наращивание портфеля первички.

Кому проценты поют
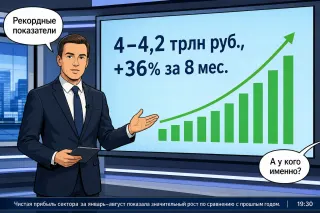
Ведущий новостей: «Банковский сектор бьет исторический рекорд: чистая прибыль за 2026 год может превысить 4 трлн рублей. Маржинальность и процентные доходы растут, даже при скромном кредитовании». Милтон Фридман: «Рынок вознаграждает эффективных: банки грамотно управляют ставками по вкладам и кредитным портфелем — вот и результат»
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
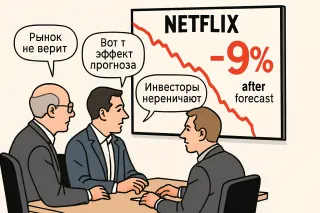
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».

Такси, мозг и навигатор
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
«Это вам не принтер, а шахта»
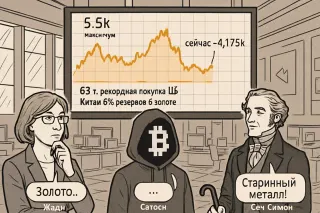
Жоан Робинсон: Мировой спрос кипит: центробанки берут по 63 тонны в месяц, Китай тянет долю золота до 9% — потому что доллару всё меньше верят. Анри де Сен-Симон: Золото дорожает от страха и ренты, а не от того, что помогает производить что-то общественно полезное.
https://ovanex.org/weekly_new_bonds.php?report_id=1
Наблюдение. Крупнейшими размещениями стали ПСБ 4P-02 и ВЭБ2Р-К698 по 40 млрд руб. каждый. У ПСБ 4P-02 уже есть котировки: цена 100%, доходность 14,95% при купоне 14,05%. ВЭБ2Р-К698 пока без сделок, но заявленный купон 14,29%. Ростелеком (РостелP25R) разместил 15 млрд руб. под 13,65% купона и доходность 14,44%, МТС 2Р-19 – 15 млрд руб. с пока неизвестным купоном. На рынке плавающих купонов выделяются Газпром нефть (Газпнф5P6R, 100 млрд руб., доходность 14,90%) и ПСБ 4P-04 (15 млрд руб., 15,03%), а также РосСиб1Р01 (5 млрд руб., 15,07%).
Отдельно стоит отметить валютный выпуск Полюс Б1P5 на 150 млн долл. под купон 7,75% и доходность 7,78% при размещении близко к номиналу (99,90).
Интерпретация. Доходности 14–15% по крупным заемщикам и активизация флоатеров сигнализируют о закреплении высокодоходного режима фондирования, при этом спрос на качественных имитентов сохраняется, что видно по близости цен к 100% на старте торгов.
https://ovanex.org/weekly_new_bonds.php?report_id=2
Номинальный объем новых выпусков с понятной купонной нагрузкой сконцентрирован в нескольких именах:
- ВЭБ (ВЭБ2Р-К700/701) суммарно на 80,88 млрд руб. с доходностью по новому обращению 15,63% (К701);
- Газпром капитал (ГазКап3P24) — 40 млрд руб., доходность 17,73%;
- Магнит (Магнит6P02, флоатер) — 64 млрд руб. с расчетной доходностью 14,73%;
- ОДК (ОДК1Р01) — 15 млрд руб. под 18,32%.
Наблюдение: крупные заёмщики продолжают выходить на рынок объемами 15–64 млрд руб. при двузначных ставках 14,7–18,3%, причём бумаги торгуются близко к паритету (99,78–100,09).
Интерпретация: первичный сегмент остается доходным для инвесторов даже в верхнем кредитном качестве, а показательна именно комбинация размера сделок с доходностью. Это усиливает конкурентное давление на менее рейтинговых эмитентов, которые вынуждены уходить в ещё более высокие купоны и/или амортизационные структуры (до 23–32,5% по ряду мелких выпусков), чтобы привлечь спрос.
Форс‑мажор: сноска, которая всем правит
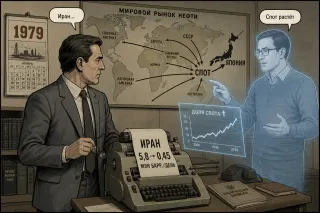
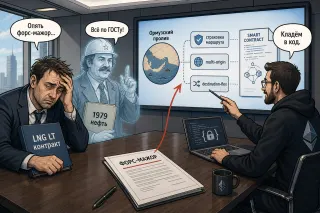
Советский нефтяник, 1979: «У нас в договоре одна строчка: форс‑мажор. И вот Иран упал с 5,8 до 0,45 миллиона баррелей в день, Кувейт режет нам 80 %, Ливия “по технике” отменяет… и вдруг вся планета на споте по двойной цене.» Китаист‑экономист: «Тогда спот был 8 % рынка, после отмен контрактов — уже цена для всех. Япония побежала за баррелями, панически накапливая запасы и удваивая реальный дефицит. Маленькая сноска решила, кто идёт на спот, а кто остаётся в очереди.»

«B2B-РТС», российская электронная торговая платформа для бизнеса и государства, объявила ценовой диапазон первичного публичного предложения обыкновенных акций с листингом на Московской бирже, а также о начале приема заявок от институциональных и частных инвесторов на участие в IPO.
Ценовой диапазон IPO установлен на уровне от 112 руб. до 118 руб. за одну акцию, что соответствует рыночной капитализации «B2B-РТС» от 20 млрд руб. до 21 млрд руб.
В рамках IPO инвесторам будут предложены акции, принадлежащие действующим акционерам в лице Совкомбанка и финансовых инвесторов пропорционально их долям владения акционерным капиталом «B2B-РТС». Размер пакета акций менеджмента, входящего в состав действующих акционеров, останется неизменным. При этом Совкомбанк планирует сохранить за собой существенную долю в акционерном капитале «B2B-РТС» и продолжит принимать участие в развитии бизнеса платформы.
Продающие акционеры планируют предложить к продаже 11,5% акционерного капитала Платформы, включая акции, предусмотренные для целей стабилизации, что в денежном эквиваленте соответствует размеру Предложения от 2,3 до 2,4 млрд руб. по нижней и верхней границам установленного ценового диапазона, соответственно.
Цена IPO будет установлена продающими акционерами по итогам окончания периода сбора заявок, который начнется сегодня, 10 апреля 2026 г., и завершится не позднее 16 апреля 2026 г.
В рамках IPO будет структурирован механизм стабилизации размером около 15% от базового размера предложения по цене IPO, который будет действовать в течение 30 календарных дней после даты начала торгов акциями на Московской бирже.
«B2B-РТС» и продающие акционеры примут на себя обязательства, ограничивающие размещение новых акций и отчуждение уже размещенных акций в течение 180 дней с даты начала публичных торгов акциями. Прочие действующие акционеры в лице менеджмента также примут на себя аналогичные обязательства.
Ожидается, что торги акциями на Московской бирже начнутся 17 апреля 2026 г. под тикером BTBR и ISIN RU000A104U43. Акции будут включены в котировальный список второго уровня Московской биржи.
Предложение будет доступно для российских квалифицированных и неквалифицированных инвесторов – физических лиц, юридических лиц, а также для российских институциональных инвесторов. Заявки на приобретение акций можно будет подать через ведущих российских брокеров.