
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски
Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.
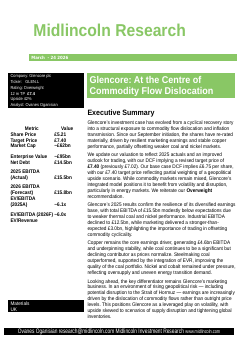
MidLincoln VC Fund opportunity
MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера
IPO B2B-РТС: редкий старт на слабом рынке
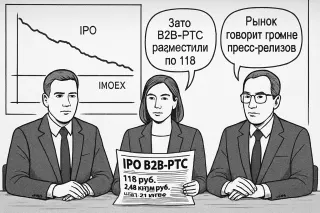
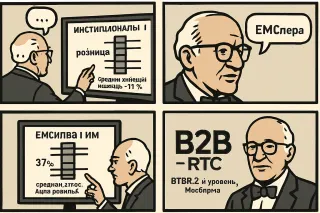
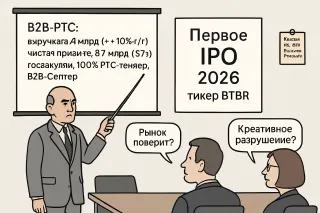
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.

Первый — концентрация: почти 40% выручки завязано на двух клиентах (Сбер и Альфа). Это не просто «крупные контракты», а фактическая зависимость бизнес-модели от решений ограниченного числа заказчиков.
Второй — корпоративная структура. Часть ключевых дочек контролируется не долей, а корпоративными договорами при формальной доле менее 50%. Юридически ок, но операционный и правовой риск выше: любой конфликт быстро превращается в риск контроля над активами.
Третий — венчурный M&A: расширение через сделки ради синергий в консалтинге и тиражном ПО. Пока это ставка на будущий рост, а не уже доказанный драйвер.
В такой конфигурации IPO — не про «дёшево/дорого по мультипликаторам», а про готовность инвестора жить с высокой клиентской концентрацией и усложнённым контуром контроля над активами.


Сейчас основной драйвер выручки — заказное ПО: под конкретного клиента, под его процессы, с высокой долей проектной, а не продуктовой экономики. Тиражное и промышленное ПО — это скорее портфель опционов: множество разрозненных продуктов, из которых лишь часть потенциально способна стать заметным источником выручки.
ИИ в этой модели — прежде всего как услуга внедрения ассистентов и автоматизации, а не как собственная глубоко развиваемая модель. Для инвестора это важный сдвиг в оптике: платить предлагается не за уже отстроенную ИИ‑платформу, а за попытку трансформировать сервисный бизнес в более продуктовый с элементами ИИ и SaaS.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Иск Маска против Альтмана
Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.

Манипуляции рынком и стандарты аналитики
Adam Smith: Каждый такой скандал — напоминание, что аналитика без стандартов превращается в рекламу риска. Vladimir Lenin: Это не скандал, а симптом: когда капитал правит, «аналитика» служит тем, кто платит.