
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

MidLincoln VC Fund opportunity
MidLincoln VC Fund opportunity page for investors reviewing venture-capital exposure and related opportunities.
- • Открывается отдельная страница партнерского предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера
Как заякорить ожидания
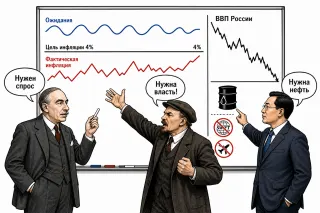
Кейнс: Холл и Вудфорд наконец заставили макромодели смотреть на домохозяйства и фирмы, а не только на усреднённую статистику. Ленин: Хм, микрооснования макростабилизации… А классовые основы инфляции вы куда спрятали, товарищи?

По данным ЦБ, в апреле корпоративный сектор увеличил объем покупок до 1,19 трлн руб. (плюс 251 млрд руб. за месяц), домохозяйства добавили еще 108 млрд руб. Тем не менее этот спрос не сопоставим с масштабом продаж валютной выручки экспортерами, что и поддерживает укрепление рубля.
Для профучастников это тест на дисциплину: покупка валюты «по привычке» начинает конкурировать с вопросом, насколько оправдана переоценка рубля в их собственных моделях рисков и ликвидности.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

Первый — концентрация: почти 40% выручки завязано на двух клиентах (Сбер и Альфа). Это не просто «крупные контракты», а фактическая зависимость бизнес-модели от решений ограниченного числа заказчиков.
Второй — корпоративная структура. Часть ключевых дочек контролируется не долей, а корпоративными договорами при формальной доле менее 50%. Юридически ок, но операционный и правовой риск выше: любой конфликт быстро превращается в риск контроля над активами.
Третий — венчурный M&A: расширение через сделки ради синергий в консалтинге и тиражном ПО. Пока это ставка на будущий рост, а не уже доказанный драйвер.
В такой конфигурации IPO — не про «дёшево/дорого по мультипликаторам», а про готовность инвестора жить с высокой клиентской концентрацией и усложнённым контуром контроля над активами.
ИИС-3: между рынком и утопией
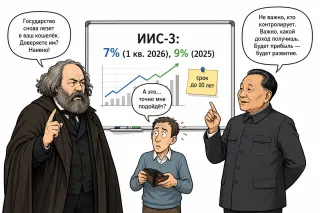
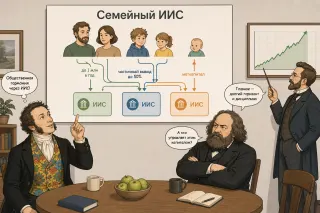
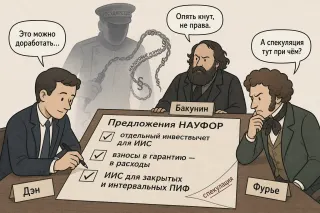
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.