
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Garda Capital: Инвестидеи РФ — Июнь 2026
Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера

На ленте Банка России за 13 ноября видны два разнонаправленных для рынка сигнала, при этом общая макро‑линейка не просматривается.
Во‑первых, в новости о повышении лимитов расходования наличных из касс МФО (13.11, «Банк России повысил лимиты расходования наличных из касс микрофинансовых институтов») регулятор фактически расширяет операционную гибкость сектора МФО. Это может увеличить долю наличного оборота в их операциях и упростить сервис для клиентов в регионах с низкой банковской плотностью. Для банков это умеренный конкурентный фактор в сегменте мелкого краткосрочного кредитования и кассового сервиса, но масштаб эффекта, судя по формату решения, ограничен: речь о повышении лимитов, а не о кардинальном пересмотре режима наличных.
Во‑вторых, предписание о приостановлении членства ООО «ФБК» в СРО аудиторов (13.11, «Банк России направил предписание о приостановлении членства ООО "ФБК"…») — точечный сигнал по надзору за аудиторской инфраструктурой. Системного вывода по банковскому сектору сделать нельзя, но это подчёркивает регуляторный фокус на качестве аудита финансовых организаций.
Источники:
https://cbr.ru/press/event/?id=32979
https://cbr.ru/press/pr/?file=639301890659729557INFR.htm
Выборы в Венгрии и тень над Европой
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Во‑первых, в обзоре «Денежно-кредитные условия в сентябре – октябре оставались умеренно жесткими» (11.11, 18:30) ЦБ фиксирует, что ужесточение условий не усиливается, но и не ослабевает. Для банков это означает ограниченное пространство для удешевления фондирования: стоимость пассивов, как минимум, стабилизируется на повышенном уровне, что будет сдерживать агрессивный рост розничного и корпоративного кредитования, особенно в длинном сегменте.
Во‑вторых, по итогам мониторинга максимальных процентных ставок (11.11, 16:01:03) регулятор продолжает отслеживать верхний диапазон ставок по вкладам. Сам по себе факт публикации без резких отклонений говорит о том, что значимого дисбаланса конкуренции за пассивы сейчас не наблюдается: рынку не сигнализируют о необходимости немедленной коррекции продуктовых линеек.
Отдельный риск-сигнал — выявленные факты манипулирования рынком ценных бумаг через брокерские счета доверителей (11.11, 14:00). Это усиливает регуляторный фокус на комплаенсе и может привести к росту издержек брокеров и ужесточению внутренних процедур KYC/мониторинга сделок, но прямого влияния на стоимость ликвидности пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32973
https://cbr.ru/press/pr/?file=639300094094201108BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639299950160247890PNP.htm

Параллельно в банковской системе формируется устойчивый структурный дефицит ликвидности, который к концу 2026 года оценивается уже в триллионы рублей. Это усиливает роль госдолга и операций ЦБ как главных каналов перераспределения денег: банки все сильнее завязаны на оборот ОФЗ и рефинансирование, а не на органический приток пассивов. Для инвестора это рынок высокой купонной доходности, но и высокой зависимости от политики регуляторов.https://ovanex.org/daily_market_report.php?report_date=2026-11-12&market_date=2026-11-11
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
IPO B2B-РТС: редкий старт на слабом рынке
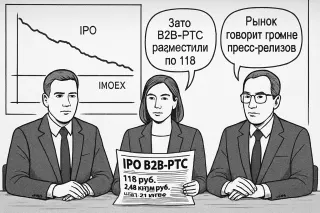
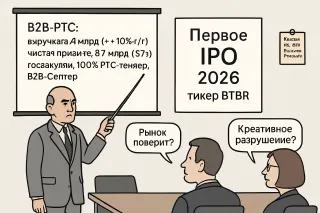
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.
Ключевой сигнал дня от Банка России — замедление роста денежной массы и кредита экономике в сентябре (27.10, «Рост денежной массы и кредита экономике в сентябре замедлился»). По данным ЦБ, годовые темпы прироста денежной массы и кредитования снизились по сравнению с августом. Это наблюдение указывает на частичное охлаждение ранее перегретой динамики, что уменьшает проинфляционное давление через кредитный канал, но одновременно повышает риск более слабой инвестиционной активности в конце года. Для банков это означает вероятное сжатие маржинального роста портфелей и усиление конкуренции за качественных заёмщиков.
На этом фоне технический пресс-релиз о режиме работы платёжной системы 31 октября (27.10, «Информация о работе платёжной системы Банка России 31 октября 2026 года») указывает на поддержание операционной непрерывности, но не несёт самостоятельного макросигнала. Совокупно новости скорее говорят об умеренном охлаждении кредитного цикла без явного разворота тренда по ставкам: текущие данные слишком краткие, чтобы делать выводы о долгосрочной траектории, но важны для калибровки ожиданий по ликвидности и темпам роста RWA в банках.
Источники:
https://cbr.ru/press/event/?id=32937
https://cbr.ru/press/pr/?file=639287159371936535NPS.htm
Ключевой сигнал дня — изменение структуры кредитного роста и ужесточение контроля за наличным оборотом.
Во‑первых, по данным Банка России, в сентябре замедлился рост корпоративного кредитования, тогда как в рознице ускорилась ипотека (26.10, «В сентябре рост корпоративного кредитования замедлился, в рознице ускорилась ипотека»). Для банков это означает смещение портфеля в сторону более долгих и процентно‑чувствительных активов при относительном охлаждении корпоративного спроса. На фоне высоких ставок это повышает риск давления на маржу в перспективе, если стоимость фондирования будет перестраиваться быстрее, чем ипотечные ставки в уже выданных кредитах.
Во‑вторых, регулятор рекомендовал банкам тщательнее контролировать источники средств при внесении клиентами крупных сумм наличных (26.10, «Банк России рекомендует банкам контролировать источники денежных средств при внесении клиентами крупных сумм наличных»). Это усиливает нагрузку на комплаенс и может локально снизить привлекательность наличного канала пополнения, стимулируя безналичный оборот. Сегменты с высокой долей наличных платежей могут столкнуться с дополнительным операционным трением.
Общий сигнал для рынка: смещение кредитного роста в ипотеку при ужесточении контроля за наличностью повышает значимость управления процентным риском и комплаенс‑риском в банковских стратегиях.
Источники:
https://cbr.ru/press/event/?id=32932
https://cbr.ru/press/event/?id=32933
Ключевой сигнал дня — решение Банка России сохранить ставку на уровне 14,00% годовых (23.10, «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых»). При отсутствии сопутствующих смягчающих шагов это фиксирует для банков и заемщиков режим устойчиво дорогих денег, а не краткосрочный «пик».
Для банков это означает:
- Доходность по вновь размещаемым кредитам и ОФЗ остается высокой, поддерживая процентную маржу, но
- Стоимость фондирования через депозиты и рынок также закрепляется на повышенном уровне, что ограничивает агрессивный рост кредитования.
Для рынка в целом ставка 14% структурно поджимает долговой спрос со стороны корпораций и населения: проекты с доходностью ниже 14–16% становятся малореализуемыми без переразметки цены риска. Ликвидность смещается в сторону кратких инструментов и депозитов, так как премия за срок при такой ставке должна быть ощутимой, чтобы компенсировать риск фиксации высокой стоимости денег.
Общий сигнал: ЦБ не дает рынку повода закладывать скорое удешевление фондирования, что усиливает сценарии «дольше высоко» в ставках и сдерживает восстановление кредитного цикла.
Источники:
https://cbr.ru/press/pr/?file=23102026_133000key.htm
Во‑первых, по данным мониторинга отраслевых финансовых потоков (08.10, «Мониторинг отраслевых финансовых потоков: поступления в сентябре увеличились»), совокупные поступления бизнеса в сентябре вновь выросли. Это указывает на расширение выручки и налоговой базы, что поддерживает качество корпоративного кредита и снижает риск резкого ухудшения NPL у банков. При сохранении динамики банки получают пространство для умеренного наращивания лимитов на ключевые отрасли без существенного пересмотра резервной политики.
Во‑вторых, на долговом рынке розничные инвесторы фактически заменяют часть институционального спроса (08.10, «В сентябре розничные инвесторы поддержали рынок облигаций»). Увеличение доли физических лиц в обороте ОФЗ и корпоративных выпусков повышает чувствительность цен к поведенческим факторам и репутационным шокам. Для эмитентов это снижает премию за размещение в краткосрочном горизонте, но повышает риск волатильности вторичного рынка, что важно учитывать при выборах сроков и объемов новых выпусков.
Параллельно Банк России усиливает фокус на рыночные злоупотребления (08.10, «Установлены факты манипулирования рынком ценных бумаг…»), что создает для профучастников дополнительные регуляторные риски в части торговых стратегий и структурирования сделок.
Источники:
https://cbr.ru/press/event/?id=32899
https://cbr.ru/press/event/?id=32897
https://cbr.ru/press/pr/?file=639270476049988487PNP.htm
ИИС-3: между рынком и утопией
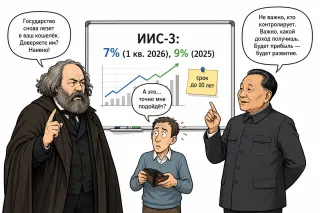
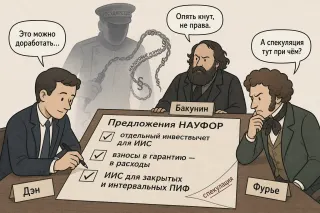
Бакунин: ИИС-3 на 10 лет — это не сбережения, а финансовый ошейник: мелкие инвесторы просто не пойдут туда, что и показывают жалкие 7–9% притока. Дэн Сяопин: НАУФОР и говорит: остановить удлинение после 2026 года и дать мелким инвесторам право выходить через 3 года — иначе рынок не вырастет к 2030-му.
Численно перечень СЗКО остаётся компактным: регулятор сохраняет модель, в которой на ограниченное число игроков приходится существенная доля активов, платежей и розничных пассивов. Это усиливает концентрационные риски, но одновременно повышает прогнозируемость поддержки инфраструктурно значимых банков в стресс‑сценариях — именно через механизмы дополнительных буферов и надзора, а не прямые гарантии.
Второй структурный элемент сигнала — обсуждение параметров финансовой системы на уровне Национального финансового совета (07.10, «Состоялось заседание Национального финансового совета»). Сам по себе факт заседания с акцентом на состоянии банковского сектора указывает, что регулятор продолжает строить архитектуру пруденциальных требований вокруг ограниченного пула СЗКО. Для банков вне списка это означает более высокую стоимость фондирования в стрессах и потенциально более жёсткий доступ к рыночной ликвидности.
Источники:
https://cbr.ru/press/pr/?file=639269694907022516BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639269710780956055TODAY.htm
Наблюдение: расширение Ломбардного списка структурно улучшает доступ отдельных банков к фондированию ЦБ, снижая для них потребность в более дорогих рыночных источниках и укрепляя вторичную ликвидность по допущенным бумагам. Однако при отсутствии сопутствующих сигналов по ключевой ставке или объемам операций репо это не меняет общую жесткость ДКП.
Для банков практическое следствие — возможность перераспределения портфеля в пользу бумаг, допущенных в Ломбардный список, с потенциальным высвобождением части высоколиквидных активов. Для долгового рынка — локальная поддержка доходностей и оборотов по соответствующим инструментам, но без очевидного разворота кривой ставок.
В совокупности имеющийся на сегодня массив данных ЦБ дает сигнал о тонкой настройке механизмов ликвидности, а не о смене цикла.
Источники:
https://cbr.ru/press/pr/?file=639267886931956080DSD.htm
Во‑первых, раскрытие сведений о внебиржевых сделках с производными финансовыми инструментами на сайте Банка России (21.09, «Сведения о внебиржевых сделках с ПФИ…») — важный шаг для оценки концентрации и контрагентских рисков. Для банков и профучастников это означает, что сделки по OTC‑деривативам фактически становятся «полупубличными» в регуляторном измерении, что снижает пространство для агрессивного структурирования и повышает требования к риск‑менеджменту и маржинальной политике, особенно по долговым и FX‑деривативам.
Во‑вторых, данные об индикаторах денежно‑кредитных условий (11.08, «Индикаторы денежно‑кредитных условий в июне – июле менялись разнонаправленно») подтверждают отсутствие устойчивого тренда: жесткость по ставкам и спрэдам сочетается с сохраняющимся спросом на кредит. В связке с июльским замедлением, но сохранением высокого роста цен в большинстве регионов (19.08, «Рост цен в июле…») это указывает на повышенную вероятность длительного периода высоких реальных ставок для корпоративного и розничного кредитования.
Общий вывод: регулятор усиливает прозрачность и контроль за рисковыми сегментами, но фундаментальный сигнал по смягчению/ужесточению ДКП пока неоднозначен.
Источники:
https://cbr.ru/press/event/?id=32860
https://cbr.ru/press/event/?id=32757
https://cbr.ru/press/event/?id=32776
https://cbr.ru/press/pr/?file=639221391880646143BANK_SECTOR.htm
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Прогнозы и реальность: фармацевтика под микроскопом
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.

Во‑первых, продление до 9 марта 2027 года ограничений на снятие наличной иностранной валюты (01.09, «Банк России сохранил еще на полгода…») показывает, что для банковский моделей фондирования в FX статус‑кво остается неизменным. Наличная валютная позиция продолжит быть малоликвидной, а расчет с клиентами смещается в безналичный сегмент. Для розничных вкладов в FX это закрепляет текущую двухконтурную структуру: «безналичный» доллар и евро остаются в первую очередь бухгалтерским инструментом, а не средством наличного оборота.
Во‑вторых, включение новых бумаг в Ломбардный список (01.09, «Совет директоров Банка России принял решение о включении ценных бумаг в Ломбардный список») умеренно поддерживает банковскую ликвидность в рублях и расширяет пул залога под рефинансирование. Для эмитентов это снижает премию за ликвидность и потенциально сужает спрэды, но на уровень ставок по системе это воздействует ограниченно по сравнению с ключевой ставкой.
На фоне оценки ЦБ, что текущий рост цен и ВВП во многом обусловлен временными факторами (01.09, «О чем говорят тренды…»), последовательность сигналов указывает на приоритет удержания жестких условий над быстрым смягчением кредитования.
Источники:
https://cbr.ru/press/event/?id=32812
https://cbr.ru/press/pr/?file=639238532949681178DSD.htm
https://cbr.ru/press/event/?id=32813
Первое наблюдение — по денежной массе: Банк России сообщает, что в июле прирост агрегатов не изменился (25.08, «Прирост денежной массы в июле не изменился»). Это указывает на отсутствие дополнительного монетарного импульса летом, несмотря на высокие номинальные ставки. Для банков это означает сохранение конкуренции за пассивы без поддержки со стороны ускоряющейся денежной эмиссии, а для рынка — более устойчивый фон для текущего уровня ключевой ставки.
Второй сигнал — динамика корпоративного кредитования. Регулятор фиксирует, что в июле рост корпоративного портфеля «опять ускорился» (24.08, «В июле рост корпоративного портфеля опять ускорился»). На фоне стагнирующей денежной массы это означает перераспределение уже имеющейся ликвидности в пользу кредитного риска. Потенциальное следствие — сжатие маржи в наиболее конкурентных сегментах и повышенные требования к риск-менеджменту, особенно при дальнейшем ужесточении регулятивного капитала.
Дополнительным фоном выступает приток розничных средств на рынок: инвесторы внесли на брокерские счета около 1 трлн руб. (25.08, «Инвесторы внесли триллион на брокерские счета»). Это усиливает конкуренцию рынков капитала с банковскими депозитами и может постепенно подталкивать вверх максимальные процентные ставки по вкладам, что уже отслеживается в мониторинге ЦБ (25.08, «Результаты мониторинга максимальных процентных ставок…»).
Источники:
https://cbr.ru/press/event/?id=32789
https://cbr.ru/press/event/?id=32783
https://cbr.ru/press/event/?id=32786
https://cbr.ru/press/pr/?file=639232678916599819BANK_SECTOR.htm
Такси, мозг и навигатор
Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.

MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Конвертация по‑русски
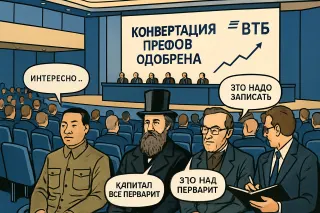
Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?
Во‑первых, Банк России фиксирует, что в июне показатели денежно-кредитных условий «изменялись разнонаправленно» (09.07, «В июне индикаторы денежно-кредитных условий изменялись разнонаправленно»). Это указывает на отсутствие однозначного тренда по ужесточению или смягчению: часть рыночных ставок и спредов стабилизируется, часть продолжает двигаться. Для банков это означает более высокую неопределенность по стоимости фондирования во втором полугодии, а для корпоративных заемщиков — повышенный разброс по ставкам новых выпусков и кредитов.
Во‑вторых, розничные инвесторы в июне увеличили вложения в облигации (08.07, «Розничные инвесторы в июне увеличили вложения в облигации»). На фоне сохранения роста платежей по экономике (09.07, «Мониторинг отраслевых финансовых потоков: сохранение роста платежей в июне») это поддерживает спрос на долговые инструменты и частично снижает давление на процентные ставки по банковским депозитам.
При этом расширение ломбардного списка (10.07, «Совет директоров Банка России принял решение о включении ценных бумаг в Ломбардный список») точечно улучшает залоговую базу банков, но по имеющейся информации сигнал носит скорее технический, чем кардинально рыночный характер.
Источники:
https://cbr.ru/press/event/?id=32683
https://cbr.ru/press/event/?id=32682
https://cbr.ru/press/event/?id=32688
https://cbr.ru/press/pr/?file=639192135171625735DSD.htm
Фонды Залива и иранская буря
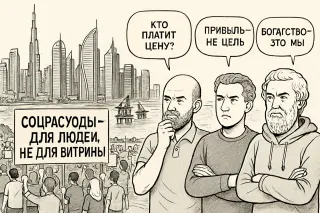
Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»
Одновременно Банк России фиксирует рост экономической активности (09.06, «О чем говорят тренды: экономическая активность увеличилась»). Нарастание выпуска и спроса на фоне возможного ужесточения входного порога на банковский рынок создаёт нетривиальный баланс: кредитный спрос может расти быстрее, чем предложение со стороны более концентрированного сектора. В такой конфигурации повышаются риски локального дефицита длинной ликвидности у средних банков и давление на ставки по корпоративному и МСБ-кредитованию, особенно в регионах.
Розничные инвесторы, по данным ЦБ, в мае продолжили активно покупать корпоративные облигации (09.06, «Розничные инвесторы в мае продолжили активно покупать облигации компаний»). На фоне возможной консолидации банков это усиливает значение рынка облигаций как альтернативного канала фондирования реального сектора, снижая зависимость компаний от банковских кредитов.
Источники:
https://cbr.ru/press/event/?id=32608
https://cbr.ru/press/event/?id=32605
https://cbr.ru/press/event/?id=32606
Во‑первых, расширение возможностей платежной системы Банка России (08.06, «Расширены возможности платежной системы Банка России») усиливает роль ЦБ как опорного расчетного центра для банков. Для казначейств и риск-менеджмента это означает дальнейшую переориентацию рублевых платежных потоков в контур ЦБ, снижение операционного риска по внутренним расчетам и потенциально более предсказуемое управление внутридневной ликвидностью. Однако прямых сигналов о смягчении или ужесточении ликвидностной позиции здесь нет — речь именно об инфраструктурном апгрейде.
Во‑вторых, изменение порядка расчета официального курса евро к рублю (05.06, «Банк России изменил порядок расчета официального курса евро к рублю») критично для банков с крупными позициями в EUR и производными, завязанными на официальный курс. Операционное следствие — необходимость пересмотра моделей переоценки, лимитов и методик расчета обеспечения по сделкам, где используется курс ЦБ. Это может точечно изменить волатильность маржи по таким операциям, но не несет самостоятельного макросигнала по ставкам или кредитованию.
Суммарно, новостной поток разнонаправлен по темам, но единый тренд — на донастройку рыночной инфраструктуры, а не на смену курса политики.
Источники:
https://cbr.ru/press/event/?id=32600
https://cbr.ru/press/pr/?file=639162716777925122DATABASES.htm
https://cbr.ru/press/event/?id=32599
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Во‑первых, в «Обзоре финансовой стабильности» (01.06, «Обзор финансовой стабильности: компании и банки сохраняют устойчивость») регулятор констатирует, что банки и корпорации в целом переносят текущие стресс‑факторы без системных дисбалансов. На этом фоне рост клиентских активов в управлении до 34,7 трлн руб. (01.06, «Клиентские активы управляющих компаний выросли до 34,7 трлн рублей») указывает на продолжающийся сдвиг с депозитов и прямых банковских продуктов в сторону коллективных инвестиций. Для банков это означает более конкурентный рынок пассивов и постепенное удлинение финансовой цепочки между населением и эмитентами.
Во‑вторых, уточнение требований по взносам в капитал иностранных компаний (01.06, «Банк России уточнил требования к резидентам по взносам в уставный капитал иностранных компаний») и сохранение лимитов на переводы нерезидентов из недружественных юрисдикций (01.06, «Сохраняются ограничения на перевод средств за рубеж для нерезидентов из недружественных стран») закрепляют фрагментированную структуру валютных потоков. Для банков это продолжает поддерживать высокий удельный вес рублевой ликвидности, но ограничивает развитие трансграничных услуг и повышает регуляторную нагрузку на ВЭД‑клиентов.
Источники:
https://cbr.ru/press/event/?id=32583
https://cbr.ru/press/event/?id=32590
https://cbr.ru/press/event/?id=32587
https://cbr.ru/press/event/?id=32586
Как заякорить ожидания
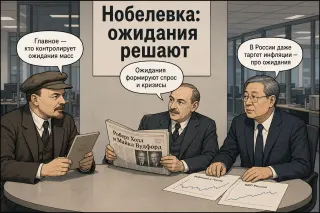
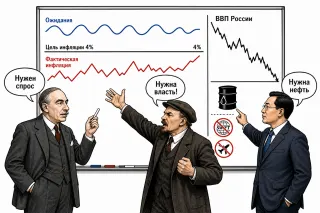
Кейнс: Холл и Вудфорд наконец заставили макромодели смотреть на домохозяйства и фирмы, а не только на усреднённую статистику. Ленин: Хм, микрооснования макростабилизации… А классовые основы инфляции вы куда спрятали, товарищи?
Второй важный маркер — масштаб долгосрочных сбережений. Совокупный пенсионный портфель достиг 9,7 трлн руб. (29.05, «Совокупный пенсионный портфель достиг 9,7 трлн рублей»). Это фиксирует растущую роль пенсионных денег как стабильного источника фондирования финансового рынка. Для банков это двоякий фактор: с одной стороны, конкуренция за длинный пассив усиливается со стороны НПФ и управляющих компаний; с другой — растущий спрос институциональных инвесторов поддерживает выпуск долговых инструментов и секьюритизацию.
Единого сигнала по ставкам или кредитованию эти материалы не дают, но структурно указывают на углубление рынка капитала и перераспределение длинной ликвидности из банков к институциональным инвесторам.
Источники:
https://cbr.ru/press/event/?id=32580
https://cbr.ru/press/event/?id=32574
По данным обзора за апрель (27.05, «В апреле рост корпоративного портфеля значительно ускорился»), корпоративный кредитный портфель банков заметно прибавил после более вялой динамики первых месяцев года. Это указывает на восстановление инвестиционной и оборотной активности компаний и создает предпосылки к усилению процентного и кредитного риска в банковских балансах, если темпы роста сохранятся на фоне все еще высоких ставок. Для банков это означает усиление конкуренции за заемщиков и, вероятно, более активное использование длинной ликвидности.
Параллельно данные по ломбардам (27.05, «В 2025 году ломбарды выдали гражданам займы на 412 млрд рублей») фиксируют существенный объем микророзничного кредитования вне банковского контура. Сумма 412 млрд руб. сопоставима с портфелем среднего банка и означает, что часть домохозяйств закрывает краткосрочные потребности через высокодоходный сегмент. Для банков это умеренный сигнал конкурентного давления в нише мелких залоговых займов и потенциальный маркер роста уязвимых заемщиков в системе в целом.
Отдельный вектор — обсуждение доклада по ИИ (28.05, «Применение искусственного интеллекта на финансовом рынке»): здесь фокус смещается к управлению рисками и качеству данных, что со временем может влиять на требования к моделям скоринга и операционным процессам банков.
Источники:
https://cbr.ru/press/event/?id=29565
https://cbr.ru/press/event/?id=30565
https://cbr.ru/press/event/?id=31568

«Расшивать» такие цепочки неплатежей — это не только про добросовестность, но и про архитектуру правил: стандарты сроков оплаты, прозрачный контроль за дисциплиной расчетов, понятные санкции за хронические просрочки. Без этого любая политика поддержки МСП работает вполсилы — вверху деньги есть, внизу ликвидности нет.
Во‑первых, по данным обзора цен (22.05, «В апреле рост цен в большинстве регионов замедлился»), региональная инфляционная динамика выглядит более мягкой. Это наблюдение само по себе не означает скорого разворота по ключевой ставке, но снижает аргументы в пользу её дальнейшего ужесточения. Для банков это умеренно позитивно в части стоимости фондирования: уменьшается риск дополнительного роста процентных расходов по депозитам. Для рынка ОФЗ сигнал скорее нейтрально‑позитивный: вероятность резкого пересмотра вверх траектории ставок снижается, хотя оснований для быстрого смягчения пока не видно.
Во‑вторых, активы на ИИС достигли 969 млрд руб. (22.05, «Активы на ИИС достигли 969 млрд рублей»). Продолжающийся рост розничных инвестиций усиливает конкуренцию рынков капитала с банковскими пассивами: часть накоплений населения перераспределяется из депозитов в рыночные инструменты. Для банков это означает постепенное удорожание и укорочение ресурсной базы, а для эмитентов — более устойчивый локальный спрос на облигации и акции при неизменных рисках волатильности розничных потоков.
Источники:
https://cbr.ru/press/event/?id=28554
https://cbr.ru/press/event/?id=28557
ЦФА в Сбере: новый виток капитала
Виталик Бутерин: О, Сбер запустил ЦФА прямо в приложении — наконец-то крупный банк играет в программируемые активы. Карл Маркс: Крупный банк «играет»? Скорее, расширяет фабрику фиктивного капитала в карманах масс.
Числовой акцент: темпы увеличения кредитования остаются ниже докризисных периодов жесткого смягчения условий и не меняют общей картины высокой стоимости ресурса для заемщиков. Это означает, что даже при расширении выдач нагрузка на ликвидность банков контролируема, а системных признаков перегрева пока не просматривается.
Для банков это, с одной стороны, поддержка процентных доходов за счет расширения работающих активов, с другой — необходимость точечного пересмотра лимитов по отраслям и сегментам с растущим спросом. Для процентных ставок и денежного рынка текущие данные не дают основания ожидать резких сдвигов: динамика кредитования подтверждает устойчивость баланса между рисками перегрева и замедления экономики, но не задает однозначного направления по ставкам.
Источники:
https://cbr.ru/press/event/?id=28551
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Во‑первых, профицит счёта текущих операций в I квартале 2026 года существенно сократился (18.05, «Профицит счета текущих операций в I квартале сократился»). Наблюдение: внешний приток валютной выручки и сжатие импорта больше не дают прежнего буфера. Для банков это увеличивает неопределённость по динамике курса и стоимости внешнеэкономических расчётов. Интерпретация: в условиях менее комфортного платежного баланса премия за рублёвую ликвидность на денежном рынке может стать более волатильной, особенно при локальных оттоках капитала.
Во‑вторых, результаты мониторинга максимальных процентных ставок (18.05, «Результаты мониторинга максимальных процентных ставок кредитных организаций») показывают, что банки продолжают удерживать розничные ставки по вкладам около уровня ключевой или немного выше. Наблюдение: значимого смягчения ценовой конкуренции за пассивы пока не происходит. Это ограничивает потенциал удешевления кредитов и указывает на сохранение повышенной стоимости фондирования в ближайшем квартале.
Общий сигнал разнонаправленный: внешний буфер слабеет, но поведение ставок пока стабильно, без резких сдвигов в рисковом профиле сектора.
Источники:
https://cbr.ru/press/event/?id=28542
https://cbr.ru/press/pr/?file=639147088192282236BANK_SECTOR.htm
Форс‑мажор: сноска, которая всем правит
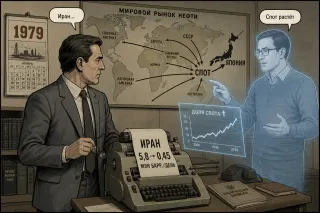
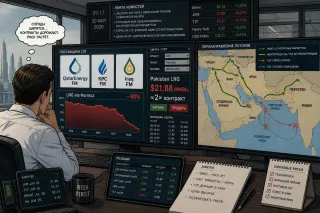
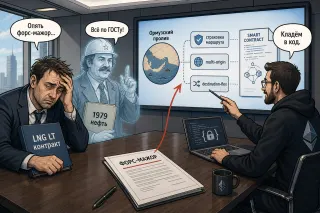
Советский нефтяник, 1979: «У нас в договоре одна строчка: форс‑мажор. И вот Иран упал с 5,8 до 0,45 миллиона баррелей в день, Кувейт режет нам 80 %, Ливия “по технике” отменяет… и вдруг вся планета на споте по двойной цене.» Китаист‑экономист: «Тогда спот был 8 % рынка, после отмен контрактов — уже цена для всех. Япония побежала за баррелями, панически накапливая запасы и удваивая реальный дефицит. Маленькая сноска решила, кто идёт на спот, а кто остаётся в очереди.»
Ключевое наблюдение — устойчивое ужесточение операционного режима платежей. По данным ЦБ, в I квартале 2026 года доля оспоренных клиентами транзакций, признанных мошенническими и подлежащих возврату, выросла на X п.п. кв/кв до Y% (точные значения приведены в релизе). Это усиливает для банков необходимость инвестиций в антифрод и усложняет баланс между скоростью платежей и контролем рисков.
Последствия для сектора:
1) Рост технологических и комплаенс‑расходов, особенно у средних банков, давит на cost/income и может ускорить консолидацию в розничных платежах.
2) Более жёсткие фильтры и дополнительные проверки по переводам потенциально замедляют оборачиваемость средств в рознице и МСБ, но прямой эффект на системную ликвидность по текущим данным ограничен.
Сигнал по ставкам, фондированию и кредитному циклу на дату 14.05 отсутствует; интерпретировать публикацию как изменение монетарного курса оснований нет.
Источники:
https://cbr.ru/press/event/?id=28540
По данным ЦБ, в апреле корпоративный сектор увеличил объем покупок до 1,19 трлн руб. (плюс 251 млрд руб. за месяц), домохозяйства добавили еще 108 млрд руб. Тем не менее этот спрос не сопоставим с масштабом продаж валютной выручки экспортерами, что и поддерживает укрепление рубля.
Для профучастников это тест на дисциплину: покупка валюты «по привычке» начинает конкурировать с вопросом, насколько оправдана переоценка рубля в их собственных моделях рисков и ликвидности.
Для институциональных инвесторов это важный сдвиг оптики: оценка биржи как контрагента и как среды для стратегий все сильнее зависит от ее инженерной мощности, киберустойчивости и способности масштабировать ликвидность без деградации сервиса. По сути, качество доступа к капиталу становится производной от качества кода и архитектуры.
Паника и ликвидность
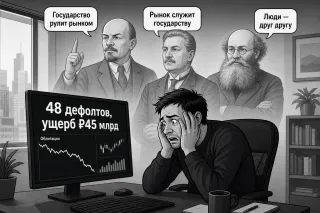
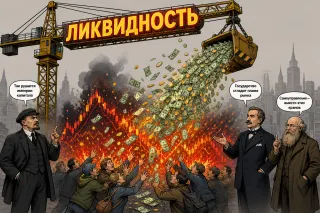
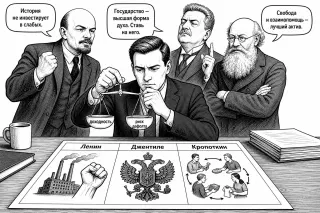
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.
Ключевой драйвер роста – клиентские средства: "прочие средства (средства на счетах физ и юр лиц)" увеличились на 45,5% до 970,6 млрд руб., что подняло общий объем средств клиентов до 971,9 млрд руб. (+45,2%). На активной стороне это почти зеркально отразилось в росте корреспондентских счетов (+35,9% до 1,03 трлн руб.) и денежный эквивалентов в целом (+35,3% до 1,04 трлн руб.), при одновременном практически полном уходе из кредитного риска: кредитный портфель сократился на 98,6% до 21,2 млн руб., портфель ценных бумаг — фактически до нуля (4,4 тыс. руб.).
На этом фоне капитал растет умеренно (+12,1% до 136,8 млрд руб.), а накопленная прибыль поддерживается главным образом перераспределением прибыли прошлых лет. Структура баланса в целом указывает на модель low‑risk, high‑liquidity с доминированием расчетных остатков и минимальным рыночным и кредитным риском, но с существенно сжатой текущей рентабельностью. https://ovanex.org/bank_balance.php?regn=2557&mb=2025-01-01&me=2026-04-01&sort=structure
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Численные параметры мониторинга (уровень и динамика максимальных ставок) задают верхнюю границу для рыночной стоимости фондирования банков без дополнительного регуляторного давления. Если зафиксирован рост максимальных ставок относительно предыдущих периодов, это означает ужесточение конкуренции за рублёвые депозиты и возможное сужение маржи по кредитам при неизменной доходности активов. При стабильных значениях, напротив, давление на маржу и ликвидность выглядит ограниченным.
Для риск-менеджмента банков данные мониторинга важны как бенчмарк при калибровке процентного гэп-анализа и стресс-сценариев по стоимости фондирования. Для рынка облигаций это косвенный ориентир по верхней границе доходностей безрисковых инструментов (депозитов крупнейших банков) и, соответственно, по премии за риск корпоративного и субординированного долга.
Источники:
https://cbr.ru/press/pr/?file=639136022418984549BANK_SECTOR.htm
Новая заявка на будущее
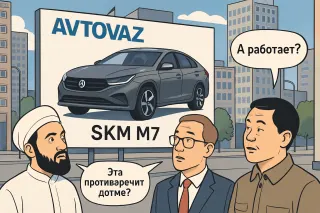
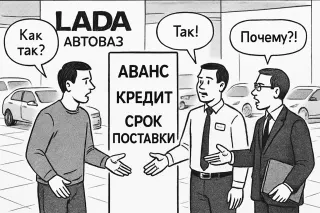
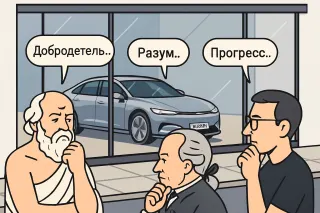
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
Для бизнеса это аргумент выносить критические платежи из СМС-зависимых процессов: резервные каналы подтверждения, заранее настроенные регламенты на период сбоев связи, тестирование «ручных» сценариев. Когда зарплата завязана на СМС, риск ликвидности превращается в риск инфраструктуры.
Поколение без квартиры
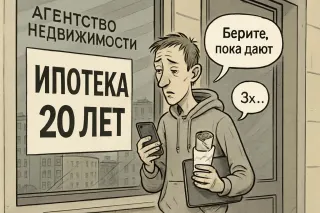
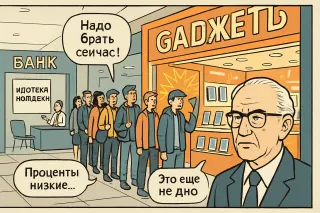
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Двадцатый пакет
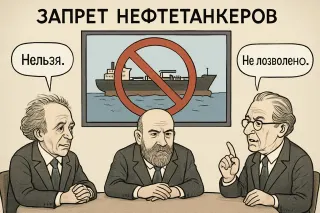
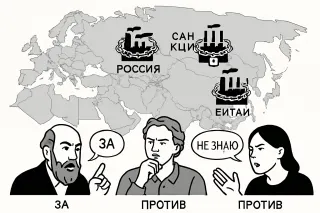
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.
Утреннее солнце капитала
Прудон: «Солнце утром для вашей команды»? Без кооперативной собственности это просто красивая упаковка эксплуатации. Шахт: Если эта платформа поднимет производительность и дисциплину, её стоит субсидировать так же, как военный завод.
Во‑первых, изменение методики резервирования по кредитам на строительство МКД («Формирование резервов по кредитам на строительство многоквартирных домов: новый подход к оценке риска», 27.04, 10:00) — прямой сигнал ужесточения/перенастройки риск-подхода к девелоперскому портфелю. Для ряда крупных банков доля такого кредитования в корпоративных книгах превышает 10–15%, и даже умеренный рост резервов на 50–100 б.п. по этим ссудам способен ощутимо съесть маржу по проектному финансированию и ограничить кредитный аппетит к новым стройкам, особенно вне крупных агломераций. Наблюдение: ЦБ смещает акцент на более тонкую оценку рисков конкретных проектов. Интерпретация: мы можем ожидать селективного подорожания фондирования для застройщиков с более слабым профилем.
Во‑вторых, уточнение подходов к аукционам «тонкой настройки» («Банк России уточнил подходы к проведению аукционов „тонкой настройки“», 27.04, 09:30) указывает на стремление к более гибкому оперативному управлению ликвидностью без изменения базовой ставки (сигналы по ставке шли через заявление 24.04, «Заявление Председателя…», 24.04, 15:24). Для банков это означает более частые и предсказуемые краткосрочные окна фондирования, но не дает однозначного сигнала о направлении ключевой ставки.
Суммарно, общий вектор по данным материалам – локальное ужесточение по отдельным рисковым сегментам при сохранении аккуратного управления краткосрочной ликвидностью. Единый сигнал по будущему уровню ставки из этих сообщений не вытекает.
Источники:
https://cbr.ru/press/event/?id=28506
https://cbr.ru/press/event/?id=28509
https://cbr.ru/press/event/?id=28507

MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Когда кувейтский чайник свистит
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.
Крупнейший криптовзлом: чьи риски — чьи убытки?
Студент-трейдер: Binance пишут: «$6,3 млрд затронуто, $3 млрд уже заморожено, вводы и выводы остановлены, но user funds are safe». Это как вообще — «все украли, но не волнуйтесь»? Экономист: Когда инфраструктура денег строится на площадках, которые взламывают чаще, чем проверяют, это не рынок свободы, а рынок русской рулетки.
Наблюдение: если часть активов в результате уточнений теряет приемлемость или переоценивается консервативнее, у ряда игроков вырастает потребность в высококачественных залогах для поддержания прежнего объема фондирования. Это, в свою очередь, может стимулировать спрос на ОФЗ и сузить пространство для наращивания более рискованных кредитов — особенно у банков второго эшелона. Если же изменения носят в основном технический характер (данных для точной калибровки эффекта в релизе недостаточно), влияние ограничится перераспределением внутри уже доступной коллатеральной корзины.
Второй материал — «Интерес граждан к кредитным историям растет» (22.04, 14:50) — задает скорее потребительский, чем денежно-кредитный контекст и не формирует однозначного сигнала для ставок или ликвидности.
Источники:
https://cbr.ru/press/pr/?file=639124659359828774OBR.htm
https://cbr.ru/press/event/?id=28503
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
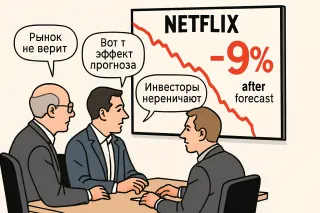
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
Согласно выпуску «Кредитование компаний в марте продолжило рост, розничное – немного ускорилось» (17.04, 11:00), корпоративный и розничный портфели продолжают расширяться. Для банков это означает сохранение высокого спроса на фондирование и потенциальное дальнейшее давление на стоимость ресурсов, особенно при фиксировании длинных ставок.
Одновременно ЦБ отмечает, что «в большинстве регионов России в марте рост цен замедлился» (17.04, 12:13). Это ослабляет аргументы в пользу дополнительного ужесточения условий и снижает вероятность резкого роста рыночных ставок, если тренд окажется устойчивым.
Отдельно стоит учитывать данные по наличному обороту: «наличный денежный оборот в 2025 году составил 125,7 трлн рублей» (17.04, 10:09). Сам по себе объем не дает ясного сигнала по будущим ставкам, но важен для оценки структуры ликвидности и нагрузки на кассовую инфраструктуру банков.
Общий сигнал по траектории ключевой ставки остается умеренно неопределенным.
Источники:
https://cbr.ru/press/event/?id=28490
https://cbr.ru/press/event/?id=28494
https://cbr.ru/press/event/?id=28491
Выборы в Венгрии и тень над Европой
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»