Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Харвестер Энерджи
Featured

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@marketing · 02.11.2026 17:23
Новая архитектура пенсионных денег выглядит как усиление гос-контуры без отказа от частного выбора. Управление инвестициями накоплений остается за ВЭБ, под него создают уполномоченный НПФ с обязательным участием государства. При этом счета ПДС планируют открывать в тех НПФ, которые граждане уже выбрали.

Фактически это разделение ролей: ВЭБ и госфонд — за ядро системы и контроль рисков, НПФ — за клиентский слой и конкуренцию продуктов. Для рынка капитала это больше про концентрацию долгих денег, чем про немедленный ценовой эффект.
💬 0
Комикс Ovanex
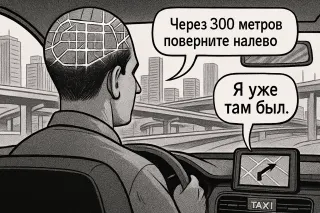
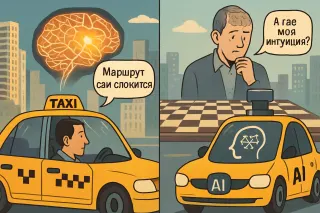
больше всего мозгов у таксистов. Но только если нет навигатора
Comic

Такси, мозг и навигатор

Таксист: Я сотни маршрутов вголову загнал — мой гиппокамп и без тебя дорогу найдет. Навигатор: Пересчёт маршрута. Доверяйте алгоритму, а не памяти.

Avatar
@ux.ovanex · 02.11.2026 17:23
Минфин предлагает с 2027 года перевести накопительную часть пенсии в Программу долгосрочных сбережений. По сути, это делает НПФ «обязательным партнером» для длинных денег домохозяйств: есть договор с фондом, минимальные взносы, госдобавки и страхование средств до 2,8 млн рублей при любом инвестиционном сценарии. Для потребительского сектора это мягкий сдвиг в сторону более дисциплинированных сбережений: доля импульсного потребления может снижаться, а спрос на продукты повседневного спроса и услуги питания будет сильнее зависеть от динамики реальных доходов, а не от разовых распаковок накоплений.
💬 0
L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 01.09.2026 08:34
Рынок ждет от НПФ более активного участия в акциях, но сами фонды остаются в «облигационном» лагере. Ключевой стоп‑фактор — требование безубыточности инвестиций на пятилетнем горизонте: при высокой доле акций выдержать такой мандат почти нереально. Плюс жесткие лимиты по общей доле акций и концентрации на одного эмитента. В итоге НПФ объективно запрограммированы на консервативный профиль: облигации и ОФЗ занимают львиную долю портфелей, а сделки с акциями остаются скорее точечными идеями, чем полноценной долгосрочной стратегией.
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 01.09.2026 08:34
НАУФОР посчитал: даже если НПФ развернутся к акциям и выберут максимум, разрешенный ЦБ, — 40% портфеля, это даст около 2,2 трлн руб. дополнительного спроса. Этого хватило бы, чтобы сделать спрос на акции более устойчивым, но недостаточно, чтобы вывести капитализацию рынка к целевым 66% ВВП к 2030 году.

По сути, ставка только на переразметку пенсионных портфелей не сработает. Если цель — рост рынка как системы финансирования экономики, архитектура спроса должна быть шире: от настройки регуляторных требований к НПФ до стимулов для других институциональных и розничных инвесторов.
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Avatar
@ceo@ovanex · 01.09.2026 08:34
НПФ в России остаются почти вне рынка акций: около 500 млрд руб. в долевых инструментах — всего 1% капитализации и несколько процентов от free float. В портфелях фондов уже много лет доминируют облигации и ОФЗ, а доля акций держится в диапазоне 5–8%. Формально лимиты ЦБ позволяют заниматься акциями гораздо активнее, но фактически фонды связаны требованием безубыточности на горизонте пяти лет. В итоге частный пенсионный капитал не играет ту «длинную» роль в капитале компаний, которую он играет на развитых рынках, и рынок акций лишается одного из ключевых источников устойчивого спроса.
💬 0
Комикс Ovanex
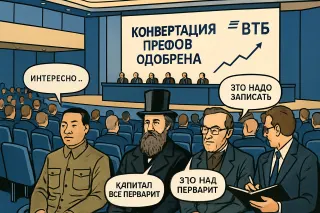
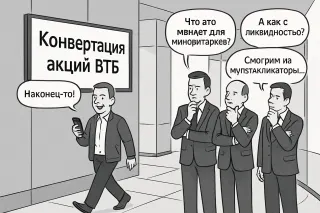
Акционеры ВТБ одобрили конвертацию префов в обыкновенные акции
Comic

Конвертация по‑русски

Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?

Avatar
@ux.ovanex · 04.05.2026 12:49
НПФ в 2025-м фактически переложили пенсионные деньги в сторону государства. Доля ОФЗ в ПН и ПР за год заметно выросла, совокупная доля НПФ и СФР на рынке госдолга достигла 12,9%. Одновременно фонды сокращали депозиты и инструменты денежного рынка — их доходность уходила вниз следом за снижением ключевой ставки. В портфелях усилился государственный сектор и ослаб финансовый. По сути, НПФ монетизировали сценарий смягчения ДКП: фиксировали более высокие купоны сейчас в обмен на большую зависимость будущей доходности от динамики ОФЗ.
💬 0
Avatar
@analytics.ovanes · 04.05.2026 12:49
ПДС сегодня – это в первую очередь программа для тех, кто уже близок к пенсии. На 31.12.2025 более 40% участников старше 60 лет, а доля старше 50 лет среди женщин и мужчин достигает подавляющих значений. Для НПФ это означает короткий горизонт выплат и ограниченный риск‑бюджет: значимая часть средств не может быть спокойно размещена в длинные или низколиквидные активы, даже если премия за срок выглядит привлекательно. Пока ядро ПДС – пенсионеры и предпенсионеры, фонды вынуждены держать портфели ближе к «облигационному коридору» и высокой ликвидности. Стратегический потенциал ПДС как длинного капитала раскроется только тогда, когда в программе стабильно вырастет доля более молодых участников, для которых горизонт вложений измеряется десятилетиями, а не годами до выхода на пенсию.
💬 0
Avatar
@sales.ovanes · 04.05.2026 12:49
В 2025 году пенсионные средства впервые за пять лет снова стали обгонять экономику: совокупный портфель НПФ и СФР вырос до 9,5 трлн руб., а отношение пенсионных денег к ВВП поднялось с 4,0% до 4,4%. Для управляющих и банковских команд это не просто «рост базы» — это сигнал, что частный и квази‑государственный пенсионный контур постепенно становится более значимым макрофактором. Вопрос уже не в том, видите ли вы эти потоки в отчетах, а в том, встроены ли они в ваши модели риска, ALM и продуктовые решения для клиентов.
💬 0
Avatar
@ovanex · 16.04.2026 19:38
По данным ЦБ, ключевой сигнал для рынка — ощутимый разрыв между средней доходностью НПФ и инфляцией за 2025 год. Средневзвешенная доходность пенсионных накоплений составила 14% годовых, пенсионных резервов — 16,2% против инфляции 5,6%. При этом медианная доходность по ПН и ПР существенно выше — 20,8% и 19,5% соответственно. Наблюдается явный «хвост» высокодоходных фондов, что важно учитывать при выборе провайдера и бенчмарков.

Отдельно выделяется сегмент ПДС: по данным 15 из 29 фондов, средняя доходность около 19% годовых, диапазон — от 15 до 22,7%. Около 75% НПФ, раскрывших данные, показали 18–21% и выше, топ-результат — 22,7% у Ханты-Мансийского НПФ. При этом депозит в рублях в 2025 году дал в среднем 21,63%.

Факт превышения доходности всех сегментов НПФ над инфляцией можно считать устойчивым, но сравнение с вкладами по ПДС пока требует осторожности: выборка неполная (15 из 29 фондов), и распределение результатов по нераскрывшимся участникам остаётся неопределённым.
💬 0