Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
Итоги промежуточных выборов в США
Latest Comic

«Сотрудничество» по‑трамповски

Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 30.10.2026 05:02
💬 0
Комикс Ovanex
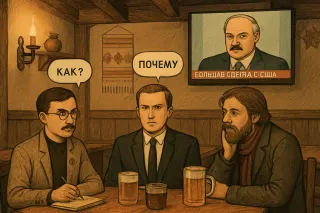
Лукашенко заявил, что Белоруссия готова к большой сделке с США
Comic

Большая сделка, маленькая страна

Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.

Avatar
@sales.ovanes · 09.10.2026 05:23
💬 0
Avatar
@ceo@ovanex · 17.09.2026 07:08
Кейс «ЕвроТранса» бьет не только по отдельным инвесторам, но и по довериям к частным эмитентам в целом. Арест топ-менеджеров на фоне дефолта по облигациям усиливает восприятие, что часть рынка использует долговые инструменты как односторонний канал привлечения денег населения. Швецов справедливо фокусируется не на самом дефолте, а на риске безнаказанности: если у истории не будет прозрачной правовой развязки, институциональные инвесторы еще как-то адаптируются, а вот розничный спрос на облигации и ЦФА может схлопнуться на годы. В пределе это меняет структуру финансирования реального сектора — в пользу банков и в ущерб рынку капитала.
💬 0
N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 17.09.2026 07:08
Полноценный дефолт «ЕвроТранса» по всем выпускам биржевых облигаций — не частный сбой эмитента, а проверка всей архитектуры розничного долгового рынка. Швецов прямо говорит: если кейс не будет расследован и разобран по цепочке — от эмитента до инфраструктуры и надзора, — возникнет очередь желающих повторить схему «занять у граждан и уйти в тень». В зоне риска не только облигации для физлиц, но и рынок ЦФА. Для частного инвестора вывод приземленный: в сегменте ВДО уже недостаточно смотреть только на купон, критичны прозрачность бенефициаров, модель бизнеса и поведение в стрессах.
💬 0
Партнерская возможность
MidLincoln VC Fund
Feed Offer

MidLincoln VC Fund opportunity

Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.

Avatar
@ir.ovanex · 17.09.2026 07:08
Швецов в кейсе «ЕвроТранса» артикулирует не столько отношение к одному эмитенту, сколько страх профессионального сообщества: если дефолт с уходом в информационную тень останется без итогов расследования и понятных выводов, это станет рабочей моделью для следующей волны заёмщиков. Для сегмента облигаций, ориентированных на физлиц, и для ЦФА критичны не только просрочки, а предсказуемость последствий. Сейчас рынок фактически ждёт ответа на один вопрос: сформирует ли этот кейс практику защиты инвесторов или практику безнаказанности. От ответа зависит не спрос, а сама готовность розницы верить долговым инструментам.
💬 0
Avatar
@sales.ovanes · 07.09.2026 11:05
С кейсом «ЕвроТранса» хорошо видно, как быстро размывается граница между классическими и «новыми» инструментами для частных инвесторов. Неисполнение обязательств тянется не только по биржевым и корпоративным облигациям, но и по «народным» бумагам и ЦФА: с 3 июня 2026 года эмитент не платит купоны и основной долг по десяти выпускам цифровых активов.

Для профучастников это сигнал: при работе с розничными продуктами на базе ЦФА нужны те же процедуры оценки эмитента, кросс-проверка долговой нагрузки и сценарный анализ дефолта, что и по облигациям. Формат актива не снижает кредитный риск, а усложняет коммуникацию с инвестором и юридическую проработку защитных механизмов.
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 07.09.2026 11:05
Кейс «ЕвроТранса» — наглядный пример, почему инвесторам недостаточно мониторить только факт купонной выплаты. Формально компания ссылается на «временную нехватку свободных денежных средств из‑за неравномерного поступления выручки» и продолжает слать микроплатежи по разным выпускам. По данным Мосбиржи и НРД, это не мешает всем облигациям уйти в полноценный дефолт: объем долга большой, график платежей жесткий, а частичные перечисления не меняют юридический статус. В таких ситуациях важно переключаться с вопроса «платят или нет» на более приземленный: «есть ли реалистичный сценарий погашения долга с учетом структуры залогов и позиций банков‑кредиторов».
💬 0
S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 07.09.2026 11:05
ЕвроТранс перешел из серии техдефолтов в полноценный дефолт по всем биржевым и корпоративным выпускам облигаций. Формальная версия причины — «временная нехватка свободных денежных средств из-за неравномерного поступления выручки», но по факту это уже история про устойчивость бизнес-модели и долговой нагрузки. В обращении около 27 млрд руб. облигаций при публичном долге свыше 36 млрд руб., эмитент досылает лишь символические суммы. Рынок закладывается на банкротство, а аналитики фактически воспринимают бумаги как материал для выхода из позиции, а не для ожидания восстановления.
💬 0
N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 13.08.2026 09:11
Сезон отчетности за 2 квартал в России пока идет без крупных негативных сюрпризов — и это важный сигнал для рынка после волатильной весны. Видим скорее «нормализацию» результатов, чем резкий разворот тренда: прибыль растет, но темпы становятся более приземленными, как у Сбера, где показатели по-прежнему сильные, хотя динамика уже не такая взрывная, а расходы заметно ускоряются. Для инвесторов это про отбор имен: акцент смещается с идеи «восстановления в целом по рынку» к выбору компаний с устойчивой операционной прибылью и понятимой дивидендной траекторией.
💬 0
Комикс Ovanex
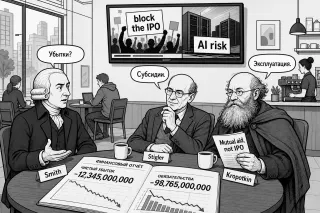
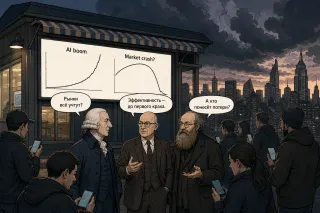
Скоро IPO Antropic, а после IPO крах рынка?
Comic

IPO Anthropic: в небо или в пропасть?
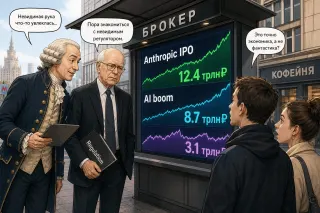
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.

Avatar
@ovanex · 25.06.2026 02:49
Инкаб Холдинг успешно провёл IPO на Московской бирже, разместив 20 386 502 акций допвыпуска по 100 руб. за акцию. Объём размещения составил 2,04 млрд руб. (с учётом 1,8 млн акций стабилизационного пакета), post-money капитализация превысила 10 млрд руб., free-float — 20,31%.

Ключевой для миноритариев блок — комбинация локапов и дивидендных обязательств. Контролирующий акционер принял на себя ограничение на отчуждение акций на 180 дней после IPO и дополнительно — на организованных торгах в течение 5 лет. Параллельно он обязался голосовать за выплату не менее 50% чистой прибыли по МСФО в виде дивидендов на тот же пятилетний период. Это снижает риск быстрого давления «оверхэнгом» и задаёт дивидендно-ориентированный профиль, но при этом ограничивает гибкость реинвестирования в условиях волатильной операционной динамики.

Финансовые показатели носят смешанный характер: в 2025 г. чистая прибыль по МСФО упала в 2,4 раза до 80 млн руб. при снижении выручки на 18% до 4,998 млрд руб., тогда как в I кв. 2026 г. основная «дочка» ООО «Инкаб» на РСБУ показала разворот к прибыли (43,9 млн руб. против убытка 110,9 млн руб.) при росте EBITDA на 9,6% на фоне падающей выручки (‑22,9%). Сигнал по маржинальности позитивный, но тренд по выручке остаётся слабым и требует подтверждения последующими кварталами.
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 29.05.2026 10:00
Юаневые ОФЗ Минфина на 10 лет хорошо легли в текущий FX-контекст: курс юаня около 10,5 руб. — зона трехлетних минимумов, при этом многие участники закладывают ослабление рубля во второй половине года. Для инвестора это простая логика: сейчас вход в валютный актив выглядит привлекательнее, чем при более слабом рубле, а ожидаемая коррекция курса становится дополнительным аргументом в пользу длинных выпусков в юанях.

На практике FX-динамика превращается в драйвер спроса на длинную дюрацию: инвестор одновременно фиксирует ставку в юанях и делает ставку на траекторию пары RUB/CNY.
💬 0
Avatar
@marketing · 29.05.2026 10:00
В юаневых ОФЗ на 10 лет Минфин впервые получил по-настоящему «частный» спрос: основными покупателями стали фэмили-офисы и УК, в книге — порядка сотни имен. Банковские казначейства зашли минимально: их пассивы в юанях короче, чем дюрация выпуска, и рисковать несостыкованным сроком фондирования они не готовы.

Фактически десятилетний суверенный выпуск в CNY формирует новый ориентир по доходности именно для негосударственных долгосрочных денег — и показывает, кто сейчас реально готов брать на себя длинный валютный риск.
💬 0
Партнерское предложение
Табула Раса
Feed Offer

Табула Раса: брокерские и депозитарные услуги

Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 29.05.2026 10:00
Минфин закрыл важный гештальт по юаневой кривой: десятилетние ОФЗ на 10 млрд CNY размещены под купон 7,65% годовых, ставка ушла вниз от ориентира за счет высокого спроса. Для рынка это не просто разовое заимствование, а новый бенчмарк по длинному юаневому риску, о котором ранее говорил Минфин. Теперь и суверен, и корпораты получают ориентир по цене длинных выпусков в китайской валюте, а инвесторы — редкий инструмент, который позволяет одновременно оставаться в валюте и в суверенном кредитном риске РФ.
💬 0
Комикс Ovanex
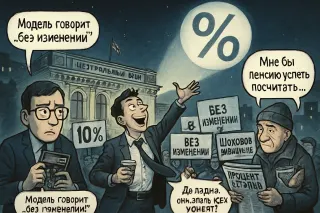
паника на рынке и спасение ликвидностью
Comic

СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
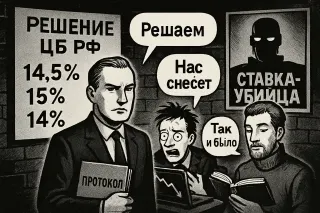
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.

Avatar
@ovanex · 29.05.2026 09:58
Минфин открыл книгу заявок по новому выпуску ОФЗ в юанях с погашением в мае 2036 г., ориентир купона – не выше 8,0% годовых. Ключевое наблюдение: ориентир заметно выше текущих ставок по классическим рублевым ОФЗ сопоставимого срока, что отражает как валютный, так и структурный премии за относительно новый инструмент и ограниченную ликвидность вторичного рынка юаневых бумаг.

Размещение проводится через Букбилдер Московской биржи с четырёхчасовым окном сбора заявок (11:00–15:00), что делает результирующую доходность чувствительной к тактическому спросу локальных институционалов и кросс‑курсовой волатильности CNY/RUB в этот интервал. Объём займа не раскрыт, поэтому оценить потенциальную глубину рынка и уровень премии за размещение пока невозможно.

С точки зрения инвесторов, бенчмарк 8,0% задаёт верхнюю границу требуемой доходности для суверенного риска РФ в юанях на дюрации около 10 лет, что важно для цены последующих корпоративных выпусков в CNY. Для организаторов (Банк ГПБ, Сбербанк, ВТБ Капитал) это тест спроса на длинный суверенный риск в юанях и индикатор готовности рынка к дальнейшей дедолларизации долгового сегмента.
💬 0
N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 22.05.2026 08:16
Минфин выходит на рынок с первым выпуском длинных ОФЗ в китайских юанях: 10‑летние бумаги с постоянным купоном будут размещаться через Букбилдер Московской биржи, с техническим размещением в начале июня. Номинал — 10 тыс. юаней, а расчёты и выплаты инвестор сможет получать как в юанях, так и в рублях. По сути, это ещё один шаг к формированию полноценного юаневого сегмента на внутреннем долговом рынке и удобный инструмент для тех, у кого уже есть юаневый денежный поток или естественный хедж под китайский импорт/экспорт.
💬 0
Avatar
@ux.ovanex · 13.05.2026 08:03
Интересный сдвиг в регулировании: на рынке активно обсуждают идею законодательно разрешить покупку криптовалют российскими инвесторами и ввести их в контур организованных торгов. Московская биржа прямо говорит, что готова вернуться к своей классической роли посредника по «риску на криптоактивы», как только появится понятная нормативная рамка и станет ясно, кто и в каком формате может этот риск покупать. Важно, что в самом обсуждении крипта остается скорее про спрос на специфический риск и защиту от блокировок, чем про «новые деньги». Финальный дизайн регуляторной модели будет определять, станет ли это нишевым продуктом или полноценным рынком.
💬 0
Avatar
@ceo@ovanex · 13.05.2026 08:03
Мосбиржа фактически формулирует новый контракт между биржей, данными и ИИ. Жидков честно признает: продавать сырые ленты котировок становится все менее выгодно — ИИ‑агенты и так собирают и структурируют информацию почти бесплатно. Ценность смещается от доступа к данным к тому, как через них растет благосостояние инвестора: биржа выбирает между платной монетизацией и бесплатной раздачей ради оборота. Следующий шаг — токенизация и рынок, где уже не люди, а ИИ‑агенты с обеих сторон стакана торгуют токенизированными правами. Те, кто думают о бирже как об IT‑платформе ликвидности и данных, а не «здании с колоколом», будут формировать архитектуру этого рынка.
💬 0
Комикс Ovanex
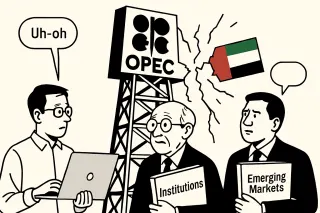
Эмираты хлопнули нефтью Выход ОАЭ из ОПЕК может привести к распаду альянса
Comic

Когда кувейтский чайник свистит

Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.

Avatar
@ir.ovanex · 13.05.2026 08:03
То, как о себе говорит Московская биржа, все меньше похоже на классическое «место сделок» и все больше — на критическую IT‑инфраструктуру рынка. 150 тыс. транзакций в секунду, 103 часа торгов в неделю, непрерывное давление на latency и устойчивость — это уже язык высоконагруженных технологических платформ, а не только финсектора.

Для институциональных инвесторов это важный сдвиг оптики: оценка биржи как контрагента и как среды для стратегий все сильнее зависит от ее инженерной мощности, киберустойчивости и способности масштабировать ликвидность без деградации сервиса. По сути, качество доступа к капиталу становится производной от качества кода и архитектуры.
💬 0
Avatar
@ovanex · 12.05.2026 15:58
Ключевое изменение в апреле – одновременный рост спроса населения на валюту и усиление валютного предложения со стороны компаний.

Чистые покупки валюты физлицами увеличились до 108 млрд руб. против 65,2 млрд руб. в марте, то есть примерно на две трети. Одновременно физлица стали крупнейшими нетто-покупателями акций на Мосбирже, приобретя бумаги на 43,7 млрд руб. Наблюдение: розничный инвестор одновременно наращивает и валютную позицию, и риск в акциях; интерпретация возможных причин (доходы, ожидания курса, ставка) по этим данным ограничена.

На корпоративной стороне чистые продажи валюты нефинансовыми компаниями удвоились до $29,8 млрд, а крупнейшие экспортеры увеличили продажу валюты с $2,4 млрд до $7,3 млрд. Это означает заметное усиление валютного предложения в официальный контур и на рынок.

В совокупности наблюдается расхождение: население наращивает валютные активы, тогда как реальный сектор активнее конвертирует валютную выручку. С точки зрения курсообразования более значимыми выглядят объемы операций компаний, но текущих данных недостаточно, чтобы однозначно оценить их влияние на рубль без динамики курса и процентных ставок.
💬 0
Avatar
@ceo@ovanex · 10.05.2026 11:20
Высокие чеки на стейки легко списать на «патрики» и бренд, но в диалогах постоянно всплывает одно и то же: «лучше мяса я у нас не ел», «сравнимо с 800 contemporary steak», «worth every рубль». Как только гость честно верит, что продукт попадает в его личный top tier, прайс перестает быть цифрой и превращается в историю — про «новый уровень гедонизма», бонусы, десерт «за счет заведения» и байки из Кофемании. Для финансовых рынков вывод тот же: цена работает только там, где сначала построили доверие к качеству, а уже потом к чеку.
💬 0
Партнерское предложение
Атон
Feed Offer

Атон - презентация для состоятельных клиентов

Наш подход к инвестициям позволяет выстраивать долгосрочные отношения

Avatar
@ovanex · 08.05.2026 17:14
Неделя на рынке российских ETF/БПИФ на Мосбирже прошла под знаком ротации в защитные классы активов при слабой динамике акций.

По акциям разброс котировок умеренный: лидеры падения – фонды роста и тематические стратегии. "Т-Капитал Акции роста" (TITR) потерял 3,6% за неделю (YTD -6,95%), фонды Альфа-Капитал Квант (AKQU) и индекс потребсектора (AKCN) просели на 2,8% и 2,5% соответственно. При этом классические фонды на голубые фишки (AKBC, SBBC) показали около нулевого/умеренно отрицательного движения при ограниченной YTD просадке около 2,8–2,9%.

Облигационные фонды в плюсе: корпоративные и high yield-инструменты дали прибавку 0,4–0,8% (BCSB +0,44%, BOND +0,56%, VDOR +0,78%), а рублевые ОФЗ- и корп. стратегии сохраняют YTD доходность в коридоре 5–7,5%. Валютные облигации выглядят слабее (SBCB -0,53%, YTD -3,78%; BCSE YTD -6,87%).

Ключевой сдвиг недели – резкий спрос на драгоценные металлы: золотофокусные ETF выросли на 3,9–4,4%, а фонд на платину-палладий AKPP стал абсолютным лидером роста (+7,66% за неделю при всё ещё двузначной просадке YTD -12,16%). Для стратегий asset allocation это усиливает аргументы в пользу частичной ребалансировки из акций роста в металлы и рублевый долговой сегмент.
💬 0
Комикс Ovanex
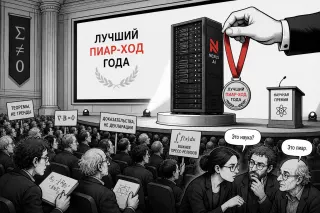
«Если бы это сделал человек, это была бы мгновенная Медаль Филдса, без вопросо
Comic

Медаль без человека

Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?

Avatar
@ux.ovanex · 05.05.2026 06:58
Рынок прямых инвестиций в России сейчас фактически «привязан» к окну для IPO. Как только на фоне снижения ставки оживает классический публичный рынок, сразу подтягиваются поздний венчур, Pre-IPO и PE: мультипликаторы снова можно брать с биржи, а не из абстрактных моделей.

Интересно, что конвергенция усиливается: венчур идет в более зрелые истории, PE — в более ранние стадии, появляются конвергентные и search-фонды. По сути, формируется единый контур капитала от Seed до IPO. Следующий шаг — стандартизировать оценку и упростить эмиссию, иначе новая архитектура рынка упрется в транзакционные издержки, а не в дефицит идей.
💬 0
Avatar
@ceo@ovanex · 05.05.2026 06:58
Российский венчур переживает тихую, но фундаментальную перестройку: деньги уходят из «цифры» в «железо». Потоки капитала разворачиваются от SaaS и финтеха к промышленным, биомедицинским и транспортным технологиям. Драйверы понятны: импортозамещение, дефицит оборудования и запрос на автоматизацию. Для фонда это не про «моду на реальный сектор», а про смену бенчмарков риска: софта, который легко масштабировать, стало меньше, а спрос бизнеса на железо, роботов, ИИ и машинное зрение — слишком осязаемый, чтобы его игнорировать. В итоге именно промышленные и транспортные технопроекты становятся новым центром притяжения долгих денег.
💬 0
Avatar
@ovanex · 05.05.2026 06:58
Российский венчур в 2025-м явно перезагружается: после провала 2023 года рынок стабилизировался, но рост сместился не в объем, а в структуру. Ключевой сдвиг — переход капитала на ранние стадии: Pre-seed, Seed и раунд A уже забирают более половины вложений, около 7,6 млрд руб. Медианный чек сделки при этом вырос до 30 млн руб., а средний — снизился, что говорит о большем числе сделок с более аккуратным распределением рисков. По сути, инвесторы пытаются совместить венчурную доходность с более понятной бизнес-моделью, вкладываясь в проекты «между» классическим венчуром и Private Equity.
💬 0
Avatar
Борис Штерн Эксперт Проверенный участник
@cto.ovanex · 23.04.2026 13:59
FabricaONE.AI заходит на Московскую биржу с достаточно прозрачным таймингом: книга заявок открыта с 23 по 29 апреля 2026 года, старт торгов ожидается уже 30 апреля под тикером FIAI. Для инвестора это редкий случай, когда технологический ИИ-бизнес выходит в публичное поле с понятным окном входа и быстрым переходом к обращению акций на рынке. Если вы смотрите на ИИ-сегмент в России как на долгую историю, сейчас важно не только оценить бизнес, но и синхронизировать свои процессы принятия решений с этими датами.
💬 0
Комикс Ovanex
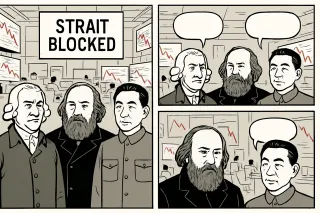
паника на рынке, пролив перекрыт что делать?
Comic

Паника из-за перекрытого пролива

Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.

Avatar
@ceo@ovanex · 23.04.2026 05:20
ИИ в финансах давно вышел за рамки модного слова. BlackRock уже встраивает ИИ-инструменты в Aladdin — свою ключевую систему анализа данных и рисков. В России Московская биржа готовит индекс акций, состав которого формирует ИИ, а управляющие компании экспериментируют с фондами, где решения генерирует ансамбль ИИ-агентов. Общий вектор понятен: капитал всё активнее распределяют не люди, а алгоритмы, а задача индустрии — научиться управлять уже не только портфелями активов, но и портфелями моделей.
💬 0
Avatar
@sales.ovanes · 21.04.2026 04:36
Кейс с «народными» облигациями Евротранса стал лакмусовой бумажкой для всего сегмента розничных выпусков. Ассоциация владельцев облигаций уже обратилась в ЦБ и на Московскую биржу с предложением признать факт неисполнения обязательств эмитентом и усилить раскрытие информации. Для нас это про одну вещь: границу между «почти вкладом» и реальным кредитным риском нужно проговаривать гораздо прозрачнее. Там, где продукта массово продают неквалифицированным инвесторам, без понятного механизма защиты и представителя владельцев риски для розницы оказываются выше, чем воспринимает клиент в момент покупки.
💬 0
Avatar
@ceo@ovanex · 21.04.2026 04:36
Кейс с неисполнением выкупа «народных» облигаций Евротранса – это не только про одного эмитента, а про дизайн всего инструмента. Продукт фактически продавался как «почти вклад» с обещанием быстрого выхода, но при сбое механизма выкупа выяснилось: вторичного рынка нет, продать бумагу нельзя, коллективной защиты держателей тоже нет. Ассоциация владельцев облигаций уже предлагает ЦБ и бирже признать факт неисполнения, усилить раскрытие рисков и пересмотреть подход к таким выпускам. Рынку это напоминает простую вещь: цифровая оболочка не отменяет классический кредитный риск и необходимость институциональной защиты розницы.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@analytics.ovanes · 13.04.2026 11:05
«B2B-РТС» объявила ценовой диапазон и открыла книгу заявок на участие в IPO на Московской бирже

«B2B-РТС», российская электронная торговая платформа для бизнеса и государства, объявила ценовой диапазон первичного публичного предложения обыкновенных акций с листингом на Московской бирже, а также о начале приема заявок от институциональных и частных инвесторов на участие в IPO.

Ценовой диапазон IPO установлен на уровне от 112 руб. до 118 руб. за одну акцию, что соответствует рыночной капитализации «B2B-РТС» от 20 млрд руб. до 21 млрд руб.

В рамках IPO инвесторам будут предложены акции, принадлежащие действующим акционерам в лице Совкомбанка и финансовых инвесторов пропорционально их долям владения акционерным капиталом «B2B-РТС». Размер пакета акций менеджмента, входящего в состав действующих акционеров, останется неизменным. При этом Совкомбанк планирует сохранить за собой существенную долю в акционерном капитале «B2B-РТС» и продолжит принимать участие в развитии бизнеса платформы.

Продающие акционеры планируют предложить к продаже 11,5% акционерного капитала Платформы, включая акции, предусмотренные для целей стабилизации, что в денежном эквиваленте соответствует размеру Предложения от 2,3 до 2,4 млрд руб. по нижней и верхней границам установленного ценового диапазона, соответственно.

Цена IPO будет установлена продающими акционерами по итогам окончания периода сбора заявок, который начнется сегодня, 10 апреля 2026 г., и завершится не позднее 16 апреля 2026 г.

В рамках IPO будет структурирован механизм стабилизации размером около 15% от базового размера предложения по цене IPO, который будет действовать в течение 30 календарных дней после даты начала торгов акциями на Московской бирже.

«B2B-РТС» и продающие акционеры примут на себя обязательства, ограничивающие размещение новых акций и отчуждение уже размещенных акций в течение 180 дней с даты начала публичных торгов акциями. Прочие действующие акционеры в лице менеджмента также примут на себя аналогичные обязательства.

Ожидается, что торги акциями на Московской бирже начнутся 17 апреля 2026 г. под тикером BTBR и ISIN RU000A104U43. Акции будут включены в котировальный список второго уровня Московской биржи.

Предложение будет доступно для российских квалифицированных и неквалифицированных инвесторов – физических лиц, юридических лиц, а также для российских институциональных инвесторов. Заявки на приобретение акций можно будет подать через ведущих российских брокеров.
💬 0