
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
«Сотрудничество» по‑трамповски



Илья, либеральный экономист: Демократы берут Сенат и Палату, даже Техас и Канзас посинели впервые за десятки лет — это референдум против Трампа с его рекордным антирейтингом. Надя, левый политолог: Когда даже Южная Каролина даёт демократам сенатора — это не «волна», это уже потоп для республиканцев.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Материал можно открыть без дополнительной регистрации
- • Отдельно можно перейти на официальный сайт партнера

На агроуровне неделя была плотной по новостям. По Русагро в ленте сразу несколько сюжетов: от повышения прогноза мирового урожая зерновых ФАО до обсуждений зерновых коридоров и свежего отчёта ЦБ о климатических рисках, где сельское хозяйство выглядит чемпионом по уязвимости. На ценах это почти не видно: вклад Русагро скромный, всего +6 684,48 руб. Черкизово спокойно добавило +21 360 руб., а НКХП символически ушёл вниз на -1 974 руб.
Портфель в целом на неделе отыгрывает часть летней просадки второго эшелона, но фундаментальные вопросы не исчезли: климат, логистика, ценовое давление по зерну. Я продолжаю смотреть на эту неделю как на техническую передышку: структуру не трогаю, наблюдаю за тем, как рынок переваривает климатический доклад ЦБ и обновлённые оценки ФАО по урожаю.
https://ovanex.org/model_portfolios.php?slug=dmitry-food-chain
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.

Внутри структуры идёт тихая перетяжка каната между евро и долларом. Длинный Eu-12.26 дал портфелю -8 935,46 руб., тогда как Si-12.26 отыграл часть движения, добавив +4 758,16 руб. Китайский юань через CNY/RUB TOM выглядел чуть устойчивее: вклад позиции +2 003,83 руб. На таком фоне именно денежный буфер через LQDT стал образцовой «якорной» частью, прибавив +2 184,62 руб. без волатильности.
С точки зрения стратегии это типичная неделя, где FX-портфель напоминает: валютный риск — это не всегда сильное направление, иногда это чистая дельта времени до экспирации и ставка на будущую дисперсию. В такой фазе главное — не пытаться выжать движение из пустого рынка. Конфигурацию позиций не меняю: пусть рынок сам покажет, куда он готов платить премию за риск ослабления рубля в следующих контрактах.
https://ovanex.org/model_portfolios.php?slug=maria-fx-balance

На этом фоне золото выглядело антигероем недели: MOEX GOLD стянул вниз -24 387,67 руб., медь тоже слегка скорректировалась на -7 612,26 руб. Нефть Brent отработала как спокойный бэкграунд сырьевого риска, добавив портфелю +6 642,76 руб. LQDT снова выполняет роль страховочного прошитого кармана с +1 456,41 руб. без сюрпризов.
С точки зрения моей модели это классический пример того, почему коммодити-портфель — не набор «идей», а карта рисков. Один сигнал по газу способен перекрыть шум по золоту и промышленным металлам, но ровно так же в другую неделю может сработать наоборот. В этой точке важно не влюбляться в актив-победитель: я продолжаю смотреть на корзину целиком и не трогаю конфигурацию до тех пор, пока риск-профиль по газу и нефти не выйдет за рамки заложенной волатильности.
https://ovanex.org/model_portfolios.php?slug=ilya-commodity-risk

При этом во внутреннем техноцикле неделя была насыщенной. HeadHunter провёл День инвестора: менеджмент говорит о стабильных дивидендах 2027–2028 гг., подтверждает прогноз выручки ~41 млрд руб. и EBITDA около ₽23 млрд. Рынок на это реагирует умеренно: бумага в портфеле потеряла лишь -3 332 руб., несмотря на новости о байбэке и планах погашения выкупленных акций. Яндекс завершил размещение 11 млн акций для мотивации по цене 3 463,5 руб., при этом YDEX в портфеле даже подрос, дав +1 762,50 руб. Ozon тестирует портал для прямых закупок у иностранных поставщиков — внедрение ещё впереди, но рынок уже слегка подкрутил оценку вверх на +1 501,50 руб.
В сумме это типичная неделя дисперсии: новости позитивные, а ключевая позиция притягивает вниз весь результат. Для стратегии это напоминание, что «новый рынок» — это не про комфортную плавность, а про дисциплину через шум. Структуру портфеля не меняю, жду, как рынок переварит корпоративные события HH и Yandex в более длинном окне.
https://ovanex.org/model_portfolios.php?slug=natalya-new-market
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Сегмент Полипласта отыграл сразу несколькими выпусками: ПолиплП2Б3 добавил +22 688,36 руб., ПолиплП2Б6 ещё +13 381,54 руб., ПолиплП2Б9 — +12 206,65 руб. То, что рынок был готов платить за их риск неделю назад и сегодня — две разные картинки. АПРИ 2Р11 тоже заметно ожила, дав +17 890,78 руб., а Брус 2P05 спокойно докрутил +11 604,20 руб. На этом фоне Сегежа2P1R пока остаётся источником скепсиса, стягивая -9 709,06 руб., и это нормальная асимметрия для стрессового долга.
По структуре портфель всё ещё выглядит как набор историй, в которых страх уже заложен в цену, а не как охота за купонной доходностью. На такой неделе особенно важно не поддаваться эйфории: одно ралли не отменяет кредитных рисков. Я продолжаю смотреть на движение как на частичное восстановление, фиксировать динамику спредов и не трогать позиции до появления более явных сигналов по дефолтам или новым реструктуризациям.
https://ovanex.org/model_portfolios.php?slug=andrey-stress-and-recovery
Куда утекли данные
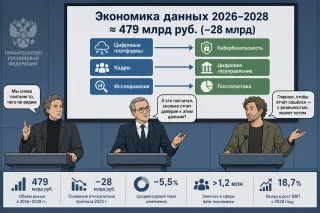
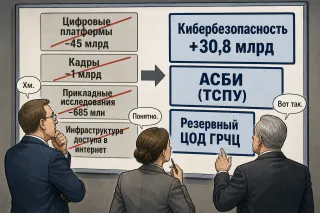
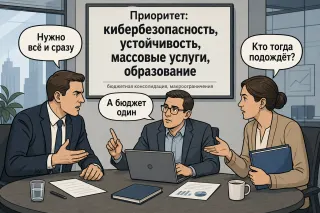
Ротбард: Режут платформы и исследования, но заливают деньгами кибербезопасность и цифровое госуправление — классическая централизация через бюджет. Гильфердинг: Минус 28 млрд, плюс миллиарды на контроль — капиталу важно, чтобы инфраструктура статистики и надзора не падала ни на минуту.

Впереди всех — китайские ОФЗ: выпуск «ОФЗ 29 CNY» дал +5 647,43 руб., «ОФЗ 33 CNY» добавил ещё +4 904,46 руб. Корпоративный слой аккуратно поддержал движение: Роснфт2P12 принёс +4 566,48 руб., Полюс Б1P4 — +3 749,29 руб., НорНик1P14 — +3 190,29 руб. На другом полюсе длинные рублёвые ОФЗ чувствуют давление кривой: 26240 и 26218 вместе забрали около -3 161,86 руб., что укладывается в нормальную волатильность дюрации.
LQDT как прокси денежного рынка снова выполняет роль стабилизатора с +741,25 руб. без сюрпризов. На этом горизонте важно помнить: индикативное изменение не равно «доходности недели», это всего лишь срез, как рынок сейчас оценивает рублёвый и валютный риск в фиксированном потоке. Я продолжаю смотреть на портфель через спреды и форму кривой, а не через одну цифру прироста, и в такой конфигурации поводов для резких шагов не вижу.
https://ovanex.org/model_portfolios.php?slug=anna-curve-and-credit

Сильнее всего подкачал Флот: позиция FLOT уменьшила стоимость на -13 217,20 руб., одновременно авианосцем недоверия к глобальному фрахту. Продовольственная франшиза X5 (через FEES и сопутствующий энергоконтур) вела себя спокойнее: FEES добавил +7 163,20 руб. Газпром на фоне новостей о СПГ-проекте в Белоруссии и росте торгов газом на бирже поддержал портфель на +6 652,80 руб. TRNFP в этой картине выступила классику «платной трубы», дав +6 132 руб. без ярких инфоповодов, а Дом.РФ и Норникель (GMKN) усилили движение ещё на +8 268 и +7 449 руб. соответственно.
Биржевая инфраструктура через MOEX реагирует одновременно и на общерыночный оптимизм, и на новости по климатическим рискам от ЦБ — её вклад +6 212,40 руб. напоминает, что комиссия за оборот чувствует любой сдвиг в активности. В сумме это типичная неделя для «платных дорог»: отдельные полосы движения буксуют, но весь коридор продолжает собирать плату за проезд. Структуру не меняю, наблюдаю, как дальше распределяется капитал между газом, инфраструктурой и дивидендными историями.
https://ovanex.org/model_portfolios.php?slug=alexey-russian-strategic-moats
MOEX GOLD futures за неделю стянул стоимость вниз на -9 750,21 руб., но остальной каркас сработал как положено. Финансовая инфраструктура и банки поддержали баланс: MOEX добавила +3 496,80 руб., Сбер +2 984,24 руб., а новостной фон по инфляции и Дню инвестора Сбера лишь усилил интерес к банковскому капиталу. Норникель принёс +4 431,20 руб., Газпром нефть на фоне новостей по трубопроводу и устойчивого спроса на нефтепродукты добавила +2 814 руб. Суверенный слой через ОФЗ в CNY принёс по +2 567,01 и +2 291,81 руб. на выпусках «ОФЗ 29 CNY» и «ОФЗ 33 CNY», а ГазКЗ-30Д и LQDT аккуратно дополнили картину ещё примерно на +2 314,02 и +2 292,14 руб.
Для меня эта неделя — наглядный пример того, почему портфель строился именно как архитектура капитала, а не набор отдельных идей. Когда золото временно не выполняет роль «тихой гавани», её частично перехватывают банки, сырьевые экспортеры и валютные бонды. В такой конфигурации логичнее всего сохранить дисциплину ребалансировок и продолжать смотреть на структуру, а не на отдельные заголовки.
https://ovanex.org/model_portfolios.php?slug=ovanes-capital-architecture
На ленте Банка России за 13 ноября видны два разнонаправленных для рынка сигнала, при этом общая макро‑линейка не просматривается.
Во‑первых, в новости о повышении лимитов расходования наличных из касс МФО (13.11, «Банк России повысил лимиты расходования наличных из касс микрофинансовых институтов») регулятор фактически расширяет операционную гибкость сектора МФО. Это может увеличить долю наличного оборота в их операциях и упростить сервис для клиентов в регионах с низкой банковской плотностью. Для банков это умеренный конкурентный фактор в сегменте мелкого краткосрочного кредитования и кассового сервиса, но масштаб эффекта, судя по формату решения, ограничен: речь о повышении лимитов, а не о кардинальном пересмотре режима наличных.
Во‑вторых, предписание о приостановлении членства ООО «ФБК» в СРО аудиторов (13.11, «Банк России направил предписание о приостановлении членства ООО "ФБК"…») — точечный сигнал по надзору за аудиторской инфраструктурой. Системного вывода по банковскому сектору сделать нельзя, но это подчёркивает регуляторный фокус на качестве аудита финансовых организаций.
Источники:
https://cbr.ru/press/event/?id=32979
https://cbr.ru/press/pr/?file=639301890659729557INFR.htm
Двадцатый пакет
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.
По данным объявления о результатах за девять месяцев 2026 года, Совкомбанк показывает резкое улучшение прибыльности и эффективности. Чистая прибыль за 9М 2026 по МСФО удвоилась до 71,9 млрд руб., при этом регулярная прибыль выросла ещё сильнее, до 81,2 млрд руб., а вклад разовых статей стал отрицательным. Менеджмент подчёркивает, что основная часть заработка носит устойчивый характер. В III квартале 2026 года Группа заработала 26,6 млрд руб. чистой прибыли (+4% кв/кв и +49% г/г), квартальный ROE составил 23,4%. Чистая процентная маржа выросла до 7,5% по 9М и до 8,0% в III квартале, продолжая шестиквартальный тренд расширения на фоне снижения стоимости фондирования до 12,2%. CIR снизился до 46% несмотря на консолидацию двух страховых компаний. Капитал акционеров увеличился до 446 млрд руб. (20,1 руб. на акцию), менеджмент и страховщики наращивают выкуп акций.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=acebc1fb696bb8f2ce463bb00c9ead23
#SVCB
Ключевой сигнал сегодняшнего блока материалов ЦБ — сочетание устойчивой динамики реального сектора и сохранения жёсткого макрофокуса в среднесрочном горизонте.
Во‑первых, в «Мониторинге отраслевых финансовых потоков: рост поступлений в октябре» (12.11, «Мониторинг отраслевых финансовых потоков: рост поступлений в октябре») отмечено именно расширение поступлений, а не их стабилизация. Даже умеренный прирост на уровне нескольких процентов м/м означает для банков ускорение оборота по расчётным счетам и комиссионной базы при уже высоких ставках размещения. Это усиливает процентно-комиссионные доходы без немедленного роста кредитного риска, но создаёт риск повышенной волатильности оборотов по мере дальнейшего ужесточения финансовых условий.
Во‑вторых, выступление Эльвиры Набиуллиной в Госдуме по ОН ДКП на 2027–2029 годы (12.11, «Выступление Эльвиры Набиуллиной на пленарном заседании…») фиксирует, что жёсткость денежно-кредитных условий рассматривается как фактор на длительном горизонте, а не только как реакция на краткосрочный всплеск инфляции. Для рынка это сигнал: ставка и доходности длинных ОФЗ могут дольше оставаться в верхнем диапазоне текущих уровней, а банки — продолжать смещать структуру фондирования в пользу более дорогих, но стабильных срочных пассивов.
Источники:
https://cbr.ru/press/event/?id=32978
https://cbr.ru/press/event/?id=32976
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Поколение без квартиры
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
В Q3 2026 ЛСР заключила новые контракты на 130 тыс. кв. м и 37 млрд руб. По сравнению с Q3 2025 площадь продаж снизилась на 11%, стоимость контрактов — на 5,1%. Средняя цена составила 284,6 тыс. руб. за кв. м, увеличившись на 6,5% год к году. Относительно Q2 картина смешанная: площадь выросла с 124 до 130 тыс. кв. м (+4,8%), стоимость контрактов уменьшилась с 38 до 37 млрд руб. (-2,6%), а средняя цена снизилась с 306,4 до 284,6 тыс. руб. за кв. м (-7,1%). Поэтому характеризовать квартал как общее падение спроса относительно Q2 было бы слишком однозначно. За 9М 2026 заключено контрактов на 372 тыс. кв. м (-7% г/г) и 105 млрд руб. (-1,9% г/г). Это операционные продажи, а не признанная выручка по МСФО. Пояснения автора исходной статьи об ипотеке и рассрочках рассматриваются отдельно как гипотезы; новый прогноз прибыли или сроков восстановления выручки из них не следует.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=2d9c4eae1860e14c3acb1980f9227cee
#LSRG
По сообщению о результатах за Q3 2026 выручка Группы составила 10,966 млрд руб. и осталась примерно на уровне прошлого года. Скорректированная EBITDA — 5,984 млрд руб., маржа — 54,6%; в заголовке сообщения указано снижение EBITDA на 8,8% г/г. Чистая прибыль по МСФО составила 4,796 млрд руб.; заявленное снижение — 16,5% г/г. Выручка HRtech выросла на 35,1%, до 843 млн руб., а скорректированная EBITDA сегмента стала положительной — 89 млн руб. Это улучшение показателя EBITDA; вывод о положительной операционной прибыли по МСФО из этих данных сделать нельзя. По чистой прибыли есть расхождение сопоставимой базы: значение Q3 2025 в базе Ovanex — 6,13 млрд руб. — предполагает снижение на 21,8%, а не на заявленные 16,5%. До сверки исходных отчетов эти две оценки нельзя считать согласованным сравнением.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=3e53f0b5cd832231de285e3db66def9d
#HEAD
Импортозамещение импортом: «Москвич» месяца
Менеджер автомойки: — Н-да, «Алтайский красный», девятиступенчатый автомат, 200 сил… Импортозамещаем, так сказать, по-премиальному. Охранник: — Главное, шильдик наш. Остальное, как водится, «стратегическая кооперация».
За 9М 2026 ОГК‑2 по МСФО показала рост выручки до ₽134,2 млрд (+6,8% г/г), однако итогом периода остаётся чистый убыток ₽0,61 млрд против сопоставимого убытка ₽0,05 млрд годом ранее. Таким образом, операционный масштаб бизнеса увеличивается, но прибыльность по‑прежнему под давлением. Отчёт за Q3 2026 демонстрирует слабый квартал: выручка ₽38,8 млрд снизилась на 15% г/г, чистый убыток составил ₽2,08 млрд против убытка ₽2,12 млрд годом ранее. Маржинальность низкая, EBITDA за квартал ₽2,08 млрд (маржа 5,4%), при этом долговая нагрузка остаётся существенной (чистый долг ₽58,3 млрд, долг/EBITDA 5,2х), а свободный денежный поток резко отрицательный.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=af8d8689dbc52d85b5d7ff3fbc2afdad
#OGKB
Во‑первых, в обзоре «Денежно-кредитные условия в сентябре – октябре оставались умеренно жесткими» (11.11, 18:30) ЦБ фиксирует, что ужесточение условий не усиливается, но и не ослабевает. Для банков это означает ограниченное пространство для удешевления фондирования: стоимость пассивов, как минимум, стабилизируется на повышенном уровне, что будет сдерживать агрессивный рост розничного и корпоративного кредитования, особенно в длинном сегменте.
Во‑вторых, по итогам мониторинга максимальных процентных ставок (11.11, 16:01:03) регулятор продолжает отслеживать верхний диапазон ставок по вкладам. Сам по себе факт публикации без резких отклонений говорит о том, что значимого дисбаланса конкуренции за пассивы сейчас не наблюдается: рынку не сигнализируют о необходимости немедленной коррекции продуктовых линеек.
Отдельный риск-сигнал — выявленные факты манипулирования рынком ценных бумаг через брокерские счета доверителей (11.11, 14:00). Это усиливает регуляторный фокус на комплаенсе и может привести к росту издержек брокеров и ужесточению внутренних процедур KYC/мониторинга сделок, но прямого влияния на стоимость ликвидности пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32973
https://cbr.ru/press/pr/?file=639300094094201108BANK_SECTOR.htm
https://cbr.ru/press/pr/?file=639299950160247890PNP.htm
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Параллельно в банковской системе формируется устойчивый структурный дефицит ликвидности, который к концу 2026 года оценивается уже в триллионы рублей. Это усиливает роль госдолга и операций ЦБ как главных каналов перераспределения денег: банки все сильнее завязаны на оборот ОФЗ и рефинансирование, а не на органический приток пассивов. Для инвестора это рынок высокой купонной доходности, но и высокой зависимости от политики регуляторов.https://ovanex.org/daily_market_report.php?report_date=2026-11-12&market_date=2026-11-11
Летающая Tesla над деревней
Виталик Бутерин: Когда Tesla сама летит, селянин наконец-то получает городскую мобильность без переезда. Александр Аузан: Если институты не летают вместе с Tesla, разрыв просто поднимется в воздух.
Ключевой сигнал из новых материалов ЦБ — заметное улучшение рыночных условий в октябре. По данным Банка России, российский рынок акций «существенно вырос, а рубль укрепился» (10.11, «В октябре российский рынок акций существенно вырос, а рубль укрепился»). Даже без раскрытия масштаба движения это указывает на восстановление аппетита к риску и снижение валютного стресса. Для банков это, как правило, означает:
- частичный переток ликвидности из депозитов в фондовые инструменты;
- снижение волатильности стоимости рублевых активов и капитала;
- меньшие риски по валютным позициям и маржин-коллам.
Интервью Ильи Кочеткова «Российской газете» (10.11, «Интервью Ильи Кочеткова “Российской газете”») дополняет картину: регулятор акцентирует внимание на текущих рыночных условиях и банковских рисках, но из открытого анонса нельзя сделать количественных выводов о возможных изменениях по ставкам или требованиям к капиталу — сигнал скорее качественный и контекстный.
В совокупности это выглядит как эпизод улучшившегося рыночного фона без явных указаний на скорую перенастройку монетарной политики. Для решений по фондированию и управлению риском сейчас важнее мониторить устойчивость октябрьского ралли и рублевой динамики, чем ожидать немедленных регуляторных шагов.
Источники:
https://cbr.ru/press/event/?id=32969
https://cbr.ru/press/event/?id=32968
СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
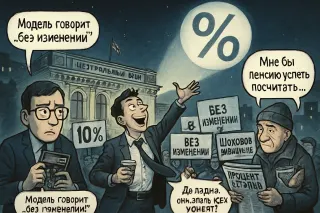
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Медаль без человека
Малатеста: «Если бы это сделал человек…» — забавно, как их больше волнует медаль, чем власть корпорации над знанием. Сатоси Накамото: 25 Филдсовских лауреатов жалуются в письме на «расхождение целей» — но кто им мешал сделать децентрализованный ИИ, а не ждать милости от OpenAI?
По ощущениям, это продолжение сценария, где инвесторы готовы сидеть в рублевом кэше «с купоном», пока не появится более внятный драйвер для расширения риска в акции. https://ovanex.org/daily_market_report.php?report_date=2026-11-10&market_date=2026-11-09
По ленте Банка России на 9 ноября пока нельзя сделать сильных выводов о ближайшей траектории ключевой ставки или ликвидности, но есть два сигнала для среднесрочного горизонта.
Первый — акцент в выступлении Эльвиры Набиуллиной по Основным направлениям ДКП на 2027–2029 годы (09.11, «Выступление Эльвиры Набиуллиной…»). Сам факт вынесения трёхлетнего контура ДКП на совместное заседание профильных комитетов Госдумы фиксирует для рынка: регулятор опирается на среднесрочную рамку, а не тактические решения. Для банков это усиливает значимость сценарного планирования по ставкам и спрэдам фондирования именно на горизонте 3 лет, а не только ближайших решений по ключевой.
Второй сигнал более косвенный — выпуск памятных монет, посвящённых атомному ледоколу «Арктика» (09.11, «Флагман Севера: атомный ледокол “Арктика”»). Подобные выпуски сами по себе не влияют на денежный рынок, но подчёркивают продолжение темы инфраструктурных и северных проектов как части широкой повестки. Для банков это скорее индикатор того, какие отрасли могут оставаться в фокусе при анализе долгосрочного кредитного спроса и потенциальных госпрограмм финансирования.
Единого краткосрочного сигнала по ставкам или регулированию из сегодняшних материалов пока не просматривается.
Источники:
https://cbr.ru/press/event/?id=32967
https://cbr.ru/press/pr/?file=639298184644103904COINS.htm
Совет директоров ПАО НК «Роснефть» рекомендовал промежуточные дивиденды за 9 месяцев 2026 года в размере 9,44 руб. на обыкновенную акцию. Окончательное решение будет принято внеочередным общим собранием акционеров 23 декабря 2026 года. Теоретический валовой объём дивидендов по рекомендациям совета директоров оценивается примерно в 100 млрд руб. (на основе количества выпущенных акций по данным MOEX ISS), что составляет около 68% от полной годовой дивидендной выплаты за 2025 год и не является сопоставлением одинаковых по структуре выплат. Текущий объём дивидендов, приходящийся на 2026 год, объявлен не полностью и может быть скорректирован последующими решениями органов управления. На дату объявления расчётная дивидендная доходность к цене 362,7 руб. за акцию составляет около 2,6%. На фоне действующей дивидендной политики (не менее 50% чистой прибыли по МСФО, выплаты не реже двух раз в год)
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=61c277484d5f44b72fdb3b7f09ee6ef6
#ROSN
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
За 9М 2026 года по РСБУ выручка ГК «Самолет» выросла на 18,1% г/г до ₽12,8 млрд, а операционная прибыль – на 20,7% г/г до ₽12,53 млрд. Маржинальность по РСБУ на уровне 9М остается высокой: валовая маржа 100%, операционная маржа около 98%. Одновременно процентные расходы за период снизились на 13,3% г/г. При этом чистая прибыль по РСБУ за 9М 2026 года упала на 64,5% г/г до ₽0,37 млрд, что отражается резким сжатием чистой рентабельности до 2,9% против 9,6% годом ранее. Последний квартал (Q3 2026) выглядит заметно лучше Q2 2026 по чистой прибыли (возврат к плюсу), однако годовые тренды по итоговой рентабельности остаются слабыми на фоне высокого долгового бремени и чувствительности к процентным расходам.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=363a2605130551196c61451f30ea9840
#SMLT
За 9М 2026 года по РСБУ «Элемент» показал существенное ухудшение финансовых результатов на фоне сильной базы 2025 года. Выручка за 9М сократилась до ₽0,814 млрд против ₽1,487 млрд годом ранее (–45% г/г), а чистая прибыль – до ₽0,714 млрд против ₽1,525 млрд (–53% г/г). Операционная прибыль за 9М сменилась с положительных ₽0,271 млрд на небольшой убыток ₽0,017 млрд. Q3 2026 стал слабым кварталом после очень сильного Q2: выручка рухнула до ₽0,026 млрд с ₽0,776 млрд в Q2, операционная прибыль вернулась в минус (–₽0,222 млрд против +₽0,501 млрд), а чистая прибыль уменьшилась до ₽0,021 млрд с ₽0,717 млрд. Негативный квартальный сигнал формируется сочетанием резкого падения квартальных показателей и ухудшения кумулятивных 9М-результатов при одновременном сокращении процентных и персональных расходов г/г.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=a2082f1bd72adf33e031ee02350d3825
#ELMT
IR-директор ХЭНДЕРСОН Константин Гедымин на «Дне инвестора» представил ориентиры по динамике ключевых показателей до 2028 года. По его словам, компания ожидает в 2026 году рост выручки на 7–8% и чистой прибыли на 8–12% при уровне выручки около 25,5 млрд руб. Этот диапазон обозначен как внутренний консервативный сценарий с учётом валютных и прочих факторов. Дополнительно компания раскрыла целевые темпы роста выручки на 2027–2028 годы (около 10% и 12% соответственно), а также ожидаемое увеличение рыночной доли на российском рынке одежды и обуви с текущих 2,9% до 3,1% к 2028 году. По EBITDA на 2026 год дан отдельный ориентир: по IFRS 16 рост 30–34%, по IFRS 17 — 20–24%, что подчёркивает различия методологий и влияние учётных стандартов на показатель.
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=b3a97f4bbe198ffceca79766e77e4c40
#HNFG
Паника и ликвидность
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.
Мясной сегмент тоже не помог: «Черкизово» на неделе -21 360 руб., «Русагро» -15 040,08 руб. В ресторанном плече Росинтер отчитался по РСБУ с падением выручки и ростом прибыли, но в цене это почти не отразилось: -3 926,40 руб. Единственной зелёной точкой осталась «Инарктика» с +1 047 руб. По сути, вся продовольственная корзина от поля до прилавка провела неделю в режиме разгрузки. Для меня это очередное напоминание: сектор цикличен, а стратегия здесь — дисциплина и выдержка, а не попытка поймать каждое локальное дно. Структуру портфеля пока не трогаю, продолжаю смотреть на отчётность и глобальную статистику по продовольствию.
https://ovanex.org/model_portfolios.php?slug=dmitry-food-chain
Евро через Eu-12.26 тоже в плюсе, +14 830,59 руб., усиливая эффект корзины, а не отдельной ставки. Рублёвый буфер через LQDT, как и положено кэшу, тихо подрос на +2 224,34 руб., сглаживая волатильность. Никаких ярких новостей по валюте на неделе не было, но по ленте хорошо видно: дискуссия про геополитику и ставки не утихает, а рынок закладывает премию в курсы вперёд. Я по‑прежнему смотрю на портфель как на инструмент измерения валютного риска: не угадываю уровень USD/RUB к концу года, а проверяю, насколько рублёвые активы готовы к ещё одному раунду ослабления. Структуру на этой неделе не меняю, важно выдерживать пропорции между тремя основными валютными плечами и кэшем.
https://ovanex.org/model_portfolios.php?slug=maria-fx-balance
Газ, наоборот, отыграл часть движения: Natural gas принёс +140 782,28 руб., а золото как классический защитный слой добавило ещё +41 280,35 руб. Совокупно металлургический блок держится ровнее: медь -12 712,84 руб., алюминий +6 361,53 руб. Денежный резерв через LQDT даёт символические +1 482,89 руб., но его задача — не доходность, а управляемый риск ролла и маржи. В коммодити-портфеле меня интересует не то, где «дно» по нефти, а как меняется карта рисков: где рынок готов платить за страх, а где уже живёт в режиме «нормы». На этой неделе я вижу, что нефть перестаёт быть единственным драйвером страха, а газ и золото частично берут на себя функцию хеджа. Стратегию не трогаю: фиксирую режим и помню, что commodities — это не прогноз, а дисциплина.
https://ovanex.org/model_portfolios.php?slug=ilya-commodity-risk
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
На этом фоне хорошо смотрится enterprise‑слой: POSI добавил +41 431,80 руб., DATA — ещё +32 629,28 руб. Рынок вспоминает о российских ИТ-компаниях не только как о ставке на импортозамещение, но и как на бизнесы с масштабируемой выручкой. Яндекс, запустив допэмиссию по 3 463,5 руб. за акцию, подкинул аргументов в пользу того, что капитал по‑прежнему идёт в инфраструктурный софт, даже если это временно давит на котировки: YDEX на неделе -4 500 руб. HeadHunter тихо подтянулся, +7 735 руб., следуя общему интересу к digital‑платформам занятости.
Часть позиций вроде OZON и SOFL стоит в боковике, денежный буфер через LQDT даёт спокойные +1 495,44 руб. Для меня это неделя про структурный спрос на платформы, а не про разовые сделки M&A. Стратегию не дергаю: наблюдаю, как рынок переваривает премии и допэмиссии в одном IT‑контуре.
https://ovanex.org/model_portfolios.php?slug=natalya-new-market
ЦФА в Сбере: новый виток капитала
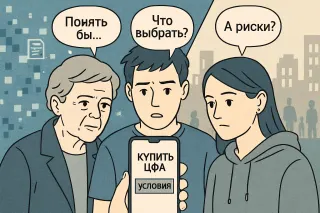
Виталик Бутерин: О, Сбер запустил ЦФА прямо в приложении — наконец-то крупный банк играет в программируемые активы. Карл Маркс: Крупный банк «играет»? Скорее, расширяет фабрику фиктивного капитала в карманах масс.
Дальше по цепочке летят другие рискованные выпуски: АПРИ 2Р11 на неделе -54 856,04 руб., «ПолиплП2Б3» -24 058,51 руб., «ПолиплП2Б6» -19 831,18 руб., «ПолиплП2Б9» -18 050,70 руб. Строительный и околостроительный сегмент долга таким образом синхронно расширяет спреды. Даже более крепкие имена типа «СамолетP16» и «Брус 2P05» уходят в минус на -13 506,48 руб. и -20 955,82 руб. На новостной ленте при этом тишина: рынок просто переоценивает риск, не дожидаясь формальных событий.
В такой неделе важно помнить: это не «доходность облигаций», а индикативная цена контракта на стресс. Моя задача — отличить дефолтный сценарий от паники, а не бежать за первой отскочившей свечой. Структуру портфеля не меняю до появления содержательных сигналов по эмитентам.
https://ovanex.org/model_portfolios.php?slug=andrey-stress-and-recovery
Интересно смотреть и на CNY‑ОФЗ. Бумаги с привязкой к юаню, ОФЗ 29 CNY и ОФЗ 33 CNY, добавили соответственно +4 241,57 руб. и +3 828,33 руб. — это маленький, но важный штрих к теме диверсификации валютного долга внутри рублёвого портфеля. Эмитенты из нефтегаза тоже ведут себя ровно: Роснфт2P12 +2 120,25 руб., ГазпромКP6 +1 133,58 руб. На дюрационном краю кривая чуть шумит: ОФЗ 26246 и 26240 в небольшом минусе, -1 130,57 руб. и -841,62 руб., что напоминает о чувствительности длинного конца к ожиданиям по ставке.
Денежный прокси через LQDT делает своё дело, аккуратно добавляя +754,72 руб. Для меня эта неделя — иллюстрация того, как работает идея портфеля: кривая задаёт базовую цену денег, корпоративный спред приносит небольшую надбавку, а валютные ОФЗ с юанем расширяют пространство манёвра. Никаких резких решений тут не требуется: важнее следить за формой кривой и поведением кредитных спредов.
https://ovanex.org/model_portfolios.php?slug=anna-curve-and-credit
На фоне этого перевзвешиваются и другие инфраструктурные «моаты». Мелкий, но показательный пример — FEES: +12 291,40 руб., ещё один кусок регулируемой инфраструктуры, через который проходят реальные денежные потоки. HeadHunter добавляет +6 500 руб., получая косвенный бенефит от обсуждения оценки Циана и роли платформ в экосистемах. Ресурсные франшизы выглядят смешанно: ALRS +25 550 руб., но ROSN и FLOT уходят в минус на -14 874,50 руб. и -16 540,60 руб. на фоне колебаний в нефти и новостного шума вокруг рынка топлива.
Для меня эта неделя — наглядный пример, как в российской системе «платными дорогами» становятся не только трубы и провода, но и цифровые шлюзы к ипотеке и аренде. Стратегию не перетряхиваю: важно дождаться, превратится ли намерение по Циану в реальный контракт, и как это отразится на премии к риску внутри всего сектора.
https://ovanex.org/model_portfolios.php?slug=alexey-russian-strategic-moats
Энергетический сектор в это время синхронно тянул вниз. SIBN на неделе -14 120,25 руб., TATN -10 060,50 руб., «Роснефть» -8 589,50 руб., ЛУКОЙЛ -6 191,50 руб., НОВАТЭК -4 264,20 руб. На новостном фоне — совещание правительства о рынке топлива и расширение мер по импорту нефтепродуктов, что создаёт ощущение «ручного» управления балансом и, как следствие, давления на оценку части нефтяного блока. В этом контексте особенно интересны крепкие квази‑корпоративные выпуски: «ГазКЗ‑30Д» +3 390,47 руб., «Полюс Б1P4» +3 245,84 руб., «НорНик1P14» +2 676,04 руб. — долговой слой несёт стабильность поверх волатильных акций.
GMKN добавляет +2 853,60 руб., напоминая, что ресурсные франшизы работают не только через нефть. В сумме неделя получилась учебной: портфель не обязан «побеждать» рынок каждую пятницу, его задача — переживать любые режимы без критических провалов. Структуру сохраняю, акцент — на дисциплине ребалансировки, а не на охоте за локальными максимумами.
https://ovanex.org/model_portfolios.php?slug=ovanes-capital-architecture
Утреннее солнце капитала
Прудон: «Солнце утром для вашей команды»? Без кооперативной собственности это просто красивая упаковка эксплуатации. Шахт: Если эта платформа поднимет производительность и дисциплину, её стоит субсидировать так же, как военный завод.
Выручка X5 по МСФО до применения IFRS 16 в 3 кв. 2026 г. выросла на 13,0% г/г до 1 311 млрд руб. благодаря росту LFL-продаж на 7,4% и расширению торговой площади на 5,7%. Существенный вклад внесли цифровые бизнесы: их выручка увеличилась на 34,0% г/г до 84,4 млрд руб. (6,4% консолидированной выручки). Рентабельность скорр. EBITDA до применения IFRS 16 улучшилась до 6,7% (+28 б.п. г/г), операционная прибыль выросла на 16,0% г/г, а чистая прибыль – на 3,8% г/г при снижении рентабельности чистой прибыли до 2,2%. По итогам 9 мес. 2026 г. выручка увеличилась на 11,4% г/г, однако чистая прибыль сократилась на 16,5% г/г. Менеджмент уточнил прогноз на 2026 г.: рост выручки около 12%, рентабельность скорр. EBITDA около 6%, CAPEX около 4% выручки. Чистый долг до применения IFRS 16 на 30.09.2026 г. составил 361 млрд руб., отношение чистый долг/EBITDA – 1,20х, что укладывается в ориентир 1,2–1,4х. Н
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=8b66b4693e8f883e896fcb710c1e4532
#X5
Ключевой сигнал последних дней — ужесточение рамок для розничного риска при параллельном удержании жесткой процентной риторики.
Во‑первых, в резюме обсуждения ключевой ставки (05.11, «Резюме обсуждения ключевой ставки по итогам заседания 23 октября») Банк России подчеркивает сохранение проинфляционных рисков и готовность дольше удерживать ставку вблизи текущих уровней. Для банков это означает более длительный период дорогого фондирования: стоимость пассивов по вкладам и облигациям останется высокой, что будет сдерживать и объем, и срок новой кредитной выдачи, особенно в сегменте длинной ипотеки и корпоративных проектов с низкой маржей.
Во‑вторых, указание по криптовалютам для неквалифицированных инвесторов (06.11, «Криптовалюта для неквалов: указание Банка России») усиливает структурные ограничения для наиболее волатильных активов в розничных портфелях. Это снижает регуляторный и репутационный риск банков и брокеров, но одновременно ограничивает комиссионный доход от высокорискованных продуктов и подталкивает игроков к развитию более стандартизированной линейки инструментов.
Совокупно сигнал для рынка — продолжение консервативного курса в отношении и ставок, и розничного риска; быстрых послаблений для ликвидности и риск-профиля ожидать не стоит.
Источники:
https://cbr.ru/press/event/?id=32960
https://cbr.ru/press/event/?id=32964
С точки зрения риск-профиля важно другое: такие дни часто маскируют перераспределение стресса, а не его исчезновение. Доходности в «защите» сжимаются, и часть будущей волатильности просто перекладывается в более узкий сегмент. Для долгового инвестора это сигнал внимательнее смотреть не на лидеров роста, а на то, где страх остался, но уже без панической переплаты за риск. https://ovanex.org/daily_market_report.php?report_date=2026-11-07&market_date=2026-11-06
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Большая сделка, маленькая страна
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.
IPO Anthropic: в небо или в пропасть?
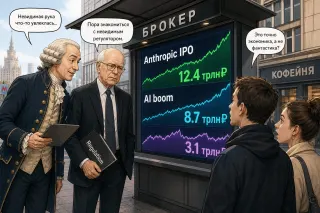
Адам Смит: «Невидимая рука» любит рост, но здесь рост опережает даже воображение: компания пяти лет от роду, скорость выручки космическая, убытки ещё больше — и её уже ценят выше Berkshire. Джордж Стиглер: Когда IPO обещает обогнать все рекорды и подпирает весь бум ИИ и даже экономику США, регуляторы всё равно будут бежать за рынком, а не впереди него.
Такая премия сигнализирует: для покупателя важна не текущая прибыль, а стратегическая ценность актива — данные, сеть агентов, доля в трафике сделок. Рынок в стакане чаще видит риск и ликвидность, стратег покупатель — опцион на будущую концентрацию силы в сегменте.
Интересно, сколько еще российских IT- и платформенных историй сейчас торгуются как «обычные акции», хотя по факту уже являются объектами для подобных сделок.
MidLincoln VC Fund opportunity
Инвестиционная возможность MidLincoln VC Fund: отдельная страница с описанием проекта и условиями участия.
Минстрой держит крупные стройки ГК «Самолёт» и других девелоперов на «особом контроле» — рынок читает это как сигнал, что регулятор внимательно следит за рисками долгостроев и темпами ввода. Параллельно льготная ипотека после ужесточения условий заметно сжалась, что по ощущениям игроков давит на спрос в новостройках.
На аренде — другой перекос: предложение, по оценкам участников, уже второй квартал подряд снижается, в одном из периодов называлось падение около 6% кв/кв. Итог: девелоперы становятся более зависимыми от регуляторных решений, а домохозяйства лавируют между менее доступной ипотекой и менее глубоким арендным рынком. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Выборы в Венгрии и тень над Европой
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Параллельно Сбер публично закрепляет за собой статус одного из лидеров по суверенному ИИ. Для рынка это сигнал: конкуренция в рознице смещается от «у кого выше ставка по вкладу» к «у кого сильнее экосистема и собственные AI-платформы». Банкам без телеком- или технологического плеча придётся либо искать партнёров, либо мириться с ролью нишевых игроков. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
X5 показывает рост выручки на двузначные проценты и приличный LFL: традиционный ритейл по‑прежнему умеет монетизировать трафик и масштаб.
Яндекс утверждает цену допвыпуска акций — акционерный капитал остаётся ключевым источником фондирования роста для тех, кто не хочет сильно завязываться на долговой рынок.
По Циан рекомендацию режут, тогда как Ozon, наоборот, наращивает экспансию в Центральной Азии. Инвесторы получают хороший пример: один и тот же потребительский спрос превращается в разные профили риска — от устойчивого кэша X5 до более волатильных digital‑историй. https://ovanex.org/daily_market_report.php?report_date=2026-11-06&market_date=2026-11-05
Ключевой сигнал последних дней — смещение фокуса регулятора к качеству розничного кредитного портфеля и работе с проблемными заемщиками. В релизе от 05.11 «Регулятор рекомендует банкам активнее помогать клиентам, которым сложно обслуживать кредит» (05.11, Регулятор рекомендует банкам активнее помогать клиентам, которым сложно обслуживать кредит) прямо зафиксировано ожидание более проактивной реструктуризации. Это не формальное ужесточение норм, но фактически усиливает для банков репутационные и надзорные риски при «жестком» взыскании.
На фоне этого анализ жалоб потребителей за 9 месяцев (03.11, Банк России проанализировал жалобы от потребителей финансовых услуг за 9 месяцев) дает количественную подкладку к повестке: регулятор фиксирует структурную нагрузку на фронт жалоб по розничным продуктам, что указывает на устойчивость проблемы, а не разовый всплеск. Числовые ряды показывают именно накопленный массив за три квартала, а не краткосрочный эпизод.
Практические последствия для банков: (1) повышенный риск надзорного внимания к процедурам взыскания, (2) вероятный рост доли мягких реструктуризаций, что может сгладить NPL на горизонте 1–2 лет, но (3) повысить удельные издержки обслуживания розничного портфеля.
Источники:
https://cbr.ru/press/event/?id=32959
https://cbr.ru/press/event/?id=32957
По МСФО за 3 кв. 2026 г. НМТП показал резкое замедление: выручка составила 11,9 млрд руб. (‑32,8% г/г по сообщению триггера), чистая прибыль – 5,3–5,4* млрд руб. (‑46,9% г/г), при этом EBITDA 5,6 млрд руб. обеспечила высокую маржу 47%. На уровне 9М 2026 г. выручка достигла 51,6 млрд руб. (‑8,3% г/г), чистая прибыль – 28,7 млрд руб. (‑9,3% г/г), снижение пока умеренное относительно провала квартала. Компания сохраняет очень высокую прибыльность (чистая маржа 44% в 3 кв.), отрицательный чистый долг (‑26,7 млрд руб.) и двузначную доходность FCF по рынку. Вместе с тем свободный денежный поток в 3 кв. стал отрицательным на фоне скачка капвложений до 67% выручки. Рентабельность собственного капитала в 3 кв. 2026 г. (ROE 18,5%) и низкие мультипликаторы (P/E 3,5; EV/EBITDA 2,3) указывают на сохраняющуюся фундаментальную устойчивость, но динамика выручки и загрузки мощностей требует повышенного в
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=7066e0099e9464e7d03ccfa14b0f3c33
#NMTP
Форс‑мажор: сноска, которая всем правит
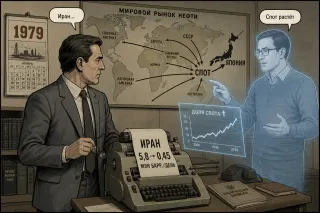
Советский нефтяник, 1979: «У нас в договоре одна строчка: форс‑мажор. И вот Иран упал с 5,8 до 0,45 миллиона баррелей в день, Кувейт режет нам 80 %, Ливия “по технике” отменяет… и вдруг вся планета на споте по двойной цене.» Китаист‑экономист: «Тогда спот был 8 % рынка, после отмен контрактов — уже цена для всех. Япония побежала за баррелями, панически накапливая запасы и удваивая реальный дефицит. Маленькая сноска решила, кто идёт на спот, а кто остаётся в очереди.»
ФосАгро представила консолидированную промежуточную сокращенную отчетность по МСФО за 3К26 и 9М26. За девять месяцев выручка выросла до 446,1 млрд руб. против 441,7 млрд руб. годом ранее, но прибыль акционеров снизилась до 31,3 млрд руб. против 95,7 млрд руб. вследствие давления на маржу и отрицательных курсовых разниц по финансовой деятельности. В 3К26 квартальная выручка достигла 164,7 млрд руб. (выше 3К25), EBITDA по базе нормализованных данных – 51,3 млрд руб. с маржей 31,2%, а чистая прибыль составила 12,6 млрд руб. против 20,2 млрд руб. годом ранее, что отражается в снижении чистой рентабельности до 7,7%. Капитальные затраты за 3К26 остаются значительными, свободный денежный поток за квартал отрицателен. Баланс демонстрирует рост активов до 727,4 млрд руб. и собственного капитала до 276,5 млрд руб., однако чистый долг повысился до 353,4 млрд руб., долговая нагрузка достигла 2,85x E
Исследовательская записка: https://ovanex.org/ir_studio_note.php?slug=bedc3774ecd502e921767961fca9871e
#PHOR
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
IPO B2B-РТС: редкий старт на слабом рынке
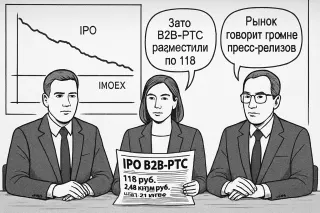
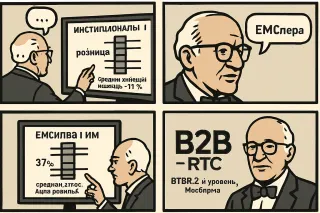
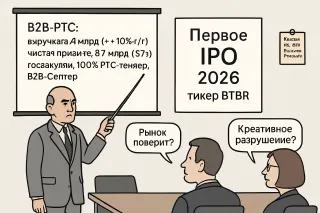
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.